
Hogyan építenek bizalmat a közösségi hitelezési platformok a gamifikációval
2025. október 23.6 perc olvasás
A digitális pénzügyek folyamatosan változó világában a közösségi hitelezési (crowdlending) platformok a hagyományos bankrendszer komoly kihívóivá váltak. Ezek a platformok lehetővé teszik, hogy az egyéni hitelfelvevők bankok megkerülésével jussanak forráshoz, a hitelezőknek pedig módot adnak arra, hogy kiemelkedő hozamot érjenek el, ha közvetlenül emberekbe és kisvállalkozásokba fektetnek. Egy nagy probléma azonban továbbra is megoldásra vár – a bizalom.A hagyományos bankrendszerben a bizalom alapja a jó hírnév, a fizikai fiókhálózat, az évtizedes működés és a hatósági felügyelet. A közösségi hitelezés ezzel szemben egy elsősorban digitális, közvetítők nélküli térben zajlik, ahol az emberek gyakran kizárólag online profilok és számok alapján hoznak komoly pénzügyi döntéseket. Hogyan építhetik ki tehát a közösségi hitelezési platformok a növekedéshez és közösségük megtartásához szükséges bizalmat személyes kapcsolatok és hosszú távú viszonyok nélkül?Ebben az útmutatóban bemutatjuk, hogyan használhatják a közösségi hitelezési platformok a gamifikációt és a közösségi elemeket a bizalom építésére.
A bizalom kihívása a közösségi hitelezésben
A közösségi hitelezésből hiányzik a hagyományos pénzügyekben megszokott beépített bizalmi mechanizmusok jó része. Egy tipikus platformon a hitelezők olyan hitelfelvevőknek adnak pénzt, akiket soha nem láttak, pusztán rövid leírások, hiteladatok és várható hozamok alapján. A kockázat nemcsak az, hogy a hitelfelvevő nem tudja visszafizetni a hitelt, hanem az is, hogy maga a platform sem biztonságos. Pontosak az információk? Valódiak a hitelfelvevők?
Az, hogy a platformok digitálisak, tovább mélyíti ezt a bizalmi szakadékot. A közösségi hitelezés felhasználói felületekkel kommunikálnak, nem emberekkel – egészen más ez, mint bemenni egy bankba és leülni egy tanácsadóval. Mivel a pénzügyi döntések gyakran nemcsak a logikán, hanem az érzelmeken is múlnak, az emberi kapcsolat hiánya habozáshoz, kételyhez, sőt akár teljes közönyhöz is vezethet.
Ebben a közegben tehát a bizalomépítés nem választható lehetőség, hanem kötelező. Ahhoz, hogy érzelmi kötődést és magabiztos felhasználói viselkedést alakítsanak ki, a platformoknak többet kell nyújtaniuk működő felületeknél és kamatlábaknál. Itt lépnek színre a közösségi elemek és a gamifikáció.
Feladatokból bizalomépítő élmények
Gamifikációról akkor beszélünk, amikor játékszerű elemeket – pontokat, szinteket, kihívásokat és díjakat – nem játékos környezetben használunk arra, hogy másokat egy kívánt viselkedésre ösztönözzünk. A közösségi hitelezésben könnyebbé és élvezetesebbé teszi a platform használatát, ráadásul átláthatóbbá és megbízhatóbbá is.
Gondolj bele, milyen nagyszerű lenne élvezetessé tenni egy olyan nehéz feladatot, mint a személyazonosság ellenőrzése. Egy statikus űrlap helyett a felhasználók egy folyamatjelzőt láthatnának, amely mutatja, hol tartanak, a végén „Ellenőrzött” jelvényt kapnának, és újabb adatok megadásával új funkciókat oldhatnának fel. Ezeknek a játékmechanikáknak kettős célja van: arra ösztönzik a felhasználókat, hogy többet használják a platformot, és másoknak is megmutatják, hogy megbízható.
A gamifikáció azért is kulcsfontosságú, mert vizuális és érzelmi visszacsatolási hurkokat hoz létre. Egy hitelfelvevő például „Megbízható hitelfelvevő” jelvényt kaphat, miután hat egymást követő alkalommal időben fizetett. Egy hitelező elérheti a „Gondos befektető” szintet, ha sikeresen tíz hitelre osztotta szét a pénzét, kevés nemteljesítéssel. Ezek az elismerések növelik a megbízhatóságodat, csökkentik a bizonytalanságot, és a felelősség és a kiválóság kultúráját erősítik – mindez fontos a bizalomépítéshez.
A Moneybox és a Monzo két példa olyan platformokra, amelyek már alkalmazzák ezeket a módszereket a megtakarításban és a költségvetés-tervezésben. Ez azt mutatja, hogy az emberek kedvelik a gamifikált pénzügyi működést. A közösségi hitelezés hasonló módszerekkel ugyanilyen sikeres lehet.
Az olyan közösségi hitelezési platformok, mint a 8lends a befektetők között osztják meg a hitelkockázatot, így biztosítva az átláthatóságot és a jövedelmezőséget is. Jutalék nélkül és a társadalmi hatást szem előtt tartó hitelezés iránti erős elkötelezettséggel a 8lends nemcsak számokkal épít bizalmat, hanem közös társadalmi céllal és okos technológiával is.
Névtelenség helyett közösség
A közösségi elemek a szolgáltatást pusztán használókból egy közös pénzügyi környezet aktív résztvevőit formálják. A felhasználói profilok, fórumok, közvetlen üzenetek és hírnévrendszerek révén a felhasználók nemcsak az adatokat láthatják, hanem az adatok mögött álló embereket is.
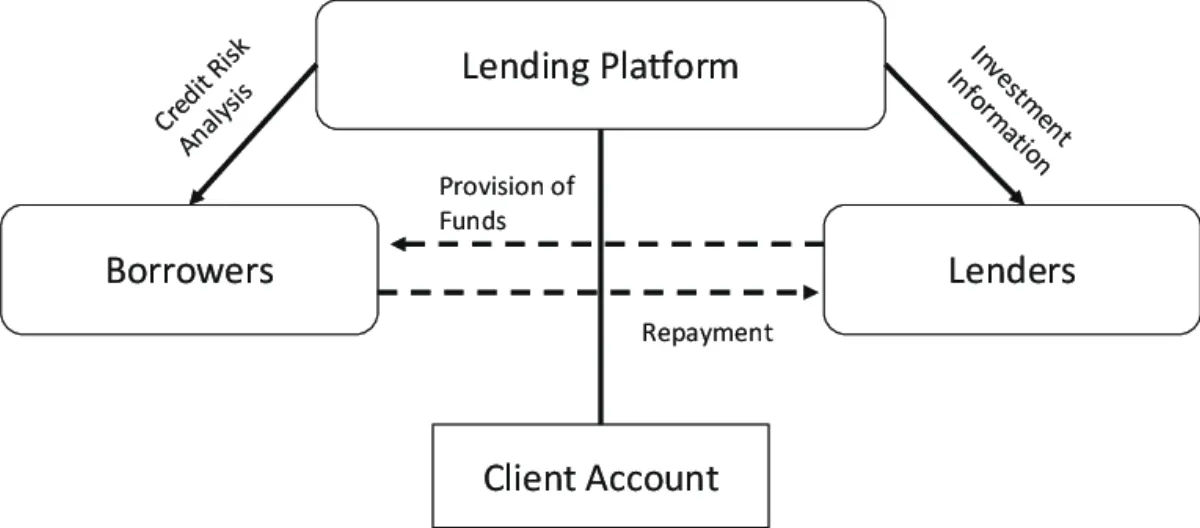
Egy jól elkészített profil például tartalmazhat információt arról, hogyan teljesített a hitelfelvevő korábbi hiteleinél, ellenőrzött azonosító adatokat, valamint más hitelfelvevők visszajelzéseit. A hitelezők szívesebben fektetnek be, ha látják, hogy a hitelfelvevő korábban időben visszafizette hiteleit, és mások is tanúsítják a becsületességét. Az alkalmazás akkor is átláthatóbbá és önszabályozóbbá válik, ha a hitelezőknek is látható profiljuk van, amely bemutatja az eddigi teljesítményüket.
A bizalomépítés másik módja a fórumok és vitafelületek. Itt a felhasználók kérdezhetnek, megoszthatják tapasztalataikat, és jelezhetik a gyanús viselkedést. Ha nyílt, moderált beszélgetéseket látnak, a felhasználók magabiztosabbak abban, hogy a platform reagál és közösségvezérelt. Olyan ez, mint amikor személyesen hallasz egy jó beszélgetést egy bankfiókban – megnyugtató és meggyőző.
Már apró frissítések is – például ha a hitelfelvevők fotókat, előrehaladási beszámolókat vagy pénzügyi mérföldköveket osztanak meg – személyesebbé tehetik a folyamatot. A hitelezők nem csupán egy névnek adnak pénzt, hanem egy formálódó történetet támogatnak. Az a hitelfelvevő, aki rendszeresen beszámol a platformon keresztül finanszírozott üzletbővítésről, nagyobb eséllyel nyeri vissza a befektetőket.
Egy másik nagyszerű lehetőség a biztonságos, irányított üzenetküldés más felhasználóknak. Ha körültekintően valósítják meg, és a hitelfelvevők és hitelezők a platform keretein belül közvetlenül beszélhetnek egymással, egy névtelen tranzakcióból kapcsolat válhat. Már egy-két valódi beszélgetés is óriási különbséget jelenthet abban, mennyire érzed magad magabiztosnak.
A gamifikáció és a közösségi tervezés együttes ereje
A gamifikáció és a közösségi funkciók külön-külön is jól működnek. Ha azonban kombinálod őket, az valódi áttörést hoz. A gamifikált eredmények közvetlenül a nyilvános profilokra is felkerülhetnek. Egy hitelező azonnal hitelessé válik, ha olyan jelvényei vannak, mint „10 ellenőrzött hitel finanszírozva” vagy „5 éve fektet be a platformon”. Más felhasználók kedvelhetik vagy kommentálhatják ezeket az eredményeket, ami tovább erősíti a társadalmi bizonyítékot.
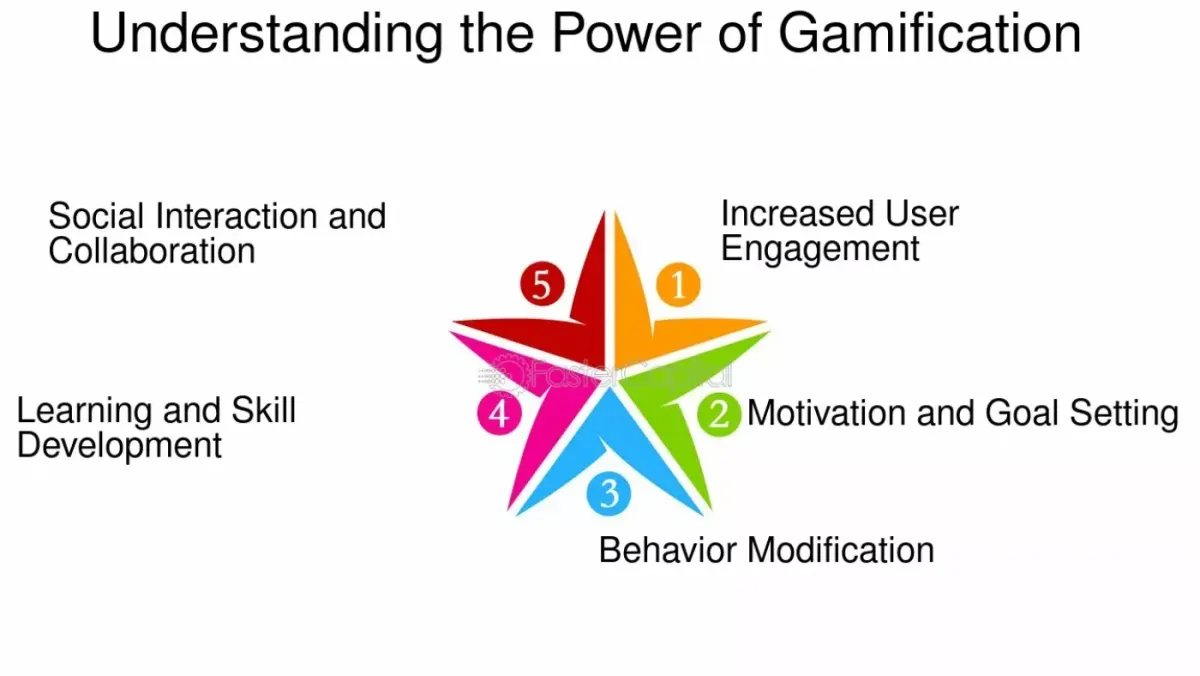
A ranglisták megmutathatják, kik írnak a legtöbbet a fórumokon, kik fizetnek vissza a leggyorsabban, vagy kik hívják meg a legtöbb ellenőrzött új felhasználót. Így a kulturális fókusz a hozamokról a hozzájárulásra és a megbízhatóságra helyeződik át, nem csupán a jutalmakra.
Az alkalmazások szezonális kihívásokat is indíthatnak az egész közösség számára, például egy „Hitelezzünk együtt” kampányt, amelyben a felhasználók összeadják a pénzüket egy társadalmi hatású hitelekből álló portfólió finanszírozására. A gamifikált jutalmak, a közösségi frissítések és az előrehaladás követése nemcsak fenntartanák az érdeklődést, hanem azt is erősítenék, hogy a résztvevők jobban kötődjenek egymáshoz és egy közös célhoz.
A játékmechanika és az emberi kapcsolat ilyen kombinációja visszacsatolási hurkot hoz létre: a közösségi részvétel erősíti a gamifikált hitelességet, a gamifikált jutalmak pedig nagyobb közösségi aktivitásra ösztönöznek.
Bizalom manipuláció nélkül
Mint minden hatékony eszközt, a gamifikációt és a közösségi tervezést is csak felelősen szabad használni. Az alkalmazásoknak erkölcsi kötelességük távol tartani magukat a manipulációtól és a kizsákmányolástól, különösen a pénzügyekben.
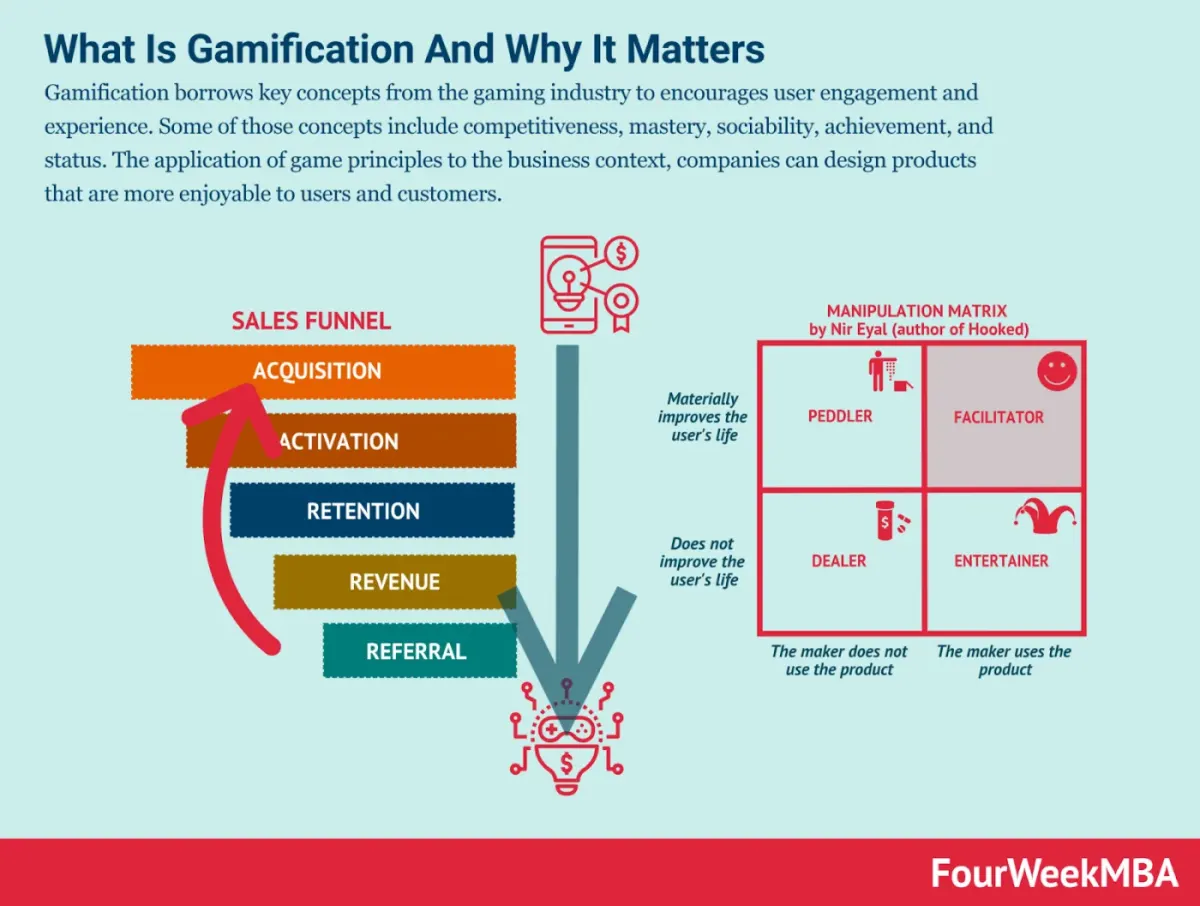
Fontos a világos és konkrét kommunikáció. A felhasználóknak mindig tudniuk kell, miért kapnak jutalmat, miért fontos ez, és hogyan befolyásolja a pénzügyi döntéseiket. A folyamatjelzőknek valós lépéseket kell tükrözniük, például a dokumentumok ellenőrzését vagy a visszafizetést, nem pedig véletlenszerű kattintásokat.
Az adatvédelem és a biztonság szintén nem lehet alku tárgya. A közösségi funkciók ne igényeljenek további személyes adatokat, az üzenetküldést pedig védeni kell a visszaélésekkel szemben. A közösség tisztelettudó és segítőkész légkörének megőrzésében a moderálás kulcsszerepet játszik.
A legfontosabb, hogy a gamifikáció hosszú távon segítse az emberek pénzügyi egészségét. Ha arra ösztönzik őket, hogy meggondolatlanul fektessenek be csak azért, hogy „szintet lépjenek”, vagy versenyt csinálnak a kockázatos hitelekből, az aláássa a bizalmat és a felhasználók jólétét. A jutalmaknak ehelyett pozitív viselkedésen kell alapulniuk, például az alapos utánajáráson, a határidőre történő fizetésen és a befektetések diverzifikálásán.
Végül a platform minden elemének meg kell felelnie az adott joghatóságban irányadó pénzügyi szabályoknak. Ahogy a hatóságok egyre szorosabban figyelik a „finfluenszer”-módszereket és az alkalmazásalapú befektetési viselkedést, a közösségi hitelezési oldalaknak a felhasználók és a felügyeleti szervek bizalmát is ki kell érdemelniük.
Valós példák és inspiráció
A kifejezetten közösségi hitelezésre szabott megoldások ezen a területen még fejlődőben lehetnek, de a rokon fintech cégek inspirációt adhatnak.
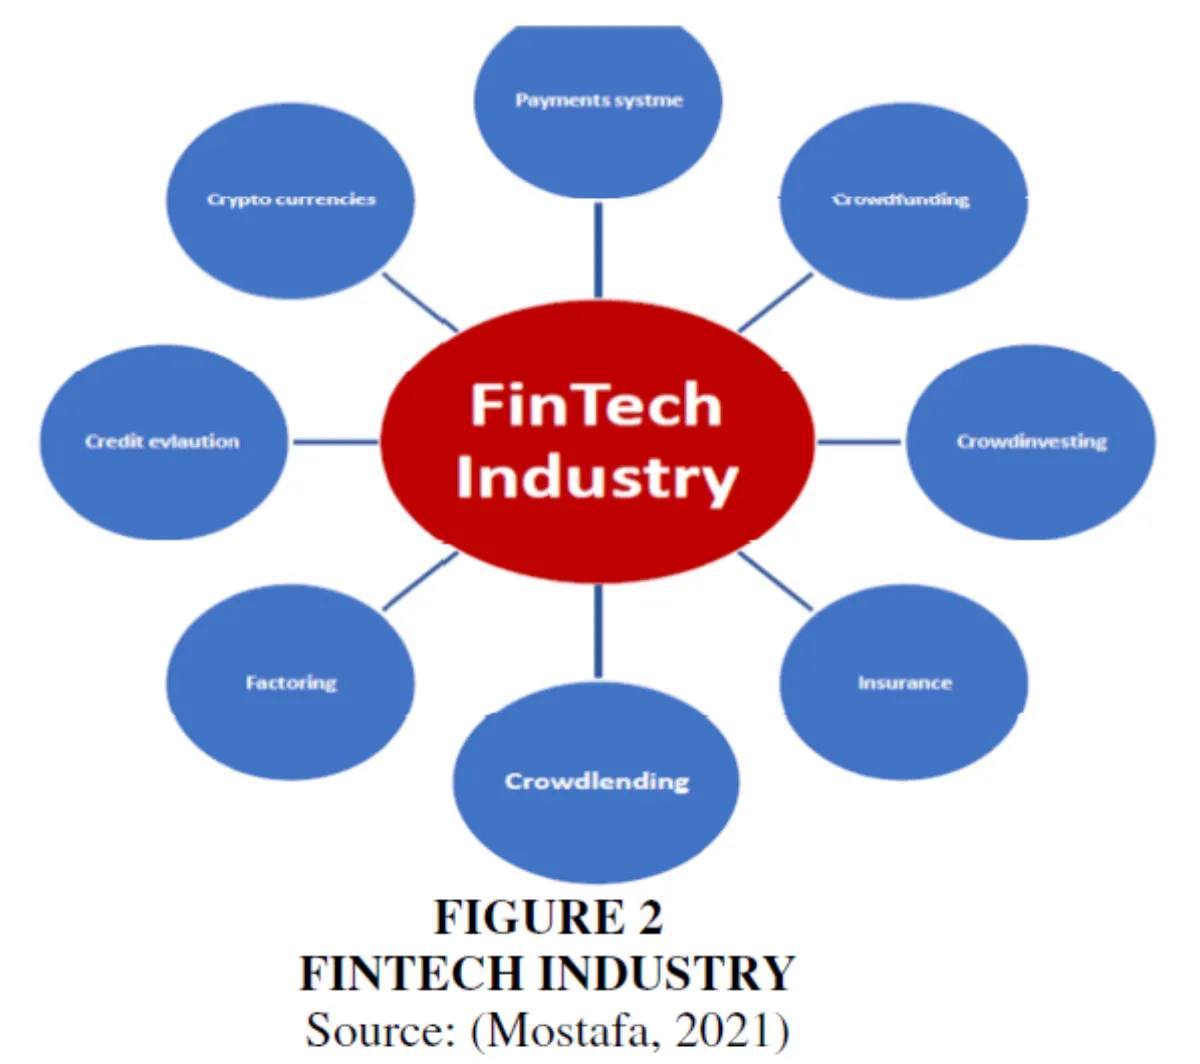
Az eToro például olyan platform, amely a közösségi kereskedést gamifikált elemzésekkel ötvözi. A felhasználók lemásolhatják a tapasztaltabb befektetők ügyleteit, és hitelességi jelvényeket szerezhetnek. A brit Monzo neobank vonzó grafikákkal, megtakarítási kihívásokkal és világos információkkal segíti az embereket jó pénzügyi szokások kialakításában. A Kickstarter nem hitelplatform, de jól mutatja, hogyan építhetnek bizalmat és vonhatják be az embereket a közösségi frissítések és a nyilvános gyűjtési sávok.
A közösségi hitelezési platformok különböző modellek elemeit – gamifikált ellenőrzést, közösségi hírnevet és nyílt kommunikációt – ötvözve olyan élményt teremthetnek, amely egyszerre személyes és megbízható.
Összegzés
A közösségi hitelezés új ötletekre épül, de ahhoz, hogy ezek működjenek, a megnyugtatásnak kell a középpontban állnia. Amikor az emberek online idegeneknek adnak kölcsön pénzt, a biztonság, az őszinteség és a személyes kapcsolat kerül előtérbe.
A gamifikáció és a közösségi funkciók megadják ehhez a szükséges eszközöket. Együtt a névtelen tranzakciókat közös sikerekké, az adatpontokat kapcsolatokká alakítják, és okot adnak arra, hogy az emberek ne csak csatlakozzanak, hanem maradjanak is.
Ha úgy gondolod, hogy a bizalomnak nemcsak jó érzést kell adnia, hanem meg is kell térülnie, a 8lends az a hely, ahol ezt a meggyőződést munkába állíthatod. Nincs jutalék, nincs találgatás – csak átvilágított, fedezett, magas hozamú vállalati hitelezés, amely átláthatóságra és okos kockázatmegosztásra épül.
Olvass tovább a 8lends-en
Olvasd el ezt is



Kérdésed van?
Összes kérdésA platformot a CertiK és a Cyberscope auditálta, és minden tranzakció nyilvánosan látható a Base blokkláncon. A platform mögött két, egyértelmű felelősségi körrel rendelkező cég áll: a CLEARCHAIN CORP üzemelteti a platformot, és Money Services Businessként regisztrált a FINTRAC-nál (Kanada), a Maclear AG pedig az átvilágítást végzi és a fedezetet felügyeli. A platform tehát szabályozott, átlátható és elszámoltatható
Ha a projekthez BuyBack tartozik, a partner 60 vagy több nap késés után megvásárolja a hitelt, és visszafizeti a tőke 100%-át. BuyBack nélkül a Maclear AG elindítja a fedezet értékesítését, és a bevételt arányosan szétosztja a befektetők között. Az indulás óta nem volt nemteljesítés
A platformot a CLEARCHAIN CORP üzemelteti, amely Kanadában Money Services Businessként (MSB) regisztrált, és a FINTRAC kötelező AML/CFT megfelelési követelményei vonatkoznak rá. Az elszámolás USD-ben történik. A platform nem CASP, ezért a DAC8 követelményei nem vonatkoznak rá
A fejlődő régiók kis- és középvállalkozásai nehezen jutnak banki finanszírozáshoz, ezért hajlandók magasabb kamatot fizetni, mint az EU-s vagy amerikai vállalkozások
A hitel futamidejének vége előtt eladhatod a pozíciódat egy másik befektetőnek a másodlagos piacon. A Fastlendingnek nincs fix futamideje: a tőke és a felhalmozott hozam bármikor kivehető
A minimális befektetés 100 USD
Annak kockázatát, hogy a vállalkozás nem fizet, a fedezet értékváltozásának kockázatát, a korlátozott likviditás kockázatát, ha nincs vevő a másodlagos piacon, valamint az okosszerződéshez kapcsolódó technikai kockázatot
100 és 500 USD között KYC nélkül fektethetsz be. 500 USD felett teljes azonosítás szükséges: személyazonosító okmány és lakcímigazolás