
A platformkockázat megértése: mi történik, ha a P2P cég csődbe megy?
2025. szeptember 23.5 perc olvasás
Akik magasabb hozamra, szélesebb diverzifikációra és közvetlen kitettségre vágynak, tömegesen fordultak a P2P hitelezés felé. Ám miközben a befektetők alaposan megvizsgálják a hitelfelvevők profilját és a kamatokat, van egy nyugtalanítóbb kockázat, amelyről gyakran megfeledkeznek: a platformkockázat, ez az alapvető kockázat.Ez annak a kockázata, hogy az általad használt P2P cég megbukik, befagyasztja a kifizetéseket vagy csődbe megy. Ilyenkor a pénzed beragadhat. Lehet, hogy szerencséd lesz, és átmenetileg megúszod, de ez nem szünteti meg a végleges veszteség kockázatát.Ahogy a P2P hitelezés piaca érik és egyre több ügyfelet vonz, már nem csupán hasznos, hanem létfontosságú is tudni, mi történik, ha egy platform megbukik – ez a tőkéd védelmének kulcsa.Ebben a cikkben megnézzük, mi a platformkockázat, mi történik a pénzeddel, ha egy platform bezár, és hogyan védekezhetsz az ilyen zavarok ellen.
Miért siklanak el sokan a platformkockázat felett
Amikor a P2P hitelezés kockázatairól van szó, a legtöbben a hitelfelvevőre gondolnak. Mi történik, ha a hitelfelvevő nem fizeti vissza a hitelt? Jó-e a hiteltörténete? Ezek jogos kérdések, de csak a történet egy részét fedik le. A P2P hitelezés legnagyobb figyelmen kívül hagyott kockázata valószínűleg maga a platform.
A befektetők úgy gondolják, hogy ha egy platform működik, akkor biztonságos is. Ez azonban nem mindig van így. Egy platform lehet rosszul vezetett, alultőkésített vagy gyengén felügyelt. És ha a platform megbukik, még a törlesztéseiket rendben fizető hitelfelvevők sem feltétlenül akadályozzák meg, hogy a befektetők elveszítsék a hozzáférést a pénzükhöz.
Sok kisbefektető ezt teljesen kihagyja. Pedig a platformkockázat megértése ugyanolyan fontos, mint az egyes hitelek egyenkénti értékelése.
Miért számít a platformkockázat
A P2P platformok a befektetők és a hitelfelvevők összekapcsolásával a hitel teljes életciklusát kezelik. Ők:
- Átvilágítják és közzéteszik a hitelfelvevőket
- Kezelik a kifizetéseket és a törlesztési ütemterveket
- Intézik a kommunikációt és a behajtást
- Befektetői felületet és tájékoztatást biztosítanak
Ha ez a közvetítő összeomlik, a dolgok összekuszálódnak. Ha egy hitelfelvevő továbbra is fizet, ki szedi be a pénzt? Ki gondoskodik róla, hogy eljusson hozzád? Ki kezeli a vitákat?
Erős biztonsági intézkedések nélkül a befektetésed beragadhat, vagy ami még rosszabb, teljesen elveszhet.
Mi történik, ha egy P2P platform megbukik?
Egy platform bukása nem feltétlenül jelenti azt, hogy a pénzed elveszett. A megtérülést azonban számos tényező nehezíti. Ezek közé tartozik:
A hitelkezelés megszakadása
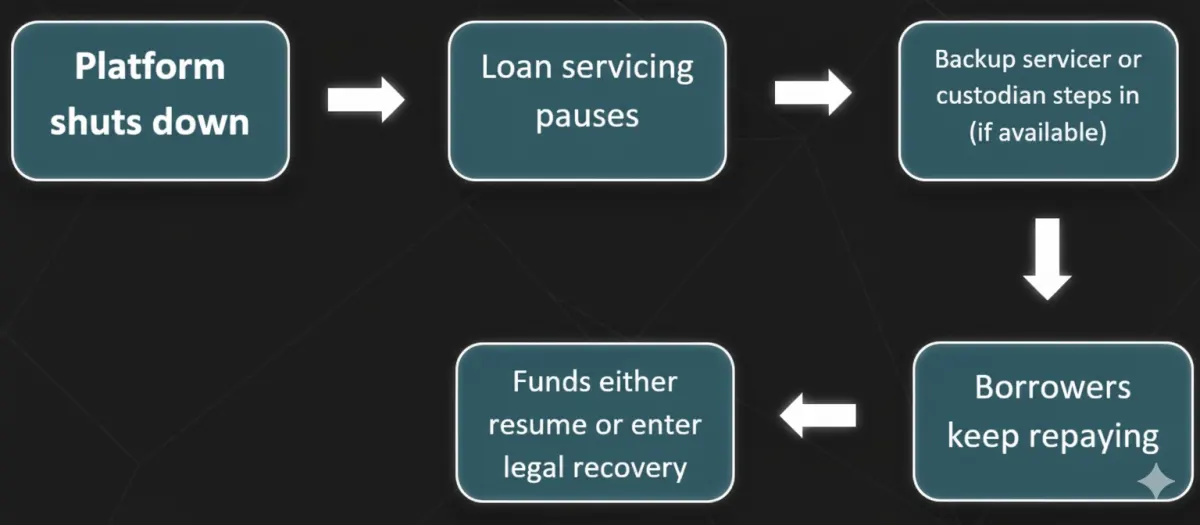
Ha a platform megbukik, a tartalék hitelkezelők (backup servicer) követik nyomon a törlesztéseket és a kommunikációt a hitelfelvevőkkel. Ha a platform leáll, és nincs tartalék hitelkezelő, a hitelfelvevők befizetései leállhatnak. A kommunikáció megszakad, és lehet, hogy nem kapod meg a várt jövedelmet.
Letéti számla / SPV
A megbízható platformok a befektetők pénzét gyakran letéti számlákkal / különleges célú gazdasági egységekkel (SPV-kkel) védik. Így a befektetői pénzek elkülönítve maradnak, és kisebb az esélye, hogy a platformmal együtt eltűnnek.
A tartalék hitelkezelő bevonása
Egyes platformok harmadik fél hitelkezelőkkel kötnek megállapodást, amelyek szükség esetén átvehetik a hitelek kezelését. Ez fenntarthatja a törlesztéseket és korlátozhatja a veszteségeket.
Csőd és jogi eljárás
Ha a platform csődbe megy, a befektetők fedezetlen hitelezőkké válnak. Ez azt jelenti, hogy a pénzednek csak egy töredékét kaphatod vissza – és még ez is hónapokig vagy évekig tarthat.
Valós példák platformok bukására
Lendy (Egyesült Királyság, 2019)
A Lendy egykor az Egyesült Királyság egyik vezető P2P hitelezési platformja volt, mégis rosszra fordultak a dolgok. A cég 2019-ben csődgondnokság alá került, miután megugrott a nemteljesítési arány, és egyre nagyobb aggodalmat keltett a gyenge átláthatóság. A bedőlt hitelek értéke meghaladta a 160 millió fontot, és évekkel később is vannak befektetők, akik még mindig a teljes visszafizetésre várnak.
Grupeer (Lettország, 2020)
A Lettországban működő Grupeer P2P platform megbukott; a kifizetések hirtelen befagyasztása teljesen váratlanul érte a felhasználókat. Később kiderült, hogy a platformon meghirdetett hitelek között hamis hitelek is voltak. A legtöbb befektető súlyos veszteséget szenvedett, különösen mivel nem volt egyértelmű behajtási terv és jogi lehetőség. Az esetek többségében a visszaszerzett összeg az eredetileg befektetett összeg 20%-ánál is kevesebb volt.
Ezek a példák azt mutatják, hogy a platform ereje és szabályozottsága jelentősen befolyásolja, hogy a befektetők visszakapják-e a pénzüket.
A 8lends egy svájci hátterű közösségi hitelezési (crowdlending) vállalat, amelynek alapja a platform biztonsága és a befektetők hosszú távú védelme. Szabályozott működésével, alapos hitelbírálatával és az SPV-ken keresztüli átlátható hitelstruktúrával a 8lends nemcsak erős hozamot kínál, hanem azt a nyugalmat is, hogy a tőkéd nincs kiszolgáltatva a platform körüli káosznak.
Honnan tudhatod, hogy egy platform veszélyben van
Számos jel utalhat arra, hogy baj közeleg.
| Figyelmeztető jel | Miért fontos |
|---|---|
| Késedelmes kamatkifizetések | Likviditási problémákra utalhat |
| Nincsenek friss közzétett auditok | Az átláthatóság hiánya |
| Vezetőváltások | Belső instabilitást jelezhet |
| Gyenge kommunikáció | Gyakran megelőzi a működés leállását |
| Kifizetési korlátozások | Komoly figyelmeztető jel |
Figyelmeztető jel a stratégia hirtelen megváltozása is – például ha a platform elegendő átláthatóság nélkül tér át alacsony kockázatú fogyasztási hitelekről magas kockázatú digitális eszközökre. Ha ezek közül egyet vagy többet is észlelsz, érdemes megfontolni a korai kilépést.
A megtérülés sikerét meghatározó tényezők
A megtérülés számos technikai és jogi tényezőtől függ:
| Tényező | Hatás a megtérülésre |
|---|---|
| Letéti számla | A befektetői pénzeket elkülöníti a platformtól |
| SPV-alapú hitelstruktúra | A hitelek könnyebben átruházhatók és kezelhetők |
| Hatósági felügyelet | A szabályozott platformoknál nagyobb eséllyel vannak kidolgozott eljárások |
| Joghatóság | Az erős jogi keret segíti a behajtás érvényesítését |
Vizuális útmutató: mi történik, ha egy platform összeomlik
A Zopa válasza a világjárványra
A 2005-ben alapított, szabályozott brit P2P platform, a Zopa egészen másként vészelte át a 2020 eleji piaci zűrzavart. A Zopa védelmi intézkedéseket vezetett be és a befektetői kivétek ellenére is tovább működött.
Felfüggesztették az új hitelek meghirdetését, és a likviditás megőrzése érdekében ideiglenesen korlátozták a kifizetéseket.
A befektetők heti tájékoztatást kaptak a portfólió és a hitelállomány teljesítményéről. A Zopa jól feltőkésített tartalékát és tartalékmechanizmusait használta arra, hogy a hitelfelvevők törlesztései továbbra is folyjanak.
Ennek eredményeként a platform nem omlott össze, és a befektetők többsége továbbra is megkapta a törlesztéseket. A Zopa átlátható és felkészült volt, és ez döntőnek bizonyult a nehéz időszak átvészelésében. A válságban bizonyított ellenálló képesség megerősítette a Zopa hírnevét, és később abban is segítette, hogy teljes jogú bankká alakulva lendületet vegyen.
Kockázattípusok
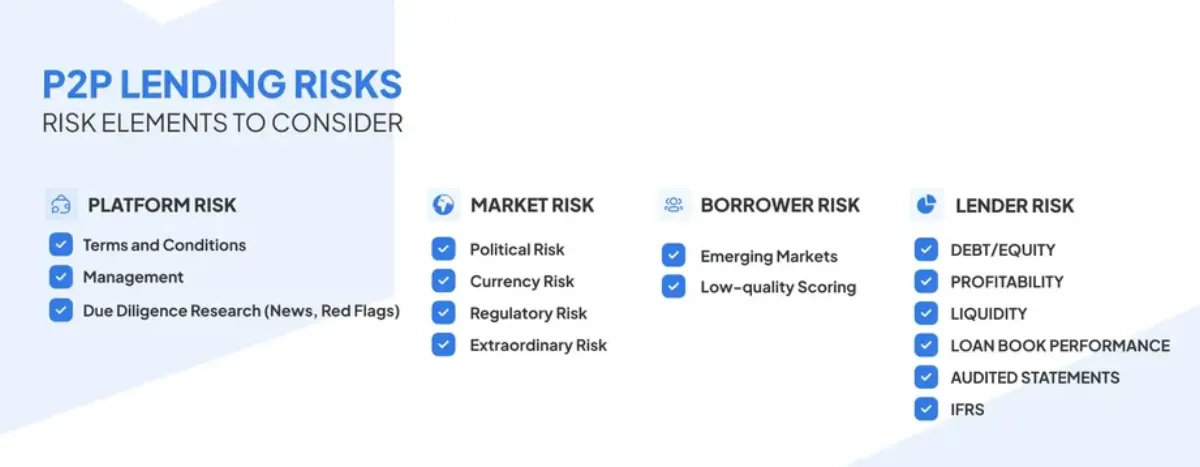
Fontos, hogy a platform bukását ne keverd össze a hitelfelvevő nemteljesítésével vagy más kockázatokkal.
| Kockázattípus | Leírás | Befolyásolhatod? |
|---|---|---|
| Platformkockázat | A platform összeomlik vagy csődbe megy | Korlátozottan |
| Hitelfelvevői kockázat | A hitelfelvevő elmulaszt egy törlesztést | Közepesen |
| Devizakockázat | Árfolyamveszteség határokon átnyúló hiteleknél | Igen (fedezeti ügyletekkel) |
| Gazdasági kockázat | A recesszió széles körű nemteljesítést okoz | Nem |
Még ha a hitelfelvevő időben fizet is, nem kapod meg a pénzed, ha nincs, aki feldolgozza és továbbítsa a befizetést.
Lépések a védekezéshez
Ezt teheted:
- Ellenőrizd a letéti megoldásokat Győződj meg róla, hogy a platform elkülönített számlákat vagy letétkezelőket használ. Kerüld azokat a platformokat, amelyek összekeverik a befektetők pénzét a működési pénzeszközeikkel.
- Értsd meg a jogi struktúrát A nevedre szóló hitelek SPV-ként vagy biztosítékként léteznek? Ha igen, összeomlás esetén könnyebben átruházhatók.
- Tudd, hol szabályozzák Az engedéllyel rendelkező platformok – például az Egyesült Királyságban az FCA által felügyeltek – általában biztonságosabbak. Más joghatóságok kockázatosabbak.
- Diverzifikálj platformok között Ne tedd az összes pénzed egyetlen platformra. Fontolj meg 2-3 megbízható platformot, így jelentősen csökkentheted a kockázatot.
- Kövesd a platform állapotát Figyelj a késedelmes kifizetésekre, a hibásan működő felületekre vagy a hosszú hallgatásra. Mindegyik a baj korai jele.
- Vezess saját nyilvántartást Töltsd le a szerződéseket, a törlesztési ütemterveket és a levelezést. Egy jogi eljárásban döntő jelentőségűek lehetnek.
Összefoglaló táblázat: a platformkockázat egy pillantással
| Kockázati terület | Mit jelent | Mit tehetsz? |
|---|---|---|
| Nincs letétkezelő | A pénz a platformmal együtt eltűnhet | Ellenőrizd, hogy van-e független letétkezelő |
| Nincs SPV | Nem egyértelmű, kié a hitel | Kérdezz rá, hogyan épülnek fel jogilag a hitelek |
| Gyenge szabályozás | Nincs védelem a bukás esetén | Válassz szabályozott platformot |
| Egyetlen platform használata | Minden tojás egy kosárban | Diverzifikáld a portfóliódat |
| Gyenge átláthatóság | A baj észrevétlenül érhet utol | Kövesd a platform kommunikációját és auditjait |
Záró gondolatok
A platformkockázat nem látványos, de valós. Könnyű elveszni a kamatokban és a hitelfelvevői profilokban, és megfeledkezni magáról a platformról, amely mindent összetart. A jó hír? Ezt a kockázatot csökkentheted, ha előre elvégzel egy kis házi feladatot: válassz szabályozott platformokat, letétkezelőket és SPV-ket, hitelezz különböző eszközosztályokban, és légy résen.
Olyan platformot keresel, amely komolyan veszi a tőkédet? A 8lends az iparág egyik legfejlettebb kockázatkezelési rendszerével gondolja újra a P2P hitelezést. Akár a hitelfelvevők minősége, akár a hitelek átláthatósága, akár a platform hosszú távú életképessége a fontos számodra – a 8lends minden téren teljesít.
Kapcsolódó cikkek a 8lends-en
Olvasd el ezt is



Kérdésed van?
Összes kérdésA platformot a CertiK és a Cyberscope auditálta, és minden tranzakció nyilvánosan látható a Base blokkláncon. A platform mögött két, egyértelmű felelősségi körrel rendelkező cég áll: a CLEARCHAIN CORP üzemelteti a platformot, és Money Services Businessként regisztrált a FINTRAC-nál (Kanada), a Maclear AG pedig az átvilágítást végzi és a fedezetet felügyeli. A platform tehát szabályozott, átlátható és elszámoltatható
Ha a projekthez BuyBack tartozik, a partner 60 vagy több nap késés után megvásárolja a hitelt, és visszafizeti a tőke 100%-át. BuyBack nélkül a Maclear AG elindítja a fedezet értékesítését, és a bevételt arányosan szétosztja a befektetők között. Az indulás óta nem volt nemteljesítés
A platformot a CLEARCHAIN CORP üzemelteti, amely Kanadában Money Services Businessként (MSB) regisztrált, és a FINTRAC kötelező AML/CFT megfelelési követelményei vonatkoznak rá. Az elszámolás USD-ben történik. A platform nem CASP, ezért a DAC8 követelményei nem vonatkoznak rá
A fejlődő régiók kis- és középvállalkozásai nehezen jutnak banki finanszírozáshoz, ezért hajlandók magasabb kamatot fizetni, mint az EU-s vagy amerikai vállalkozások
A hitel futamidejének vége előtt eladhatod a pozíciódat egy másik befektetőnek a másodlagos piacon. A Fastlendingnek nincs fix futamideje: a tőke és a felhalmozott hozam bármikor kivehető
A minimális befektetés 100 USD
Annak kockázatát, hogy a vállalkozás nem fizet, a fedezet értékváltozásának kockázatát, a korlátozott likviditás kockázatát, ha nincs vevő a másodlagos piacon, valamint az okosszerződéshez kapcsolódó technikai kockázatot
100 és 500 USD között KYC nélkül fektethetsz be. 500 USD felett teljes azonosítás szükséges: személyazonosító okmány és lakcímigazolás