
Kérdések, amelyeket tegyél fel, mielőtt pénzt kölcsönzöl egy P2P platformon
2025. október 9.4 perc olvasás
Az az elégedettség, amelyet P2P hitelezési befektetőként érzel, páratlan. Van-e jobb módja a pénzkeresésnek, mint mások álmait finanszírozni? Ám aranyláz idején sem gazdagodik meg mindenki. Túl sokakat csábítanak el a csillogó ígéretek. Nem szánnak időt arra, hogy megértsék, mibe vágnak bele. Csak későn döbbennek rá, hogy a pénzügyi platformba vetett vak bizalom soha nem stratégia. Valójában a P2P hitelezés a tájékozottak megfontolt lépése. Akik sikeresek, azok általában a jó kérdéseket teszik fel. Szeretnéd megtanulni, hogyan maradj a határvonal jó oldalán? Íme a legfontosabb kérdések, amelyeket fel kell tenned, mielőtt egyetlen centet is kölcsönadnál.
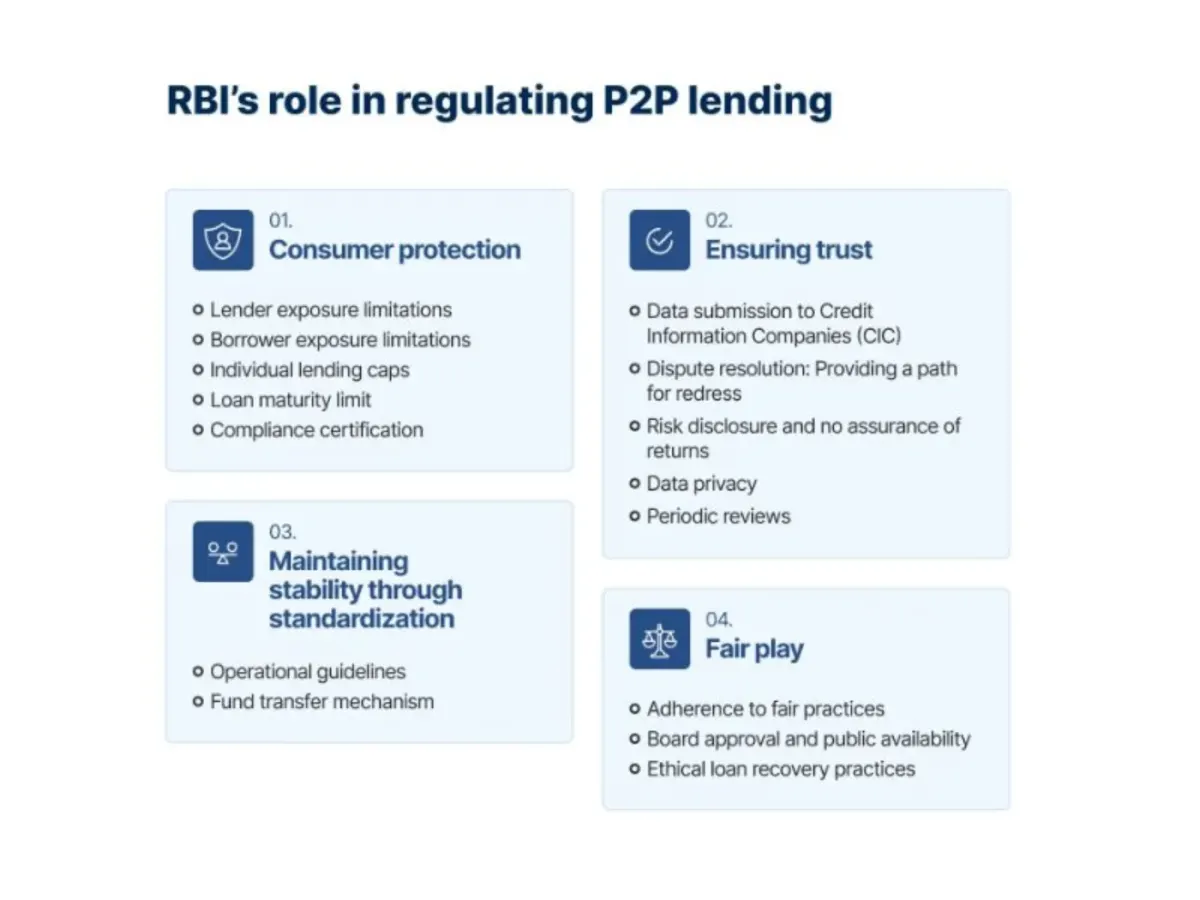
Betartja a szabályokat ez a platform?
Fék nélkül sosem vezetnél. Akkor miért fektetnél be egy olyan P2P platformon keresztül, amely nem rendelkezik engedéllyel, és nem áll felügyelet alatt?
Pénzügyi felügyelet nélkül semmi sem garantálja, hogy a platform betart bármilyen jogi vagy etikai normát. A pénzed rossz gazdálkodásnak lehet kitéve, és szabályozás hiányában gyakran alig van jogorvoslati lehetőség, ha valami rosszul sül el.
Ezért az első lépésed a platform szabályozási státuszának ellenőrzése legyen. Ne fektess be, ha a platform nem tud felmutatni ilyen igazolást. Sok régióban pénzügyi hatóságok vagy önszabályozó szervezetek feladata a P2P platformok felügyelete, hogy azok tisztességesen és átláthatóan működjenek. Svájcban például
A PolyReg Services GmbH tagja a legmagasabb szintű pénzügyi normákat tartja be, és rendszeres auditokon esik át. Ez a platform betartja a pénzmosás elleni (AML) és az adatvédelmi jogszabályokat. Mindezek a hitelesítések nyugalmat adnak, hogy olyan céggel van dolgod, amely az átláthatóságot és az elszámoltathatóságot helyezi előtérbe.
Hány hitel megy tönkre ezen a platformon?
A kockázatot a lehető legalacsonyabban szeretnéd tartani. Ezért meg kell tudnod a nemteljesítési arányt.
A magas nemteljesítési arány intő jel. Gyakran a hitelfelvevők gyenge szűrésére vagy instabil hitelezési környezetre utal. A várt hozamod gyorsan összezsugorodhat, sőt veszteségbe is fordulhat, ha túl sok hitelfelvevő nem teljesít.
Egy befektető 5000 EUR-t oszt el 10 hitel között egy 10%-os nemteljesítési arányú platformon. Ez azt jelenti, hogy egy hitelfelvevő valószínűleg nem fizet vissza, és akár 500 EUR-t is elveszíthetsz. Ez az összeg a többi hitelen szerzett kamat jelentős részét elviheti. Ezért olyan platformokon keresztül fektess be, amelyek szigorú átvilágítási eljárással és igazolt törlesztési múlttal rendelkeznek.
Az alacsonyabb nemteljesítési arány mellett magabiztosabb lehetsz abban, hogy megóvod a tőkédet, és egyenletes hozamot érsz el.
Ki jut át a platform szigorú kapuján?
Ez kézenfekvő, mégis a legtöbb befektető megfeledkezik róla. A platform szűrési folyamata határozza meg, mennyire jól képes kiszűrni a kockázatos jelentkezőket és megvédeni a befektetésedet.
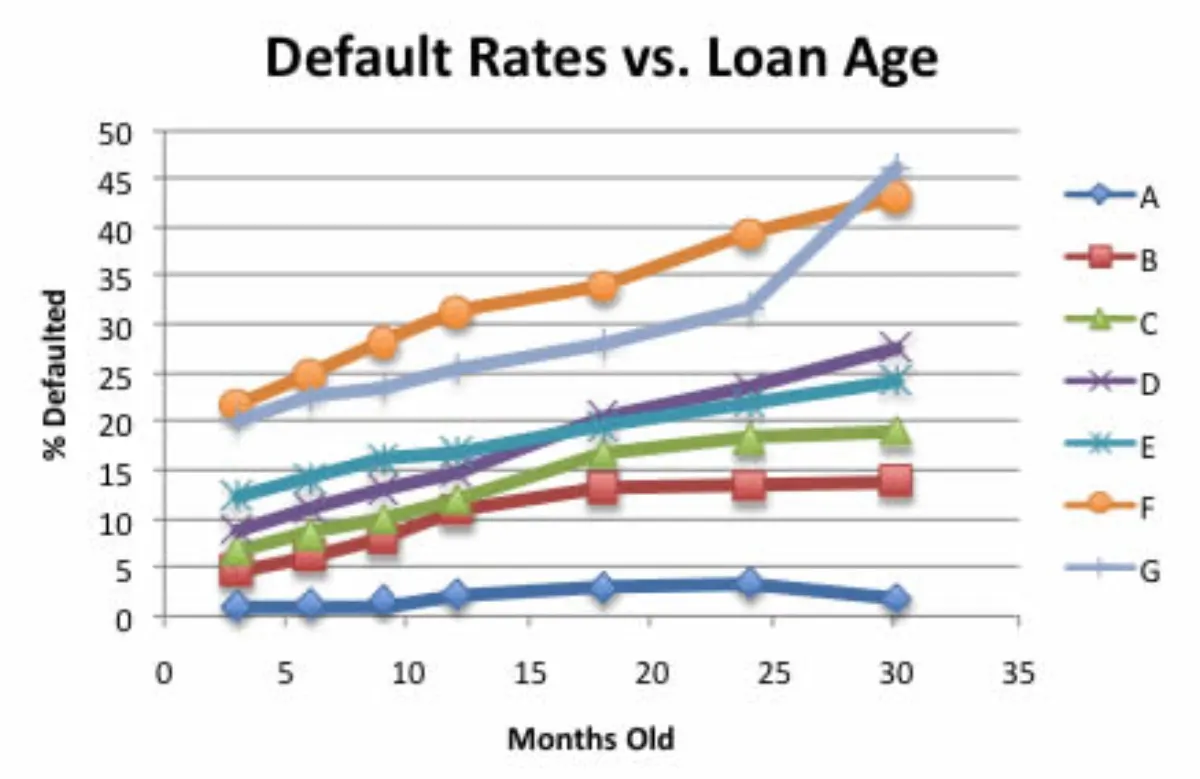
Nemteljesítési arányok a hitelek kora szerint
Egy megbízható platform a hiteltörténet és a jövedelemigazolás alapján értékeli a hitelfelvevőket. Egyesek még a munkahelyi stabilitást és a korábbi törlesztési magatartást is ellenőrzik. Ha nincs szigorú átvilágítási rendszer, jelentősen nő az esélye, hogy nemteljesítéssel szembesülsz.
Mindenképp ellenőrizd az átláthatóság szintjét. Egy megbízható platform hozzáférést ad a befektetőknek a hitelfelvevők profiljaihoz és a korábbi hitelek teljesítményén alapuló kockázati pontszámokhoz. Ezek az információk kiküszöbölik a vak találgatást. Látni fogod, kinek adsz kölcsön, és hogyan teljesítettek a hozzájuk hasonló hitelek.
Sok platform kockázati besorolások vagy hitelfelvevői kategóriák szerint rangsorolja a hitelek minőségét. Egy A besorolású hitelfelvevő minimális kockázat mellett évi 8% hozamot kínálhat, míg egy D besorolású akár 18%-ot is ígérhet, de sokkal nagyobb a nemteljesítés esélye. Tudnod kell egyensúlyt teremteni a lehetséges hozam és az elfogadható kockázat között.
Hogyan fordítja a platform papíron a kockázatot hozammá?
Mielőtt pénzt teszel egy P2P hitelezési platformba, meg kell értened, milyen hozamra számíthatsz. A tájékozott befektetők azt is kiderítik, hogyan számítják ki.
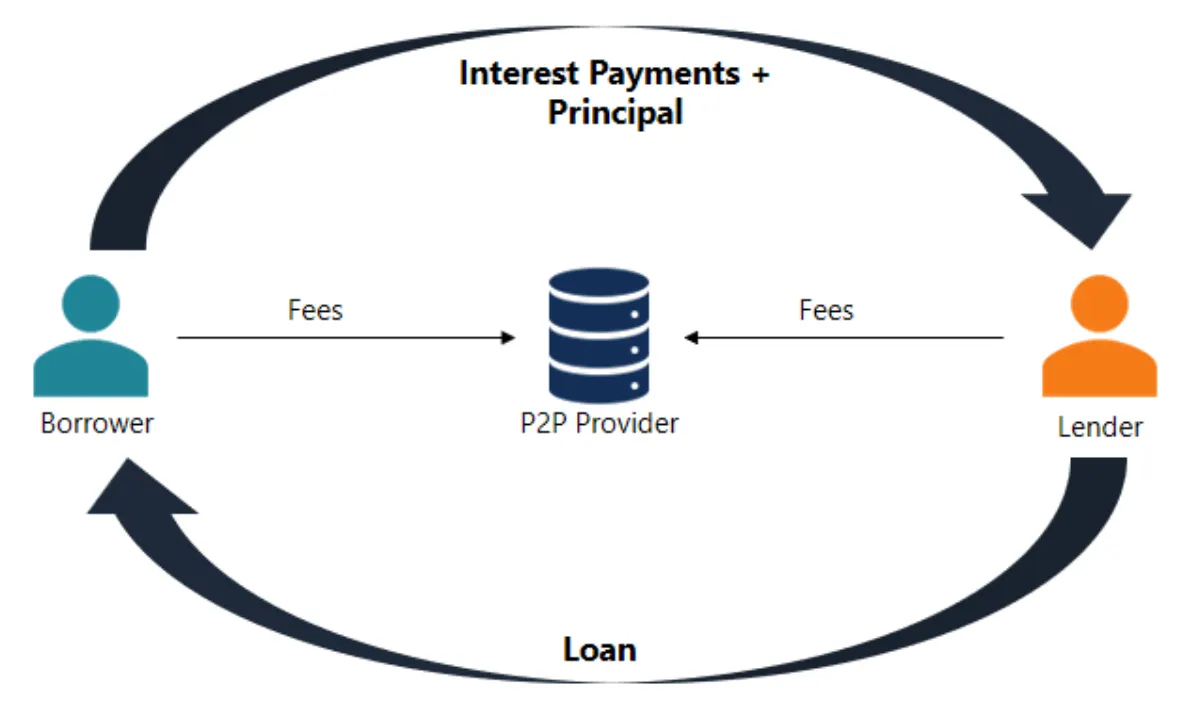
Így keresnek a hitelezők
Egyes közösségi hitelezési platformok fix kamatlábat kínálnak, mások becsléseket adnak meg, amelyek a hitelfelvevők teljesítményétől függően ingadozhatnak. A fix hozam jobban kiszámítható, és gyakran havonta fizetik. A befektetők egyenletes passzív jövedelemhez jutnak. Ha 1000 EUR-t fektetsz be egy évi 14%-os kamatot kínáló hitelbe, 12 hónap alatt nagyjából 140 EUR-t kereshetsz. Ráadásul már 30 napon belül megkapod az első kamatot.
Mi a B-terv, ha egy hitelfelvevő abbahagyja a fizetést?
Ez kézenfekvő kérdés, amelyet minden okos befektetőnek fel kell tennie, mielőtt belevág a P2P hitelezésbe. A legjobb platformok valódi behajtási rendszert működtetnek. Ez a fizetési felszólításoktól a jogi lépésekig vagy külső követeléskezelők bevonásáig terjedhet. Nem hagynak magadra.
Mindenképp kérdezd meg, van-e a hiteleknek beépített biztonsági hálója, például biztosítás vagy tartalékalap. A nyugalom is a hozam része. Ezért mindig olyan platformot válassz, amely átláthatóan kommunikálja a nemteljesítés esetén követett eljárását.
Elkülönítve tárolják a befektetésemet, vagy mindenki máséval együtt?
Erre a kérdésre adott válaszból kiderül, hogy a platform értékeli-e a befektetői bizalmat, és komolyan veszi-e a kockázatot. Az elkülönített számla lényegében azt jelenti, hogy a pénzedet a platform működési számláitól elkülönítve tartják. Így a befektetéseid védve vannak, ha a platform pénzügyi nehézségekbe kerül.
Azt is kérdezd meg, van-e a platformnak tartalék- vagy védelmi alapja. Egyes oldalak félretesznek egy pénzkeretet, hogy részben fedezzék a hitelezők veszteségeit, ha a hitelfelvevők nem teljesítenek. Ez a biztonsági háló tompítja az elmaradt törlesztések okozta ütést.
Mennyire tudom szétteríteni a kockázatomat?
Semmi sem árulkodik jobban a kezdőről, mint ha valaki minden pénzét egyetlen hitelbe teszi. Az okos befektetők több hitel között osztják el a pénzüket, hogy csökkentsék a kockázatot. Egyetlen hitelfelvevő botlása nem süllyesztheti el az egész hajót.
A legjobb P2P platformok automatikus diverzifikációs eszközökkel teszik ezt egyszerűvé. A 8lends még egy lépéssel tovább megy. Nemcsak sokféle lehetőséget kínál, hanem erre is épít. Számos iparágban fektethetsz be, és valódi európai kkv-kat támogathatsz.
Íme néhány projekt:
- Fogyasztási hitelek: A 8lends bulgáriai fogyasztásihitel-projektje rövid, 8 hónapos futamidőt és akár 21,5% hozamot kínál. Már csak 27 055 EUR hiányzik a finanszírozásából.
- Smart Italia: Ez a projekt 15,7% hozamot ígér. Emellett erős eszközfedezettel és 9/10-es hitelminősítéssel rendelkezik.
- Wine Way Phase II: Ez a szinte teljesen lejegyzett projekt 16 hónap alatt 14,7% hozamot kínál. A hitel–fedezet aránya (LTV) 56%, kockázati pontszáma 7/10.
- Wine Way Stage 4: A legtöbb befektető ezt a programot választotta 13,9%-os hozama és havi kifizetései miatt. Fedezetként borkészlet szolgál, hitelminősítése pedig hibátlan, 10/10.
- Green Energy: Ez az olaszországi projekt 15,7% hozamot (plusz 1% bónuszt) kínál 12 hónapos futamidőre. Eszközök fedezik, mögötte egy 9/10-es minősítésű vállalat áll, LTV-je 36%.
- eStock Projects: Az ausztriai eStock Projects 14,9% kamatot garantál 14 hónapos futamidővel és jelentős fedezettel. A befektetés mellett egy 8/10-es kockázati minősítés is bizalmat ad.
Valójában ki irányít?
A P2P hitelezési platformok mesterséges intelligenciát használnak a gyorsabb hiteljóváhagyáshoz és a valós idejű kockázatértékeléshez. Ez a technológia a befektetői élményt is gördülékenyebbé teszi. Sajnos az algoritmusok nem bírják a piaci turbulenciát. Ezért a technológián túl azt is meg kell vizsgálnod, ki kormányozza a platformot.
Van a vezetőségnek tapasztalata a kockázatelemzésben vagy a hitelezésben? Navigáltak már korábban volatilis piacokon? Azt is ellenőrizd, hogy a vezetés tudja-e, mikor kell felülbírálni az algoritmusokat és alkalmazkodni az új piaci realitásokhoz.
Van kézzelfogható érték, amelyből behajtható a pénz, ha a hitelfelvevő nem teljesít?
Miért ugranál ki ejtőernyő nélkül? Ha nincs fedezet, amely tompítaná a zuhanást, pusztán a bizalomra fogadsz. Ezért mielőtt bármely P2P platformon befektetnél, ellenőrizd, hogy a hiteleket fedezi-e valami valós érték.
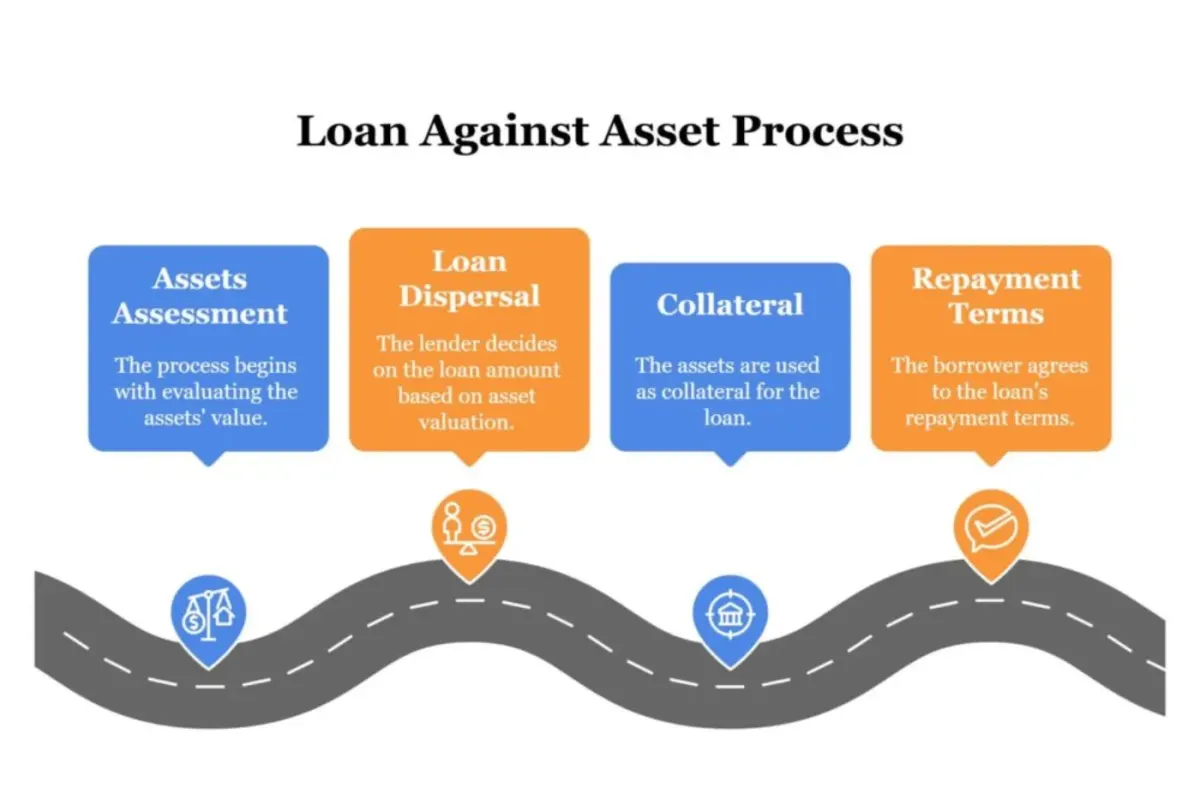
A fedezett hitelezés folyamata
A fedezett hiteleknél a fedezet biztonsági hálóként szolgál. Ha a hitelfelvevő nem teljesít, a platform lefoglalhatja és értékesítheti az eszközt, hogy behajtsa a pénzt. Ez az egyik legokosabb módja a kockázat csökkentésének és a pénzed védelmének. A fedezetlen hiteleknél nincs ilyen tartalék megoldás. Ha a hitelfelvevő eltűnik, eltűnhet vele a befektetésed is. Ezért a komoly befektetők gyakran azokat a platformokat részesítik előnyben, amelyek az eszközfedezetű hitelezést helyezik előtérbe.
Olyan platformot keresel, amely ugyanolyan körültekintéssel és átláthatósággal bánik a pénzeddel, mint te magad? A 8lends magas hozamú, jutalékmentes, fedezett befektetési lehetőségeket kínál, amelyeket valódi szakértők világítanak át – nem csak algoritmusok.
Olvasd el ezt is



Kérdésed van?
Összes kérdésA platformot a CertiK és a Cyberscope auditálta, és minden tranzakció nyilvánosan látható a Base blokkláncon. A platform mögött két, egyértelmű felelősségi körrel rendelkező cég áll: a CLEARCHAIN CORP üzemelteti a platformot, és Money Services Businessként regisztrált a FINTRAC-nál (Kanada), a Maclear AG pedig az átvilágítást végzi és a fedezetet felügyeli. A platform tehát szabályozott, átlátható és elszámoltatható
Ha a projekthez BuyBack tartozik, a partner 60 vagy több nap késés után megvásárolja a hitelt, és visszafizeti a tőke 100%-át. BuyBack nélkül a Maclear AG elindítja a fedezet értékesítését, és a bevételt arányosan szétosztja a befektetők között. Az indulás óta nem volt nemteljesítés
A platformot a CLEARCHAIN CORP üzemelteti, amely Kanadában Money Services Businessként (MSB) regisztrált, és a FINTRAC kötelező AML/CFT megfelelési követelményei vonatkoznak rá. Az elszámolás USD-ben történik. A platform nem CASP, ezért a DAC8 követelményei nem vonatkoznak rá
A fejlődő régiók kis- és középvállalkozásai nehezen jutnak banki finanszírozáshoz, ezért hajlandók magasabb kamatot fizetni, mint az EU-s vagy amerikai vállalkozások
A hitel futamidejének vége előtt eladhatod a pozíciódat egy másik befektetőnek a másodlagos piacon. A Fastlendingnek nincs fix futamideje: a tőke és a felhalmozott hozam bármikor kivehető
A minimális befektetés 100 USD
Annak kockázatát, hogy a vállalkozás nem fizet, a fedezet értékváltozásának kockázatát, a korlátozott likviditás kockázatát, ha nincs vevő a másodlagos piacon, valamint az okosszerződéshez kapcsolódó technikai kockázatot
100 és 500 USD között KYC nélkül fektethetsz be. 500 USD felett teljes azonosítás szükséges: személyazonosító okmány és lakcímigazolás