
A hitelbesorolások értelmezése a P2P hitelezésben: mit jelentenek a hozamra és a kockázatra nézve
2025. október 7.5 perc olvasás
A hitelbesorolások (loan grades, LG) a peer-to-peer (P2P) hitelezés megkerülhetetlen, alapvető elemei, egyszerűen azért, mert megkönnyítik az adós hitelkockázatának értékelését. A jellemzően egy skálán (A-tól G-ig vagy számszerű pontszámmal) kiosztott besorolások a bonyolult pénzügyi adatokat könnyen befogadható formába öntik. Ez az ismeretterjesztő cikk közérthetővé teszi a P2P értékeléseket, hogy mindent tudj, amire egy érintettnek szüksége lehet. Olyan tippeket is bemutatunk, amelyek segítenek a befektetőknek megalapozott befektetési döntéseket hozni.
Mik azok a hitelbesorolások a P2P hitelezésben?
A hitelbesorolások olyan kockázati pontszámok, amelyeket a P2P hitelezési oldalak arra adnak és használnak, hogy besorolják az adósok hitelprofilját. A legtöbb ilyen platform saját fejlesztésű algoritmusokkal ad hitelminősítést az egyes hitelkérelmeknek, különféle szempontok alapján, például:
- hiteltörténet
- jövedelemszint a kérelem benyújtásakor
- adósság–jövedelem arány
- alternatív adatok, például foglalkoztatás és végzettség.
A jó besorolás (pl. „A” vagy „1”) általában hitelképes adóst jelez, kedvező pénzügyi helyzettel és minimális nemteljesítési kockázattal. Az alacsonyabb besorolások (pl. „F” vagy „G”) nagyobb kockázatot jelezhetnek, például gyengébb hitelpontszám, instabil jövedelem vagy jelentős adósságteher miatt. A hitelbesorolások egy pillantással átlátható, rendkívül értékes kockázati összefoglalót adnak az érintetteknek, ami segít a portfólió kiegyensúlyozásában és a jövőbeli nyereség becslésében.
Az elmúlt néhány évben a besorolási mechanizmus a hagyományos hitelpontozási módszerektől a gépi tanulást és nem hagyományos adatforrásokat alkalmazó, kifinomult technikák felé fejlődött.
A kifinomult algoritmusok gyakran túllépnek a korábbi teljesítményadatokon. A hitelfelvevő legfrissebb viselkedését is beépítik. Ez a hosszabb távú megközelítés lehetővé teszi, hogy az értékeléseket gyakran frissítsék, mindig az adott adós legújabb pénzügyi helyzete alapján.
A közösségi hitelezési (crowdlending) platformok – például a 8lends – a hitelbesorolásokat egyértelmű, besorolásonkénti kockázat/hozam háttérinformációval és portfóliószűrőkkel mutatják be, így segítenek a befektetőknek összehasonlítani az ajánlatokat, és a kockázattűrésüknek megfelelő allokációt kialakítani – anélkül, hogy a cikk termékreklámmá válna.
A fogaskerekek, amelyek meghatározzák a hitelbesorolásokat a P2P közösségi finanszírozásban
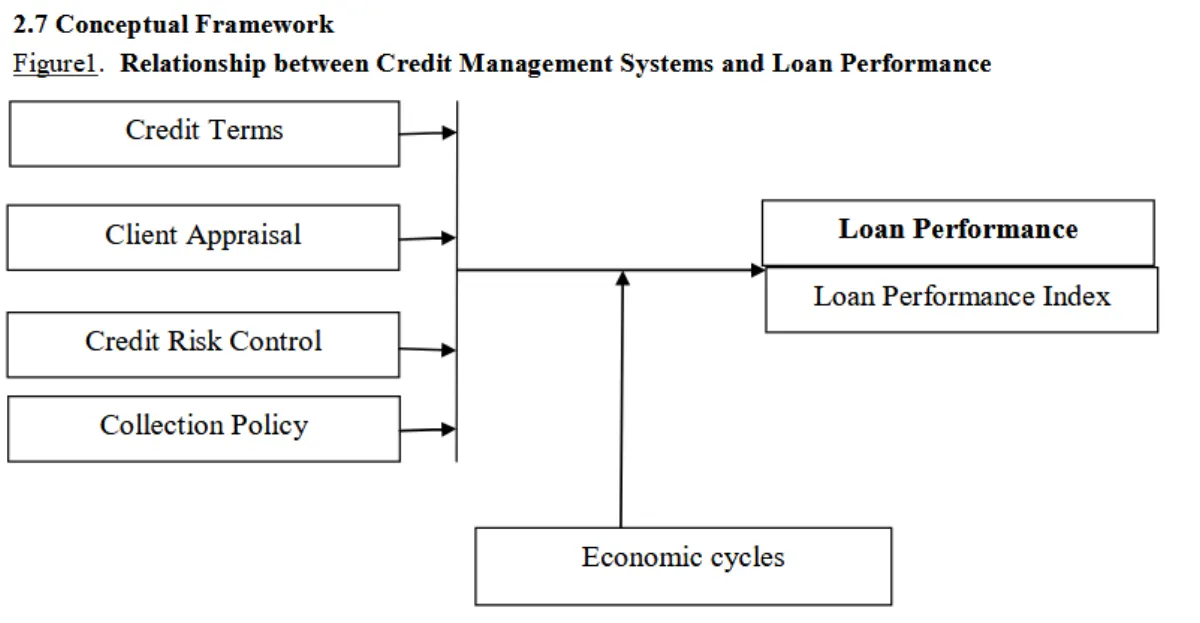
Minden értékelés mögött alapos vizsgálati folyamat áll, amely ötvözi az automatizált adatelemzést és az emberi mérlegelést. A legtöbb ilyen oldal pénzügyi mutatók hatalmas adathalmazai alapján osztja ki a hitelbesorolásokat.
Bár sok platform nem hozza nyilvánosságra az összes mutatót, amellyel a hiteleket értékeli, íme egy rövid áttekintés néhány olyan adatpontról, amelyet a közösségi hitelezési platformok jellemzően a hitelbesorolás meghatározásához és kiosztásához használnak:
- Hitelpontszám és hiteltörténet: a korábbi fizetési magatartás, a hitelkeret-kihasználtság és a korábbi nemteljesítések kulcsfontosságúak az első értékelésnél.
- Jövedelmi és munkahelyi mutatók: a rendszeres jövedelem és a hosszú távú foglalkoztatás valószínűleg jobb besorolást eredményez, mert kiválóan jelzik, hogy az adós képes lesz visszafizetni a kapott hitelt.
- Adósság–jövedelem arány: az adósságkötelezettségek és a rendelkezésre álló jövedelem összevetése segít a P2P hitelezési platformoknak számszerűsíteni az adós általános pénzügyi állapotát és kockázati kitettségét.
- Alternatív adatok: egyes platformok a hitelbesorolási modelljeiket nem hagyományos adatokkal is javítják, amelyek olyan sokféle forrásból származnak, mint a közösségimédia-viselkedés, a digitális fizetési előzmények, sőt akár a térbeli mintázatok is.
Ezek a platformok ezeket és más jeleket gépi tanulási modellekbe táplálják, amelyek rekordidő alatt képesek átfésülni a nagy adathalmazokat és tanulni belőlük. Kutatások és iparági tesztek például megerősítették, hogy a LightGBM-hez hasonló módszerekkel és jellemzőkiválasztási technikákkal fejlesztett modellek rendkívül pontosan képesek előre jelezni a nemteljesítést.
Az ilyen modellek folyamatosan frissítik előrejelzéseiket, ahogy egyre több adat válik elérhetővé a hitelfelvevők teljesítéséről. Ez a valós idejű adatcsere dinamikus besorolási rendszereket eredményez, amelyek a változó gazdasági környezetről és az adósok változó profiljáról szóló adatokból tanulva fejlődnek.
A hitelbírálók általában egy második ellenőrzést is elvégeznek, hogy feltárják azokat az árnyalatokat, amelyek az automatizált eszközök figyelmét elkerülhetik. Az emberi tényező kontextusba helyezi a kiugró eseményeket – például egy átmeneti munkahelyvesztést vagy egyetlen pénzügyi visszaesést –, hogy ezek ne torzítsák akaratlanul az adatokat. A mennyiségi és minőségi elemzés kombinációja az, ami a hitelbesorolást a hitel teljes futamideje alatt pontossá és naprakésszé teszi.
A kockázat és a hozam egyensúlyba hozása P2P hitelbesorolásokkal
A P2P hitelezés lényegében a kockázat és a hozam közötti mérlegelés. A hitelbesorolások világossá teszik a kockázat és a hozam viszonyát. Íme egy egyszerű módja annak, hogy megértsd a besorolásokat és az egyes besorolásokkal járó kockázat–hozam kompromisszumokat:
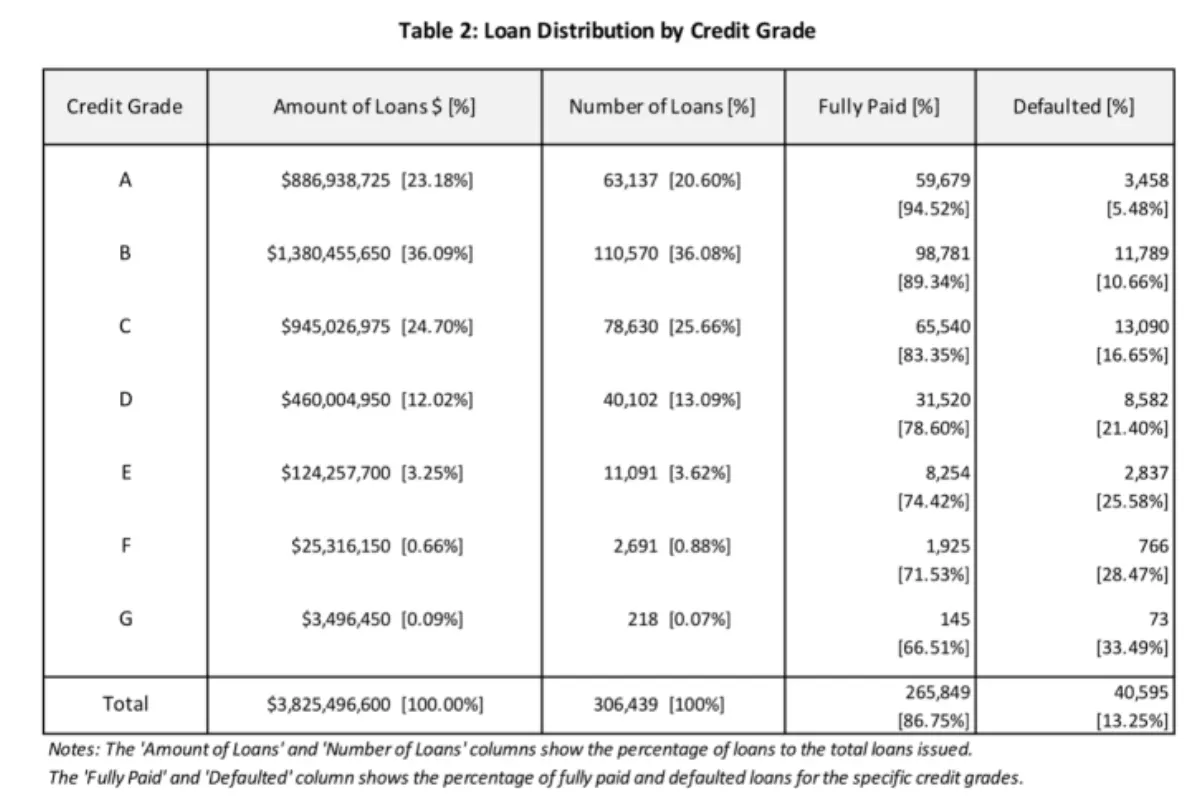
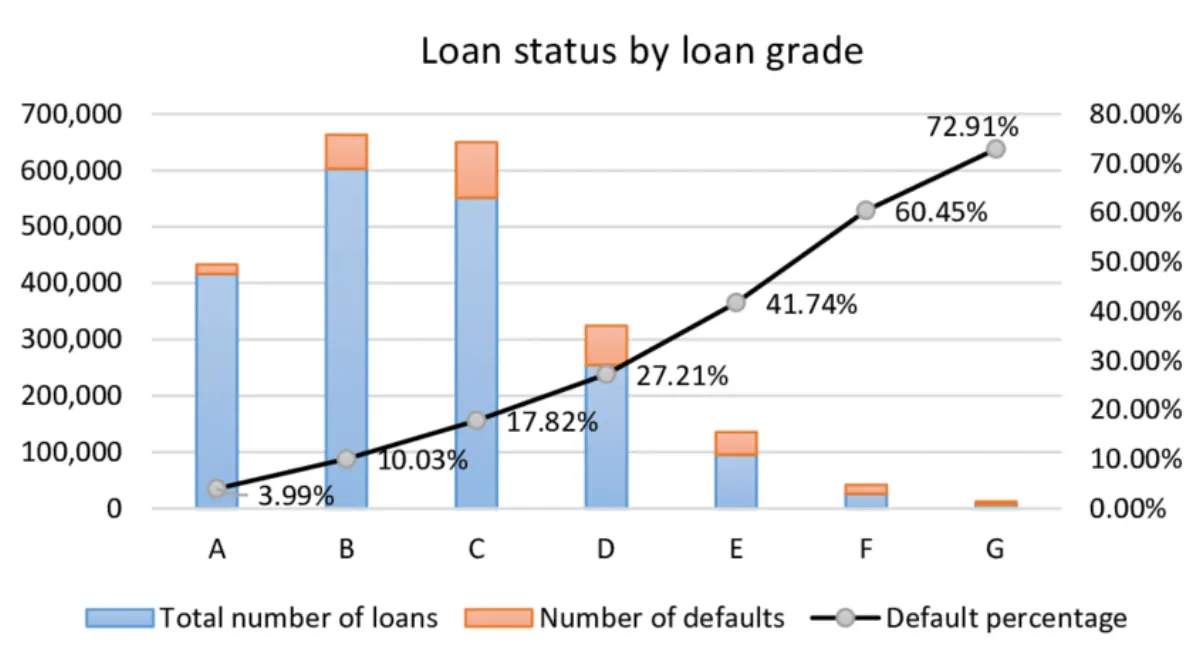
- Jobb besorolás = kevesebb nemteljesítés, kisebb hozam: a jó besorolású hitelek („A” vagy „1”) nemteljesítési aránya alacsonyabb, jellemzően 3% alatti. Mivel az ebbe a kategóriába tartozó hitelfelvevők kiválóan hitelképesek, a kínált kamatláb viszonylag alacsony. Az ilyen hitelekbe fektetők stabilabb és biztonságosabb hozamra számíthatnak, cserébe viszont az alacsonyabb kockázati prémium miatt kisebb a hozam.
- Gyengébb besorolás = nagyobb kockázat, magasabb hozam: a skála másik végén az alacsonyabb besorolású (pl. „F” vagy „G”) hitelek állnak, amelyeknél gyakoribb a nemteljesítés. Az ilyen hitelek nemteljesítési aránya történetileg elérheti a 10%-ot vagy többet is. A nagyobb kockázatért cserébe ezek a hitelek jellemzően jóval magasabb kamatot és szép nyereséget hoznak, ha az adós teljes egészében visszafizeti a hitelt. Bár a magasabb hozam rendkívül csábító lehet, az ár a nagyobb veszteséglehetőség, ha az adós nem teljesít.
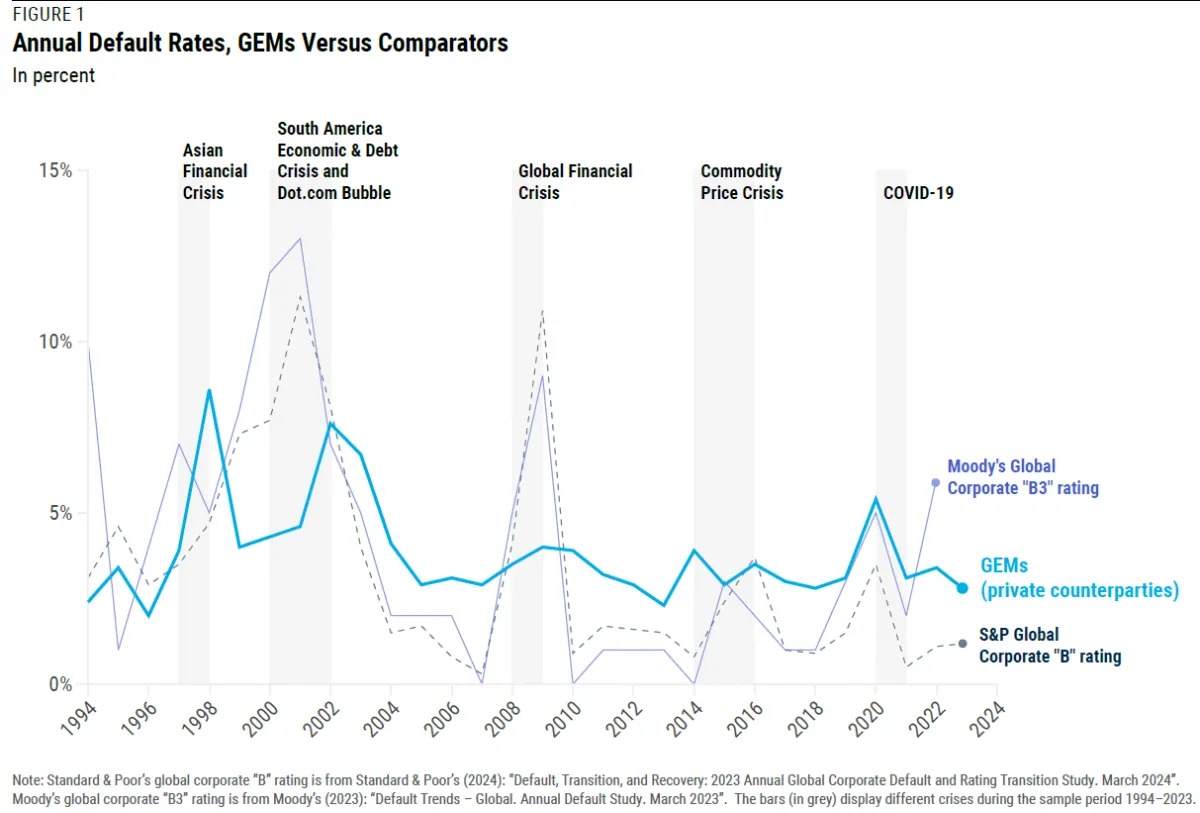
A hitelbesorolások nemteljesítést előrejelző képessége egyre bővülő bizonyítékokon alapul, amelyek következetesen kimutatták az összefüggést az alacsonyabb besorolás és a gyakoribb nemteljesítés között.
Az érintetteknek ismerniük kell ezt a skálát, mert elengedhetetlen egy olyan diverzifikált portfólió felépítéséhez, amely megfelel egy jól átgondolt kockázattűrésnek. A befektetések különböző besorolások közötti diverzifikálása egy másik kiváló módja annak, hogy mérsékeld a nemteljesítések hatását, miközben maximalizálod a teljes hozampotenciált.
A hitelbesorolások előnyei és korlátai
Mint a legtöbb dolognak, a hitelpontozásnak is megvannak a maga előnyei és hátrányai.
Előnyök
A hitelpontozás leegyszerűsíti a kockázatértékelés összetett feladatát, mivel a sokféle pénzügyi adatot egyetlen egyszerű, közérthető mérőszámba sűríti. Ezek a besorolások felbecsülhetetlen értékűek azoknak a magánbefektetőknek, akiknek nincs idejük vagy szakértelmük egy adós profiljának minden részletét megvizsgálni. A hitelbesorolás révén az érintettek befektetési céljaik alapján a kockázat- és hozamvágyukhoz igazíthatják portfóliójukat.
Korlátok
Bár informatív hasznukat senki sem becsülheti alá, a besorolás csak pillanatkép, nem a teljes kép!
Mivel a hitelbesorolási modellek saját fejlesztésűek, és minden platform szabadon használhat egyedi modelleket és adathalmazokat, a besorolás platformonként eltérhet. Egy P2P hitelezési platform „A” besorolása például különbözhet egy versenytárs platform „A” besorolásától.
Mivel a hitelbesorolás korábbi pénzügyi adatokra és algoritmikus előrejelzésekre is támaszkodik, előfordulhat, hogy az értékelés nem tükrözi a hirtelen piaci változásokat vagy a váratlan személyes pénzügyi megrázkódtatásokat. Ezért a befektetők ne kizárólag a besorolásra hagyatkozzanak. Inkább tekintsék alapnak, amelyet saját átvilágítással (due diligence) egészíthetnek ki.
A hitelbesorolások használata a gyakorlatban a P2P hitelezésben
Nézzünk néhány fontos módot arra, hogyan használhatod a hitelbesorolásokat egy tudatos P2P hitelezési stratégia részeként:
- Diverzifikáció hitelbesorolások szerint: ahelyett, hogy mindent a legjobb minősítésű hitelekbe fektetnél, oszd el a portfóliódat különböző besorolások között, hogy kiegyensúlyozott hozamprofilt érj el. A stabil, alacsonyabb kockázatú hitelek stabilitást adhatnak, míg ha a tőkéd egy részét megfontoltan kockázatosabb hitelekbe fekteted, az növelheti a portfólió teljes hozamát.
- Rendszeres portfólió-újrasúlyozás és -felülvizsgálat: mivel a legtöbb P2P közösségi finanszírozási platform időről időre frissíti a hitelbesorolásokat a hitelfelvevő változó pénzügyi helyzetéhez igazítva, a portfólió felülvizsgálata megkerülhetetlen. Ha a befektetéseidet a besorolások változásai szerint újrasúlyozod, és a portfóliót a kockázattűrésedhez igazítod, mérsékelheted a kockázatokat és a veszteségeket.
- A hitelbesorolások kiegészítése további kutatással: bár a hitelbesorolás jó kiindulópont, érdemes a besoroláson túl is nézni. A részletes hiteljelentések, a hitelfelvevői számlák, sőt a tágabb makrogazdasági trendek figyelembevétele az átlagosnál alaposabb módja annak, hogy megítéld a kiosztott hitelbesorolás pontosságát. A további kutatás jelentheti az ágazati hírek követését, a platform teljesítményének hosszabb távú értékelését, valamint minőségi mutatók használatát a hitelfelvevői hangulat számszerűsítésére.
- Kifinomult eszközök és elemzések kihasználása: egyes külső kutatócégek és platformok olyan elemző irányítópultokat kínálnak, amelyek a hitelbesorolásokat portfólió szintű kockázati mutatókkal vetik össze, például a becsült nemteljesítési valószínűséggel, a nemteljesítéskori veszteségaránnyal (Loss Given Default, LGD) és a megtérülési rátával. Ezek az eszközök jobb képet adhatnak a teljes portfólió kockázat–hozam profiljáról.
Összegzés
Az értékelések értékes eszközt jelentenek a P2P hitelezésben, mert létfontosságú és jól használható pillanatképet adnak a befektetőknek a nyereségről és a kockázatról. Ha érted, hogyan adják ezeket az értékeléseket a hitelezési platformok – a jól bevált hitelmutatóktól a legmodernebb gépi tanulásig –, könnyebben építhetsz fenntarthatóan nyereséges befektetési portfóliót.
Kapcsolódó tartalmak a 8lends-en
Az olyan platformok, mint a 8lends, már a gyakorlatban alkalmazzák ezeket az elveket – valós idejű besorolási modelleket, átlátható hitelfelvevői adatokat és olyan eszközöket kínálnak, amelyek segítenek a befektetőknek okosan diverzifikálni a különböző kockázati szintek között. Akár most hitelezel először, akár egy tapasztalt portfóliót finomítasz, a besorolásokat figyelembe vevő eszközök mindent megváltoztatnak.
Olvasd el ezt is



Kérdésed van?
Összes kérdésA platformot a CertiK és a Cyberscope auditálta, és minden tranzakció nyilvánosan látható a Base blokkláncon. A platform mögött két, egyértelmű felelősségi körrel rendelkező cég áll: a CLEARCHAIN CORP üzemelteti a platformot, és Money Services Businessként regisztrált a FINTRAC-nál (Kanada), a Maclear AG pedig az átvilágítást végzi és a fedezetet felügyeli. A platform tehát szabályozott, átlátható és elszámoltatható
Ha a projekthez BuyBack tartozik, a partner 60 vagy több nap késés után megvásárolja a hitelt, és visszafizeti a tőke 100%-át. BuyBack nélkül a Maclear AG elindítja a fedezet értékesítését, és a bevételt arányosan szétosztja a befektetők között. Az indulás óta nem volt nemteljesítés
A platformot a CLEARCHAIN CORP üzemelteti, amely Kanadában Money Services Businessként (MSB) regisztrált, és a FINTRAC kötelező AML/CFT megfelelési követelményei vonatkoznak rá. Az elszámolás USD-ben történik. A platform nem CASP, ezért a DAC8 követelményei nem vonatkoznak rá
A fejlődő régiók kis- és középvállalkozásai nehezen jutnak banki finanszírozáshoz, ezért hajlandók magasabb kamatot fizetni, mint az EU-s vagy amerikai vállalkozások
A hitel futamidejének vége előtt eladhatod a pozíciódat egy másik befektetőnek a másodlagos piacon. A Fastlendingnek nincs fix futamideje: a tőke és a felhalmozott hozam bármikor kivehető
A minimális befektetés 100 USD
Annak kockázatát, hogy a vállalkozás nem fizet, a fedezet értékváltozásának kockázatát, a korlátozott likviditás kockázatát, ha nincs vevő a másodlagos piacon, valamint az okosszerződéshez kapcsolódó technikai kockázatot
100 és 500 USD között KYC nélkül fektethetsz be. 500 USD felett teljes azonosítás szükséges: személyazonosító okmány és lakcímigazolás