
Gyakori tévhitek a P2P hitelezés kockázatairól
2025. szeptember 2.3 perc olvasás
A peer-to-peer (P2P) hitelezés lehetővé teszi, hogy az emberek online platformokon keresztül, bankok kihagyásával adjanak kölcsön másoknak. A hitelezőknek magasabb kamatot, a hitelfelvevőknek könnyebben elérhető hitelt kínál. Bármilyen egyszerűnek és hasznosnak tűnik is, olyan kockázatai is vannak, amelyekre az emberek nem gondolnak. Ebben a cikkben több forrás meglátásaira támaszkodva tisztázzuk a P2P hitelezés kockázataival kapcsolatos gyakori félreértéseket, hogy átfogó képet kapj.
Mi a P2P hitelezés?
A peer-to-peer hitelezés a bankok új alternatívájaként indult, hogy a hitelezők többet kereshessenek, a hitelfelvevők pedig gyorsabban jussanak pénzhez. A kockázatok azonban gyakran figyelmen kívül maradnak. A hitelfelvevők nem teljesíthetnek, a platformok pedig csődbe is mehetnek. A P2P hitelezés a közösségi finanszírozásból (crowdfunding) nőtt ki, és a fintech fellendülésével gyorsan terjedt, rengeteg új felhasználót vonzva. A veszélyeiről alkotott elképzelések egy része azonban téves, és ez költséges döntésekhez vezethet.
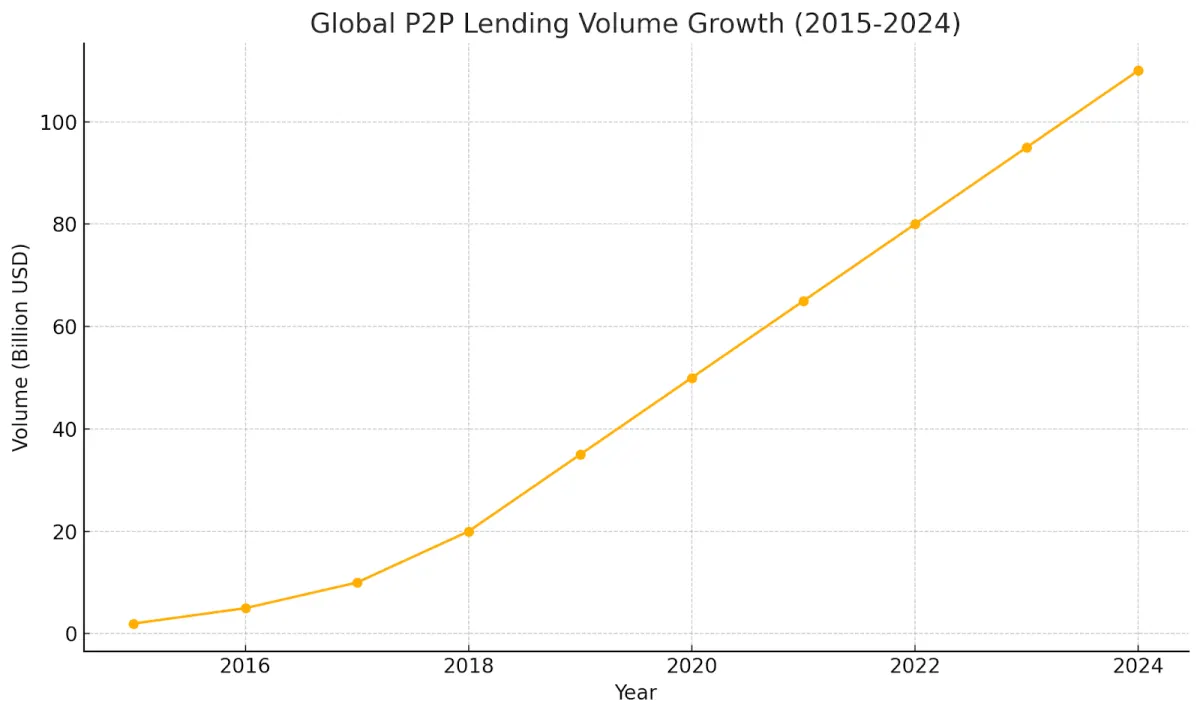
A legnagyobb problémát mégis azok a mítoszok jelentik, amelyek a P2P hitelezés népszerűségével együtt terjedtek el. Nézzünk meg nyolcat ezek közül, friss adatokkal és szakértői meglátásokkal alátámasztva.
Tévhitek és valóság részletesen
Sok befektető teljesen megbízik a peer-to-peer hitelezésről szóló általános állításokban anélkül, hogy elolvasná az apró betűs részt. Ha beleássuk magunkat a valós szabályokba, eszközökbe és biztosítékokba, tisztábban látjuk, mi vár ránk. Egyes történetek szerint a P2P hitelezés a teljes szabályozatlanság terepe. Mások biztonságosabbnak tüntetik fel, mint amilyen valójában.
Átvágjuk magunkat a felhajtáson, és bemutatjuk azokat a kereteket és gyakorlatokat, amelyek a valós eredményeket alakítják. Ez a közelebbi vizsgálat megmutatja, hogyan működik együtt a szabályozás, a hitelellenőrzés, a nemteljesítések kezelése és a piaci változások, hogy a döntéseid szilárd alapokon nyugodjanak. Ezzel tisztázva jöhet az első nagy mítosz.
1. tévhit: a P2P hitelezés szabályozatlan és nem biztonságos
Mítosz: sok befektető úgy gondolja, hogy a P2P hitelezés szabályok nélkül működik, mint a vadnyugat, és nagyon kockázatos.
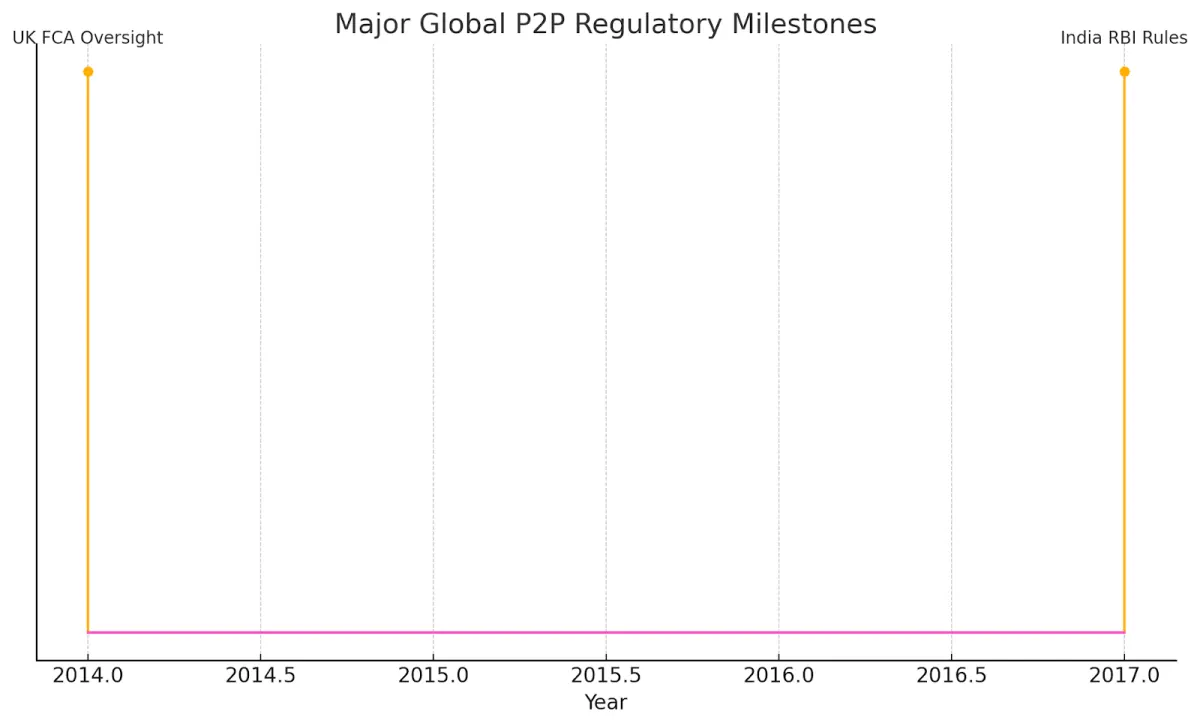
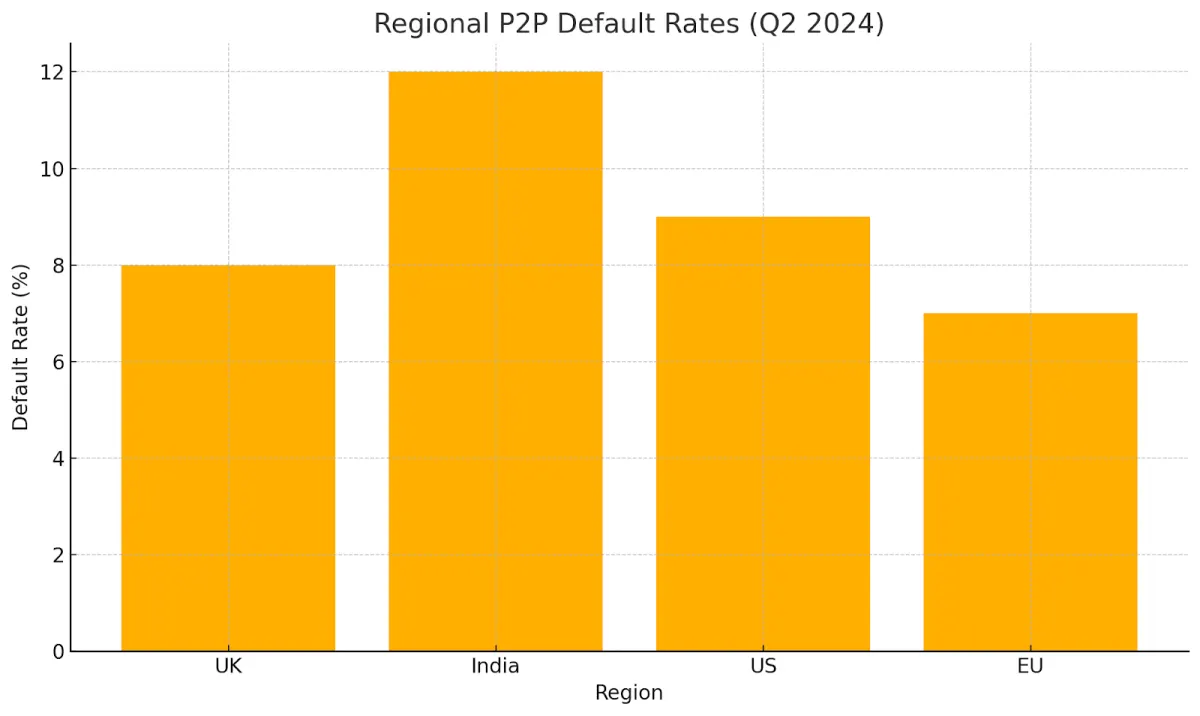
Valóság: a P2P hitelezésre sok helyen szabályok vonatkoznak. Az Egyesült Királyságban a Financial Conduct Authority (FCA) 2014 óta felügyeli, hogy a platformok egyértelmű normákat kövessenek és védjék a felhasználókat. Indiában a Reserve Bank of India (RBI) 2017-ben vezetett be szabályokat, amelyek egyértelmű tájékoztatást, letéti (escrow) számlákat és kockázati figyelmeztetéseket írnak elő. A szabályok csökkentenek bizonyos kockázatokat, de nemteljesítések és platformcsődök továbbra is előfordulnak, ezért a befektetőknek éberen kell maradniuk.
2. tévhit: a P2P platformokon minden hitelfelvevő magas kockázatú
Mítosz: az emberek azt feltételezik, hogy a P2P csak azokat a hitelfelvevőket szolgálja ki, akiket a bankok elutasítanak.
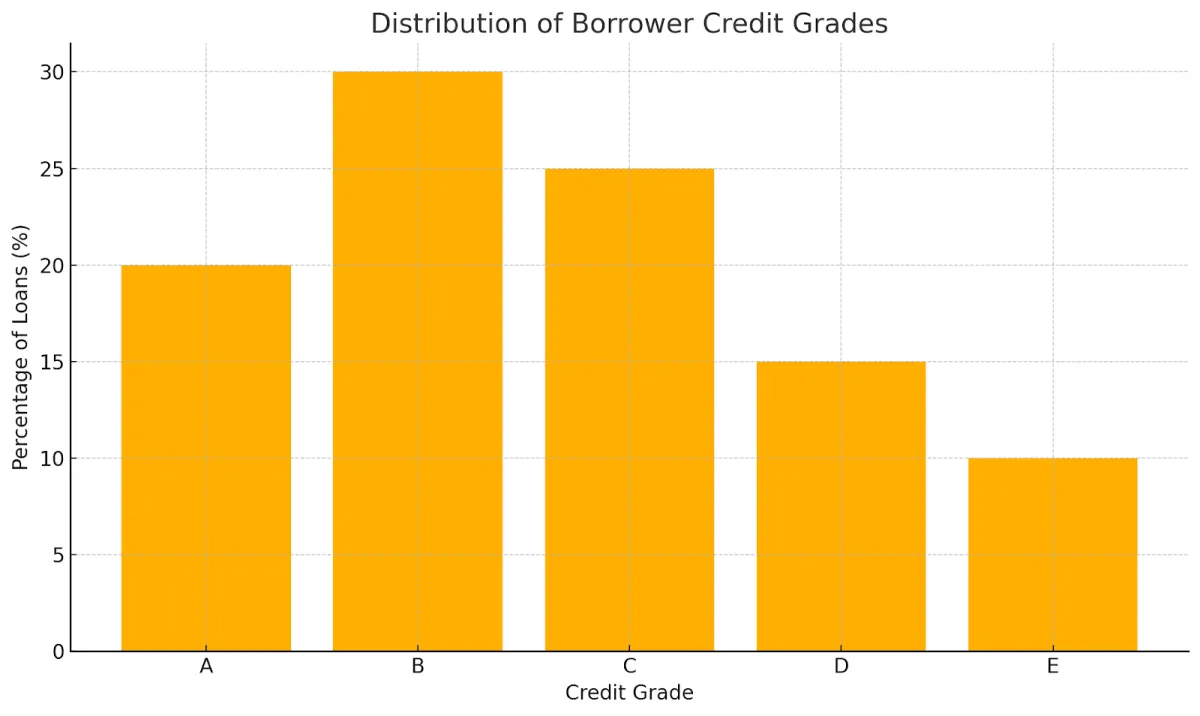
Valóság: a platformok eszközöket és adatokat használnak a hitelképesség ellenőrzésére. Ott van például a 8lends, amely részletes statisztikákat mutat a hitelfelvevőkről – így a hitelezők maguk ítélhetik meg a kockázatot. Svájcban a szabályok arra kötelezik a platformokat, hogy a hitelezőket különböző hitelminősítésű – a legjobbtól az alacsonyabb pontszámúig terjedő – hitelekkel párosítsák. A befektetők pontszám alapján választanak hiteleket, ami cáfolja azt a benyomást, hogy minden hitelfelvevő kockázatos.
3. tévhit: a P2P hitelezési platformok garantálják a hiteleket
Mítosz: egyesek azt hiszik, hogy a platformok úgy biztosítják a hiteleket, ahogy a bankok a betéteket.
Valóság: a legtöbb P2P oldal csak összeköti a hitelezőket és a hitelfelvevőket. Ha egy hitelfelvevő nem tud fizetni, a teljes hitelkockázatot a hitelezők viselik. Az Investopedia arra figyelmeztet, hogy a hitelezőknek számolniuk kell a nemteljesítésekkel. Indiában az RBI szabályai megtiltják a platformoknak, hogy törlesztési támogatást ígérjenek. Néhány platform „céltartalék-alapot” (provision fund) kínál, ezek azonban eltérő terjedelműek, és nem garantálják a teljes visszafizetést.
4. tévhit: a diverzifikáció minden kockázatot kiküszöböl a P2P hitelezésben
Mítosz: ha sok hitel között osztod szét a pénzed, minden kockázat megszűnik.
Valóság: ha sok hitelbe fektetsz, kisebb a veszteség, ha egy hitel bedől, de ez nem szünteti meg a többi kockázatot. A szakértők olyan kockázatokra hívják fel a figyelmet, mint az egyetlen platformra eső túlzott kitettség vagy a széles körű piaci visszaesés. Egy tanulmány kimutatta, hogy ha túl sokat adsz kölcsön egyetlen hitelfelvevőnek, az továbbra is növeli a nemteljesítés valószínűségét. A diverzifikáció segít, de nem nyújt teljes védelmet.
5. tévhit: a P2P hitelezés olyan biztonságos, mint a banki betét
Mítosz: egyesek a P2P biztonságát a banki megtakarítási számlákéhoz hasonlítják.
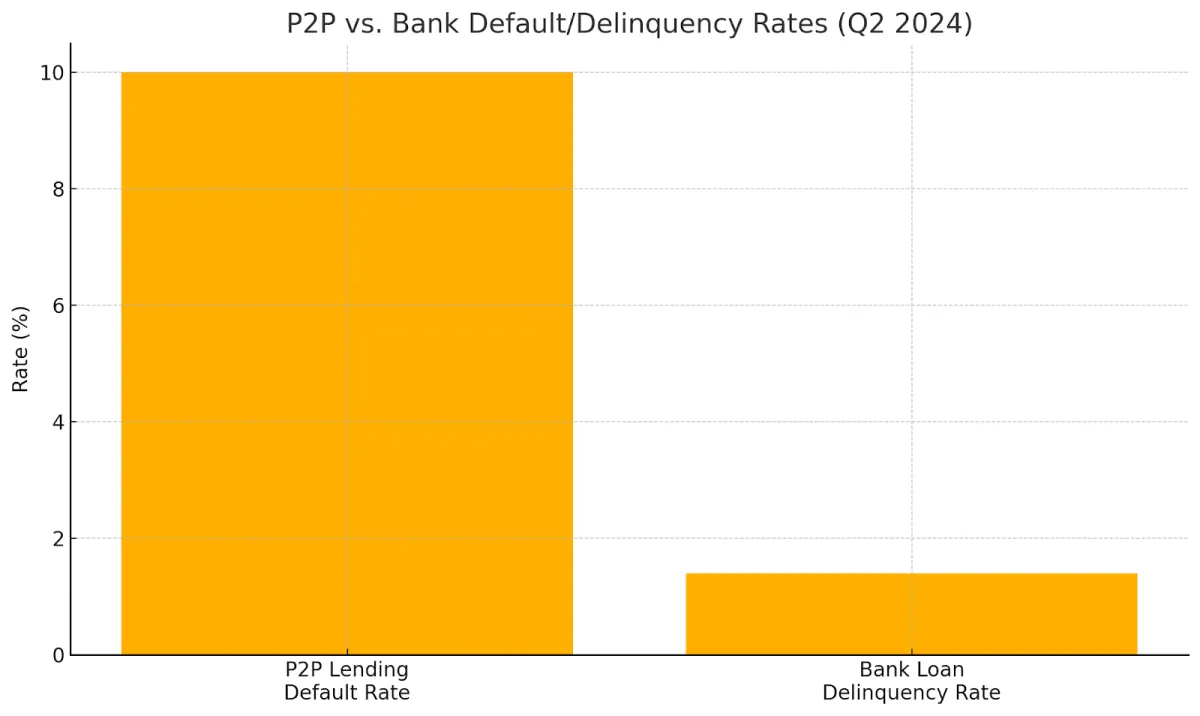
Valóság: a banki betétekre gyakran állami betétbiztosítás vonatkozik, a P2P hitelekre viszont nem. Az egyéni befektetők viselik a teljes kockázatot. A P2P nemteljesítési ráták meghaladhatják a 10 százalékot, míg a banki késedelmi ráta 2024 második negyedévében 1,4 százalék körül alakult. A magasabb hozam magasabb kockázatot tükröz, így a P2P egészen más, mint egy megtakarítási számla.
6. tévhit: a P2P hitelezésben lehetetlen felmérni a kockázatot
Mítosz: sokan azt feltételezik, hogy a kockázatelemzés túl bonyolult, vagy hiányoznak hozzá az adatok.
Valóság: a platformok rengeteg eszközt biztosítanak: hitelpontszámokat, hitelbesorolásokat és korábbi teljesítményt bemutató grafikonokat. Külső szolgáltatások, például az Orchard és a dv01 további kockázatelemzési rétegeket adnak hozzá. A befektetők ezek alapján választják ki a saját kockázattűrésüknek megfelelő hiteleket.
7. tévhit: a P2P hitelezési befektetések rendkívül likvidek
Mítosz: a befektetők gyakran azt gondolják, hogy bármikor kivehetik a pénzüket.
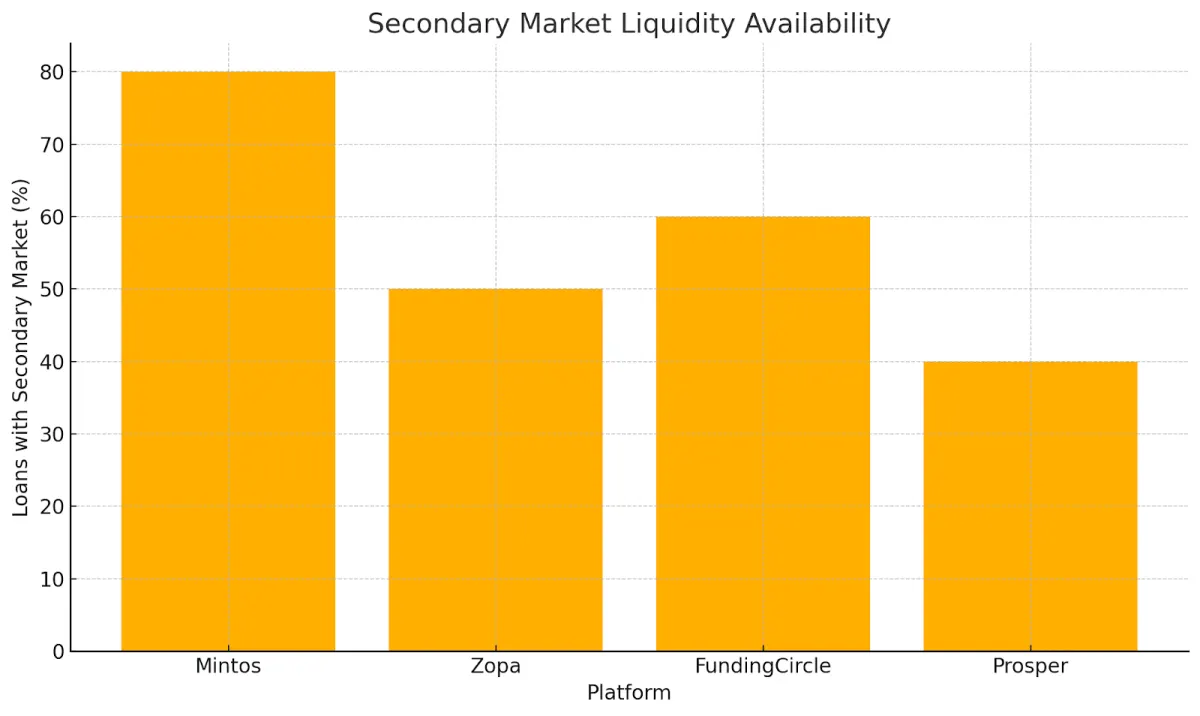
Valóság: a likviditás a platformtól függ. Egyes platformok másodlagos piacot működtetnek a hitelek értékesítésére, ez azonban nehéz időkben kiszáradhat. A szakértők figyelmeztetnek: ha a hiteleket nem lehet idő előtt eladni, a pénz zárolva marad, és más lehetőségekről maradhatsz le. Kulcsfontosságú, hogy számolj az esetleges késedelmekkel, különösen stabil másodlagos piac hiányában.
8. tévhit: a P2P platformokat nem fenyegetik kiber- és működési kockázatok
Mítosz: a P2P oldalakat soha nem érik hackertámadások vagy leállások. A hitelezők azt feltételezik, hogy az adataik és a pénzük mindig biztonságban vannak.
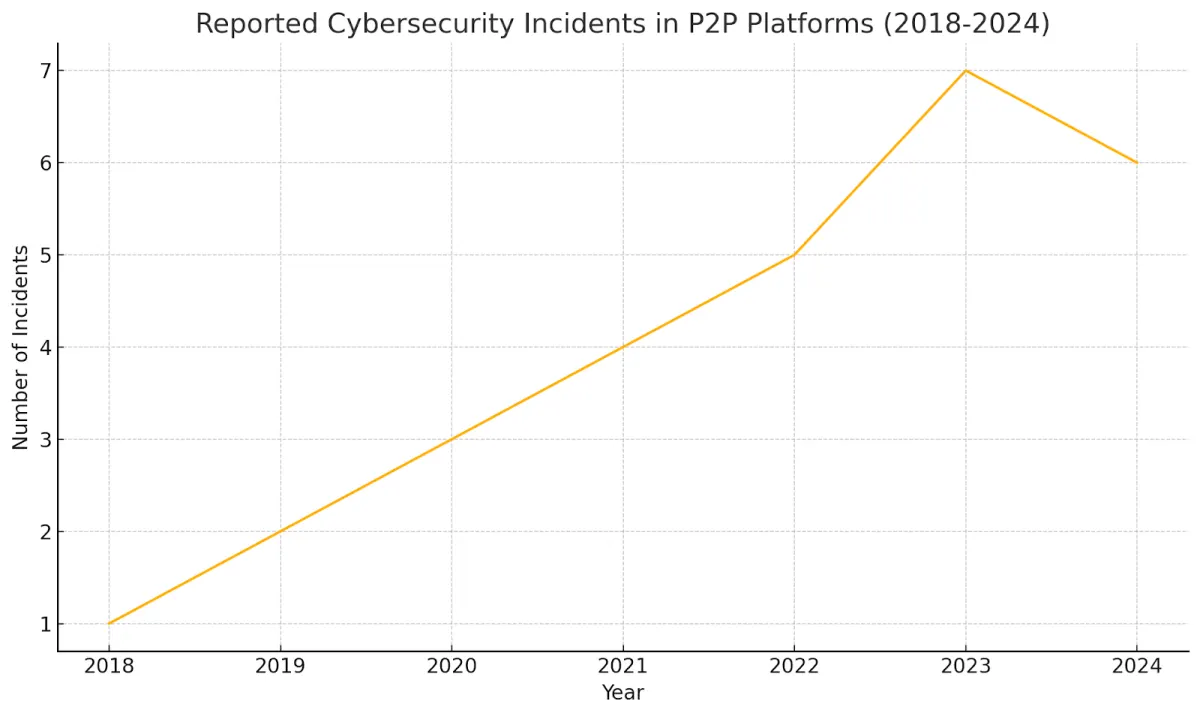
Valóság: a platformokat kibertámadások és rendszerhibák érhetik, amelyek személyes adatokat tehetnek közzé, vagy leállás idejére zárolhatják a pénzeszközöket. Az adatvédelmi incidensek személyazonosság-lopáshoz vagy csaláshoz vezethetnek, a leállások pedig megakasztják a hitelek kezelését és a kereskedést.
Ennek kivédésére a megbízható platformok, például a 8lends titkosítást, többfaktoros hitelesítést, rendszeres biztonsági auditokat, behatolásteszteket és egyértelmű incidenskezelési terveket alkalmaznak. Mielőtt kölcsönadnál, nézd meg az oldal biztonsági tanúsítványait és közzétett kockázatkezelési szabályait, hogy tudd, hogyan kezeli ezeket a rejtett fenyegetéseket.
A szemléltetés kedvéért az alábbi táblázat összefoglalja a kockázatokat és a hozzájuk kapcsolódó tévhiteket:
| Kockázati kategória | Tévhit | Valóság |
|---|---|---|
| Szabályozási kockázat | Szabályozatlan és nem biztonságos | Sok országban szabályozott, pl. FCA, RBI, fogyasztóvédelmi szabályokkal |
| Hitelkockázat | Minden hitelfelvevő magas kockázatú | A platformok értékelik a hitelképességet, különböző kockázati szinteket kínálva |
| Garanciakockázat | A platformok garantálják a hiteleket | A hitelkockázatot a hitelezők viselik; garanciát jellemzően nem nyújtanak |
| Diverzifikációs kockázat | A diverzifikáció minden kockázatot kiküszöböl | Csökkenti, de nem szünteti meg a platform- vagy a rendszerszintű kockázatokat |
| Biztonsági kockázat | Olyan biztonságos, mint a banki betét | Kockázatosabb, nincs állami betétbiztosítás, magasabbak a nemteljesítési ráták |
| Értékelési kockázat | Lehetetlen felmérni a kockázatot | Rendelkezésre állnak eszközök és adatok a kockázatértékeléshez |
| Likviditási kockázat | Rendkívül likvid befektetések | Változó, másodlagos piac nem mindig érhető el, késedelmek lehetségesek |
Határokon átnyúló hitelezés és eltérő szabályozás
A határokon átnyúló P2P hitelezés saját jogi és szabályozási fejtörőkkel jár, amikor a pénz országok között mozog. Minden országnak saját fogyasztóvédelmi szabályai, devizakorlátozásai és adótörvényei vannak, amelyek rejtett többletdíjakat vagy jogi csapdákat rejthetnek. Az alapos jogi tájékozódás, az összes szabályukat világosan bemutató platformok választása és a helyi fintech-szabályok megismerése kulcsfontosságú lépések a biztonságos külföldi terjeszkedéshez.
Mit jelent ez a befektetők számára
Ha ismered ezeket a tévedéseket, jobban tudod kezelni a kockázatot. A befektetőknek meg kell ismerniük a platform szabályait, és át kell tekinteniük a hitelfelvevők hátterét, hogy értsék, kit támogatnak. Fogadd el, hogy a hitelek bedőlhetnek. Oszd szét a pénzed a kockázat csökkentése érdekében.
Ne feledd: ez kockázatosabb, mint a bankok. Használj eszközöket a kockázat ellenőrzésére, és tervezz előre a készpénzigényeiddel. A peer-to-peer hitelezési piac növekszik, és a mesterséges intelligencia Hogyan működik az átvilágítás a 8lends-en: a 40+ szempont magyarázata új segítséget hoz, de a tanulás továbbra is kulcsfontosságú.
Összegzés
A peer-to-peer hitelezés jó lehetőségeket kínál a hozamszerzésre. Ehhez azonban tisztán kell látnod a lehetséges hátrányokat, hogy ne érjen meglepetés, és ne vállalj nagyobb kockázatot, mint szeretnél. A tévhitek eloszlatásával a befektetők az igényeiknek és a teherbírásuknak megfelelő döntéseket hozhatnak.
A 8lends-nél eddig egyetlen nemteljesítés vagy késedelmes fizetés sem fordult elő, és bár a kockázatot soha nem lehet teljesen kiküszöbölni, bölcsen és stratégiailag kezelhető. Arra az esetre, ha a hitelfelvevők mégsem teljesítenének, fedezet biztosítja a hiteleket, a befektetők pedig semmilyen jutalékot nem fizetnek a hozamuk után.
Olvasd el ezt is
Kérdésed van?
Összes kérdésA platformot a CertiK és a Cyberscope auditálta, és minden tranzakció nyilvánosan látható a Base blokkláncon. A platform mögött két, egyértelmű felelősségi körrel rendelkező cég áll: a CLEARCHAIN CORP üzemelteti a platformot, és Money Services Businessként regisztrált a FINTRAC-nál (Kanada), a Maclear AG pedig az átvilágítást végzi és a fedezetet felügyeli. A platform tehát szabályozott, átlátható és elszámoltatható
Ha a projekthez BuyBack tartozik, a partner 60 vagy több nap késés után megvásárolja a hitelt, és visszafizeti a tőke 100%-át. BuyBack nélkül a Maclear AG elindítja a fedezet értékesítését, és a bevételt arányosan szétosztja a befektetők között. Az indulás óta nem volt nemteljesítés
A platformot a CLEARCHAIN CORP üzemelteti, amely Kanadában Money Services Businessként (MSB) regisztrált, és a FINTRAC kötelező AML/CFT megfelelési követelményei vonatkoznak rá. Az elszámolás USD-ben történik. A platform nem CASP, ezért a DAC8 követelményei nem vonatkoznak rá
A fejlődő régiók kis- és középvállalkozásai nehezen jutnak banki finanszírozáshoz, ezért hajlandók magasabb kamatot fizetni, mint az EU-s vagy amerikai vállalkozások
A hitel futamidejének vége előtt eladhatod a pozíciódat egy másik befektetőnek a másodlagos piacon. A Fastlendingnek nincs fix futamideje: a tőke és a felhalmozott hozam bármikor kivehető
A minimális befektetés 100 USD
Annak kockázatát, hogy a vállalkozás nem fizet, a fedezet értékváltozásának kockázatát, a korlátozott likviditás kockázatát, ha nincs vevő a másodlagos piacon, valamint az okosszerződéshez kapcsolódó technikai kockázatot
100 és 500 USD között KYC nélkül fektethetsz be. 500 USD felett teljes azonosítás szükséges: személyazonosító okmány és lakcímigazolás