
Így védik a P2P felhasználók pénzét a háttérben
2025. augusztus 7.5 perc olvasás
A peer-to-peer közösségi hitelezés (crowdlending) forradalmian új, modern pénzügyi modell, amely a közvetítő bankokat megkerülve közvetlenül köti össze a befektetőket és a hitelfelvevőket. Miközben egyre több befektető keres diverzifikációt és magasabb hozamot, a P2P közösségi hitelezéssel kapcsolatban általában egy kérdésük van: „Mennyire van biztonságban a felhasználók pénze?”Ebben a cikkben bemutatjuk a technológia, a szabályozói felügyelet és a működési stratégiák azon egyedi kombinációját, amely biztonságban tartja a befektetők pénzét.
Hogyan fejlődött a P2P közösségi hitelezés az évek során
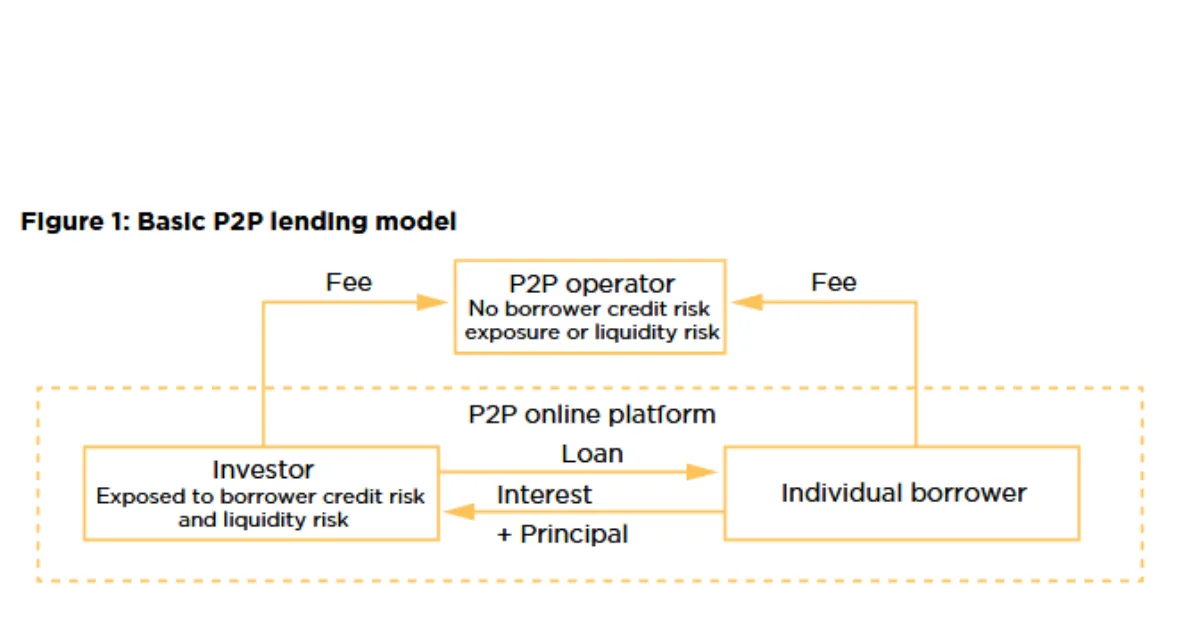
Az elmúlt évtizedben a P2P közösségi hitelezési platformok a fősodorba kerültek. Kezdetben a legtöbben különleges piacnak tartották a P2P hitelezést, amely csak a technológiában jártas korai felhasználóknak való. Ma a decentralizált hitelezési alkalmazások vezetik a híreket, a befektetők és a hitelfelvevők pedig tömegesen fordulnak hozzájuk minden finanszírozási és jövedelemszerzési igényükkel.
Ezek az innovációk lehetővé teszik, hogy magánszemélyek kis összegeket fektessenek be, amelyek együttesen nagy hiteleket finanszíroznak. Az évek során a rendszer gyorsan fejlődött, és vele együtt a befektetők pénzének védelmét szolgáló rendszerek összetettsége is. A fejlett, integrált kockázatelemző eszközöknek, a többszintű biztonsági intézkedéseknek és a szigorú szabályozási keretek betartásának köszönhetően a P2P oldalak biztonságosabbak, mint valaha, különösen egy decentralizált digitális közösségben.
A P2P hitelezési alkalmazások fejlődésével párhuzamosan a fenyegetések köre is változott; ez arra késztette az üzemeltetőket, hogy újragondolják és megerősítsék biztonsági rendszereiket és protokolljaikat. A biztonság azonban nem csak arról szól, hogy lépést tartsunk a legújabb technológiával. Arról is szól, hogy bizalmat építsünk és tartsunk fenn a teljes hitelezési folyamatban.
Miért kell védeni a felhasználók pénzét
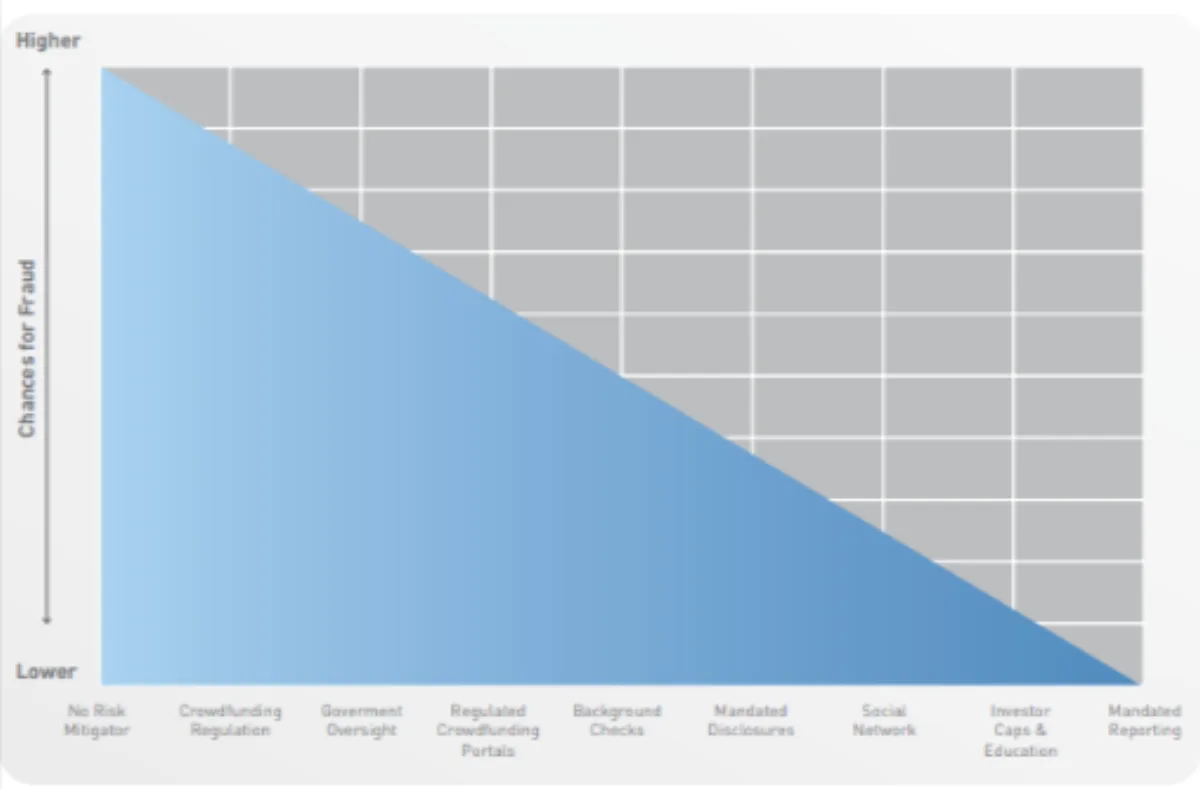
A hagyományos bankok mögött évtizedes szabályozás, felügyeleti szervek és betétbiztosítás áll. Mivel viszonylag újak, a decentralizált platformoknak azzal kell kiérdemelniük a felhasználók bizalmát, hogy mindent megtesznek a befektetők pénzének védelméért a csalással és a modern fenyegetésekkel, például a kibertámadásokkal szemben.
Neves pénzügyi szakfolyóiratok tanulmányai hangsúlyozzák, hogy minden pénzügyi tranzakcióban kulcsfontosságú a bizalom, a kockázatcsökkentési stratégiák pedig közvetlenül befolyásolják a befektetők viselkedését.
A befektetőknek tudniuk kell, hogy átláthatóság, jó irányítás (governance), valamint bolondbiztos eljárások jellemzik azokat a rendszereket, amelyek a piaci környezettől függetlenül minden egyes dollár biztonságát garantálni tudják. Ennek fontosságát nem lehet eléggé hangsúlyozni. A befektetők többet fektetnek be, ha tudják, hogy a pénzük biztonságban van a kibertámadásoktól és más modern biztonsági fenyegetésektől.
A biztonság kulisszái mögött működő kulcsmechanizmusok
A pénzeszközök elkülönítése
A peer-to-peer közösségi hitelezés egyik legfontosabb biztonsági pajzsa a pénzeszközök elkülönítése. A legtöbb ilyen alkalmazás lényegében külön „kosarakat” használ az egyes számlákhoz. Ez elválasztja egymástól a számlákat, és biztosítja, hogy egy adott számla sebezhetősége ne váljon rendszerszintűvé. Ez az egyszerű stratégia gyakorlatias és hatékony.
Emellett tanúsított letétkezelők is együttműködnek ezekkel az alkalmazásokkal, hogy további védelmi és elkülönítési rétegeket biztosítsanak a befizetett pénzeszközök számára.
Letéti (escrow) számlák és külső letétkezelők
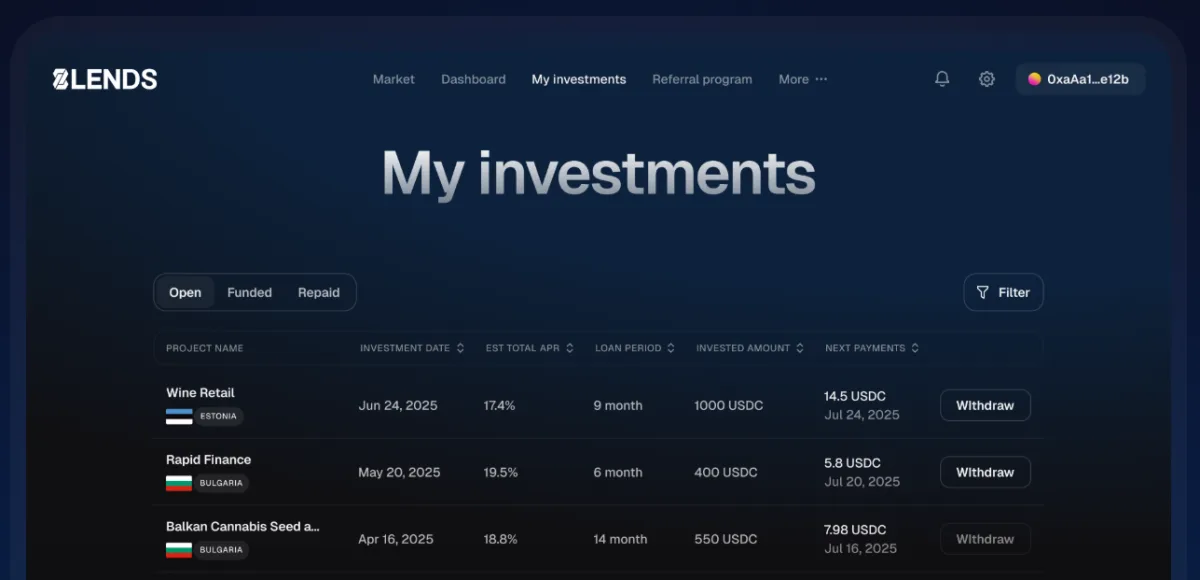
A vezető peer-to-peer oldalak letéti (escrow) számlákat használnak a pénzmozgások kezelésére. Egy tipikus tranzakció során a befektető úgy finanszíroz egy hitelt, hogy a pénzt egy letéti számlára utalja. Ezt követően, amikor a hitelfelvevők teljesítik a hitel feltételeit, a rendszer feldolgozza és folyósítja a hitelt.
A letéti számlák növelik a P2P hitelezési alkalmazások biztonságát, mert minden tranzakció jogszerűségének ellenőrzésével minimalizálják a csalást és a rendszerrel való visszaélést. A neves külső letétkezelők azzal is fokozzák a biztonságot, hogy külső auditokat végeznek a P2P platformoknál – például a 8lends esetében is –, amelyek minden tranzakciót és rendszert ellenőriznek.
Szabályozási megfelelés és felügyelet
A decentralizált hitelezés világa már nem szabályozatlan – a fokozódó szabályozói felügyeletnek köszönhetően nagyon is szükséges fegyelem honosodott meg benne. Ma a közösségi hitelezési rendszerek betartják az olyan szövetségi és állami szervek által alkotott szabályokat és irányelveket, mint a SEC, az FCA és az ESMA.
A szabályozó szervek a pénzügyi tevékenység felügyeletével, valamint szigorú vagyonvédelmi intézkedések, kockázati tájékoztatás és átláthatóság kikényszerítésével védik a befektetők pénzét. A szabályozásnak való megfelelés csökkenti azokat a rendszerszintű kockázatokat, fenyegetéseket és sebezhetőségeket, amelyeket a hackerek a rendszer kijátszására használhatnának ki.
Digitális biztonság és kiberbiztonsági tudatosság
A modern világban rengeteg, folyamatosan változó kiberbiztonsági fenyegetés létezik. Ezért a jól bejáratott decentralizált hitelezési platformok a digitális tudatosságot és a kiberbiztonságot hirdetik.
Ezen alkalmazások többsége különféle biztonsági gyakorlatokkal védi a befektetők pénzét.
- Tűzfalak és behatolásérzékelő rendszerek: ezek a rendszerek a frontend és a backend rendszereket figyelik fenyegetések és rosszindulatú tevékenységek után kutatva.
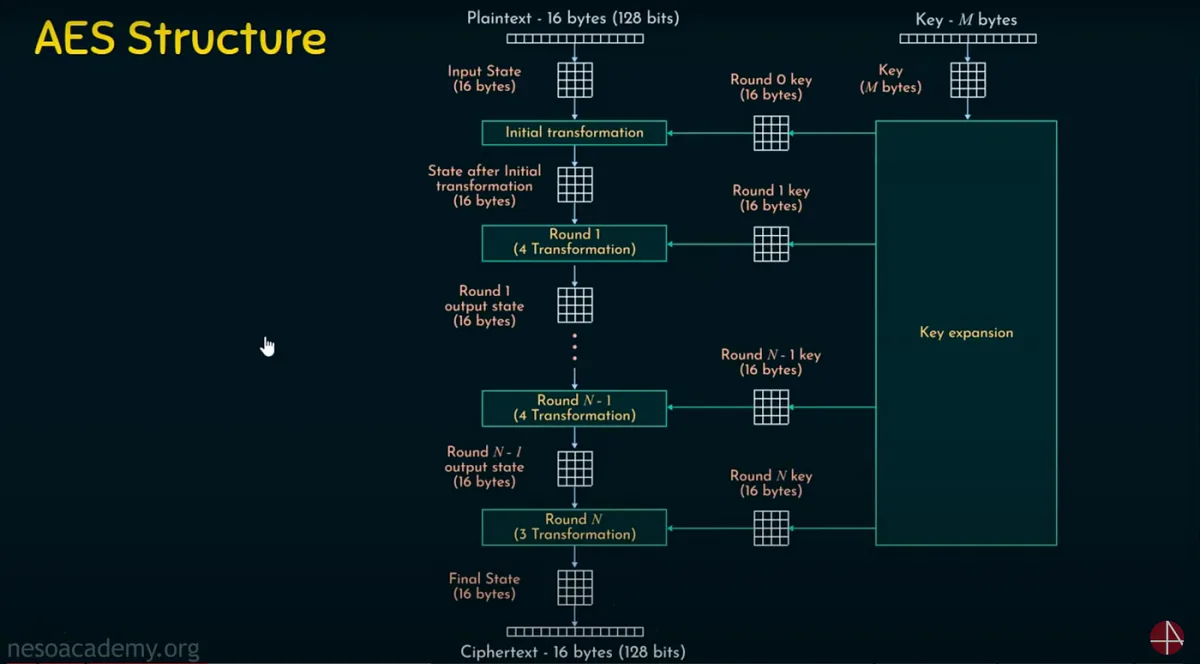
- Titkosítási protokollok: az adattitkosítás az érzékeny információkat átvitel és tárolás közben is védi. Az olyan protokollok, mint az Advanced Encryption Standard (AES), kritikus fontosságúak, mert védik a rendszereket és minden egyes tranzakciót.
- 2FA: szinte minden P2P közösségi hitelezési szolgáltatás bevezette az alkalmazás- vagy USSD-alapú kétfaktoros hitelesítést. Ez a további biztonsági réteg jelentősen csökkenti a jogosulatlan fiókhozzáférést.
- Rendszeres Mi az RWA-fedezetű hitelezés? A valós fedezet magyarázata: a letétkezelők és külső kiberbiztonsági szakértők által végzett időszakos auditok segíthetnek igazolni, hogy a rendszer képes elhárítani a folyamatosan változó kiberbiztonsági fenyegetéseket.
Kockázatészlelő és csaláskezelő algoritmusok
Mivel nyakig benne vagyunk a mesterséges intelligencia korszakában, számos peer-to-peer közösségi hitelezési szolgáltatás integrált fejlett nagy nyelvi és gépi tanulási modelleket, valamint eszközöket a backend biztonsági rendszereibe, hogy azonosítsa és megállítsa a csalárd tevékenységeket.
Ezek az algoritmusok hatalmas adathalmazokat vizsgálnak át, hogy anomáliákat, trendeket vagy figyelmeztető jeleket fedezzenek fel a hitelfelvevők viselkedésében és tranzakcióiban. Ez az integráció minimalizálja a csalás valószínűségét, és csökkenti a piactér általános kockázati profilját.
Átlátható jelentések és független auditok
Az átláthatóság a befektetői bizalom hosszú távú építésének egyik alappillére. Ennek érdekében a legnépszerűbb peer-to-peer alkalmazások rendszeresen átláthatósági jelentéseket tesznek közzé, amelyek részletes pénzmozgás-kimutatásokat, kockázatértékeléseket, valamint biztonsági eljárásokat tartalmaznak.
Az évente vagy félévente végzett független külső auditok a platform pénzügyi helyzetének és működési integritásának objektív értékelésével erősítik a biztonságot és a felhasználói bizalmat.
Technológia és emberi felügyelet
A legkorszerűbb technológia az az alaprendszer, amely a P2P közösségi hitelezési platformokon a felhasználók pénzét védi. A biztonság teljes képéhez azonban az emberi tényező – a felügyelet, a szakértelem és az erkölcsi érettség – is fontos.
Szabályozási szakértők, kiberbiztonsági szakemberek és kockázatkezelők dolgoznak együtt, hogy figyeljék a virtuális és a működési környezet fenyegetéseit. Az összehangolt emberi felügyelet gyorsan közbe tud lépni akkor is, ha egy algoritmus nem ismer fel egy potenciális fenyegetést. Ha a P2P hitelezési platformok ötvözik a mesterséges intelligenciát és az emberi megfigyelést, olyan biztonságos rendszer jön létre, amelyben a befektetők és a hitelfelvevők megbízhatnak.
A platformok egy lépéssel tovább is mennek: bevonják a közösségeiket, hozzáférést biztosítanak a biztonsági protokollokhoz, megosztják a fenyegetésekkel kapcsolatos friss információkat, és segítséget nyújtanak gyanús fióktevékenység esetén. Ez az átláthatóság bizalmat, közösséget és biztonsági tudatosságot épít a felhasználók körében.
Összegzés
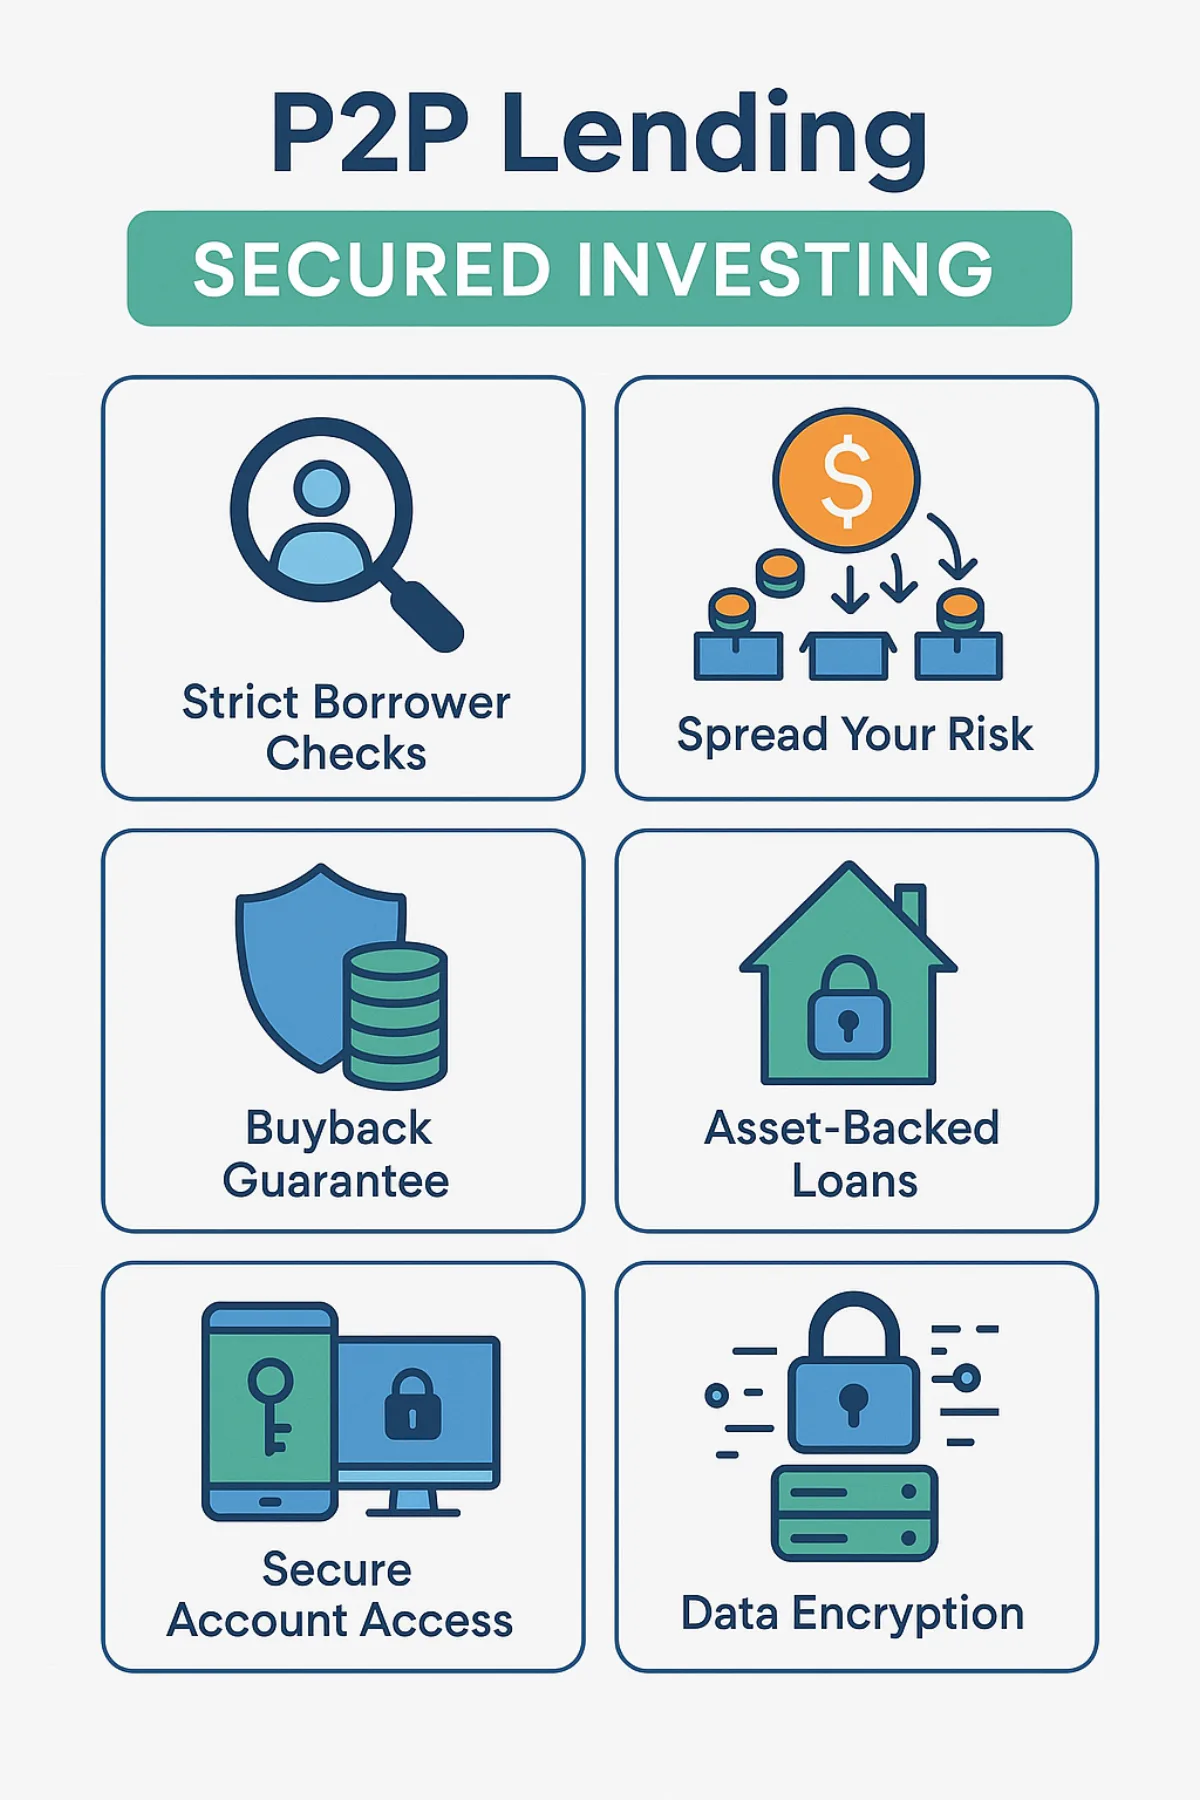
Minden sikeres P2P közösségi hitelezési platform középpontjában az innováció és a biztonság kényes egyensúlya áll. A pénzeszközök elkülönítésétől és a letéti számlák használatától a következő generációs titkosításig és a mesterséges intelligenciára épülő csalásmegelőző elemzésig ezek a platformok óriási összegeket költenek arra, hogy megvédjenek minden egyes dollárt, amelyet rájuk bíznak.
Számos ok szól amellett, hogy kihasználd ezt a látványos technológiát, és minden korábbinál könnyebben juss hozzá hitelezési lehetőségekhez, minimális kockázat mellett szép hozamot elérve. A 8lends-nél eddig egyetlen nemteljesítés vagy késedelmes fizetés sem fordult elő, és lehetővé teszi a befektetők számára, hogy több projekt között osszák szét a kockázatukat, jutalékmentesen.
Olvasd el ezt is



Kérdésed van?
Összes kérdésA platformot a CertiK és a Cyberscope auditálta, és minden tranzakció nyilvánosan látható a Base blokkláncon. A platform mögött két, egyértelmű felelősségi körrel rendelkező cég áll: a CLEARCHAIN CORP üzemelteti a platformot, és Money Services Businessként regisztrált a FINTRAC-nál (Kanada), a Maclear AG pedig az átvilágítást végzi és a fedezetet felügyeli. A platform tehát szabályozott, átlátható és elszámoltatható
Ha a projekthez BuyBack tartozik, a partner 60 vagy több nap késés után megvásárolja a hitelt, és visszafizeti a tőke 100%-át. BuyBack nélkül a Maclear AG elindítja a fedezet értékesítését, és a bevételt arányosan szétosztja a befektetők között. Az indulás óta nem volt nemteljesítés
A platformot a CLEARCHAIN CORP üzemelteti, amely Kanadában Money Services Businessként (MSB) regisztrált, és a FINTRAC kötelező AML/CFT megfelelési követelményei vonatkoznak rá. Az elszámolás USD-ben történik. A platform nem CASP, ezért a DAC8 követelményei nem vonatkoznak rá
A fejlődő régiók kis- és középvállalkozásai nehezen jutnak banki finanszírozáshoz, ezért hajlandók magasabb kamatot fizetni, mint az EU-s vagy amerikai vállalkozások
A hitel futamidejének vége előtt eladhatod a pozíciódat egy másik befektetőnek a másodlagos piacon. A Fastlendingnek nincs fix futamideje: a tőke és a felhalmozott hozam bármikor kivehető
A minimális befektetés 100 USD
Annak kockázatát, hogy a vállalkozás nem fizet, a fedezet értékváltozásának kockázatát, a korlátozott likviditás kockázatát, ha nincs vevő a másodlagos piacon, valamint az okosszerződéshez kapcsolódó technikai kockázatot
100 és 500 USD között KYC nélkül fektethetsz be. 500 USD felett teljes azonosítás szükséges: személyazonosító okmány és lakcímigazolás