
Hitelátstrukturálás a P2P platformokon: miért és mikor kerül rá sor
2025. október 16.5 perc olvasás
Bár a hitelátstrukturálás a hagyományos hitelezők által régóta alkalmazott pénzügyi elv, a P2P hitelezésben viszonylag új keletű. Ahogy a P2P platformok egyre inkább közvetlen kapcsolatot teremtenek a magánszemély hitelezők és a hitelfelvevők között, a törlesztés újratervezése felbecsülhetetlen kockázatkezelési eszközzé válik: kezeli a kockázatot, megőrzi a befektetői értéket, és segít a nehéz helyzetbe került hitelfelvevőknek.Ez az útmutató azt mutatja be, hogyan zajlik a hitelátstrukturálás a P2P hitelezési platformokon, kinek van rá jellemzően szüksége, és miért kínálják. Részletesen megvizsgáljuk a működését és a befektetőkre, illetve hitelfelvevőkre gyakorolt tágabb hatását.
Hogyan működik P2P környezetben
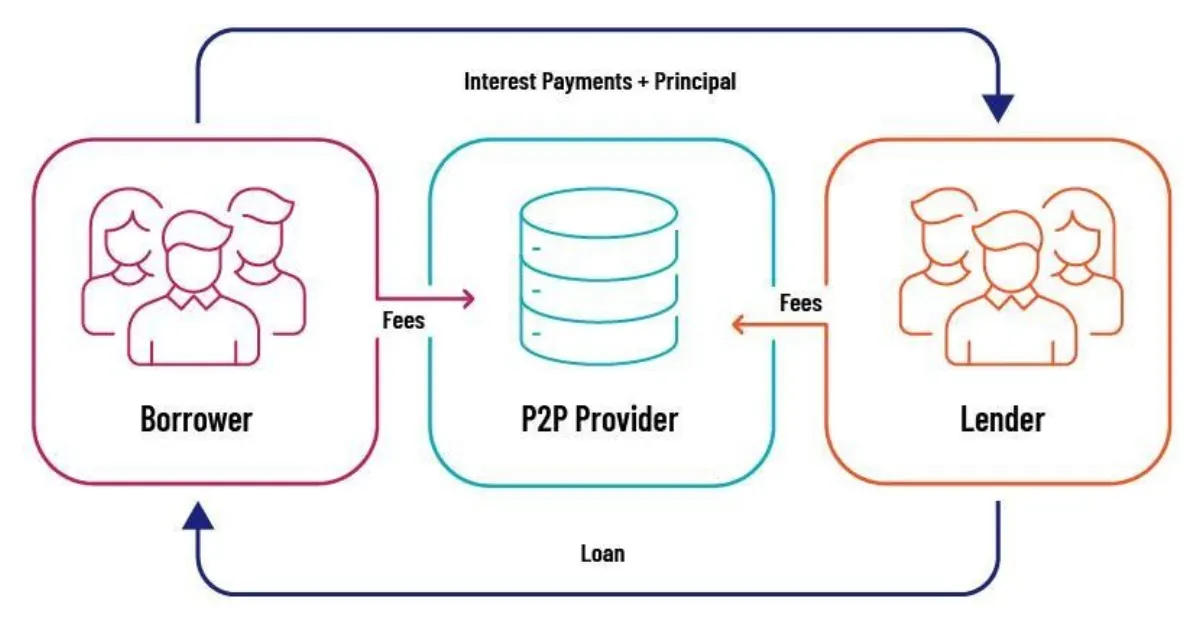
Ez a meglévő hitel feltételeinek módosítása, hogy igazodjanak a hitelfelvevő megváltozott pénzügyi helyzetéhez, vagy reagáljanak a külső gazdasági fejleményekre. Általában végső megoldásnak számít, amikor a nemteljesítés elkerülhetetlennek látszik. A szokásos nemteljesítéssel szemben, amely a tőke teljes elvesztéséhez vezethet, a megállapodás újratárgyalása segít a hitelfelvevőknek elkerülni a nemteljesítést, ezzel korlátozva a platform és befektetői veszteségeit.
A P2P hitelezésben az átstrukturálás sokféle formát ölthet. Ide tartozik a törlesztési idő meghosszabbítása, a kamatláb csökkentése, a fizetés halasztása, sőt egyes esetekben a tőke egy részének elengedése is.
Az újratárgyalt hitel akár pozitív dolognak is tekinthető, mert ha a nemteljesítés elkerülhetetlen, az új megállapodás biztosítja, hogy a hitelező ne az egész tortát veszítse el, csak egy szeletét. Ennek célja általában az, hogy a törlesztési ciklust a hitelfelvevő aktuális cash flow-jához igazítsa, és így egy kis levegőhöz juttassa a nehéz pénzügyi időszakban.
Miért kerül sor átstrukturálásra a P2P hitelezésben
Ahogy már említettük, számos különböző és megalapozott ok teheti szükségessé egy P2P hitelszerződés átstrukturálását.
A legfontosabb okok:
A hitelfelvevő pénzügyi nehézségei
A váratlan magán- vagy üzleti pénzügyi visszaesések a törlesztési ütemterv újratárgyalásának leggyakoribb okai közé tartoznak. Ha a hitelfelvevő bevétele csökken – például előre nem látható egészségügyi kiadások vagy visszaeső üzleti bevétel miatt –, romlik a képessége, hogy az eredeti feltételeket teljesítse.
Ahelyett, hogy hagynák az adósságot nemteljesítésbe fordulni – amikor a platform és a befektető is a teljes összeg elvesztését kockáztatja –, a legtöbb P2P alkalmazás lehetőséget ad a hitelfelvevőknek az újratárgyalásra. A terv újratárgyalásával a platformok olyan fenntartható kilábalási utat igyekeznek kialakítani, amely hosszú távon minden félnek előnyös.
Gazdasági és piaci körülmények
A gazdasági feltételek változásai, például a recesszió, egy-egy ágazat hirtelen fordulata vagy a széles körű pénzügyi válságok, válogatás nélkül növelhetik a nemteljesítés kockázatát. Azok a kérelmezők, akik korábban hitelképesnek tűntek, pénzügyi nehézségekbe kerülhetnek, és emiatt képtelenek lehetnek teljesíteni a törlesztési kötelezettségeiket.
A közösségi hitelezési alkalmazások számolnak ezekkel a rendszerszintű mintázatokkal, ezért sokan közülük proaktívan kínálnak új terveket a rendszerkockázat mérséklésére. Ha a feltételeket még a nemteljesítés előtt módosítják, a közösségi hitelezési platformok megőrizhetik a portfólió egyensúlyát, és stabilizálhatják a befektetői hozamot.
Kockázatkezelés
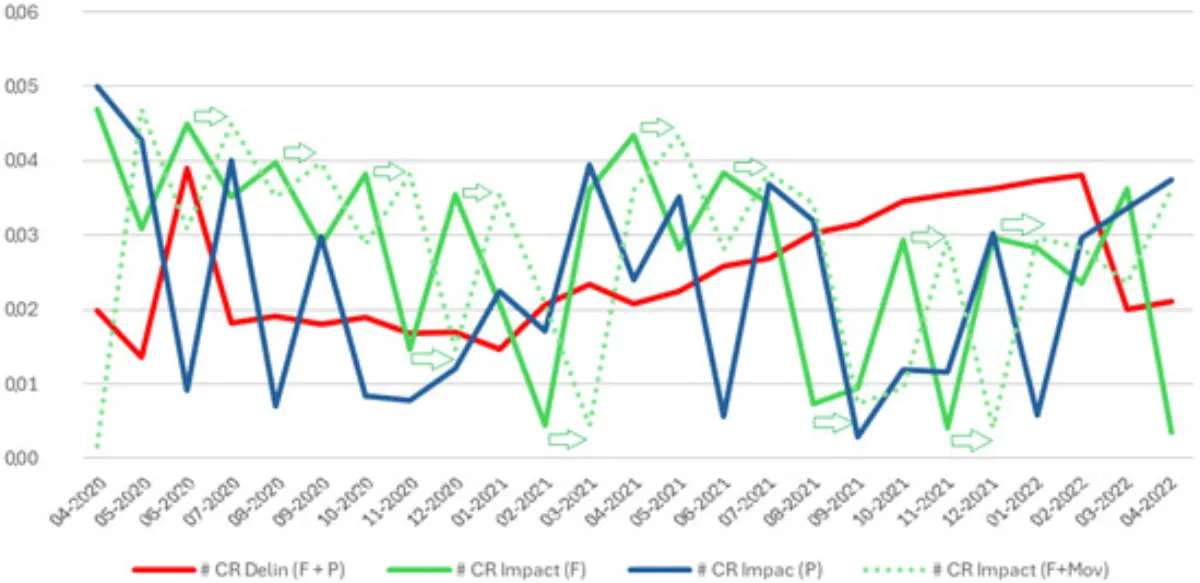
A P2P hitelezési platformok nem passzív közvetítők: proaktívan figyelik a kérelmezők teljesítményét és a portfólió egészének kockázatát. A fejlett elemzések és hitelpontozási modellek segítenek a közelgő nehézségeket még azelőtt felismerni, hogy súlyossá válnának. Ha a korai jelzések arra utalnak, hogy egy hitelfelvevő hamarosan nagy valószínűséggel nem fog teljesíteni, az alkalmazások új tárgyalásokat kezdeményezhetnek.
Ez nemcsak a hitelfelvevőt menti meg a nemteljesítéstől, hanem a befektetők tőkéjét is védi, hiszen a teljes veszteség helyett az ígért hozam egy része visszaszerezhető. Összességében az új megállapodás olyan kockázatkezelési eszköz, amely növeli a portfólió ellenálló képességét.
Például a 8lends valós idejű elemzéseket és hitelfelvevő-figyelő eszközöket használ a pénzügyi nehézségek korai jeleinek felismerésére, így időben beavatkozhat – például a szerződés újratárgyalásával, még mielőtt a nemteljesítés valószínűvé válna. A hangsúly a hosszú távú érték megőrzésén és a portfólió stabilitásán van, fedezett hitelekkel és magas befektetői hozammal, miközben a megbízható hitelfelvevők lehetőséget kapnak arra, hogy bizonyítsanak.
Szabályozási és piaci nyomás
Bizonyos esetekben szabályozási előírások vagy befektetői elvárások is rákényszeríthetik a platformokat, hogy hiteltörlesztési gyakorlatokat vezessenek be. A szigorúbb átláthatósági követelmények és a változó iparági normák azt jelentik, hogy a platformoknak proaktív kockázatkezelést kell alkalmazniuk, ha meg akarják őrizni a bizalmat és meg akarnak felelni az előírásoknak.
Azzal, hogy hajlandók együttműködni a hitelfelvevőkkel, és szükség esetén módosítani a feltételeket, a P2P platformok azokhoz a bevált gyakorlatokhoz igazodnak, amelyeket a digitális pénzügyek világában egyre inkább elvárnak.
Mikor kerül sor átstrukturálásra
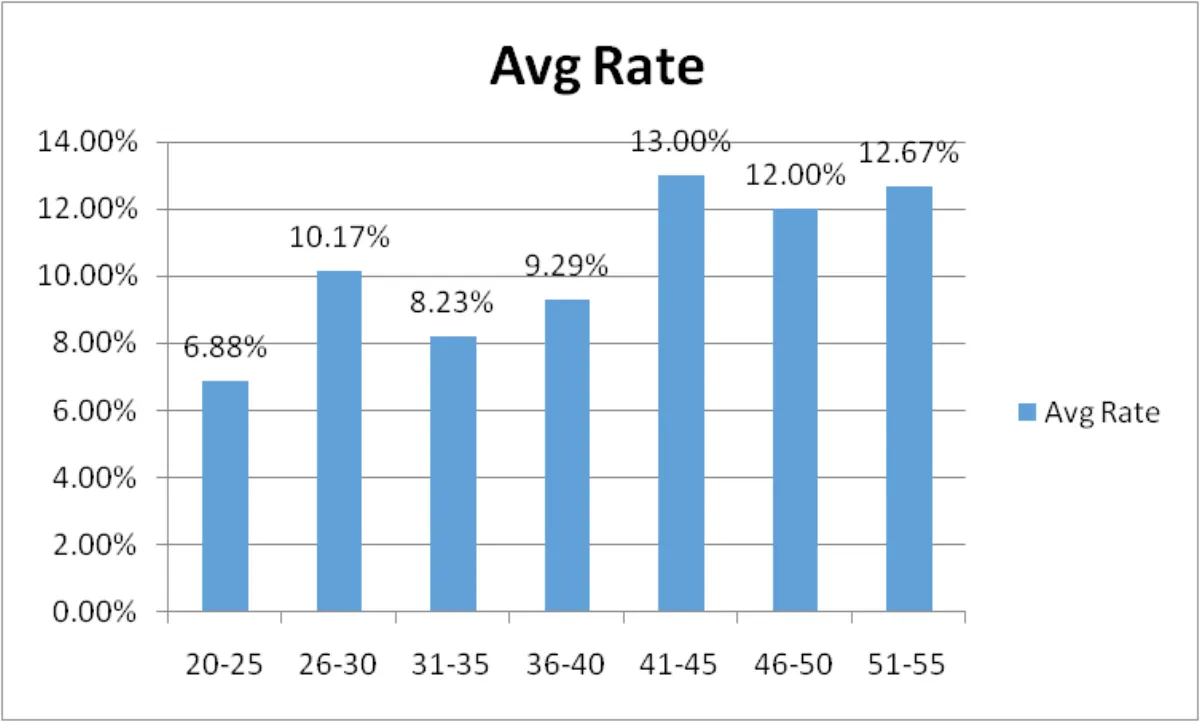
A hitelátstrukturálás nem általános pénzügyi gyakorlat: végső lehetőség olyan helyzetekben, amikor egyértelmű jelei vannak a pénzügyi nehézségnek vagy a piaci volatilitásnak. Néhány eset, amikor a szerződés újratárgyalása szükségessé válhat:
- Késedelmes fizetések: ha az adós nem a megállapodás szerint fizet, a platformok a késedelemnél jobb megoldásnak tekinthetik az újratárgyalást. Így elkerülik a nemteljesítések dominóhatását, amely az egész portfóliót kisiklathatja.
- Pénzügyi visszaesés: a figyelőeszközök kiszúrhatják a hitelfelvevő hitelpontszámának, jövedelmének vagy adósság/jövedelem arányának drámai romlását. Ahogy ezek a mutatók romlanak, az átstrukturálás optimális módja lehet annak, hogy az adósságot az adós aktuális pénzügyi helyzetéhez igazítsák.
- Gazdasági recesszió: makrogazdasági nehézségek, például recesszió vagy egy ágazat hanyatlása idején a platformok még a nemteljesítésbe nem esett adósoknak is felajánlhatják a törlesztés módosítását. A megelőző lépés – a feltételek módosítása, mielőtt a hitelfelvevő a töréspontig jutna – elkerülheti az egyébként elkerülhetetlen nemteljesítéseket.
- A hitelfelvevő kérése: más esetekben a hitelfelvevő maga kezdeményezheti a feltételek újratárgyalását, mert jövőbeli pénzügyi nehézségekre számít. Ilyenkor a hitelszerződés átdolgozása mindkét félnek előnyös lehet: az adós a pályán maradhat, a nemteljesítés valószínűsége pedig csökken.
A rendszer a P2P hitelezésben: mit strukturálnak át?
A platformok különböző módszerekkel dolgozhatják át a törlesztési tervet a nemteljesítés előtt, de az alábbiakban azokat a fő elemeket mutatjuk be, amelyeket egy hitel átstrukturálásakor módosítanak:
Meghosszabbított futamidő
A törlesztési idő meghosszabbítása az egyik leggyakoribb átstrukturálási intézkedés. A szerződés hosszabb futamideje csökkenti a havi törlesztőrészletet, ami könnyít az átmeneti likviditáshiányhoz hasonló pénzügyi nehézségekkel küzdő hitelfelvevők terhein.
Bár hosszú távon a kifizetett kamat összege magasabb lehet, a kisebb havi kötelezettség rövid távon csökkenti a nemteljesítés kockázatát.
Kamatláb-módosítás
A kamatláb csökkentése szintén nagy könnyebbséget jelent az adósoknak. Csökkenti a havi részletet és hosszú távon a hitel költségét. Ugyanakkor a befektetők számára alacsonyabb hozamot is eredményezhet. Ezért ez a lehetőség csak akkor kerül elő, ha az alternatíva a teljes nemteljesítés
Fizetési halasztás
Bizonyos körülmények között a közösségi hitelezési platformok rövid időre fizetési haladékot adhatnak. Az ilyen rövid távú könnyítés felbecsülhetetlen lehet, ha az adós átmeneti nehézségen – például váratlan egészségügyi vagy üzleti kiadáson – próbál túljutni.
A türelmi idő lehetőséget ad az adósnak, hogy kötbér nélkül visszatérjen a rendes kerékvágásba.
A tőke részleges elengedése
Bár ritkábban fordul elő, a tőke részleges elengedése megoldás lehet, ha az adós hosszú távú pénzügyi kilátásai sötétek.
A tőkeösszeg egy részének elengedése teret ad egy fenntarthatóbb törlesztési tervnek. Ez a lehetőség azonban nem túl gyakori, a platformok csak súlyos pénzügyi nehézség esetén élnek vele.
Hogyan hat a hitelátstrukturálás a befektetőkre és a P2P hitelezési platformokra
A befektetők számára a törlesztés újratervezése kétélű fegyver. Az újratervezett hitel megmentheti a várt hozam egy részét, amelyet a befektető nemteljesítés esetén elveszítene, ugyanakkor az átstrukturálás többnyire kockázatosabb profillal jár. A befektetőknek például el kell fogadniuk az alacsonyabb kamatot vagy a hosszabb futamidőt, ami késlelteti a hozamot.
A P2P platformok ugyanakkor olyan kockázatkezelési eszköznek tekintik az átstrukturálást, amely egészségesen tartja a teljes portfóliót. A feltételek újratárgyalásával a platformok megelőzhetik a tömeges nemteljesítések dominóhatását, megtarthatják a befektetők bizalmát, és megvédhetik hírnevüket egy versengő piacon.
Az átstrukturálás során kommunikálni kell. A módosított feltételekről és az adós pénzügyi talpra állására irányuló folyamatos erőfeszítéseiről szóló nyílt beszámolók elengedhetetlenek a befektetői bizalom megőrzéséhez. A platformok a legtöbb esetben alapos dokumentációval és adatelemzéssel is alátámasztják a módosítást.
Összegzés
A P2P hitelátstrukturálás nélkülözhetetlen kockázatkezelési technika a gyors innováció és a változó gazdasági kihívások idején. Bármi is az oka – a hitelfelvevő válsága, a gazdasági lassulás vagy a platform kockázattudatos kezelési törekvései –, az átstrukturálás mentőöv, amely segít megőrizni a befektetői értéket, és lehetővé teszi a pénzügyi talpra állást.
Olvasd el ezeket is a 8lends-en
- Hogyan javítják a platform minőségét a hitelfelvevői és hitelezői visszajelzések
- Hogyan ismerik fel és jelzik előre a platformok a nemteljesítést a technológia segítségével
- Hitelkezelő rendszerek (LMS): előnyök és funkciók
Az olyan platformok, mint a 8lends, élen járnak a felelős P2P hitelezésben, mert az átstrukturálást nem kudarcnak, hanem stratégiának tekintik. A korai előrejelző rendszerek, az átlátható kommunikáció a hitelfelvevőkkel és a rugalmas hitelfeltételek révén a 8lends segít minimalizálni a veszteségeket és megőrizni az értéket – így okos választás azoknak a befektetőknek, akik kiszámíthatatlan piacokon is ellenálló befektetést keresnek.
Olvasd el ezt is



Kérdésed van?
Összes kérdésA platformot a CertiK és a Cyberscope auditálta, és minden tranzakció nyilvánosan látható a Base blokkláncon. A platform mögött két, egyértelmű felelősségi körrel rendelkező cég áll: a CLEARCHAIN CORP üzemelteti a platformot, és Money Services Businessként regisztrált a FINTRAC-nál (Kanada), a Maclear AG pedig az átvilágítást végzi és a fedezetet felügyeli. A platform tehát szabályozott, átlátható és elszámoltatható
Ha a projekthez BuyBack tartozik, a partner 60 vagy több nap késés után megvásárolja a hitelt, és visszafizeti a tőke 100%-át. BuyBack nélkül a Maclear AG elindítja a fedezet értékesítését, és a bevételt arányosan szétosztja a befektetők között. Az indulás óta nem volt nemteljesítés
A platformot a CLEARCHAIN CORP üzemelteti, amely Kanadában Money Services Businessként (MSB) regisztrált, és a FINTRAC kötelező AML/CFT megfelelési követelményei vonatkoznak rá. Az elszámolás USD-ben történik. A platform nem CASP, ezért a DAC8 követelményei nem vonatkoznak rá
A fejlődő régiók kis- és középvállalkozásai nehezen jutnak banki finanszírozáshoz, ezért hajlandók magasabb kamatot fizetni, mint az EU-s vagy amerikai vállalkozások
A hitel futamidejének vége előtt eladhatod a pozíciódat egy másik befektetőnek a másodlagos piacon. A Fastlendingnek nincs fix futamideje: a tőke és a felhalmozott hozam bármikor kivehető
A minimális befektetés 100 USD
Annak kockázatát, hogy a vállalkozás nem fizet, a fedezet értékváltozásának kockázatát, a korlátozott likviditás kockázatát, ha nincs vevő a másodlagos piacon, valamint az okosszerződéshez kapcsolódó technikai kockázatot
100 és 500 USD között KYC nélkül fektethetsz be. 500 USD felett teljes azonosítás szükséges: személyazonosító okmány és lakcímigazolás