
Hogyan javítják a platform minőségét a hitelfelvevőktől és hitelezőktől érkező visszajelzési körök
2025. szeptember 11.5 perc olvasás
Bármilyen zseniális is a hitelezési platformod, már az induláskor sosem lesz tökéletes. A legjobb platformok nem légüres térben születnek. Idővel formálódnak és alakulnak újra – azok alapján, akik ténylegesen használják őket, vagyis a hitelfelvevőid és a hitelezőid alapján. Itt jönnek képbe a visszajelzési körök (feedback loopok). Ha nem ismered a kifejezést, semmi gond. Szétszedjük, beszélünk arról, miért számít, és megmutatjuk, hogy a platform és a felhasználók közötti erős, folyamatos párbeszéd szó szerint mindenki számára megváltoztathatja a játékszabályokat. Szóval fogj egy kávét, dőlj hátra, és beszéljünk a visszajelzésekről.
Először is: mi az a visszajelzési kör?
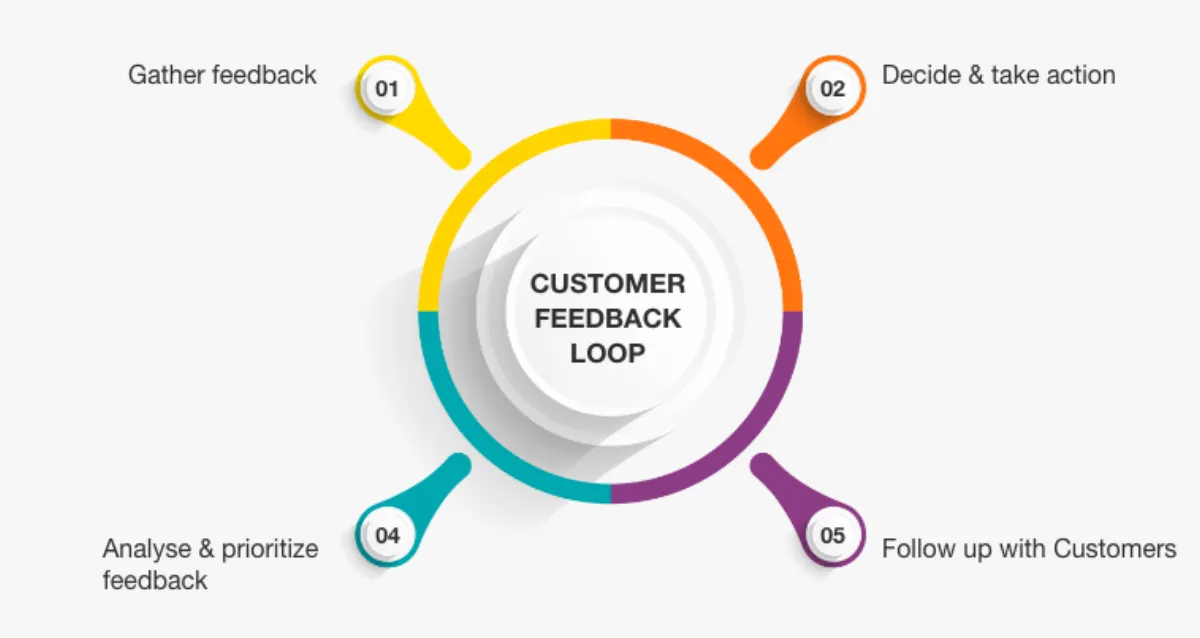
A visszajelzési kör olyan, mint egy beszélgetés, amely sosem ér igazán véget. Egy hitelfelvevő vagy hitelező használja a platformodat, megosztja a tapasztalatait (a jót, a rosszat és a csúnyát is), te pedig ezt az információt arra használod, hogy jobbá tedd a dolgokat. A fejlesztés feltűnik, és a felhasználó úgy érzi, meghallgatták. Jobban bízik benned. Jobb visszajelzést ad. És a kör folytatódik.
Röviden:
Használat → Visszajelzés → Módosítás → Ismétlés.
Egyszerűen hangzik, de ez a kis ciklus lehet a platform fejlesztésének gerince. Nélküle csak találgatsz. Vele olyasmit építesz, amit az emberek tényleg használni akarnak.
Az egyik ma népszerű technológia a közösségi hitelezés (crowdlending). Az ilyen platformok olyan hitelképes embereknek is hitelhez juttatnak, akik korábban nem fértek volna hozzá, a hitelezőket pedig fedezettel védik a nemteljesítéssel szemben. Az egyik ilyen platform a 8lends.
Miért változtatják meg a játékszabályokat a visszajelzési körök
Azt gondolhatod, hogy a visszajelzés csak a hibák javításáról vagy a panaszok megválaszolásáról szól. Ennél azonban jóval többről van szó. A visszajelzési körök segítenek a platformoknak bizalmat építeni, még azelőtt azonosítani a valódi fájdalompontokat, hogy problémává válnának, olyan funkciókat létrehozni, amelyekre az embereknek tényleg szükségük van, megtartani a felhasználókat, és felismerni a felhasználói viselkedés trendjeit. Egy olyan iparágban, ahol éles a verseny és törékeny a bizalom, ezek a dolgok számítanak.
Hitelfelvevők: a mindennapi felhasználó hangja
Kezdjük a hitelfelvevőkkel. Ők a mindennapi felhasználóid: ők veszik fel a hiteleket, igazodnak el a törlesztési terveken, és – remélhetőleg – mindent időben visszafizetnek.
Amikor a hitelfelvevők visszajelzést adnak, gyakran ilyen dolgokra hívják fel a figyelmet:
- Zavaros megfogalmazás vagy hitelfeltételek
- Gyenge felhasználói élmény a regisztráció és a kezdő lépések során
- Problémák a törlesztéssel vagy a fiók átláthatóságával
- Hiányzó emlékeztetők vagy támogatási lehetőségek
- Bosszúság az ügyfélszolgálat késései miatt
És itt a bökkenő: ha akár egyetlen hitelfelvevő is szóvá tesz valamit, jó eséllyel tíz másik is ugyanezt tapasztalja, csak nem szólt. Ezért ne söpörd le a panaszt. Tekints rá nyomként. Ráadásul a hitelfelvevők általában nagyon őszinték. Megmondják, ha valami nem működik. Azt is megmondják, mi működött nagyszerűen. Mindkettő aranyat ér.
Profi tipp:
Tegyél egy rövid „Hasznos volt?” gombot a platform kulcsfontosságú funkciói vagy magyarázatai mellé. Ez kötetlen módja annak, hogy gyorsan gyűjts tapasztalatokat.
Hitelezők: a befektetők, akiket nem hagyhatsz figyelmen kívül
A hitelezők talán nem jelentkeznek be minden nap, mint a hitelfelvevők, de amikor igen? A visszajelzésük ugyanolyan értékes lehet. Ők azok, akik valódi pénzt tesznek a platformodba. Ha úgy érzik, valami nincs rendben, vagy a hozamuk nem felel meg a várakozásaiknak, akkor vagy szólnak, vagy csendben távoznak.
A hitelezők jellemzően ezeket jelzik:
- A hitelfelvevői kockázat átláthatóságának hiánya
- Késedelmes törlesztés vagy megmagyarázatlan veszteségek
- Nehezen érthető riport-irányítópultok
- Gyenge kommunikáció a platform problémái idején
- Aggályok a nemteljesítési arányok vagy a platform stabilitása miatt
Azok a platformok, amelyek meghallgatják a hitelezők aggályait és reagálnak rájuk, erősebb hírnevet építenek a befektetési térben. Ez pedig több tőkét jelent az ökoszisztémádban. És valljuk be: azt szeretnéd, hogy a piactér mindkét oldala elégedett legyen. Ha az egyik oldal nehézségekkel küzd, az egész megbillen.
A kör bezárása: mi történik a visszajelzés után?
Rendben, tegyük fel, hogy gyűjtöd a visszajelzéseket. Szép munka. De mi jön ezután? Ha a válasz az, hogy „semmi”, akkor mi értelme az egésznek?
A cselekvés nélküli visszajelzés olyan, mintha megkérdeznéd valakitől, hogy érzi magát, aztán figyelmen kívül hagynád a válaszát.
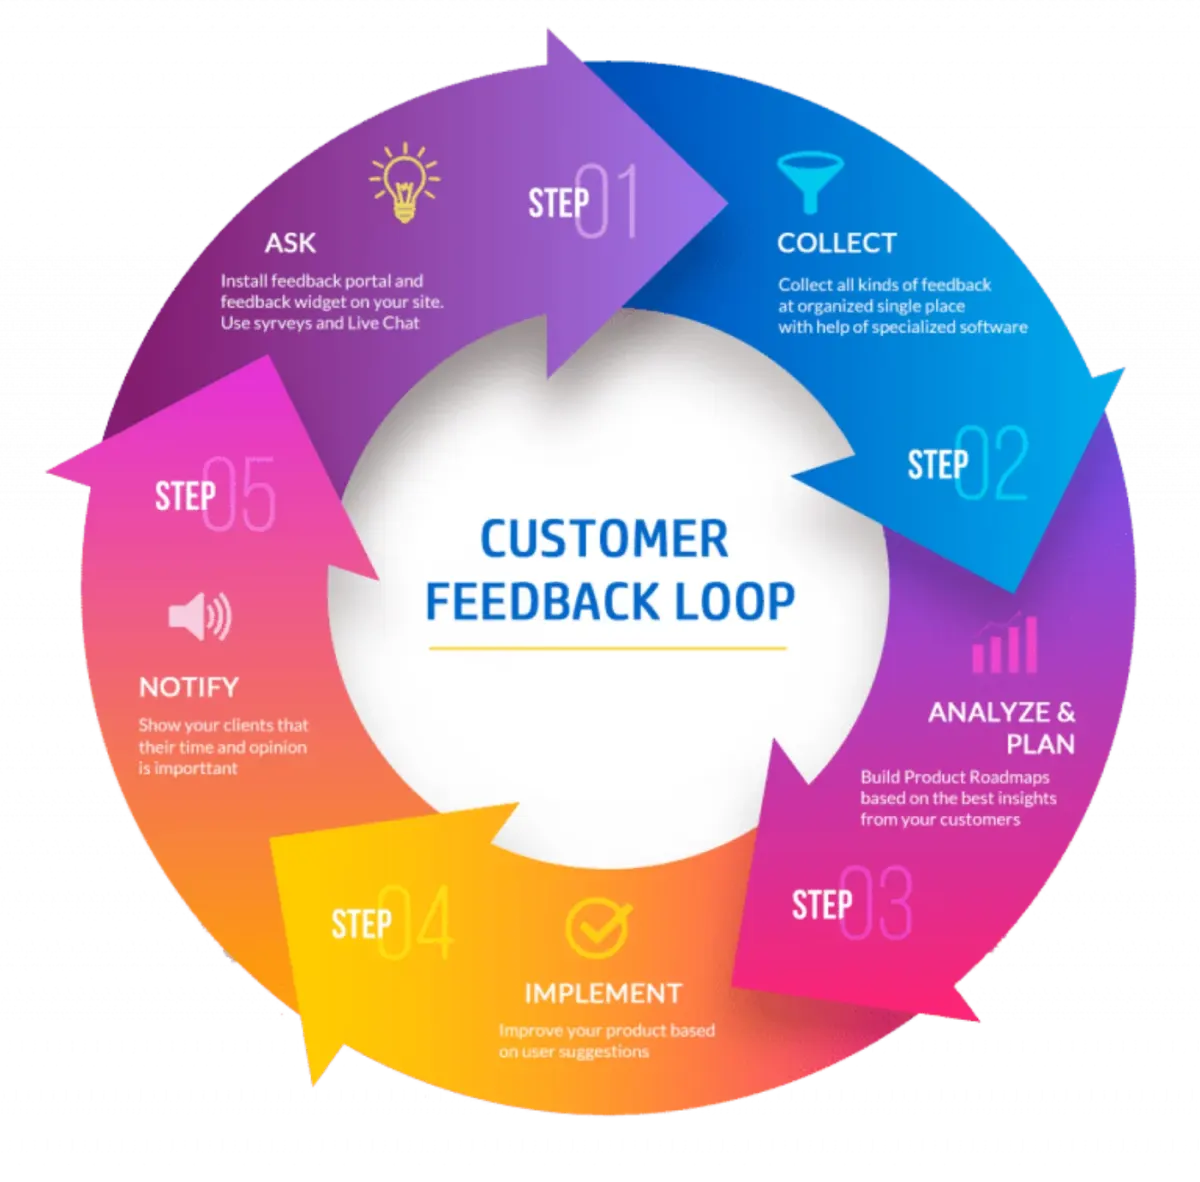
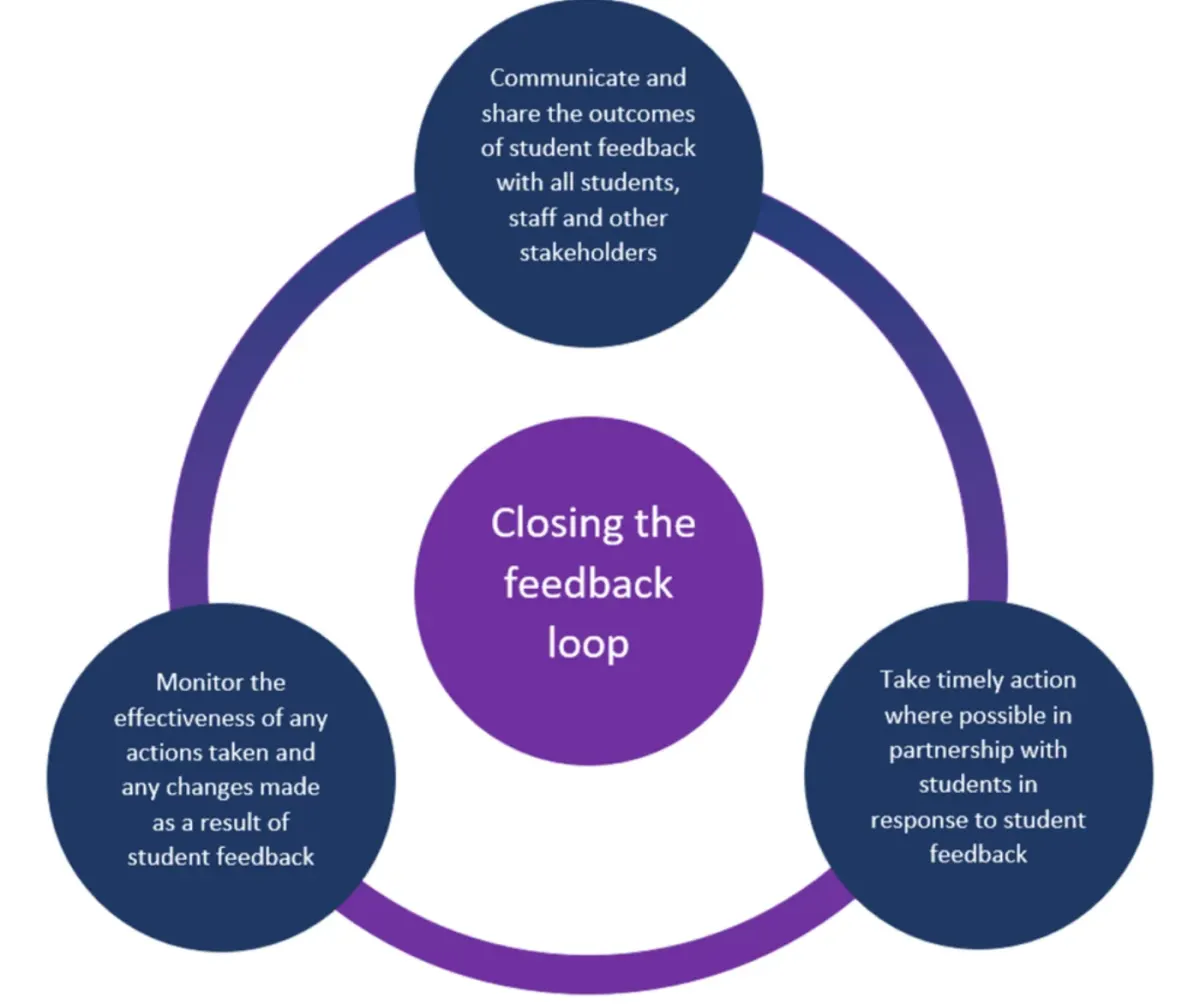
Ezt teszik a jó platformok, miután visszajelzést kapnak:
- Nyugtázzák; tudatják a felhasználóval, hogy meghallották.
- Rangsorolják; nem minden kérést kell azonnal megoldani, de legalább kategorizálni kell.
- Cselekszenek; ha valami egyértelműen hibás vagy bosszantó, kijavítják.
- Kommunikálják a fejlesztéseket; ez a rész óriási. Tudasd a felhasználókkal, hogy a visszajelzésük számított.
A legtöbb platform az utolsónál hibázik. Ne a te platformod legyen az.
Valós példa: egy apró módosítás, amely óriási különbséget hozott
Van egy közepes méretű P2P hitelezési platform, amely hónapokon át homályos panaszokat kapott a törlesztési értesítései miatt. Semmi drámai, csak olyan megjegyzések, mint „nem láttam” vagy „lemaradtam az emlékeztetőről”. Kiderült, hogy az e-mailek tárgysorai nagyon általánosak voltak, például „Havi tájékoztató a platformtól”. Az emberek egyszerűen figyelmen kívül hagyták őket.
Miután átnézte a hitelfelvevők visszajelzéseit, a csapat erre változtatta a tárgysort:
„3 nap múlva esedékes a hiteltörlesztésed – kerüld el a késedelmi díjat”
A megnyitási arány megugrott. Az időben teljesített fizetések száma is. A következő hónapban pedig 23%-kal csökkent a támogatási jegyek száma. Mindez egyetlen módosításnak köszönhetően.
Ez a meghallgatás ereje.
A visszajelzés mint közösségépítő
Gyakran elsikkad, hogy a visszajelzési körök közösséget is teremtenek.
Amikor a felhasználók látják, hogy az ötleteiket megvalósítják, vagy akár csak elismerik, kezdik úgy érezni, hogy valaminek a részei. Már nem csupán ügyfelek. Hozzájárulók. Érintettek. Partnerek.
Egyes platformok közösségi szavazásokat vagy bétacsoportokat is szerveznek, hogy az új funkciókat még a bevezetés előtt kipróbálják. Ez nemcsak jobb eredményekhez vezet, hanem azt is érezteti a felhasználóiddal, hogy megbecsülöd őket.
Sokkal nehezebb otthagyni egy platformot, amely partnerként kezel, mint egyet, amely csak egy számként.
Szóval mit érdemes most tenned?
Ha még nem építettél visszajelzési köröket a platformodba, ne stresszelj. Kezdheted kicsiben. Íme néhány ötlet:
Egyszerű módszerek a visszajelzések gyűjtésére:
- Gyors kérdőívek egy-egy művelet után (pl. „Milyen volt a hitelkérelmezés élménye?”)
- Névtelen megjegyzésdobozok az irányítópulton
- Havi e-mail, amelyben megkérdezed a felhasználókat, min lehetne javítani
- Szavazások a közösségi médiában (meglepődnél, milyen jól működnek)
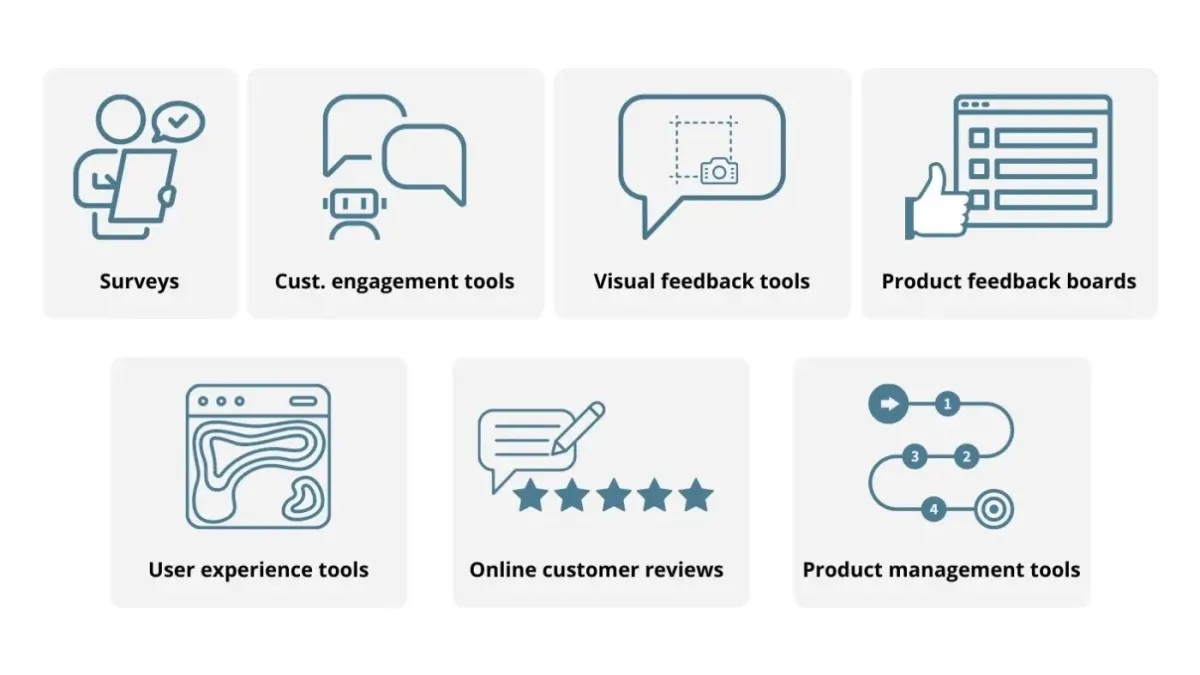
Hasznos eszközök:
- Typeform vagy Google Forms kérdőívekhez
- Intercom vagy Zendesk a támogatási visszajelzések követéséhez
- Productboard a funkciókérések kezeléséhez
Visszajelzések, amelyekre érdemes reagálnod:
- Ugyanarra a problémára vonatkozó ismétlődő panaszok
- Zavar a fizetések, határidők vagy díjak körül
- Kézenfekvő fejlesztési javaslatok (például jobb navigáció vagy érthetőbb feltételek)
- És mindig köszönd meg a felhasználóidnak a véleményüket. Akkor is, ha nem tudsz rögtön reagálni rá.
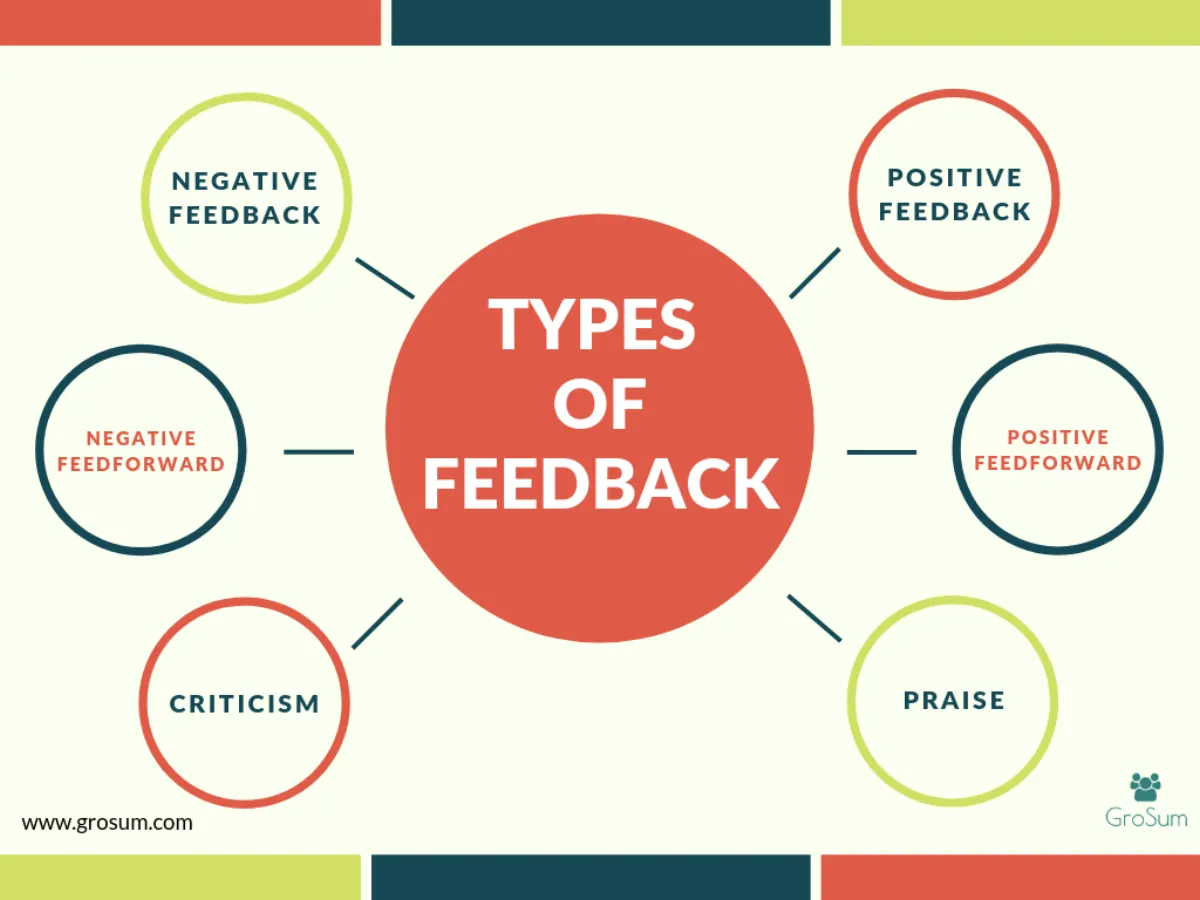
Pár szó a negatív visszajelzésekről
Tagadhatatlan, hogy a negatív visszajelzés fáj. Senki sem szereti hallani, hogy a platformja nem váltja be a várakozásokat. De még mindig jobb, mint az alternatíva: a csend. Amikor a felhasználók abbahagyják a panaszkodást, az általában azt jelenti, hogy gondolatban már távoztak. Ha még beszélnek veled, még reménykednek. Ez a te esélyed, hogy fordíts a helyzeten.
Ne vedd személyes sértésnek a panaszokat. Vedd őket komolyan.
Záró gondolatok
A hitelfelvevők és a hitelezők a legjobb kritikusaid, a leghűségesebb felhasználóid és a legokosabb tanácsadóid – ha hagyod őket. Az erős visszajelzési körök kiépítése nem csupán jó ügyfélszolgálat. Így épülnek és csiszolódnak a nagyszerű platformok. Ha meghallgatsz, cselekszel és bezárod a kört, csodák történnek. Nő a bizalom. Javulnak a funkciók. Az emberek maradnak. A platformod pedig több lesz egy egyszerű eszköznél: valakinek a pénzügyi útján megbízható társsá válik.
Ha tehát eddig nem vetted komolyan a hitelfelvevők és a hitelezők visszajelzéseit, itt az ideje elkezdeni. Nyisd meg a kommunikációs csatornákat, tedd egyszerűvé a véleménynyilvánítást, és mutasd meg az embereknek, hogy a hangjuk számít. Mert végső soron azok a platformok sikeresek hosszú távon, amelyeket a felhasználóikkal együtt építenek, nem csupán nekik.
Ha olyan közösségi hitelezési platformot szeretnél használni, ahol hatékony a kommunikáció: a 8lends a tranzakciók minden részletét a blokkláncon rögzíti, és közvetlen csatornákat biztosít, hogy a hitelezők és a hitelfelvevők könnyen kapcsolatba léphessenek egymással, miközben a kockázat minimális, a lehetőségek pedig maximálisak maradnak.
Olvass tovább a 8lends blogján
Olvasd el ezt is



Kérdésed van?
Összes kérdésA platformot a CertiK és a Cyberscope auditálta, és minden tranzakció nyilvánosan látható a Base blokkláncon. A platform mögött két, egyértelmű felelősségi körrel rendelkező cég áll: a CLEARCHAIN CORP üzemelteti a platformot, és Money Services Businessként regisztrált a FINTRAC-nál (Kanada), a Maclear AG pedig az átvilágítást végzi és a fedezetet felügyeli. A platform tehát szabályozott, átlátható és elszámoltatható
Ha a projekthez BuyBack tartozik, a partner 60 vagy több nap késés után megvásárolja a hitelt, és visszafizeti a tőke 100%-át. BuyBack nélkül a Maclear AG elindítja a fedezet értékesítését, és a bevételt arányosan szétosztja a befektetők között. Az indulás óta nem volt nemteljesítés
A platformot a CLEARCHAIN CORP üzemelteti, amely Kanadában Money Services Businessként (MSB) regisztrált, és a FINTRAC kötelező AML/CFT megfelelési követelményei vonatkoznak rá. Az elszámolás USD-ben történik. A platform nem CASP, ezért a DAC8 követelményei nem vonatkoznak rá
A fejlődő régiók kis- és középvállalkozásai nehezen jutnak banki finanszírozáshoz, ezért hajlandók magasabb kamatot fizetni, mint az EU-s vagy amerikai vállalkozások
A hitel futamidejének vége előtt eladhatod a pozíciódat egy másik befektetőnek a másodlagos piacon. A Fastlendingnek nincs fix futamideje: a tőke és a felhalmozott hozam bármikor kivehető
A minimális befektetés 100 USD
Annak kockázatát, hogy a vállalkozás nem fizet, a fedezet értékváltozásának kockázatát, a korlátozott likviditás kockázatát, ha nincs vevő a másodlagos piacon, valamint az okosszerződéshez kapcsolódó technikai kockázatot
100 és 500 USD között KYC nélkül fektethetsz be. 500 USD felett teljes azonosítás szükséges: személyazonosító okmány és lakcímigazolás