
Hogyan ismerik fel és jelzik előre a platformok a nemteljesítést technológiával
2025. augusztus 21.5 perc olvasás
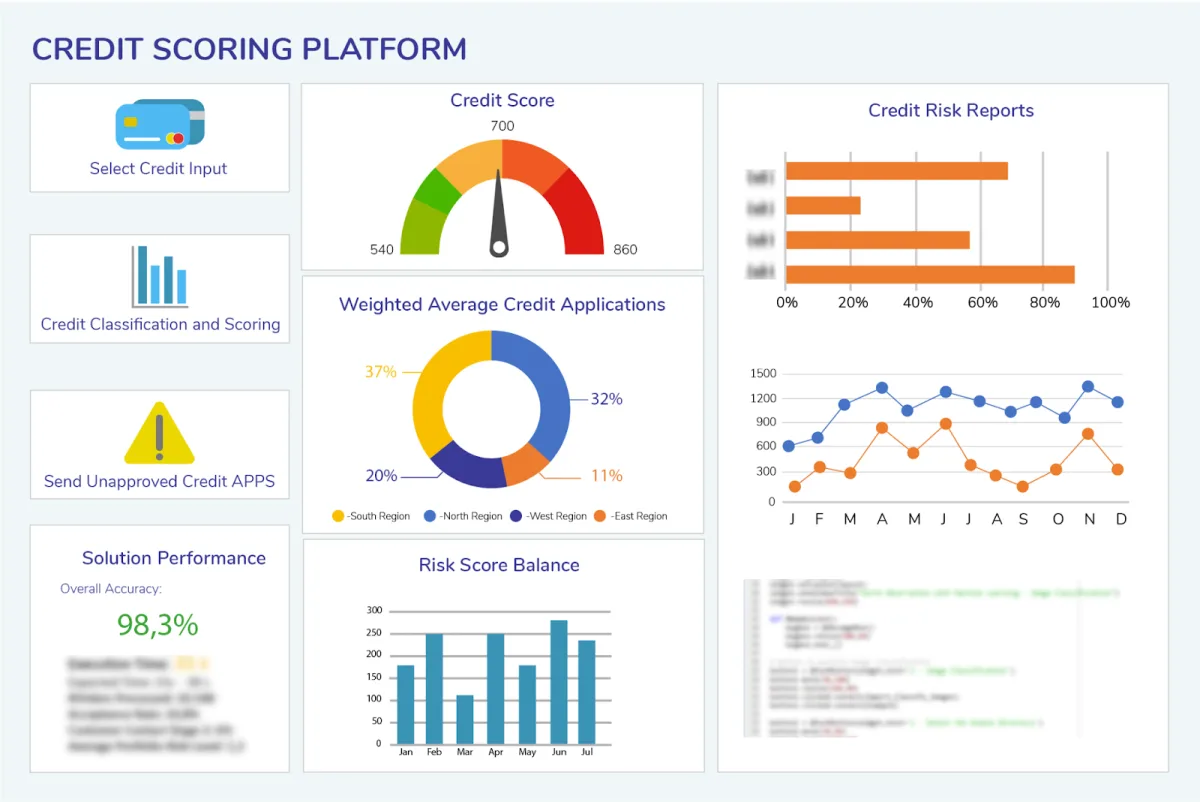
Senki sem szeret ráfázni. Akár húsz dolcsit adsz kölcsön egy haverodnak, akár egy milliárd dolláros hitelportfóliót kezelsz, egyetlen dolgot akarsz tudni: visszakapom a pénzem? A modern hitelezés világában, különösen a digitális platformoknál és a fintech hitelezőknél, erre a kérdésre nem zsigerből születik a válasz – minden a technológián múlik.A nagy szereplők, sőt a kicsik is okos technológiával ismerik fel és jelzik előre a nemteljesítést, még mielőtt bekövetkezne. Ma már nem elég csupán valakinek a hitelpontszámát megnézni. Algoritmusok, gépi tanulás, alternatív adatok és valós idejű monitorozás egész világa segíti a gyorsabb és – ideális esetben – okosabb döntéseket.
Mit is jelent pontosan a „nemteljesítés felismerése”?
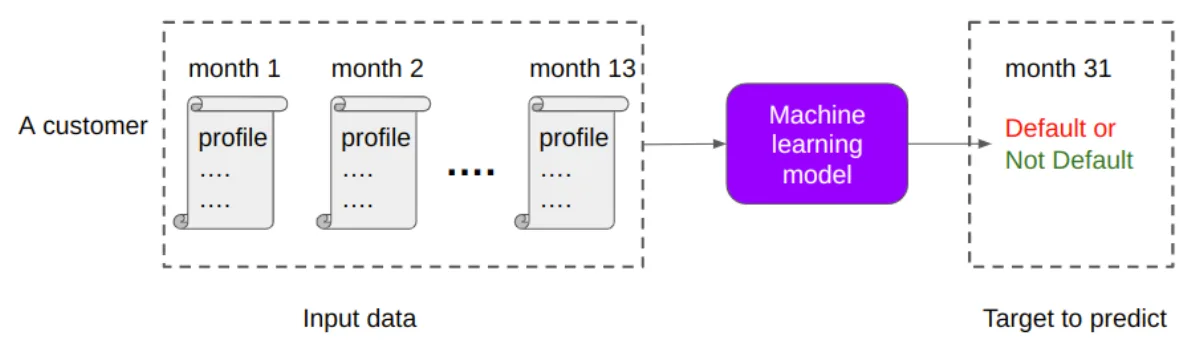
Kezdjük az alapoknál. A nemteljesítés lényegében azt jelenti, hogy a hitelfelvevő nem a megállapodás szerint fizette vissza a hitelt. Ez lehet egy elmaradt részlet, a hitelező teljes ghostolása, vagy bármi a kettő között. Az ilyen helyzetek előzetes felismerése és előrejelzése rendkívül értékes, mert segít a platformoknak elkerülni a nagy veszteségeket, és jobb kamatot kínálni a megbízható hitelfelvevőknek.
A régi iskola és az új iskola
Régen a hitelezők főként néhány dologra támaszkodtak: hiteljelentésekre, munkaviszonyra és talán pár referenciára. Ezek ma is a képlet részei, de már nem adják ki a teljes képet.
Mára a technológia nagyon nagy szerepet kapott. A platformok gépi tanulási modelleket használnak, amelyek olyan mintázatokat is észrevesznek, amelyek a legtöbb embernek fel sem tűnnének. Olyan dolgokról van szó, mint:
- Milyen gyakran vált valaki munkahelyet
- Milyen gyorsan gépeli be az igénylését
- A nap melyik szakaszában szokta kifizetni a számláit
- Hogyan használja a telefonját
Ezek az apró jelek együtt elemezve meglepően pontos képet adhatnak arról, mennyire valószínű, hogy valaki visszafizeti a hitelt.
Például aki gyakran vált munkahelyet, és a számláit a nap későbbi részében fizeti, az nem feltétlenül felelős pénzügyileg. Nem tud elköteleződni egy munkahely mellett, és nem tudatosan fizeti a számláit. Vagyis valószínűleg nem fogja teljesíteni a hiteleit.
Alternatív adatok: nem csak a hitelpontszám számít
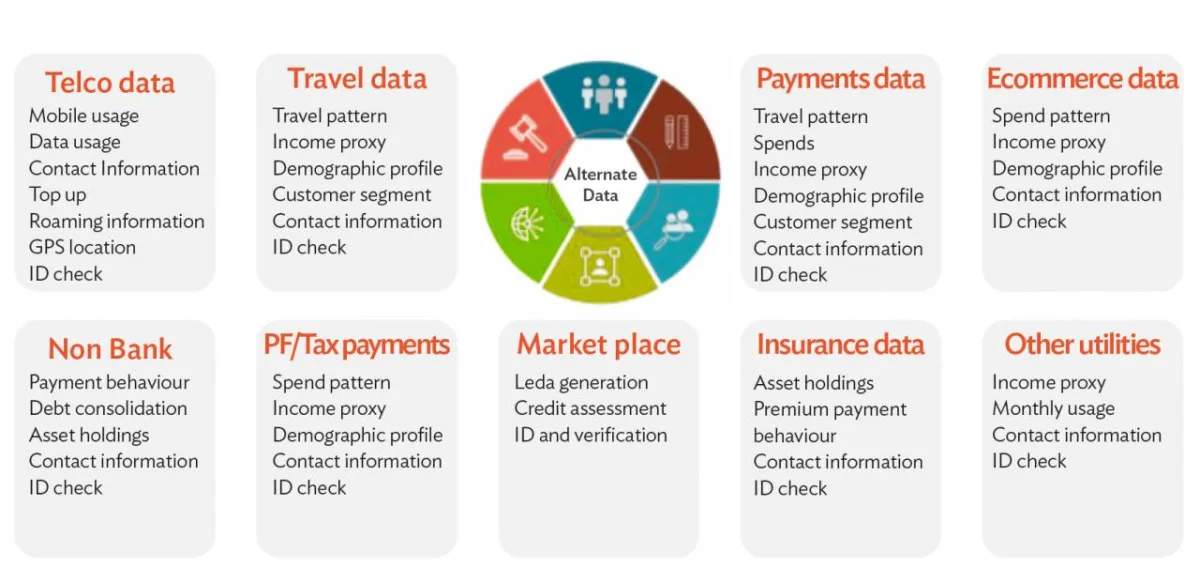
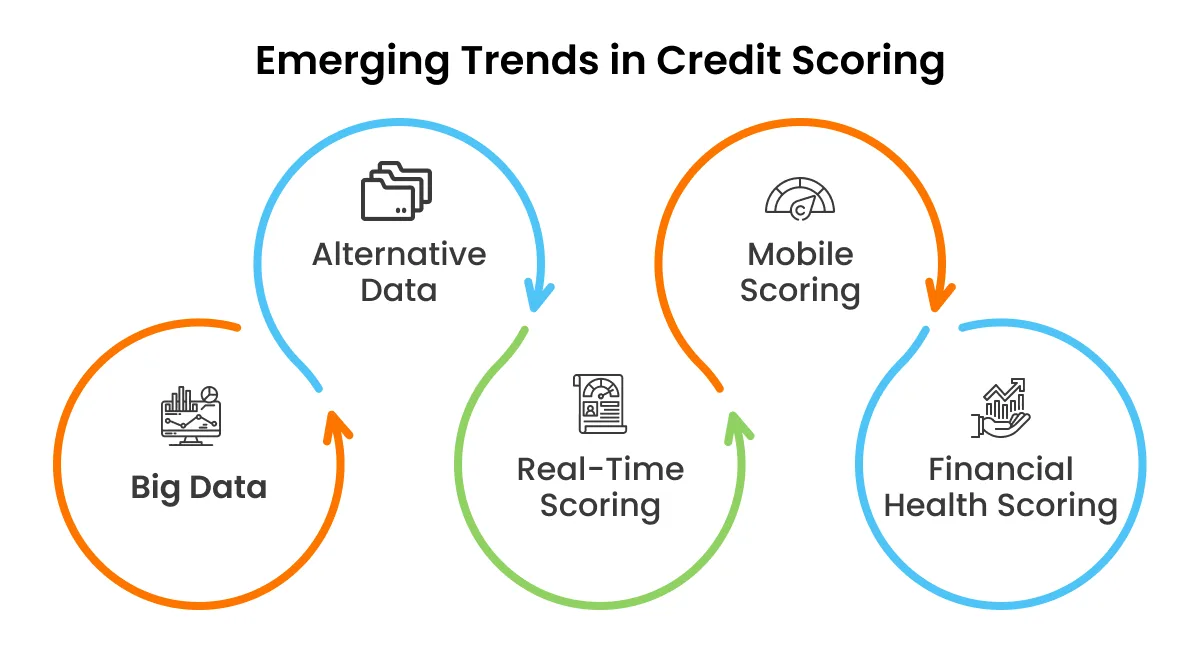
Sokaknak, különösen a fejlődő piacokon, nincs hagyományos hitelpontszámuk. Ez régen gondot jelentett. Ma a hitelezők alternatív adatokat is megvizsgálhatnak: mobilegyenleg-feltöltéseket, közüzemi befizetéseket, bérleti díjak nyilvántartását vagy akár a közösségi médiában tanúsított viselkedést.
Például aki minden hónapban időben fizeti a telefonszámláját, statisztikailag nagyobb valószínűséggel fizet vissza egy hitelt, mint aki nem. Nem hangzik túl tudományosnak? Nos, a modellek mást mondanak.
Esettanulmány: 8lends
8lends, egy svájci székhelyű közösségi hitelezési (crowdlending) platform, alternatív adatokat használ a hitelfelvevők okostelefonjairól a hitelképesség felmérésére. Ezek közé tartoznak a fennálló hitelek, a családi állapot és még sok más. Így több ezer embernek tudtak hitelt nyújtani, és eddig egyetlen nemteljesítés vagy késedelmes fizetés sem történt.
Ez az okos technológia ereje, ha felelősen használják.
A Világbank egyik jelentése szerint az alternatív adatok használata jelentősen csökkentheti a nemteljesítési arányt és közben bővíti a hitelhez jutást. Ebben mindenki nyer.
Gépi tanulási modellek: az igazi agy a háttérben
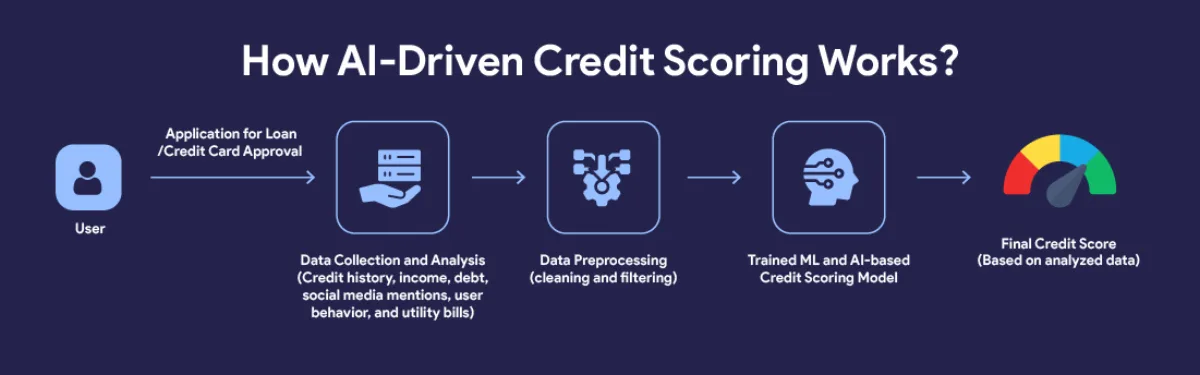
De hogyan működik mindez a színfalak mögött? Több ezer, talán több millió korábbi hitel adatait töltik be egy gépi tanulási modellbe. A modell megtanulja, mely hitelek nem teljesültek és melyek igen, majd mintázatokat keres köztük. Egy bizonyos környéken élő hitelfelvevők gyakrabban nem teljesítettek? Volt összefüggés a hitelösszeg és a sikeres visszafizetés között? Bizonyos iparágakban dolgozók gyakrabban maradtak adósak?
Minél több adatot kap a modell, annál okosabb lesz. Idővel ezek a modellek ijesztően pontossá válhatnak. Hibáik azonban továbbra is vannak. Ha a bemenő adatok torzítottak vagy hiányosak, az előrejelzések nagyon mellé lőhetnek. Itt marad kulcsszerepe az emberi felügyeletnek. Elengedhetetlen, hogy a modell minden területet lefedő adatokat kapjon. Így az előrejelzések könnyebben megbirkóznak a legkülönfélébb helyzetekkel.
Valós idejű monitorozás: nem egyszeri feladat
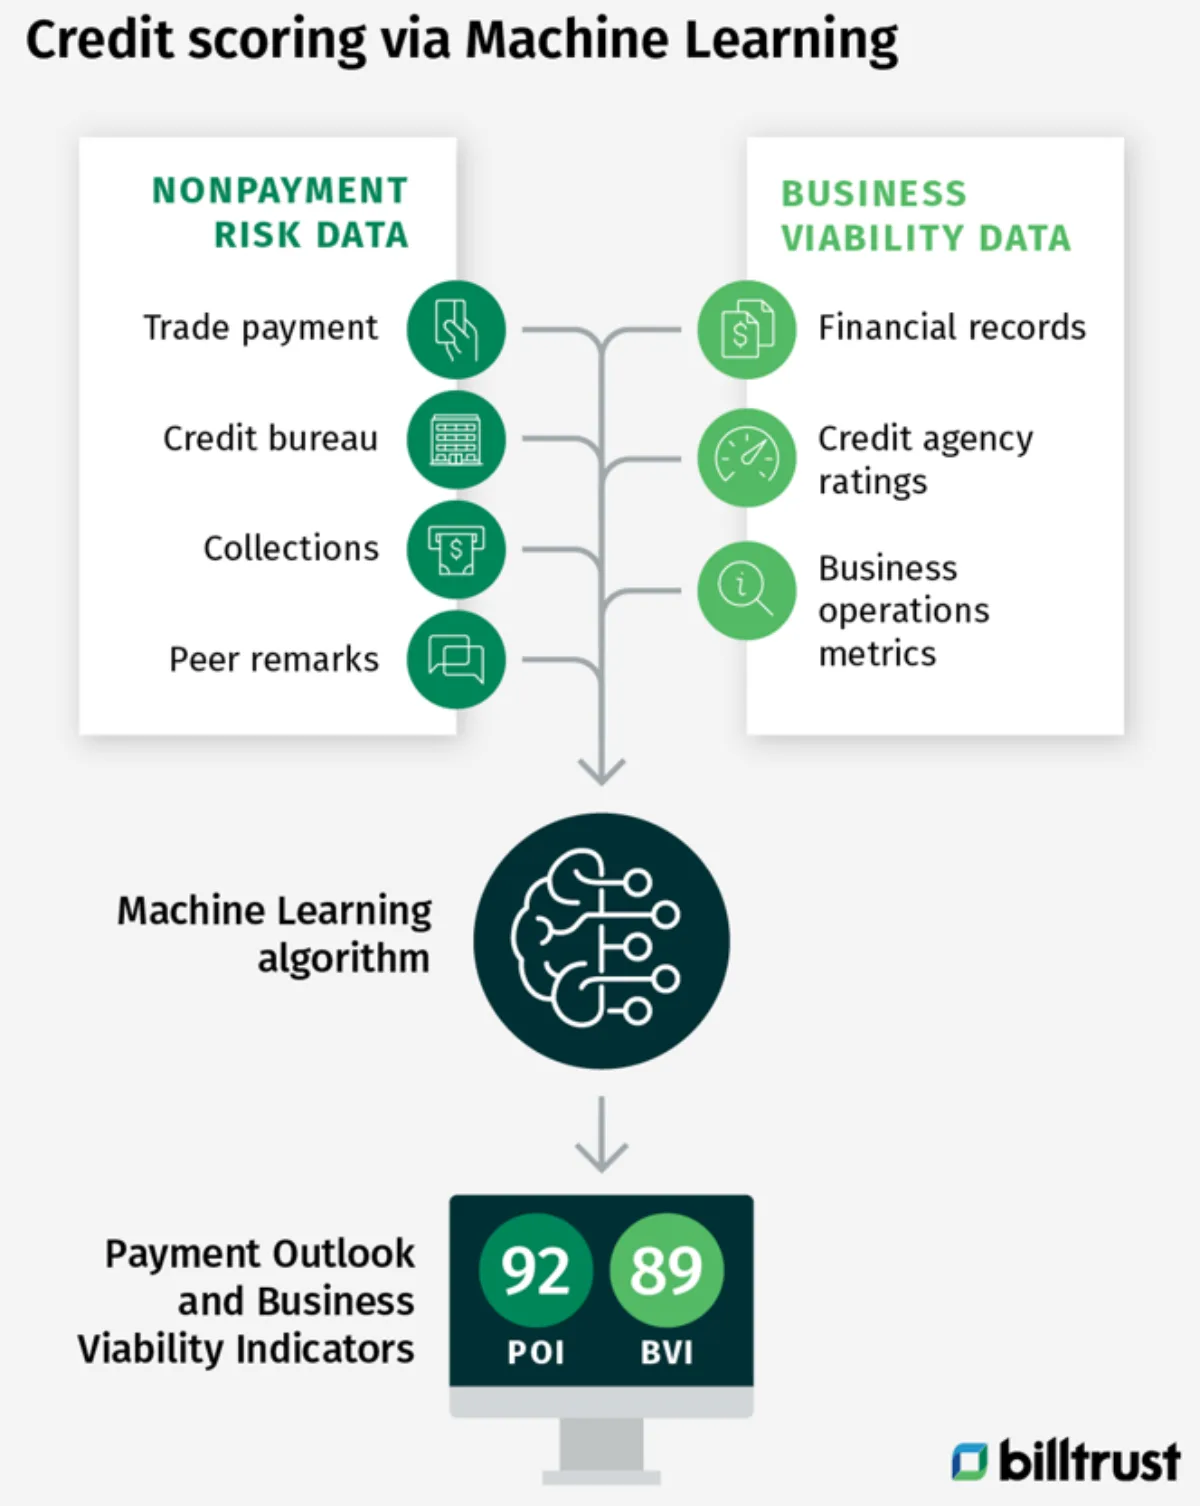
Az előrejelzés nem ér véget a hitel jóváhagyásával. Sok platform valós időben folyamatosan figyeli a hitelfelvevőket. Követhetik a fizetési szokásokat, a költési szokásokat, sőt a mobilalkalmazásban mutatott aktivitás változásait is.
Tegyük fel, hogy egy hitelfelvevő, aki általában 3-án fizet, hirtelen kihagy két részletet. Egy okos platform ezt azonnal jelezheti, emlékeztetőket küldhet, átstrukturálási lehetőségeket ajánlhat, vagy megindíthatja a behajtási folyamatot, mielőtt a hitel kicsúszna az irányítás alól.
Egyes platformok még hangulatelemzést is alkalmaznak az e-mailek vagy ügyfélszolgálati jegyek értelmezésére. Ha egy hitelfelvevő feszültebb vagy negatívabb hangnemben kezd írni, az pénzügyi nehézségekre utalhat. Ezt sokan hátborzongatónak, sőt tolakodónak tarthatják, de a hitelek nemteljesítésének visszaszorításában hasznosnak bizonyult.
Csalásfelismerés és személyazonosság-ellenőrzés
A kirakós másik nagy darabja annak biztosítása, hogy az igénylő valóban létező személy legyen, és ne próbálja átverni a rendszert. Ez igazán nélkülözhetetlenné vált, mióta megjelentek és egyre terjednek az olyan technológiák, mint a deepfake, amelyekkel az élő arcfelismerő rendszereket próbálják becsapni. És ez még nem minden: ma már a dokumentumokat is olyan könnyű hamisítani, hogy nehéz megkülönböztetni a valódit a hamistól.
A hitelezők ma arcfelismerést, dokumentumszkennelést, eszközujjlenyomat-azonosítást, sőt geolokációs ellenőrzést is alkalmaznak, hogy megbizonyosodjanak róla: valódi személynek adnak kölcsön.
Az IP-cím hirtelen megváltozása vagy egy magas kockázatú helyről érkező igénylés intő jel lehet. Olyan ez, mint a reptéri biztonsági ellenőrzés, csak hitelekre. A rendszerek követik a finom, következetlen viselkedési jeleket, és megjelölik őket.
Etikai és adatvédelmi aggályok: hol a határ?
Most álljunk meg egy pillanatra. Ennyi technológia mellett, amely bepillant az emberek életébe, az adatvédelmi aggályok 100%-ban jogosak. Tényleg megengedhető, hogy egy hitelező kövesse a telefonhasználati szokásaidat, vagy átnézze a Facebook-bejegyzéseidet? Egyensúlyt kell találni a hatékony kockázatértékelés és az etikus adatfelhasználás között. Sok platform szigorú adatvédelmi jogszabályok (például az európai GDPR) szerint működik, de a többiek? Nem igazán.
Végső soron az átláthatóság számít. A hitelfelvevőknek tudniuk kell, milyen adatokat használnak fel, és miért. Sajnos még ha a hitelezők igyekeznek is elmondani, mire használják az adatokat, a hitelfelvevők ritkán olvassák el az apró betűs részt.
A jövő: egyre okosabb előrejelző modellek
Hová vezet mindez? A modellek csak okosabbak lesznek, ahogy egyre több adat válik elérhetővé. A mesterséges intelligenciát már most is használják teljes gazdasági környezetek szimulálására, annak tesztelésére, hogyan reagálnának a hitelfelvevők különböző kamatokra, és még sok másra. A valódi cél? A hitelek személyre szabása, hogy illeszkedjenek minden hitelfelvevő valós helyzetéhez. Képzelj el egy világot, ahol a hitelfeltételeid automatikusan igazodnak ahhoz, hogyan állsz anyagilag.
Záró gondolatok
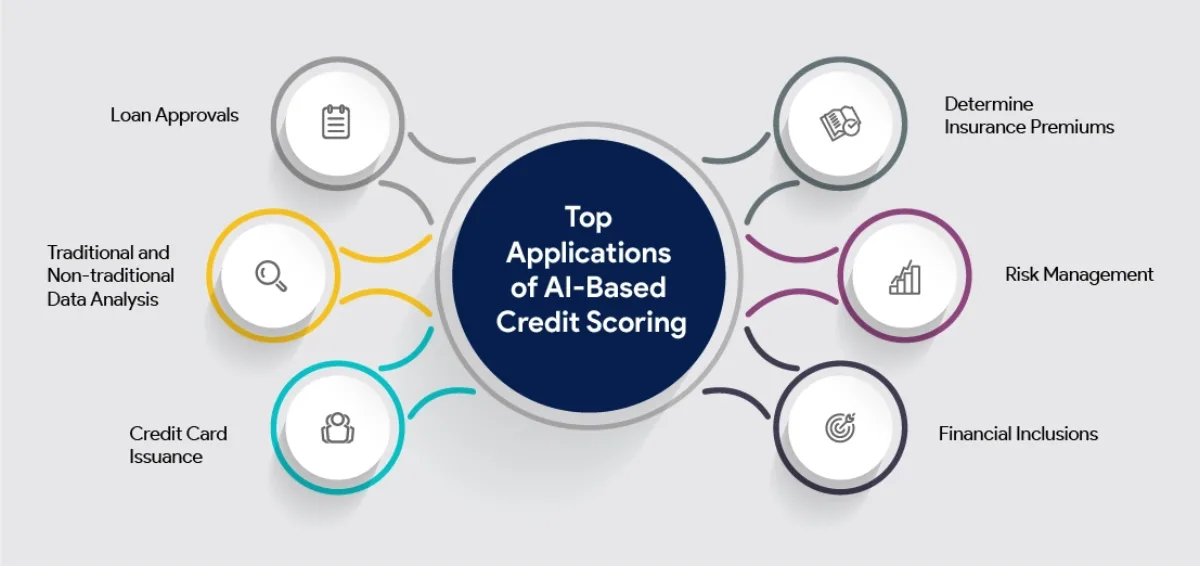
A technológia igazságosabbá, hatékonyabbá és elérhetőbbé teszi a hitelezést. De nem tökéletes. Továbbra is szükség van az emberi tényezőre – akár az etikai határok kijelölésében, akár abban, hogy közbelépjünk, ha a technológia téved. A nemteljesítés előrejelzése nem csupán matematika. Az emberek megértéséről szól. És ahogy a technológia fejlődik, azok a platformok nyernek, amelyek egyensúlyt teremtenek ész és szív között.
Mert végső soron a hitelezés nem csak a kockázatról szól. Hanem a bizalomról. És a bizalom? Az még mindig nagyon is emberi dolog. Az emberek nem bíznak a gépekben. Emberi tényező nélkül nem fognak bízni a rendszerben és a folyamatokban.
Az olyan közösségi hitelezési platformok, mint a 8lends, lehetővé teszik, hogy a nemteljesítés kockázatát több különböző projekt között oszd meg, miközben minden projektben más befektetőkkel is megosztod a kockázatot. Szerencsére a 8lends-en nagyon alacsony a kockázat, hiszen eddig egyetlen késedelmes fizetés sem volt.
Olvasd el ezt is
Kérdésed van?
Összes kérdésA platformot a CertiK és a Cyberscope auditálta, és minden tranzakció nyilvánosan látható a Base blokkláncon. A platform mögött két, egyértelmű felelősségi körrel rendelkező cég áll: a CLEARCHAIN CORP üzemelteti a platformot, és Money Services Businessként regisztrált a FINTRAC-nál (Kanada), a Maclear AG pedig az átvilágítást végzi és a fedezetet felügyeli. A platform tehát szabályozott, átlátható és elszámoltatható
Ha a projekthez BuyBack tartozik, a partner 60 vagy több nap késés után megvásárolja a hitelt, és visszafizeti a tőke 100%-át. BuyBack nélkül a Maclear AG elindítja a fedezet értékesítését, és a bevételt arányosan szétosztja a befektetők között. Az indulás óta nem volt nemteljesítés
A platformot a CLEARCHAIN CORP üzemelteti, amely Kanadában Money Services Businessként (MSB) regisztrált, és a FINTRAC kötelező AML/CFT megfelelési követelményei vonatkoznak rá. Az elszámolás USD-ben történik. A platform nem CASP, ezért a DAC8 követelményei nem vonatkoznak rá
A fejlődő régiók kis- és középvállalkozásai nehezen jutnak banki finanszírozáshoz, ezért hajlandók magasabb kamatot fizetni, mint az EU-s vagy amerikai vállalkozások
A hitel futamidejének vége előtt eladhatod a pozíciódat egy másik befektetőnek a másodlagos piacon. A Fastlendingnek nincs fix futamideje: a tőke és a felhalmozott hozam bármikor kivehető
A minimális befektetés 100 USD
Annak kockázatát, hogy a vállalkozás nem fizet, a fedezet értékváltozásának kockázatát, a korlátozott likviditás kockázatát, ha nincs vevő a másodlagos piacon, valamint az okosszerződéshez kapcsolódó technikai kockázatot
100 és 500 USD között KYC nélkül fektethetsz be. 500 USD felett teljes azonosítás szükséges: személyazonosító okmány és lakcímigazolás