
Mit tesz a független fedezeti ügynök, ha egy hitel bedől
2026. október 1.7 perc olvasás
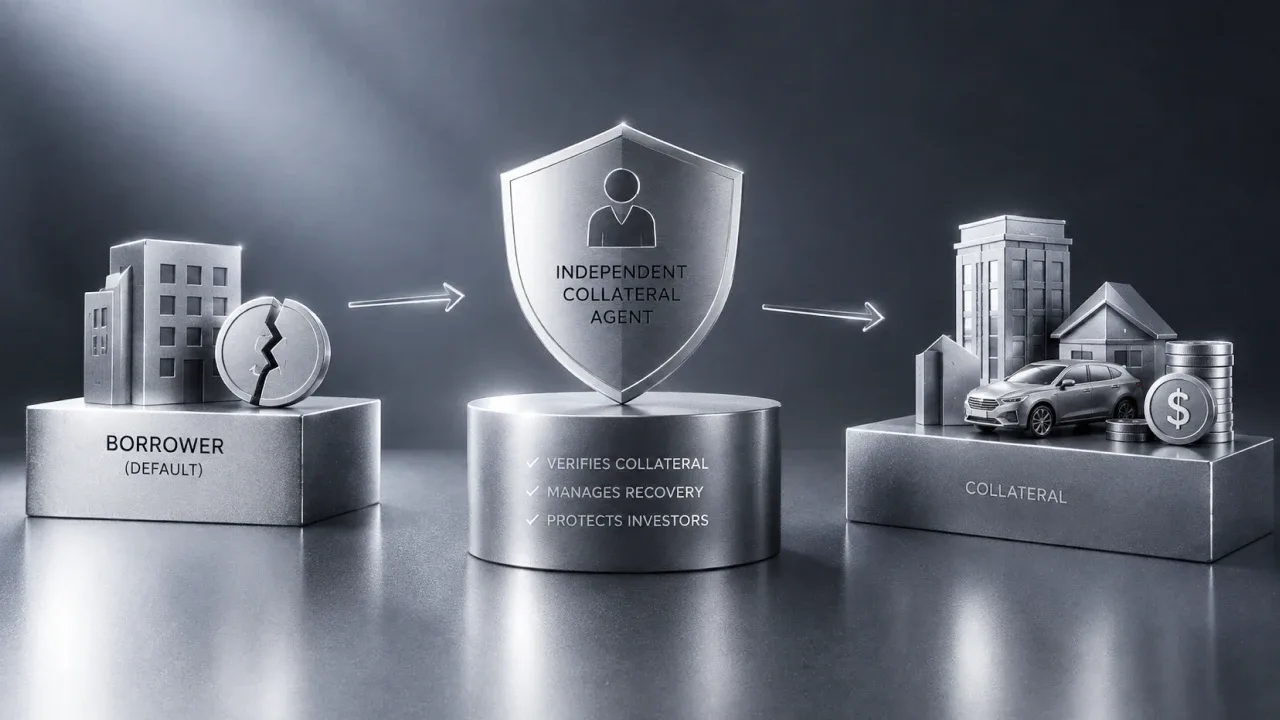
Ha egy hitelfelvevő abbahagyja a fizetést, a befektető személyesen nem foglalhatja le a fedezetet egy külföldi joghatóságban. Ez a feladat egy független fedezeti ügynökre (Collateral Agent) hárul – a platform üzemeltetőjétől különálló jogi személyre –, amely a fedezeti követelés jogosultja, szükség esetén érvényesíti azt és értékesíti az eszközöket, majd a befolyt összeget arányosan felosztja a befektetők között.
Ha egy hitelfelvevő abbahagyja a fizetést, a befektető személyesen nem foglalhatja le a fedezetet egy külföldi joghatóságban. Ez a feladat egy független fedezeti ügynökre (Collateral Agent) hárul – a platform üzemeltetőjétől különálló jogi személyre –, amely a fedezeti követelés jogosultja, szükség esetén érvényesíti azt és értékesíti az eszközöket, majd a befolyt összeget arányosan felosztja a befektetők között.
Mi az a fedezeti ügynök, és miért különálló jogi személy a platformtól?
Egy fedezett hitel legalább 5 különálló feladatot foglal magában a hitelbírálat és a behajtás között. Fontos, hogy ezek a feladatok elkülönüljenek, mert annak a félnek, amely jóváhagy egy hitelt, nem szabadna minden döntést a kezében tartania, amikor a hitel bajba kerül.
| Feladat | Ki végzi | Mi történne, ha ugyanaz a szervezet végezné mindkettőt |
|---|---|---|
| A hitel bírálata | A platform üzemeltetője | Ugyanaz a fél profitálna a hitelvolumenből, és döntene a hitelezésről. |
| A fedezeti követelés strukturálása és bejegyzése | A független fedezeti ügynök | A biztosítékot az a fél készítené elő, amely már eleve érdekelt az ügylet létrejöttében. |
| A fedezeti dokumentumok és a tulajdoni nyilvántartások őrzése | A független fedezeti ügynök | A hitelezési folyamatot irányító fél kezelné a végrehajtáshoz szükséges iratokat is. |
| Annak eldöntése, hogy kimondják-e és mikor a nemteljesítést, és megindul-e a végrehajtás | A független fedezeti ügynök | Az időzítésről szóló döntés afelé billenhetne, hogy a hitelfelvevő több időt kapjon a törlesztésre, ahelyett hogy elindulna a behajtás. |
| A befolyt összeg felosztása a befektetők között | A független fedezeti ügynök | A felosztásról ugyanaz a szervezet döntene, amely már a hitelezési folyamatot is irányítja. |
Amikor egy hitel nem teljesít, a kulcskérdés az, hogy kinek van jogköre fellépni a biztosíték alapján, és a befektetők érdekében előrevinni a behajtást.
Mi változna, ha ugyanaz a szervezet üzemeltetné a platformot és érvényesítené a fedezetet?
A hitelek kihelyezése, a fedezet dokumentálása, a végrehajtási döntések és a felosztás mind egyetlen szervezetnél lennének. Ez összeférhetetlenséget teremt, amikor ugyanannak a félnek kell választania aközött, hogy több időt ad a törlesztésre, vagy megindítja a végrehajtást.
Ki érvényesíti ténylegesen a fedezetet, ha egy hitelfelvevő abbahagyja a fizetést?
A 8lends esetében 2 különálló szervezet felel különböző feladatokért, ha egy hitel bajba kerül. A platform üzemeltetője a hitelezési platformot működteti; a független fedezeti ügynök a befektetők nevében kezeli a fedezetet és a végrehajtást.
A 8lends platformot az Alpha Systems LLC üzemelteti, amely az FSA (Saint Vincent és a Grenadine-szigetek) felügyelete alatt álló VASP. Független fedezeti ügynökként a Maclear AG (Svájc), a PolyReg SRO tagja jár el – nem üzemelteti a platformot, nem az anyavállalata, és nem tart befektetői pénzeszközöket.
Ha végrehajtásra van szükség, a Maclear AG megteszi a szükséges jogi lépéseket a hitelfelvevő és a zálogba adott fedezet szerinti joghatóságokban.
Ebben az összefüggésben a PolyReg felügyelete elsősorban a pénzmosás elleni kötelezettségekre vonatkozik.
Konkrétan ki a fedezeti ügynök a 8lends hiteleinél?
A Maclear AG a 8lends hiteleinek független fedezeti ügynöke (Collateral Agent). Svájci vállalat és a PolyReg SRO tagja, de az Alpha Systems LLC-től elkülönül. Nem üzemelteti a platformot, nem az anyavállalata, és nem tart befektetői pénzeszközöket. A feladata, hogy a befektetők nevében járjon el a hitelfelvevőket, a zálogba adott eszközöket és a végrehajtást érintő ügyekben.
Mi a menetrend lépésről lépésre az elmaradt fizetéstől a befolyt összeg felosztásáig?
A hivatalos nemteljesítés 60 napig tartó folyamatos nemfizetés után következik be; egy elmulasztott esedékesség nem vezet azonnali lefoglaláshoz vagy értékesítéshez. A végrehajtás megindulása után az értékesítés jellemzően nagyjából 1–12 hónapig tart, a hitelfelvevő joghatóságától és a fedezet típusától függően.
A folyamat hat szakaszban zajlik:
- Elmaradt fizetés. Az esedékesség úgy telik el, hogy nem érkezik törlesztés.
- Értesítés és tárgyalás. A fedezeti ügynök felveszi a kapcsolatot a hitelfelvevővel, feltárja az okot, és megpróbál tárgyalásos megoldást elérni.
- A nemteljesítés hivatalos kimondása. Ha a nemfizetés 60 napig tart, a hitelt hivatalosan nemteljesítőnek nyilvánítják.
- Végrehajtás. A fedezeti ügynök megteszi a hitelfelvevő joghatóságában szükséges jogi lépéseket.
- Értékesítés. A fedezetet eladják, vagy más módon behajtható értékké alakítják. Ez jellemzően 1–12 hónapig tart.
- Felosztás. A befolyt összeget arányosan felosztják a követeléssel rendelkező befektetők között.
Az időzítés eszközönként eltér. Ingatlannál olyan nyilvántartási vagy bírósági eljárásokra is sor kerülhet, amelyek berendezéseknél nem, a készletek pedig ismét más kérdéseket vetnek fel. Az 1–12 hónapos sáv tájékoztató jellegű, nem ígéret.
Mennyivel az elmaradt fizetés után mondják ki hivatalosan a nemteljesítést?
A hivatalos nemteljesítést 60 napig tartó folyamatos nemfizetés után mondják ki. Addig a fedezeti ügynök felveszi a kapcsolatot a hitelfelvevővel, hogy megértse az elmaradt fizetés okát, és kiderítse, rendezhető-e a helyzet. Ha a hátralék a 60 napos időszak végéig fennáll, a végrehajtás a vonatkozó jogi keretek szerint megindulhat.
Mit lát a befektető, és mit kérdezhet az egyes szakaszokban?
A befektető számára 4 gyakorlati információs pont van: a késedelem, a hivatalos nemteljesítés, a végrehajtás és a felosztás. A befektető követheti az ügyet, és tájékoztatást kérhet, de a jogi folyamatot személyesen nem irányítja.
Amikor egy fizetés késedelembe esik, a hitel státusza megváltozik a platformon. A befektető megkérdezheti, milyen lépéseket tett a fedezeti ügynök.
A nemteljesítés hivatalos kimondása után nyilvános értesítést tesznek közzé. A befektetők ekkor megkérdezhetik, melyik joghatóság vonatkozik a végrehajtásra.
A végrehajtás és az értékesítés alatt időszakos frissítések mutatják, hogyan halad az ügy. A befektetők rákérdezhetnek az időzítésre, és arra, hogy a behajtás jelenlegi kilátásai fedezhetik-e a fennálló tőkét, bár egyiket sem lehet előre rögzíteni.
A felosztás után a befektető látja a részesedésére jutó összeget a befektetett összeghez viszonyítva.
Felgyorsíthatja vagy befolyásolhatja a befektető a végrehajtási folyamatot?
Nem. Az egyes befektetők nem döntenek arról, mikor foglalják le a fedezetet, milyen jogi utat választanak, vagy mikor adják el az eszközt. Ezek a döntések a fedezeti ügynöknél vannak, az ügyleti dokumentáció és az alkalmazandó jog szerint. A befektető követheti az ügyet, tájékoztatást kérhet, és arányos részt kap a befolyt összegből.
Garantálja-e a szerepek szétválasztása a teljes megtérülést vagy a gyorsabb folyamatot?
A 60 napos nemteljesítési küszöb és a jellemző 1–12 hónapos értékesítési sáv a folyamat egyes részeit írja le, nem az eredményét. Egyik szám sem árulja el a befektetőnek, mennyi fog megtérülni, vagy mikor zárul le egy adott végrehajtási ügy.
A platform üzemeltetőjének és a fedezeti ügynöknek a szétválasztása csökkenti az összeférhetetlenséget, de nem garantálja a teljes megtérülést, a rögzített időtartamot vagy a tőkevesztés elleni védelmet.
A különálló fedezeti ügynök elválasztja a végrehajtási döntéseket a platform működtetésétől. Azokat a kockázatokat azonban nem tudja megszüntetni, amelyek a behajtás megkezdése után merülnek fel.
A bírósági eljárások a vártnál tovább tarthatnak. A fedezet a korábbi értékbecslésénél alacsonyabb áron kelhet el, a jogi vagy értékesítési költségek pedig csökkenthetik a befektetőknek jutó összeget. A struktúra azt tisztázza, ki jár el a befektetők nevében; a végső megtérülést nem határozza meg.
A befektetés kockázattal jár, beleértve a tőke esetleges elvesztését is. A hozam nem garantált.
Gyakran ismételt kérdések
A fedezeti ügynök olyan független fél, amely a zálogba adott fedezetre vonatkozó jogi követelést kezeli, és végrehajtást kezdeményezhet, ha egy hitelfelvevő nem teljesíti a kötelezettségeit. Ez a szerep azért létezik, mert az egyes befektetők általában a gyakorlatban nincsenek abban a helyzetben, hogy maguk érvényesítsék a fedezetet egy másik joghatóságban.
A Maclear AG a 8lends hiteleinek független fedezeti ügynöke (Collateral Agent). Svájci vállalat és a PolyReg SRO tagja. Nem üzemelteti a platformot, nem az anyavállalata, és nem tart befektetői pénzeszközöket. Ha behajtási lépésekre van szükség, a befektetők nevében foglalkozik a hitelfelvevőkkel és a fedezettel.
Az első elmaradt fizetést általában kapcsolatfelvétel követi a hitelfelvevővel, nem azonnali végrehajtás. A fedezeti ügynök először megpróbálja kideríteni, miért maradt el a fizetés, és rendezhető-e még a helyzet. Ha a hitel 60 napig kifizetetlen marad, hivatalosan nemteljesítőnek minősül. A folyamat csak ezután lép tovább a végrehajtásra és szükség esetén a fedezet értékesítésére.
Nincs rögzített menetrend. Az értékesítés gyakran valahol 1 és 12 hónap között tart, de a tényleges időzítés attól függ, hol működik a hitelfelvevő, milyen típusú a fedezet, és milyen jogi lépésekre van szükség. Egy ingatlan, egy berendezés és egy készlet behajtása eltérő folyamatot követhet.
Nem. A fedezeti ügynök és a platform üzemeltetőjének szétválasztása csökkenti a végrehajtási döntések körüli összeférhetetlenséget, de nem határozza meg a behajtás eredményét. Hogy mennyi jut vissza a befektetőknek, az aa fedezet értékétőlhttps://www.8lends.io/blog/collateral-valuation-and-ltv, valamint a végrehajtás és az adott joghatóságban folyó jogi eljárás költségeitől függ. Előfordulhat, hogy a befolyt összeg nem elég a teljes tőke visszafizetésére.
Olvasd el ezt is
Kérdésed van?
Összes kérdésA platformot a CertiK és a Cyberscope auditálta, és minden tranzakció nyilvánosan látható a Base blokkláncon. A platform mögött két, egyértelmű felelősségi körrel rendelkező cég áll: a CLEARCHAIN CORP üzemelteti a platformot, és Money Services Businessként regisztrált a FINTRAC-nál (Kanada), a Maclear AG pedig az átvilágítást végzi és a fedezetet felügyeli. A platform tehát szabályozott, átlátható és elszámoltatható
Ha a projekthez BuyBack tartozik, a partner 60 vagy több nap késés után megvásárolja a hitelt, és visszafizeti a tőke 100%-át. BuyBack nélkül a Maclear AG elindítja a fedezet értékesítését, és a bevételt arányosan szétosztja a befektetők között. Az indulás óta nem volt nemteljesítés
A platformot a CLEARCHAIN CORP üzemelteti, amely Kanadában Money Services Businessként (MSB) regisztrált, és a FINTRAC kötelező AML/CFT megfelelési követelményei vonatkoznak rá. Az elszámolás USD-ben történik. A platform nem CASP, ezért a DAC8 követelményei nem vonatkoznak rá
A fejlődő régiók kis- és középvállalkozásai nehezen jutnak banki finanszírozáshoz, ezért hajlandók magasabb kamatot fizetni, mint az EU-s vagy amerikai vállalkozások
A hitel futamidejének vége előtt eladhatod a pozíciódat egy másik befektetőnek a másodlagos piacon. A Fastlendingnek nincs fix futamideje: a tőke és a felhalmozott hozam bármikor kivehető
A minimális befektetés 100 USD
Annak kockázatát, hogy a vállalkozás nem fizet, a fedezet értékváltozásának kockázatát, a korlátozott likviditás kockázatát, ha nincs vevő a másodlagos piacon, valamint az okosszerződéshez kapcsolódó technikai kockázatot
100 és 500 USD között KYC nélkül fektethetsz be. 500 USD felett teljes azonosítás szükséges: személyazonosító okmány és lakcímigazolás