
Letétkezelői vagy nem letétkezelői hitelezési platformok: melyik a biztonságosabb?
2025. június 24.3 perc olvasás
Képzeld el, hogy van 5000 USD értékű digitális eszközöd, ami csak úgy ott pihen a tárcádban. Nem gyarapszik. Semmilyen hozamot nem termel. Ezért elkezdesz hitelezési platformok után nézni – hogy kamatot kaphass, mint egy megtakarítási számlán. Aztán beugrik a kérdés: mennyire biztonságos ez valójában? Akár nem letétkezelői (non-custodial) hitelezési protokollokba vágsz bele, akár egy centralizált letétkezelői (custodial) platform kényelménél maradsz, a letétkezelés kérdése hamar előkerül. Átadd a kulcsaidat egy olyan alkalmazásnak, mint a BlockFi? Vagy tartsd meg az irányítást, és válaszd a nem letétkezelői megoldást? Olyan ez, mintha egy menő neobank magas kamatozású megtakarítási számlája és a matrac alá rejtett aranyrudak között kellene választanod. Mindkettőnek vannak előnyei. Mindkettőnek vannak kockázatai. A nem letétkezelői hitelezési protokollok a te kezedbe adják az irányítást, de technikai jártasságot követelnek. A centralizált letétkezelői platformok egyszerűséget ígérnek, de vak bizalmat kérnek. Ez nem csupán technikai szőrszálhasogatás – a megélhetésedről van szó. Felhasználói pénzeszközök milliárdjai vesztek oda hackertámadások, csődök és rossz döntések miatt. Ha érted a letétkezelői és a nem letétkezelői hitelezési platformok közötti különbséget, az döntheti el, hogy rendszeres jövedelmet szerzel, vagy a pénzed elpárolog. Nézzük meg részletesen.
Miért számít ez a biztonsági összehasonlítás
Mert a blokkláncalapú hitelezés nem kockázatmentes. A New Jersey-i székhelyű BlockFi egykor felfüggesztette a kifizetéseket, és csődöt jelentett az FTX-szel szembeni kitettsége miatt, a Reuters szerint. 2022-ben a Celsius összeomlott a piaci nyomás alatt, és 1 milliárd USD-s hiányt hagyott az ügyfeleinél, amelyet később 7 milliárd USD-re módosítottak. Eközben a Cream Financehez hasonló hitelezési protokollok ellen több mint 130 millió USD-s hackertámadást hajtottak végre, immár a harmadikat.
A biztonság nem csak a kódon vagy a hírnéven múlik. Az irányításról, az átláthatóságról és a bizalomról szól. És attól függően, mekkora kockázatot tudsz elviselni, az egyik platform jobban illhet hozzád, mint a másik. Vegyük hát sorra mindkét oldalt.
Mik azok a letétkezelői hitelezési platformok?
A letétkezelői platformok a digitális eszközök bankjai. Amikor befizeted az eszközeidet, átadod az irányítást – ők tartják a pénzedet, kezelik a hiteleket, és hozamot ígérnek. Ezek a szolgáltatók jellemzően hagyományos intézményként működnek, és a kockázatértékeléstől a kamatkifizetésig mindent intéznek.
Ilyen például a Nexo, a Celsius (amíg még létezett) és a BlockFi. Elküldöd nekik a digitális eszközeidet, ők kihitelezik, te pedig beszeded a kamatot. Egyszerű, nem? Amíg nem az.
A letétkezelői hitelezők gyakran zárt ajtók mögött működnek. Vagyis nem látod, hová kerül a pénzed, és hogyan kezelik a kockázatot – amíg valami el nem romlik. Amikor az FTX összeomlott, még azok a platformok is megszenvedték, amelyek közvetlenül nem kapcsolódtak hozzá. Mert a bizalom törékeny, ha az irányítás máshol van.
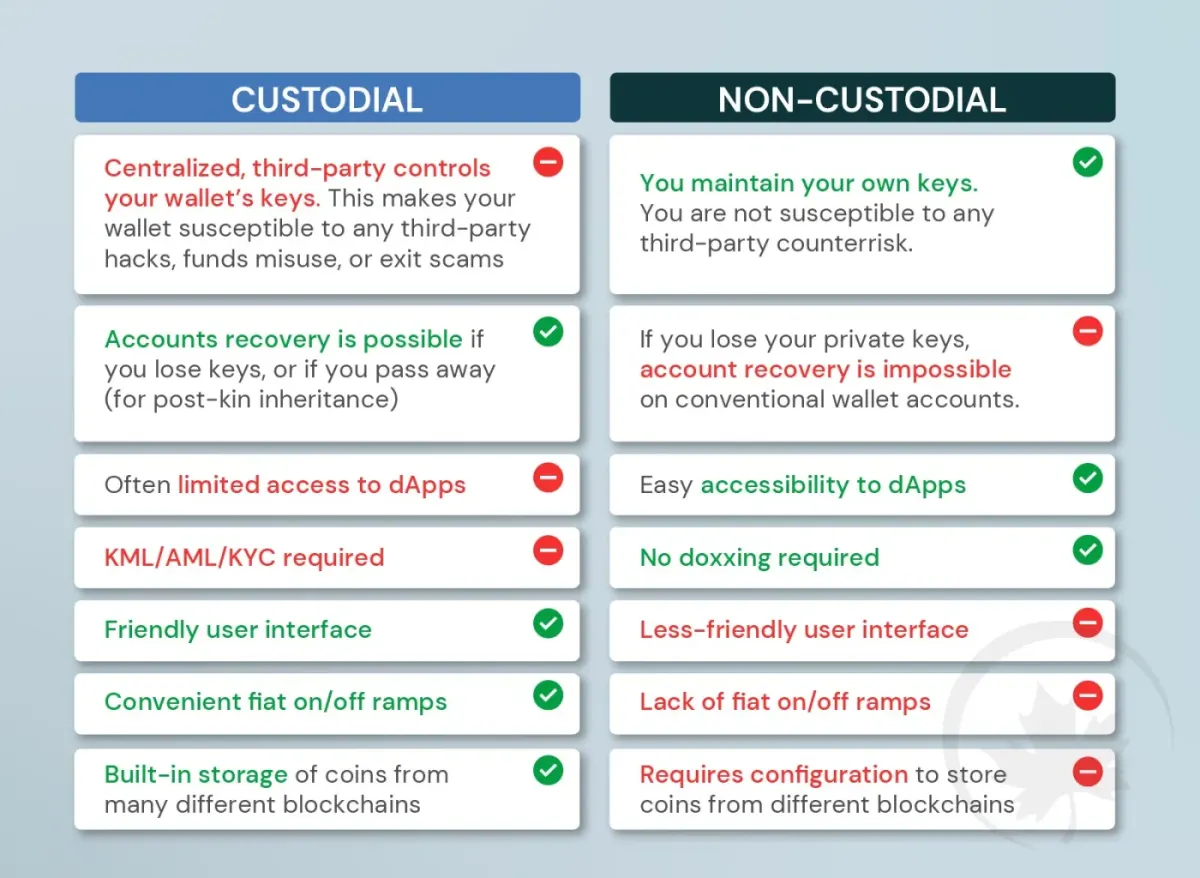
Íme röviden a letétkezelői hitelezés előnyei és hátrányai:
| Előnyök | Hátrányok |
|---|---|
| Könnyen használható – nincs tárca és nincs protokoll-zsargon | Nem te rendelkezel a kulcsaid és az eszközeid felett |
| Gyakran van ügyfélszolgálat | A platform fizetésképtelenségének vagy rossz vezetésének kockázata |
| Néha biztosított vagy szabályozott | A pénzt kockázatos hitelfelvevőknek is kihitelezhetik |
| Fix kamatlábak | Válság idején felfüggeszthetik a kifizetéseket |
| A KYC/AML folyamatok segítik a megfelelést | Kevés rálátás a belső működésre |
Mik azok a nem letétkezelői hitelezési platformok?
Jöjjön a vad, de átlátható nem letétkezelői hitelezés világa. A nem letétkezelői alkalmazásokkal úgy hitelezheted ki a digitális eszközeidet, hogy közben megtartod felettük az irányítást. Csatlakoztatod a tárcádat (például a MetaMaskot), kiválasztod a hitelezési poolokat, és közvetlenül kapod a kamatot. A digitális eszközeid a tárcádban vagy az okosszerződésben maradnak – nem valaki más páncéltermében.
Nincs ügyfélszolgálat, amely kézen fogna. Cserébe teljes önállóságot, valós idejű adatokat és (általában) jobb kamatokat kapsz. Olyan ez, mintha táblázatokkal magad készítenéd el az adóbevallásodat – fájdalmas, de átlátható. De figyelem: a nem letétkezelői nem jelent kockázatmentest. Az okosszerződéseket ki lehet játszani. És ha elveszíted a hozzáférést a tárcádhoz? Hát, pech.
Íme a nem letétkezelői hitelezés előnyei és hátrányai:
| Előnyök | Hátrányok |
|---|---|
| Teljes irányítás az eszközök felett | Nincs technikai támogatás – magadra vagy utalva |
| Átlátható, nyílt forráskódú protokollok | Lehetséges hibák a szerződésekben |
| Általában magasabb hozam | Több technikai tudást igényel |
| Nincs KYC – az adatvédelemre fókuszál | A szabályozási bizonytalanság befolyásolhatja a használatot |
| Valós időben látható likviditási poolok | A felhasználói élmény elriaszthatja a kezdőket |
A biztonsági kockázatok összehasonlítása
A digitális eszközök hitelezése nem kockázatmentes, akármilyen csillogó is az alkalmazás, és akármilyen ígéretes a modell. A letétkezelői és a nem letétkezelői platformokat egyaránt súlyosan érintették biztonsági problémák.
A letétkezelői környezet kockázatai például:
- A platform rossz vezetése
- Szabályozói fellépés
- Belső csalás vagy adatszivárgás
- Csődök (BlockFi, az FTX-hez kapcsolódó összeomlások)
A nem letétkezelői környezet ezekkel küzd:
- Okosszerződések kihasználása (exploit)
- Orákulum-manipuláció (árfolyam-adatfolyamok elleni támadások)
- Flash loan támadások
- Javítatlanul hagyott kódsebezhetőségek
A jelentős hitelezési platformokat ért támadások száma (2020–2024)
| Év | Letétkezelői incidensek | Nem letétkezelői incidensek |
|---|---|---|
| 2020 | 3 | 5 |
| 2021 | 6 | 9 |
| 2022 | 11 | 14 |
| 2023 | 7 | 6 |
| 2024 | 5 | 4 |
A csavar a történetben: a letétkezelői alkalmazások jellemzően nagyot buknak – egyetlen összeomlás, és a felhasználók mindent elveszítenek. A nem letétkezelői támadások gyakran egyetlen protokollt vagy szerződést érintenek, nem az egész ökoszisztémát. A kár látható és nyomon követhető.
Felhasználói felelősség és kockázattűrés
Kié legyenek tehát a kulcsok – a tiéd vagy a platformé?
Ha letétkezelői szolgáltatást használsz, kiszervezed a felelősséget. Ez rendben van, ha még csak ismerkedsz a területtel, vagy nem akarod magad kezelni az eszközeid tárolását. Ne feledd azonban: ha ők hibáznak, te iszod meg a levét.
A nem letétkezelői szolgáltatásoknál te vagy a bank. Te hagyod jóvá az okosszerződéseket, te kezeled a privát kulcsokat, és te döntöd el, melyik poolba hitelezel. Az elveszett jelszavakat nem lehet visszaszerezni. Nincs ügyfélszolgálati forródrót.
Ez kompromisszum az irányítás és a kevesebb macera között.
Lényegében:
- Letétkezelői: mint egy fuvarmegosztó szolgáltatás. A sofőr és az alkalmazás irányít mindent.
- Nem letétkezelői: mint a saját motorodon utazni. Több szabadság, több szükséges tudás.
Letétkezelési kockázati skála (felhasználói vs. platformirányítás)
| Típus | Felhasználói irányítás az eszközök felett | Átláthatóság | Szükséges technikai tudás | Lehetséges hozam |
|---|---|---|---|---|
| Letétkezelői | Alacsony | Alacsony | Alacsony | Közepes |
| Hibrid | Közepes | Közepes | Közepes | Közepes |
| Nem letétkezelői (pl. Aave) | Magas | Magas | Magas | Magas |
Tipp: Ha még nem állsz készen arra, hogy magad kezeld a privát kulcsaidat, ne vesd bele magad fejjel a nem letétkezelői hitelezésbe az egész életed megtakarításával. Kezdd kicsiben. Tapogasd ki a terepet.
Szabályozási és biztosítási vonatkozások
Beszéljünk a szoba közepén álló elefántról: a szabályozásról. Ha egy platformra több ezer dollárnyi digitális eszközt bízol, jogos a kérdés: ki ment meg, ha a dolgok rosszra fordulnak?
Az igazság az, hogy a legtöbb letétkezelői hitelezési platformra nem vonatkozik az FDIC-biztosítás. Még ha „szabályozottnak” is nevezik magukat, az nem jelenti, hogy a pénzed garantált. A hagyományos bankrendszerben, ha a helyi bankod csődbe megy, a Federal Deposit Insurance Corporation (FDIC) közbelép, és legfeljebb 250 000 USD-ig megtéríti a betétet. A digitális eszközöknél ez nem valószínű.
Vegyük például a BlockFit. Az összeomlása előtt sok felhasználó azt hitte, hogy a pénze „biztonságban” van, mert a cég azt állította, hogy betartja az amerikai szabályozást. Amikor azonban csődbe ment, a felhasználók egy hosszú jogi sor végén álló hitelezőkké váltak – nem biztosított betétesekké.
Most hasonlítsd ezt össze az olyan nem letétkezelői platformokkal, mint az Aave vagy a 8lends. Ezek nem állítják magukról, hogy szabályozottak. Protokollok, nem vállalatok. És mivel soha nem veszik letétbe a pénzedet, nincs hamis biztonságérzet sem. Te irányítasz teljesen – és te viseled a teljes felelősséget. Az egyik innovatív megoldás, amelyet a 8lends kínál, hogy a hiteleit a hitelfelvevők fedezetével biztosítja, amellett, hogy a közösségi hitelezés (crowdlending) természeténél fogva lehetővé teszi a befektetői kockázat megosztását. Ez is fontos szempont, ha a kockázatról van szó.
Nézzük meg egy összehasonlításban:
Megfelelési összehasonlítás: letétkezelői vs. nem letétkezelői platformok
| Platform | Letétkezelői? | Bejegyzett jogalany | FDIC-biztosítás | Szabályozói felügyelet | KYC szükséges |
|---|---|---|---|---|---|
| BlockFi (RIP) | Igen | Igen (USA) | Nem | SEC-perek az összeomlás előtt | Igen |
| Nexo | Igen | Igen (EU) | Nem | Szabályozói nyomás az EU-ban | Igen |
| Celsius (RIP) | Igen | Igen (USA) | Nem | Folyamatban lévő csődeljárás | Igen |
| Aave | Nem | Nem | Nem | Közösségi irányítás | Nem |
| Compound | Nem | Nem | Nem | Nyílt forráskódú protokoll | Nem |
Mire figyelj tehát?
Ha letétkezelői platformot választasz, nézd meg:
- Be van-e jegyezve egy pénzügyi szabályozó hatóságnál (SEC, FCA, ASIC)
- Világosak-e a szolgáltatási feltételek a pénzeszközök kezeléséről
- Van-e külső biztosítás (egyes platformok korlátozott magánbiztosítással rendelkeznek)
Ha a nem letétkezelői utat választod:
- Ellenőrizd, hogy a szolgáltatás nyílt forráskódú és a közösség által auditált-e
- Olyan tárcákat használj, amelyek felett te rendelkezel
- Tanuld meg, hogyan léphetsz biztonságosan interakcióba az okosszerződésekkel
A lényeg: a digitális eszközöknél nincs FDIC-biztonsági háló. A legbiztonságosabb, ha megérted a kompromisszumokat – és elkerülöd azokat a platformokat, amelyek túl sokat ígérnek.
Átláthatóság és auditok
A letétkezelői hitelezési platformoknál az átláthatóság gyakran opcionális, és többnyire PR-célokat szolgál. Kapsz irányítópultokat, hírleveleket, esetleg egy-két blogbejegyzést „stratégiai partnerségekről”. A színfalak mögött azonban ritkán tudod, Mi az RWA-fedezetű hitelezés? A valós fedezet magyarázata, ki vesz fel hitelt, vagy mennyire likvid valójában a platform.
Ez óriási probléma volt a Celsiusnál és a Voyagernél. Mindkettő a sötétben működött. Mindkettő minden előzetes figyelmeztetés nélkül fagyasztotta be a kifizetéseket. A felhasználók csak akkor értesültek róla, amikor a pénzük már odaveszett.
A nem letétkezelői platformok ezzel szemben nyíltan vállalják a kódjukat. Az okosszerződéseik nyílt forráskódúak. Ellenőrizheted, hogyan, mikor és miért mozog a pénz. Ha látni szeretnéd, mennyi van lekötve egy likviditási poolban, ahhoz nem kell bejelentkezés vagy engedély.
Az átláthatóság azonban nem elég. Az okosszerződéseket auditálni kell. Ahogy nem költöznél be egy olyan házba, amely nem ment át műszaki ellenőrzésen, úgy a digitális eszközeidet sem kellene auditálatlan kódú protokollra bíznod.
Profi tipp: ha egy nem letétkezelői alkalmazást az elmúlt egy évben nem auditáltak, légy óvatos. Az on-chain kód gyorsan változik. A 2021-ben felfedezett hibák 2025-ben is ott lapulhatnak.
És mindig nézd meg, ki végezte az auditot. Megbízható nevek például:
- Trail of Bits
- CertiK
- OpenZeppelin
- Quantstamp
Még egy dolog: egy platform állíthatja, hogy auditálták, miközben soha nem teszi közzé az eredményeket. Ez intő jel. Ha az auditot nem tudod magad ellenőrizni, az nem számít.
Összegzés: melyik a biztonságosabb?
Nincs mindenkire érvényes válasz. Ha egyszerűséget, támogatást és ismerős felületet szeretnél, a letétkezelői platformok megfelelhetnek neked – feltéve, hogy elfogadod a partnerkockázatot. Ha átláthatóságot, irányítást és jövőálló digitáliseszköz-élményt szeretnél, a nem letétkezelői platformok erős eszközöket kínálnak, de meredekebb a tanulási görbéjük.
Tedd fel magadnak a kérdést:
- Kényelmesen kezeled a saját kulcsaidat?
- Érted az okosszerződések kockázatait?
- Mennyi utánajárást vagy hajlandó elvégezni?
A legbiztonságosabb választás nem feltétlenül a legkényelmesebb. Hanem az, amelyik illeszkedik a kockázattűrésedhez, a technikai tudásodhoz és a befektetési céljaidhoz. Mert a digitális eszközök világában a biztonság nem csak a technológián múlik, hanem a megalapozott döntéseken is.
A közös közösségi hitelezéssel azonban nehéz mellényúlni, hiszen a kockázatot számos más hitelezővel osztod meg, ráadásul fedezet is áll mögötte. Ha vonz a nyereség alacsony kockázatú környezetben, ne habozz: regisztrálj még ma a 8lends platformon.
Olvasd el ezt is
Kérdésed van?
Összes kérdésA platformot a CertiK és a Cyberscope auditálta, és minden tranzakció nyilvánosan látható a Base blokkláncon. A platform mögött két, egyértelmű felelősségi körrel rendelkező cég áll: a CLEARCHAIN CORP üzemelteti a platformot, és Money Services Businessként regisztrált a FINTRAC-nál (Kanada), a Maclear AG pedig az átvilágítást végzi és a fedezetet felügyeli. A platform tehát szabályozott, átlátható és elszámoltatható
Ha a projekthez BuyBack tartozik, a partner 60 vagy több nap késés után megvásárolja a hitelt, és visszafizeti a tőke 100%-át. BuyBack nélkül a Maclear AG elindítja a fedezet értékesítését, és a bevételt arányosan szétosztja a befektetők között. Az indulás óta nem volt nemteljesítés
A platformot a CLEARCHAIN CORP üzemelteti, amely Kanadában Money Services Businessként (MSB) regisztrált, és a FINTRAC kötelező AML/CFT megfelelési követelményei vonatkoznak rá. Az elszámolás USD-ben történik. A platform nem CASP, ezért a DAC8 követelményei nem vonatkoznak rá
A fejlődő régiók kis- és középvállalkozásai nehezen jutnak banki finanszírozáshoz, ezért hajlandók magasabb kamatot fizetni, mint az EU-s vagy amerikai vállalkozások
A hitel futamidejének vége előtt eladhatod a pozíciódat egy másik befektetőnek a másodlagos piacon. A Fastlendingnek nincs fix futamideje: a tőke és a felhalmozott hozam bármikor kivehető
A minimális befektetés 100 USD
Annak kockázatát, hogy a vállalkozás nem fizet, a fedezet értékváltozásának kockázatát, a korlátozott likviditás kockázatát, ha nincs vevő a másodlagos piacon, valamint az okosszerződéshez kapcsolódó technikai kockázatot
100 és 500 USD között KYC nélkül fektethetsz be. 500 USD felett teljes azonosítás szükséges: személyazonosító okmány és lakcímigazolás