
Blokklánc-alapú hitelezés fogalmai: APY, TVL, fedezeti arány és társaik
2025. június 3.5 perc olvasás
A decentralizált pénzügyek (DeFi) a blokklánc-technológiával megváltoztatták, ahogyan az emberek a pénzükkel bánnak. Olyan rendszereket hoznak létre, amelyeket bárki használhat, és amelyek működését bárki nyomon követheti. A protokollalapú hitelezésben az emberek bank bevonása nélkül adnak és vesznek kölcsön digitális eszközöket. A teljes folyamat a blokkláncba épített automatizált szerződéseken fut. Így a pénzügyi szolgáltatások könnyebben elérhetők, pontosan látszik, hová kerül a pénz, és a lehetséges hozam gyakran magasabb, mint a hagyományos lehetőségeknél. Ha ismered az olyan fogalmakat, mint az APY, a TVL és a fedezeti arány, elkerülheted a kellemetlen meglepetéseket. Ebben a cikkben elmagyarázzuk az egyes fogalmakat, azt, hogy miért fontosak, és mit jelentenek a protokollalapú hitelezés felhasználói számára.
Az alapok
A protokollalapú hitelezés azt jelenti, hogy digitális eszközöket adsz és veszel kölcsön önműködő platformokon. Az eszközeidet egy poolba (közös alapba) helyezed, hogy kamatot keress rajtuk. Vagy zárolsz bizonyos coinokat biztosítékként, hogy más coinokat használhass.
Az egész rendszer közvetítő nélkül működik, így a blokkláncon közvetlenül a többi résztvevővel állsz kapcsolatban. Minden részletet okosszerződések kezelnek, a hitelszabályok maguktól érvényesülnek. A hitelezők kamatot keresnek, a hitelfelvevők pedig készpénzhez jutnak anélkül, hogy el kellene adniuk a coinjaikat. A digitális eszközök árai gyorsan és nagyot ingadoznak, ezért ez bizonyos kockázatokkal jár.
Éves százalékos hozam (APY)
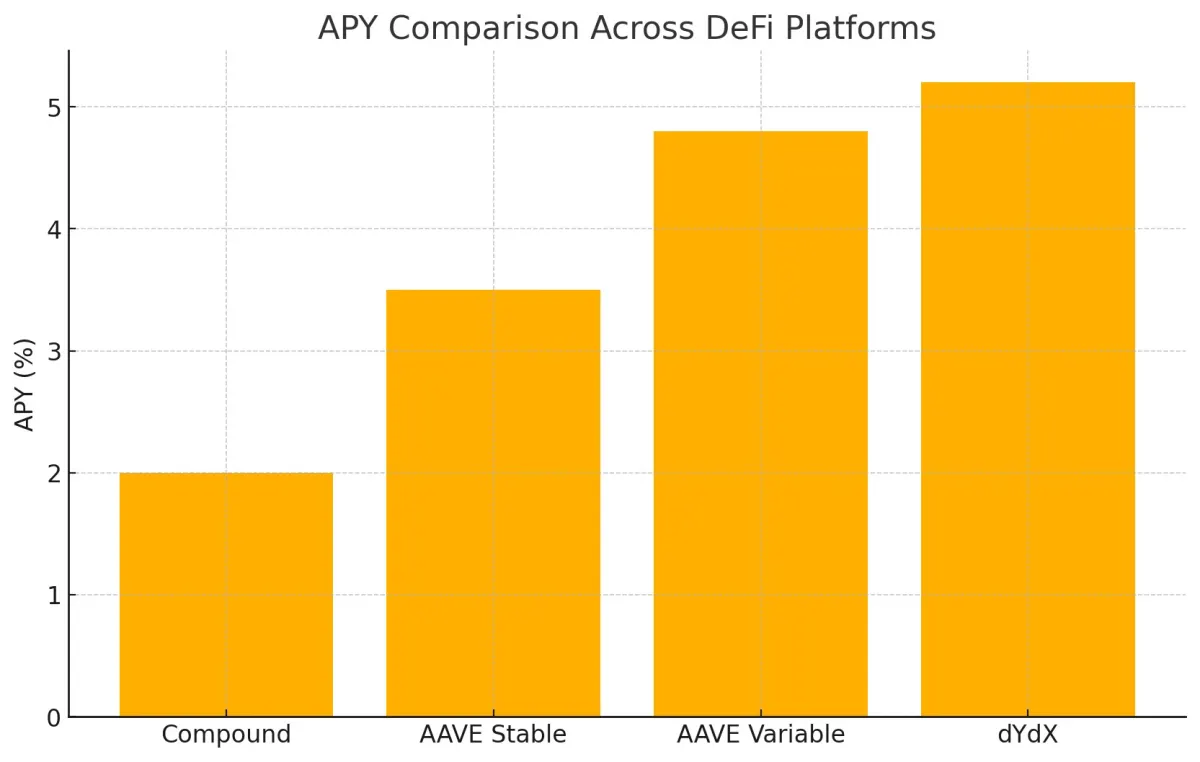
Az éves százalékos hozam egy befektetés éves megtérülését mutatja a kamatos kamat figyelembevételével. Az ilyen P2P hiteleknél megmutatja, mennyi kamatot keresel a kölcsönadott eszközeiden, vagy mennyit kell fizetned, ha hitelt veszel fel. A bankokkal ellentétben, ahol a díjak egy meghatározott ideig változatlanok, a platformok gyakran módosítják az APY-t, ahogy a felhasználók jönnek és mennek.
Az APY ismerete segít felmérni a lehetséges nyereséget vagy költséget. A magasabb APY jobb hozamot jelent, ezért az ilyen hiteleket gyakran vonzónak tartják, amikor a banki kamatok alacsonyak. Ezek a kamatok folyamatosan változnak, mert az okosszerződések a kínálat és a kereslet egyensúlyához igazítják őket. Egyes platformok az Ethereumhoz hasonló láncokon néhány másodpercenként számolják a kamatot. Ha a kiszámíthatóságot szereted, akár „stabil” APY-t is választhatsz olyan közösségi hitelezési (crowdlending) oldalakon, mint a 8lends, amely egy ideig változatlan marad.
Van azonban egy kompromisszum. A magasabb APY nagyobb jutalmat hozhat, de nagyobb kockázattal is jár. Az okosszerződéseknek is vannak gyenge pontjai. A piacok fel-le ingadozhatnak. Ezért érdemes egyszerre figyelni a számokat és a választott platform állapotát.
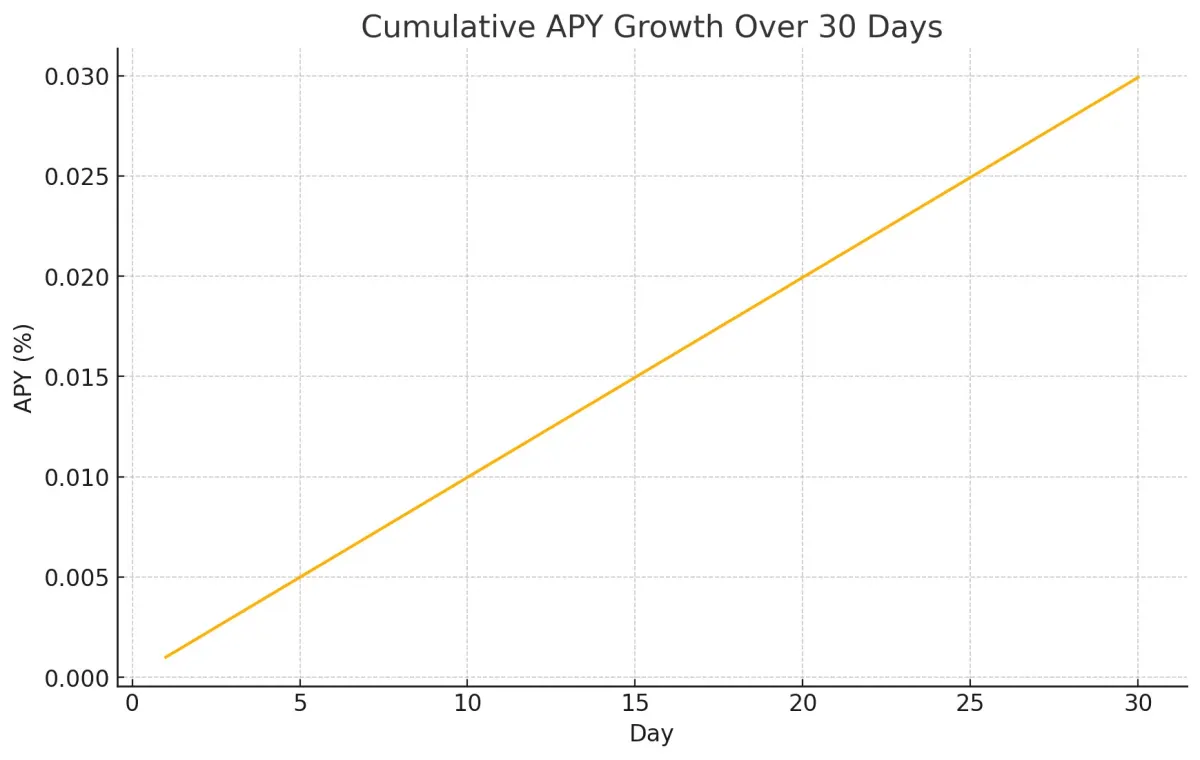
Íme egy gyors példa a Compound Finance alapján. Ha a cETH/ETH árfolyam blokkonként 0,0000000003-mal nő, és percenként nagyjából öt blokk keletkezik, akkor egy hónapra vetítve a befizetésed APY-ja körülbelül 2,005% lesz.
10 Ethereum befizetése esetén ez harminc nap alatt nagyjából 0,2592 Ethereum kamatot jelent. Az ilyen gyakori tőkésítés növelheti a hozamodat, de azt is jelenti, hogy szorosan figyelemmel kell kísérned a folyamatokat.
Teljes zárolt érték (TVL)
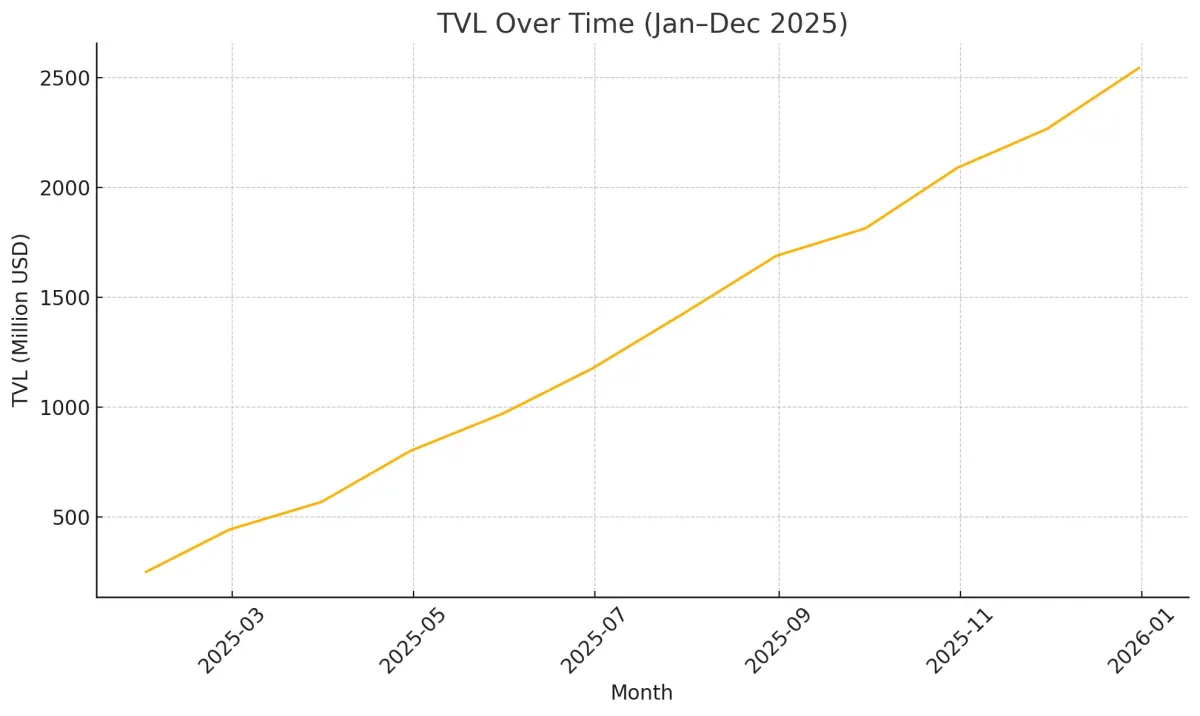
A teljes zárolt érték (Total Value Locked) megmutatja, mennyi pénz van egy adott pillanatban egy hitelezési protokollban. Általában amerikai dollárban vagy a protokoll saját digitális eszközében számolják, például Ethereum-projekteknél ETH-ban. A hitelezési poolokban a TVL az összes olyan pénzt jelenti, amelyet a hitelezők ezekbe a poolokba helyeztek.
A TVL azért fontos, mert megmutatja, mennyire népszerű és likvid egy protokoll. A magasabb TVL azt jelenti, hogy több pénz áll rendelkezésre kölcsönzésre, így a tranzakciók gördülékenyebbek lehetnek, a kamatok pedig stabilabbak maradhatnak. Azt is mutatja, hogy az emberek megbíznak a protokollban és használják, így könnyű összehasonlítani a különböző projekteket. A TVL hajlamos a piaci hullámzással együtt ingadozni, és csak azt méri, ami zárolva van, az abból keletkező hozamot nem.
Képzeld el, hogy valaki 1000 USD értékű Ethereumot helyez egy protokollba. Egy másik felhasználó ezután 500 USD-t vesz fel kölcsön, ennek a befizetésnek a fedezetével. A TVL itt 1500 USD lesz, mert a befizetett és a felhasznált összeget is beleszámítják. A befektetők szorosan figyelik ezt a számot, és ennek alapján döntik el, hogy egy protokoll – például a MakerDAO vagy a Compound – fényes jövő elé néz-e. A TVL tehát bármikor világos pillanatképet ad egy projekt állapotáról és méretéről.
Fedezeti arány
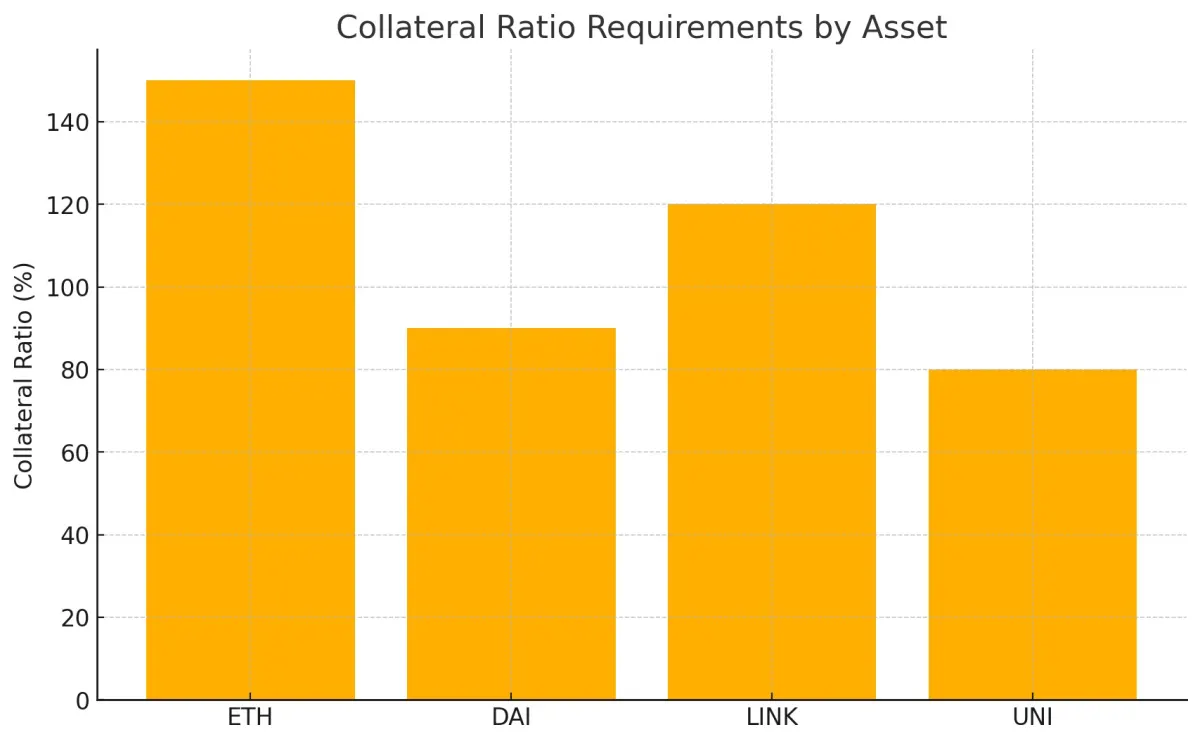
Ez azt mutatja, mekkora értéket zárolsz a felvett hitelhez képest. Az ilyen hiteleknél általában nagyobb értéket kell zárolnod, mint amennyit kölcsönveszel. Ez a többlet véd a hirtelen árfolyam-ingadozások ellen. A MakerDAO például 150 USD értékű Ethereum zárolását kéri ahhoz, hogy 100 USD értékű DAI-t használhass. Ez 150%-os arányt jelent.
Ha az Ethereumod értéke e szint alá esik, a hiteledet likvidálhatják. A hitelezők így biztonságban maradnak. Minden eszköznek saját határértéke van. A kockázatosabb digitális eszközöknél a fedezeti tényező akár csak 50% lehet. A digitális dollárok esetében elérheti a 90%-ot is.
Tegyük fel, hogy 150 USD értékű Ethereumot zárolsz, és 100 USD értékű DAI-t veszel fel. Ha az ETH ára annyira esik, hogy a fedezeted értéke 150 USD alá csökken, a pozíciódat likvidálják, és büntetésként egy kis plusz összeget is elveszítesz. Ez a rendszer védi a hitelezőket, de a hitelfelvevőknek költséges lehet. Ezért nagyon fontos, hogy figyeld a fedezeti arányodat.
Kihasználtsági arány
Ez azt méri, hogy egy hitelpool teljes kínálatából mennyit vettek ténylegesen kölcsön. Úgy kapod meg, hogy a teljes kölcsönvett összeget elosztod a teljes befizetett összeggel. A magas kihasználtság felfelé nyomja a kamatokat. Alacsonyabb érték akkor adódik, ha a kínálat nagyobb a keresletnél. A legtöbb ilyen platform ennek a számnak az alapján automatikusan igazítja a kamatokat.
Vegyünk egy poolt, amelybe 1000 USD-t helyeztek el, és amelyből 800 USD-t vettek kölcsön. A kihasználtsági aránya 80%. Mivel a pool ilyen nagy része használatban van, a kamatok emelkednek, hogy több befizetőt vonzzanak és lassítsák a kihasználtság növekedését. A Compound egyszerű képletet alkalmaz: kamatláb = 5% + 15% × kihasználtsági arány.
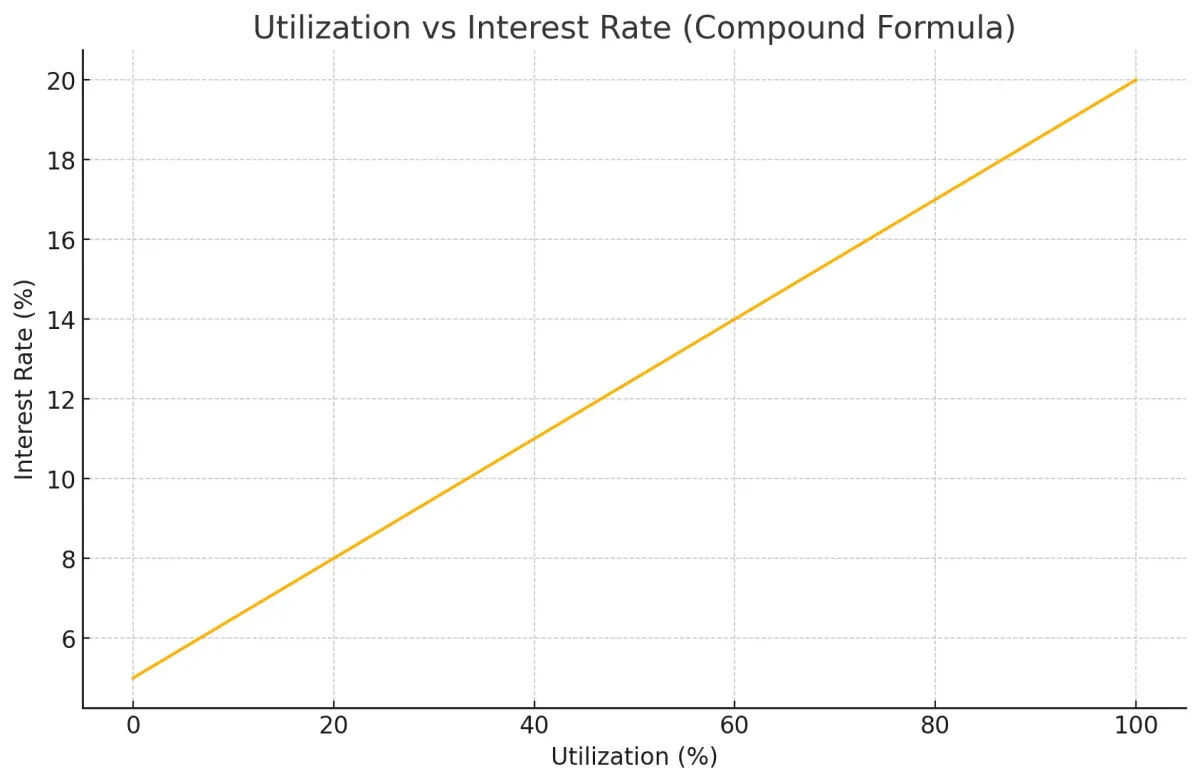
Ez azt jelenti, hogy a kamat a nulla kihasználtságnál érvényes 5%-tól a teljes kihasználtságnál érvényes 20%-ig terjed. Más platformok, például a dYdX és a DDEX, meredekebb görbéket alkalmaznak a gyorsabb kamatváltozás érdekében. Ez a folyamatos innováció a láncon belüli hitelezést rugalmassá és kiegyensúlyozottá teszi.
Likvidáció
Likvidációra akkor kerül sor, ha a hitelfelvevő fedezetét eladják a hitel visszafizetésére, miután annak értéke túl alacsonyra esett. A protokoll meghatároz egy biztonsági mutatót, amelyet gyakran egészségügyi tényezőnek (health factor) neveznek, hogy mindig elegendő biztosíték álljon rendelkezésre. Ha a fedezet értéke e mutató alá esik, eladhatják, hogy a hitel fedezve maradjon. Ez stabilan tartja a rendszert és védi a hitelezőket.
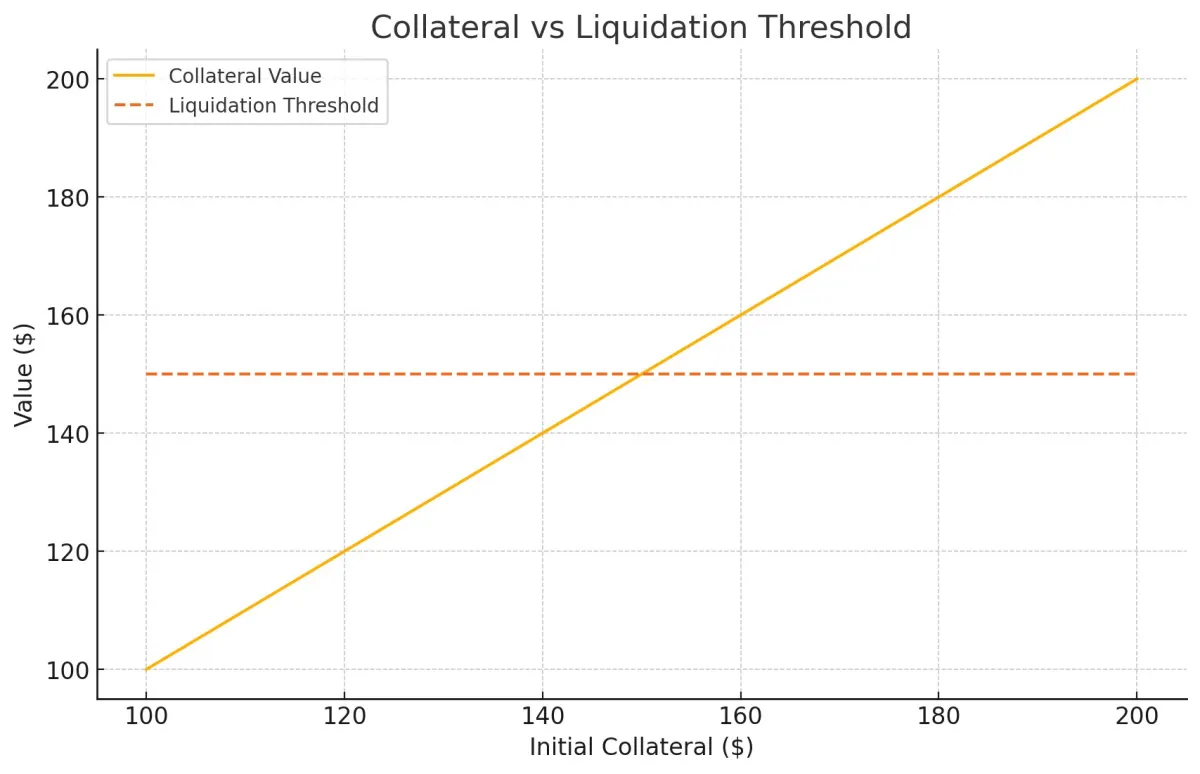
A hitelezési protokollokban nincs hitelvizsgálat, és nincs bíróság, amely közbelépne. Ehelyett a Mi az RWA-fedezetű hitelezés? A valós fedezet magyarázata és a likvidáció kezeli a kockázatot. Ha egy pozíció alulfedezetté válik, bárki elindíthatja az eladást. Az illető visszafizeti a hitel egy részét, és kis kedvezménnyel megkapja a fedezetet. Egyes projektekben, ha az egészségügyi tényező 1 alá esik, a tartozás legfeljebb 50%-a fizethető vissza így, a likvidátor pedig díjat kap. Ez védi a hitelezőket, de a hitelfelvevőknek fájdalmas lehet.
Képzeld el, hogy 3000 USD értékű 10 Ethereumot zárolsz fedezetként, és 2000 USD értékű DAI-t használsz. A likvidációs határod 80%. Ha az Ethereum ára esik, és a biztosítékod értéke 2500 USD alá csökken, a pozíciódat likvidálhatják. Egy likvidátor közbelép, kifizeti a tartozásod egy részét, és kedvezménnyel megszerzi az Ethereumod egy részét. Elveszítesz valamennyi fedezetet, de a fennmaradó tartozásod csökken.
Egészségügyi tényező (health factor)
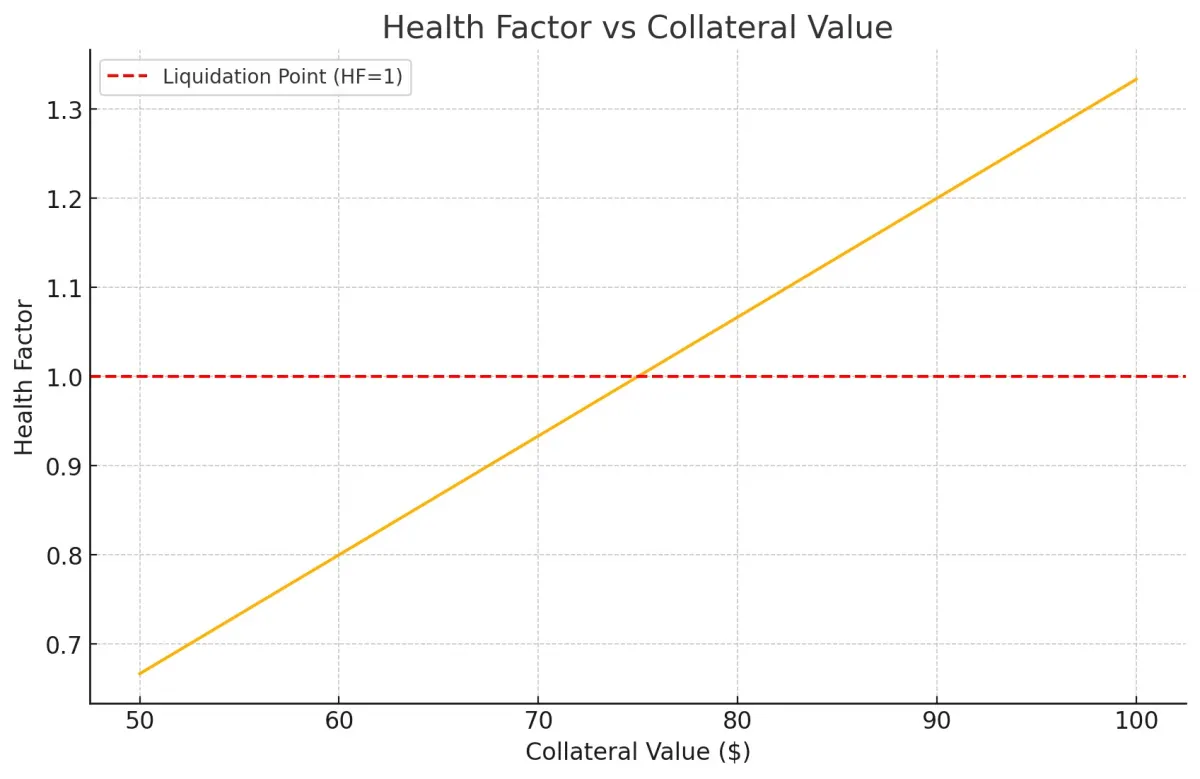
Az egészségügyi tényező azt mutatja, mennyire biztonságos egy hitel. A számítása: (az egyes fedezetek értéke × a likvidációs határuk összege) ÷ a teljes kölcsönvett összeg
Az értékeket általában Ethereumban adják meg.
Ha az egészségügyi tényező 1 felett van, a hiteled kellően fedezett. Ha 1 alá esik, nincs elég biztosítékod, és a pozíciódat likvidálhatják. Ez a szám egyszerű jelzést ad, hogy több fedezetet helyezz el, vagy visszafizesd a tartozás egy részét.
A digitális dollároknál a likvidációs határ gyakran magas (80% körüli), míg a kockázatosabb digitális eszközöknél inkább 65% körül van. A különbség azt tükrözi, mennyire valószínű egy eszköz árának ingadozása. Mozgalmas piacokon a likvidátorok versenyt futnak az alacsony egészségügyi tényezőjű pozíciók felkutatásáért, és az árak mozgásakor gyorsan cselekszenek.
Tegyük fel például, hogy 10 000 USD-t zárolsz biztosítékként 80%-os likvidációs határral, és 6000 USD-t veszel fel. Az egészségügyi tényeződ: (10 000 × 0,8) ÷ 6000 = 1,33
Ez 1 felett van, és azt mutatja, hogy a pozíciód biztonságban van. Ha a fedezet értéke csökken, és az egészségügyi tényező 1 alá kerül, likvidáció fenyeget.
Összegzés
További cikkek a témában
A protokollalapú hitelezés új lehetőségeket nyit a digitális eszközök kölcsönadására és kölcsönvételére. A fogalmak megismerése segít okos döntéseket hozni és kezelni a kockázatokat, így jobban kézben tarthatod a dolgokat. A siker kulcsa, hogy naprakész maradj, és megbízható, auditált okosszerződésekkel működő platformokat használj. Egyébként az utóbbi idők egyik legismertebb lehetősége arra, hogy alacsony kockázattal komoly nyereségre tegyél szert, a közösségi hitelezés. A 8lends több, fedezettel biztosított projekt között egyenletesen elosztott kockázatot kínál 15%-os hozammal.
Olvasd el ezt is
Kérdésed van?
Összes kérdésA platformot a CertiK és a Cyberscope auditálta, és minden tranzakció nyilvánosan látható a Base blokkláncon. A platform mögött két, egyértelmű felelősségi körrel rendelkező cég áll: a CLEARCHAIN CORP üzemelteti a platformot, és Money Services Businessként regisztrált a FINTRAC-nál (Kanada), a Maclear AG pedig az átvilágítást végzi és a fedezetet felügyeli. A platform tehát szabályozott, átlátható és elszámoltatható
Ha a projekthez BuyBack tartozik, a partner 60 vagy több nap késés után megvásárolja a hitelt, és visszafizeti a tőke 100%-át. BuyBack nélkül a Maclear AG elindítja a fedezet értékesítését, és a bevételt arányosan szétosztja a befektetők között. Az indulás óta nem volt nemteljesítés
A platformot a CLEARCHAIN CORP üzemelteti, amely Kanadában Money Services Businessként (MSB) regisztrált, és a FINTRAC kötelező AML/CFT megfelelési követelményei vonatkoznak rá. Az elszámolás USD-ben történik. A platform nem CASP, ezért a DAC8 követelményei nem vonatkoznak rá
A fejlődő régiók kis- és középvállalkozásai nehezen jutnak banki finanszírozáshoz, ezért hajlandók magasabb kamatot fizetni, mint az EU-s vagy amerikai vállalkozások
A hitel futamidejének vége előtt eladhatod a pozíciódat egy másik befektetőnek a másodlagos piacon. A Fastlendingnek nincs fix futamideje: a tőke és a felhalmozott hozam bármikor kivehető
A minimális befektetés 100 USD
Annak kockázatát, hogy a vállalkozás nem fizet, a fedezet értékváltozásának kockázatát, a korlátozott likviditás kockázatát, ha nincs vevő a másodlagos piacon, valamint az okosszerződéshez kapcsolódó technikai kockázatot
100 és 500 USD között KYC nélkül fektethetsz be. 500 USD felett teljes azonosítás szükséges: személyazonosító okmány és lakcímigazolás