
Az automatizált hitelbírálat előnyei és hátrányai a közösségi hitelezési platformokon
2025. augusztus 26.4 perc olvasás
A P2P hitelezés, más néven közösségi hitelezés (crowdlending) új utakat nyitott a forrásbevonásban: online köti össze a hitelt keresőket a befektetőkkel. Megkerüli a bankokat, és méltányos kamatot kínál magánszemélyeknek és kisvállalkozásoknak. Sikerének egyik kulcseszköze az automatizált hitelbírálat. Okos algoritmusokkal és adatokkal ellenőrzi a hitelképességet, így a döntések gyorsan megszületnek. Ez biztosítja a platformok zökkenőmentes működését, és lehetővé teszi a gyors növekedést. Vannak azonban hátulütői is. Az algoritmusok múltbeli adatokra támaszkodnak, és nem mindig veszik észre az új mintázatokat. Nem mindig értik meg egy ember teljes történetét, ami hibákhoz vagy igazságtalan eredményekhez vezethet. Ez a cikk az automatizált hitelbírálat előnyeit és hátrányait vizsgálja a közösségi hitelezésben.
Mi az automatizált hitelbírálat?
Az automatizált hitelbírálat mesterséges intelligenciával és gépi tanulással vizsgálja a hitelkérelmeket. Teljesebb kép kialakításához például a következőket elemzi:
- hitelpontszámok
- jövedelem
- munkahelyi előzmények
- közösségimédia-aktivitás egyes elemei
- költési előzmények
A kézi hitelbírálat időigényes, és az egyes bírálók saját ítéletére támaszkodik. A közösségi hitelezési oldalak annyi hitelt kezelnek, hogy az automatizálásra támaszkodnak a folyamatok gördülékenysége érdekében. Ez felgyorsítja a döntéseket, és igazságosabbnak is tűnik, ugyanakkor olyan problémákat is felvet, amelyeket körültekintően kell kezelni.
Az automatizált hitelbírálat előnyei a közösségi hitelezésben
Az automatizált hitelbírálat számos előnyt kínál a közösségi hitelezési platformoknak:
Gyorsaság és hatékonyság
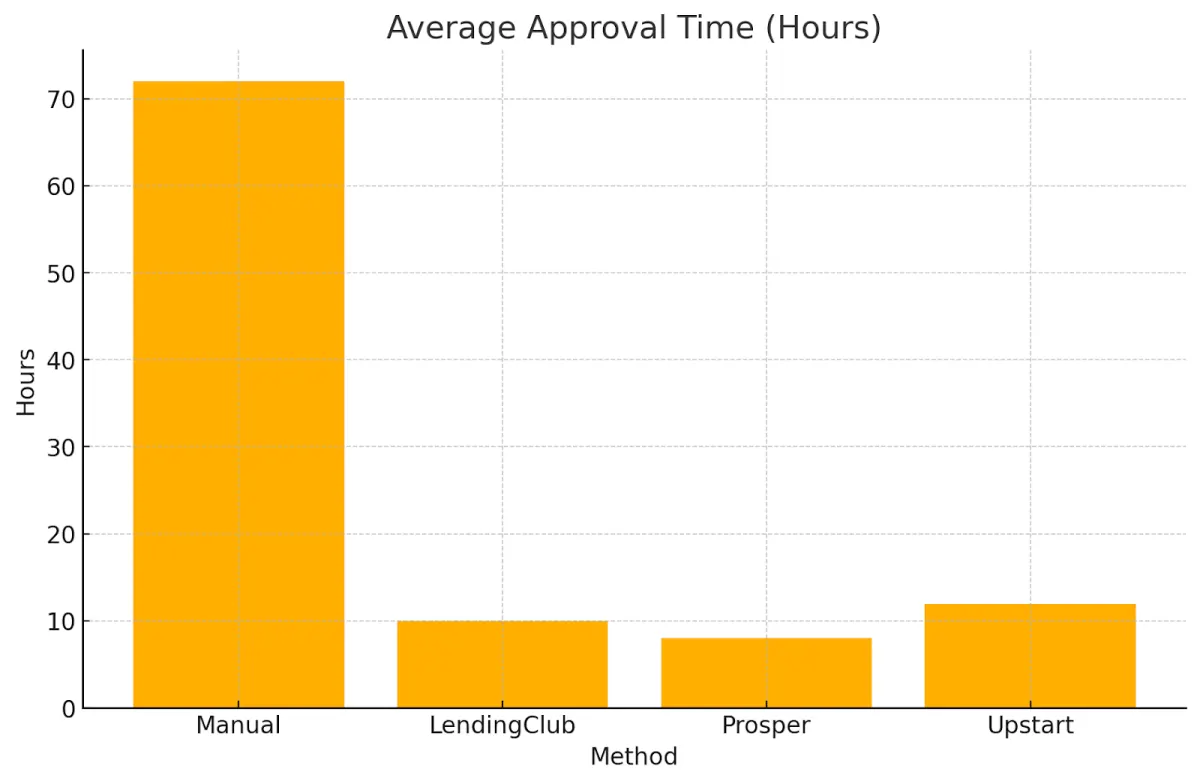
A hitelek jóváhagyását napokról vagy hetekről mindössze percekre gyorsítja. Ez a gyors átfutás valódi segítség azoknak a közösségi hitelezési oldalaknak, amelyek naponta sok kis összegű hitellel foglalkoznak. Egyes platformok – például az 8lends – a gyors döntésekre építenek, hogy minden zökkenőmentesen haladjon. A gyors válaszok elégedettebbé teszik a hitelfelvevőket, és több befektetőt vonzanak.
Költségmegtakarítás
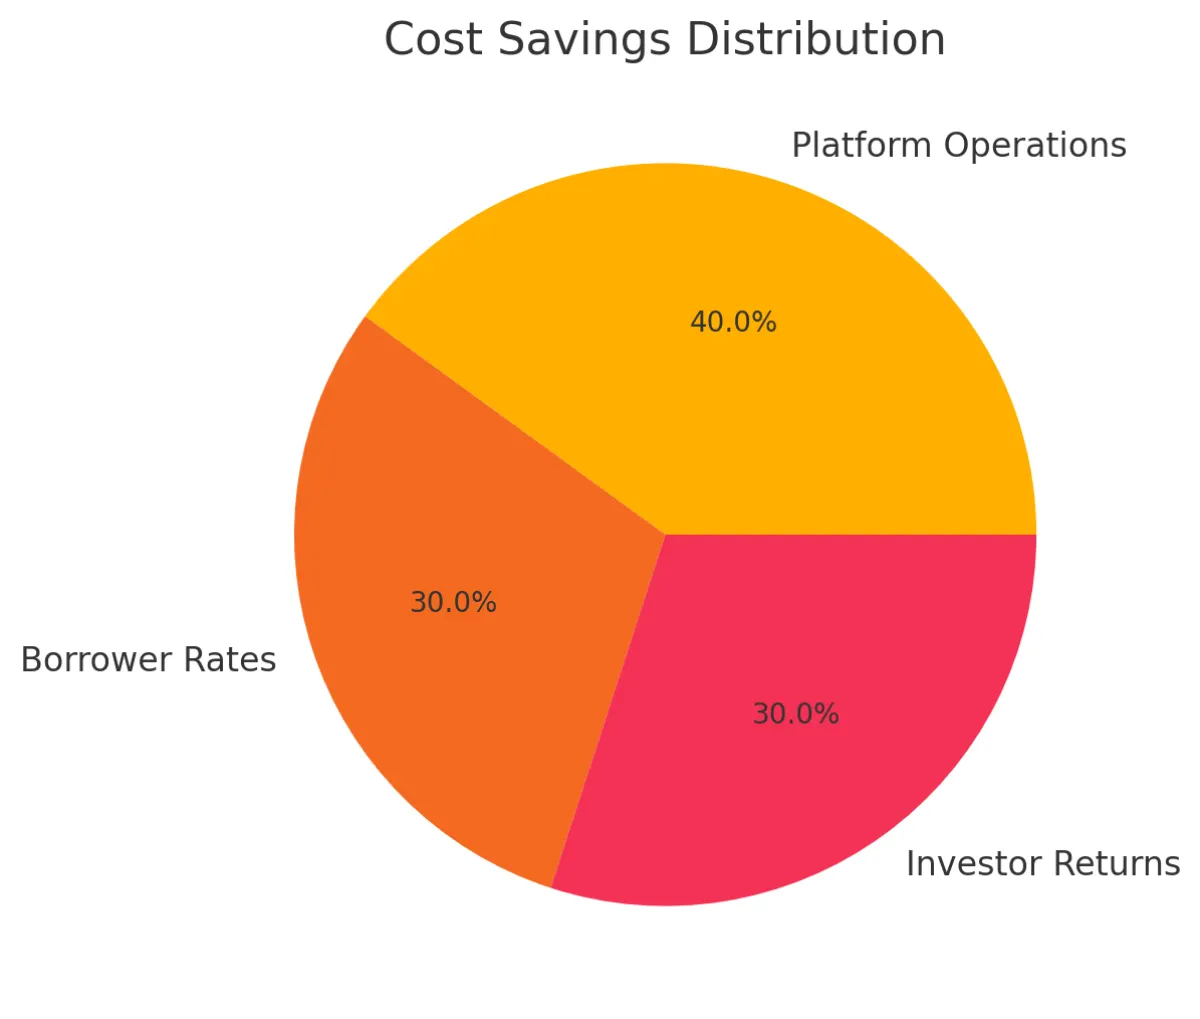
A kézi munka nagy részének kiiktatása jelentősen csökkenti a szűk költségvetésből működő közösségi hitelezési platformok költségeit. Ez a megtakarítás alacsonyabb kamatokat jelenthet a hitelfelvevőknek és jobb hozamot a befektetőknek. Ez az előny versenyképesebbé teszi ezeket a platformokat a hagyományos bankoknál.
Következetesség és objektivitás
Az automatizált rendszerek minden kérelmet ugyanúgy kezelnek, ami kiküszöböli a személyes elfogultságot, és igazságos döntéseket biztosít. Ez a méltányosság bizalmat épít azoknál a befektetőknél, akiknek megbízható kockázati besorolásokra van szükségük. Emellett az emberi hibák megelőzésével segít magasan tartani a hitelek minőségét.
Skálázhatóság
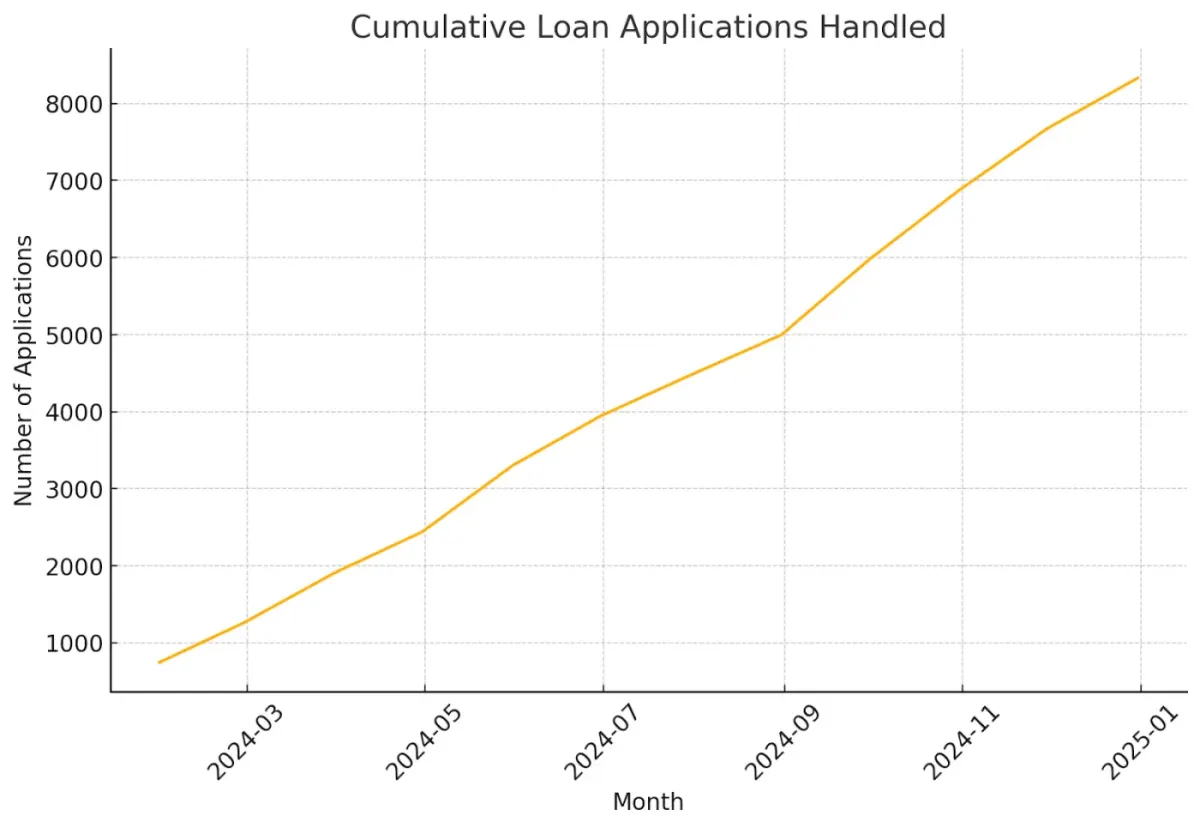
Ahogy a közösségi hitelezési platformok növekednek, olyan megoldásra van szükségük, amellyel több kérelmet tudnak kezelni több munkatárs felvétele nélkül. Az automatizált hitelbírálat könnyen skálázható, így az oldalak úgy bővülhetnek, hogy a csapataikat nem terhelik túl. Ez kulcsfontosságú a világ minden tájáról érkező ügyfeleket kiszolgáló platformoknál, ahol szinte végtelen kereslettel szembesülhetnek.
Adatvezérelt döntések
Az okos algoritmusok mindent megvizsgálnak a hitelpontszámtól és a jövedelemtől a munkahelyi előzményeken át egészen az online aktivitásig. Ez az átfogó megközelítés gyakran olyan jó hitelfelvevőket is kiszűr, akiket a régebbi módszerek nem vesznek észre. Egyes rendszerek a hagyományos és az alternatív adatokat ötvözik az azonnali, pontos hitelellenőrzéshez. Így a hitelezők tudják, hogy megalapozott döntéseket hoznak.
Az automatizált hitelbírálat hátrányai a közösségi hitelezésben
Előnyei ellenére az automatizált hitelbírálatnak jelentős hátrányai is vannak.
Az elfogultság kockázata
Az algoritmusok igazságosnak tűnnek, de ha elfogult adatokból tanulnak, igazságtalan mintázatokat ismételhetnek. A Lehigh University egyik tanulmánya kimutatta, hogy egyes hitelezési modellek több fekete kérelmezőt utasítottak el, és magasabb kamatot számítottak fel nekik, mint a hasonló profilú fehér kérelmezőknek.
A Federal Reserve is eltéréseket talált az elutasítási arányokban, amelyek rejtett elfogultságból vagy hiányzó információkból eredhetnek. A közösségi hitelezésben ez hátrányosan érintheti a különböző hitelfelvevői csoportokat, ezért szigorú, a méltányos hitelezést biztosító ellenőrzésekre van szükség.
Demográfiai csoport
Elutasítási arány (%)
| Demográfiai csoport | Elutasítási arány (%) |
|---|---|
| Fehér | 10 |
| Fekete | 18 |
| Hispán | 14 |
| Ázsiai | 9 |
| Egyéb | 12 |
A rugalmasság hiánya
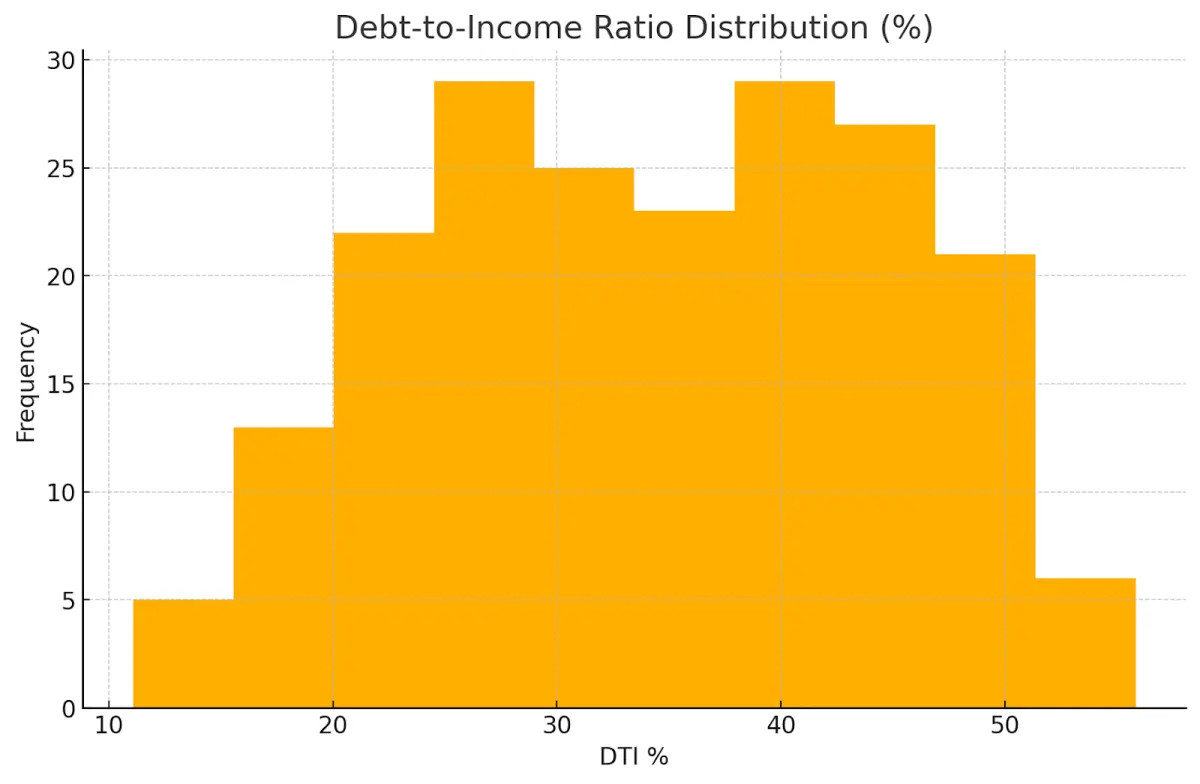
Az automatizált rendszerek előre beállított szabályokat követnek, és szokatlan helyzetekben csődöt mondhatnak. Akinek rendszertelen a jövedelme, vagy egyedi a pénzügyi története, igazságtalanul elutasítást kaphat. Az emberi hitelbírálók figyelembe tudják venni az élethelyzet részleteit, és mérlegelni tudnak. Az automatizált eszközök nem érhetnek fel egy ilyen személyes értékeléssel.
Függés az adatok minőségétől
A jó döntésekhez jó adatok kellenek. Ha az adatok hibásak vagy elavultak, a rendszer jóváhagyhat egy kockázatos hitelfelvevőt, vagy elutasíthat egy biztonságosat. A probléma súlyosabb, ha az adatok külső forrásokból származnak. A hatékony automatizáláshoz kulcsfontosságúak az összekapcsolt, naprakész adatok.
A hitelhalmozás lehetősége
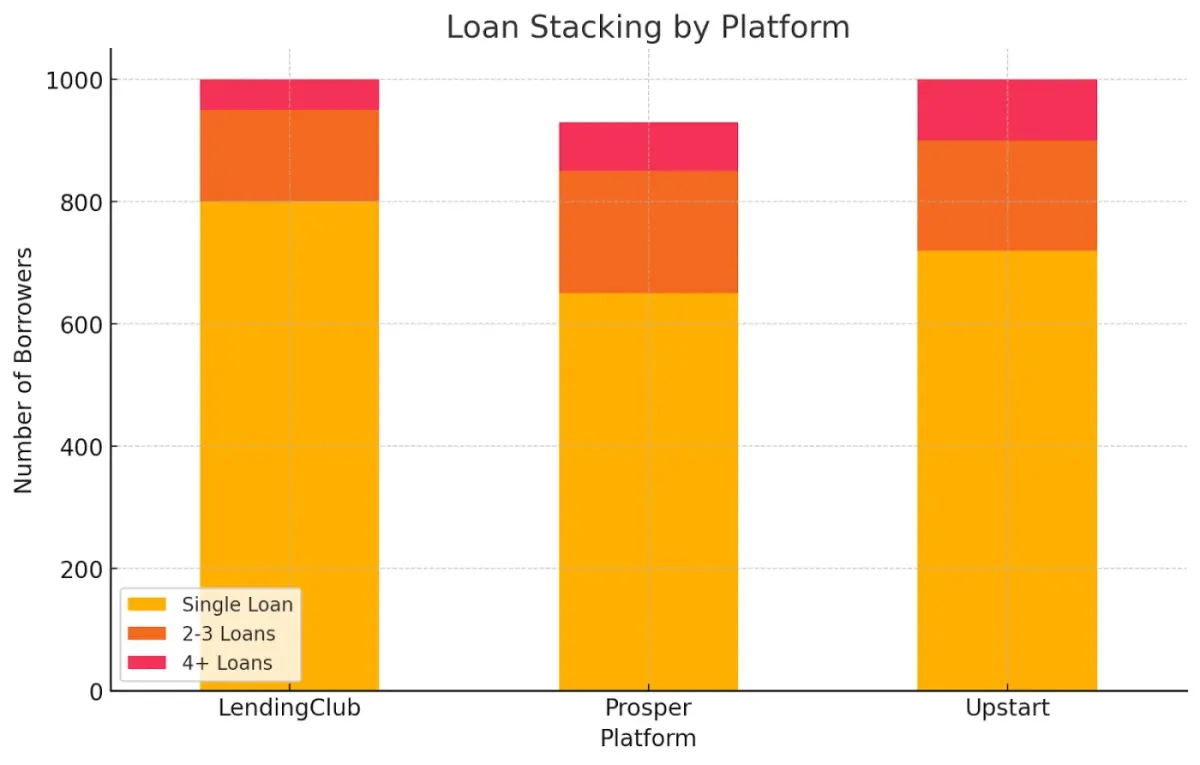
Hitelhalmozásról (stacking) akkor beszélünk, ha a hitelfelvevők rövid idő alatt több hitelt vesznek fel, és gyakran eltitkolják teljes adósságukat. Az automatizált rendszerek ezt nem mindig veszik észre, így az emberek túlzottan eladósodhatnak. Ez a kockázat a platformot és befektetőit is érinti, különösen a közösségi hitelezésben, ahol minden oldal önállóan működik.
Szabályozási és megfelelőségi kockázatok
A hitelbírálati szoftvereknek meg kell felelniük az olyan jogszabályoknak, mint az Equal Credit Opportunity Act (ECOA) és a Regulation B. Nem kezelhetik igazságtalanul az életkort vagy más védett tulajdonságokat. A szabályozók szorosan figyelik ezeket a rendszereket az elfogultság szempontjából. A NAFCU az életkoron alapuló különbségekre hívta fel a figyelmet, az amerikai Consumer Financial Protection Bureau (CFPB) pedig az automatizált ellenőrzések elfogultságára figyelmeztetett. Az algoritmusok szabályoknak megfelelő naprakészen tartása időt és erőforrást igényel.
A kihívások kezelése
Az automatizált hitelbírálat kockázatainak csökkentésére a közösségi hitelezési platformok a következő lépéseket tehetik meg.
- Rendszeres auditok és ellenőrzések: Vizsgáld felül a hitelbírálati modelleket rögzített ütemterv szerint. Keresd meg és javítsd ki az elfogultságokat vagy hibákat. Tartsd be a méltányos hitelezésre vonatkozó szabályokat.
- Változatos és méltányos adatok: A modelleket sokféle csoport adatain tanítsd. Ez csökkenti a beszivárgó régi elfogultságokat. Egyúttal választ ad a mesterséges intelligencia faji elfogultságával kapcsolatos aggályokra is.
- Gépi munka és emberi felülvizsgálat ötvözése: Hagyd, hogy a rendszer kezelje az esetek többségét, de jelölje meg a bonyolultakat. Ezekben aztán egy ember hozza meg a döntést. Ez a kombináció felgyorsítja az egyszerű hiteleket, ugyanakkor teret hagy a mérlegelésnek, ha arra szükség van, így egyetlen esetet sem kapkodnak el.
- Az adatellenőrzés megerősítése: Vezess be szigorú ellenőrzési lépéseket. Győződj meg róla, hogy minden hitelfelvevői adat pontos és teljes. Ez megoldja azt a problémát, hogy a modellek elakadnak a hibás vagy hiányzó adatokon.
- Tapasztalatok megosztása az iparágon belül: Fogj össze más platformokkal vagy szakmai szervezetekkel, hogy közösen gyűjtsétek a teljes adósságállományra vonatkozó adatokat. Szűrd ki azokat a hitelfelvevőket, akik egyszerre túl sok hitelt vesznek fel. Az olyan kezdeményezésekhez való csatlakozás, mint a Small Business Finance Exchange, segíthet megállítani a hitelhalmozást, mielőtt elkezdődne.
Valós példák és esettanulmányok
Konkrét történetek mutatják meg az előnyöket és az akadályokat is. A LendingClub, egy jól ismert közösségi hitelezési oldal, ma már olyan automatizált folyamatot használ, amely rögzített határértékek helyett több száz részletet vizsgál, így olyan hitelfelvevőket is jóváhagy, akiket korábban elutasíthattak volna.
A LendingClub és más platformok ugyanakkor bajba kerültek, amikor egyesek egyszerre több hitelt vettek fel, ami szigorúbb ellenőrzések szükségességére mutatott rá. A Lehigh University és a Federal Reserve kutatásai az elfogultsággal kapcsolatos aggályokra is rávilágítanak: faji különbségeket tártak fel a mesterséges intelligencián alapuló jelzáloghitel-döntésekben, amelyek valószínűleg a közösségi hitelezésben is megjelennek.
Összegzés
Az automatizált hitelbírálat alaposan átalakította a közösségi hitelezést. A hitelek ma gyorsabban és olcsóbban jutnak el a hitelfelvevőkhöz, a platformok pedig különösebb erőfeszítés nélkül kezelnek több kérelmet. Minden aktát minden alkalommal ugyanúgy vizsgál, így a kis hitelezők is növekedhetnek, és felvehetik a versenyt a bankokkal. Ugyanakkor nem tökéletes. Becsúszhat az elfogultság, a szabályok túl merevnek bizonyulhatnak, a rossz adatok pedig rossz döntésekhez vezetnek. Fennáll a túlzott hitelhalmozás veszélye is, ráadásul ott van a szabályozások útvesztője.
Ezeknek a problémáknak a nyílt kezelése mindent eldönt. A közösségi hitelezők beépíthetnek az elfogultság elleni ellenőrzéseket, és tisztán tarthatják az adataikat. Módosíthatják a szabályokat, ha az élet nem illik bele egy képletbe, és naprakészek maradhatnak az új jogszabályokkal. Így a gyorsaság és a méltányosság összeér. Ahogy a terület fejlődik, a kockázatok figyelése és a rugalmasság segít abban, hogy a hitelfelvevők és a befektetők egyaránt a technológia legjobb oldalát élvezhessék.
A 8lends kiemelkedő platform a hatékony hitelbírálat terén: megalapozott lehetőségeket kínál azoknak, akik valóban erős hitelfelvevő-jelöltek, és jövedelmező hozamot csekély vagy semmilyen hátulütővel. A 8lends-nél eddig még nem fordult elő nemteljesítés vagy késedelmes fizetés.
GYIK Olvass tovább a 8lends blogján Hogyan használják a közösségi hitelezési platformok a játékosítást a bizalomépítésre Mi az automatizált hitelbírálat, és hogyan működik a közösségi hitelezésben? Az automatizált hitelbírálat mesterséges intelligenciával és gépi tanulással értékeli a hitelkérelmeket: elemzi a hitelpontszámot, a jövedelmet, a munkahelyi előzményeket, a közösségimédia-aktivitást és a költési előzményeket. Az időigényes kézi vizsgálatot azonnali algoritmikus döntésekkel váltja fel, így a közösségi hitelezési platformok gyorsan és hatékonyan dolgozhatnak fel több ezer kérelmet. Melyek az automatizált hitelbírálat fő előnyei a hitelfelvevők és a befektetők számára? Az automatizált hitelbírálat gyorsaságot és hatékonyságot kínál – a hitelek jóváhagyása hetek helyett percek alatt megtörténik –, költségmegtakarítást, amely alacsonyabb kamatot jelent a hitelfelvevőknek és jobb hozamot a befektetőknek, következetes és objektív döntéshozatalt, amely kiküszöböli a személyes elfogultságot, valamint skálázhatóságot, amelynek köszönhetően a platformok létszámbővítés nélkül kezelhetik a növekvő keresletet. Milyen kockázatokkal és kihívásokkal jár az automatizált hitelbírálat? A fő kihívások: az elfogultság kockázata, amikor az algoritmusok a múltbeli adatokból átvett diszkriminatív mintázatokat örökítik tovább; a rugalmasság hiánya szokatlan pénzügyi helyzetekben; az adatminőségtől való függés, amely elavult vagy hibás információk esetén rossz döntésekhez vezethet; a hitelhalmozás lehetősége, amikor a hitelfelvevők egyszerre több hitelt vesznek fel; valamint a szabályozási megfelelőség kockázatai. Hogyan kezelhetik a közösségi hitelezési platformok az automatizált rendszerek hátrányait? A platformok rendszeres auditokat végezhetnek az elfogultságok feltárására és javítására, változatos és méltányos tanítóadatokat használhatnak, a bonyolult eseteknél az automatizált feldolgozást emberi felülvizsgálattal ötvözhetik, megerősíthetik az adatellenőrzési folyamatokat, és más platformokkal együttműködve megoszthatják a hitelfelvevők adósságszintjére vonatkozó információkat a hitelhalmozás megelőzése érdekében. Vannak valós példák az automatizált hitelezési rendszerek elfogultságára? Igen, a Lehigh University kutatása kimutatta, hogy egyes hitelezési modellek több fekete kérelmezőt utasítottak el, és magasabb kamatot számítottak fel nekik, mint a hasonló profilú fehér kérelmezőknek. A Federal Reserve is eltéréseket azonosított az elutasítási arányokban, amelyek rejtett elfogultságból vagy hiányzó információkból eredhetnek – ez rávilágít a méltányos hitelezés szigorú felügyeletének szükségességére. Hogyan befolyásolja az adatminőség az automatizált hitelbírálati döntéseket? A jó döntésekhez pontos, naprakész adatok kellenek. Ha az információ hibás vagy elavult, az automatizált rendszerek jóváhagyhatnak kockázatos hitelfelvevőket, vagy elutasíthatnak biztonságosakat. A probléma súlyosabb, ha az adatok külső forrásokból származnak, ezért a közösségi hitelezési platformokon a hatékony automatizáláshoz elengedhetetlenek az összekapcsolt, naprakész adatok.
Olvasd el ezt is
Kérdésed van?
Összes kérdésA platformot a CertiK és a Cyberscope auditálta, és minden tranzakció nyilvánosan látható a Base blokkláncon. A platform mögött két, egyértelmű felelősségi körrel rendelkező cég áll: a CLEARCHAIN CORP üzemelteti a platformot, és Money Services Businessként regisztrált a FINTRAC-nál (Kanada), a Maclear AG pedig az átvilágítást végzi és a fedezetet felügyeli. A platform tehát szabályozott, átlátható és elszámoltatható
Ha a projekthez BuyBack tartozik, a partner 60 vagy több nap késés után megvásárolja a hitelt, és visszafizeti a tőke 100%-át. BuyBack nélkül a Maclear AG elindítja a fedezet értékesítését, és a bevételt arányosan szétosztja a befektetők között. Az indulás óta nem volt nemteljesítés
A platformot a CLEARCHAIN CORP üzemelteti, amely Kanadában Money Services Businessként (MSB) regisztrált, és a FINTRAC kötelező AML/CFT megfelelési követelményei vonatkoznak rá. Az elszámolás USD-ben történik. A platform nem CASP, ezért a DAC8 követelményei nem vonatkoznak rá
A fejlődő régiók kis- és középvállalkozásai nehezen jutnak banki finanszírozáshoz, ezért hajlandók magasabb kamatot fizetni, mint az EU-s vagy amerikai vállalkozások
A hitel futamidejének vége előtt eladhatod a pozíciódat egy másik befektetőnek a másodlagos piacon. A Fastlendingnek nincs fix futamideje: a tőke és a felhalmozott hozam bármikor kivehető
A minimális befektetés 100 USD
Annak kockázatát, hogy a vállalkozás nem fizet, a fedezet értékváltozásának kockázatát, a korlátozott likviditás kockázatát, ha nincs vevő a másodlagos piacon, valamint az okosszerződéshez kapcsolódó technikai kockázatot
100 és 500 USD között KYC nélkül fektethetsz be. 500 USD felett teljes azonosítás szükséges: személyazonosító okmány és lakcímigazolás