
Die 50/30/20-Portfoliostrategie von BlackRock: Wie die Maclear AG den Zugang zu alternativen Anlagen vereinfacht
7. April 20258 Min. Lesezeit
Wenn BlackRock-CEO Larry Fink spricht, hören die Märkte zu. Seine neueste Ansage? Die Finanz-Roadmap, der drei Generationen von Anlegern gefolgt sind – das traditionelle 60/40-Portfolio – gilt offiziell als überholt.
Laut Fink, der das weltweit größte Vermögen verwaltet, ist ein besseres Anlagemodell von 50/30/20 für diese zunehmend komplexe Finanzlandschaft besser geeignet.
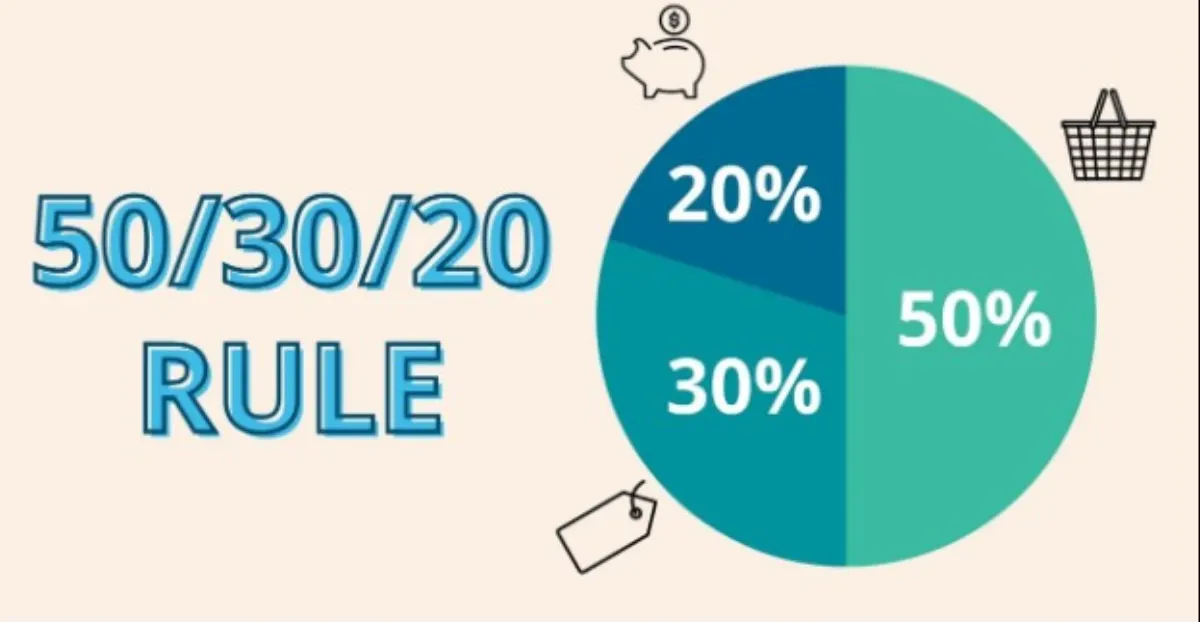
Dieses Modell sieht 50% für Aktien, 30% für Anleihen und 20% für andere Anlagealternativen vor, einschließlich Immobilien- und Private-Equity-Anlageportfolios. Dies ist zwar eine deutliche Abkehr von den traditionellen Finanzstandards, aber für den regulären Anleger tendieren die institutionellen Märkte seit einiger Zeit zu alternativen Märkten.
Als die Tradition scheiterte: der Fall des 60/40-Portfolios
Die 60/40-Portfoliostrategie leistete den Anlegern für ihre Zeit gute Dienste. Aber wie ging diese Ära zu Ende? Schauen wir uns die Geschichte des 60/40-Portfolios genauer an.
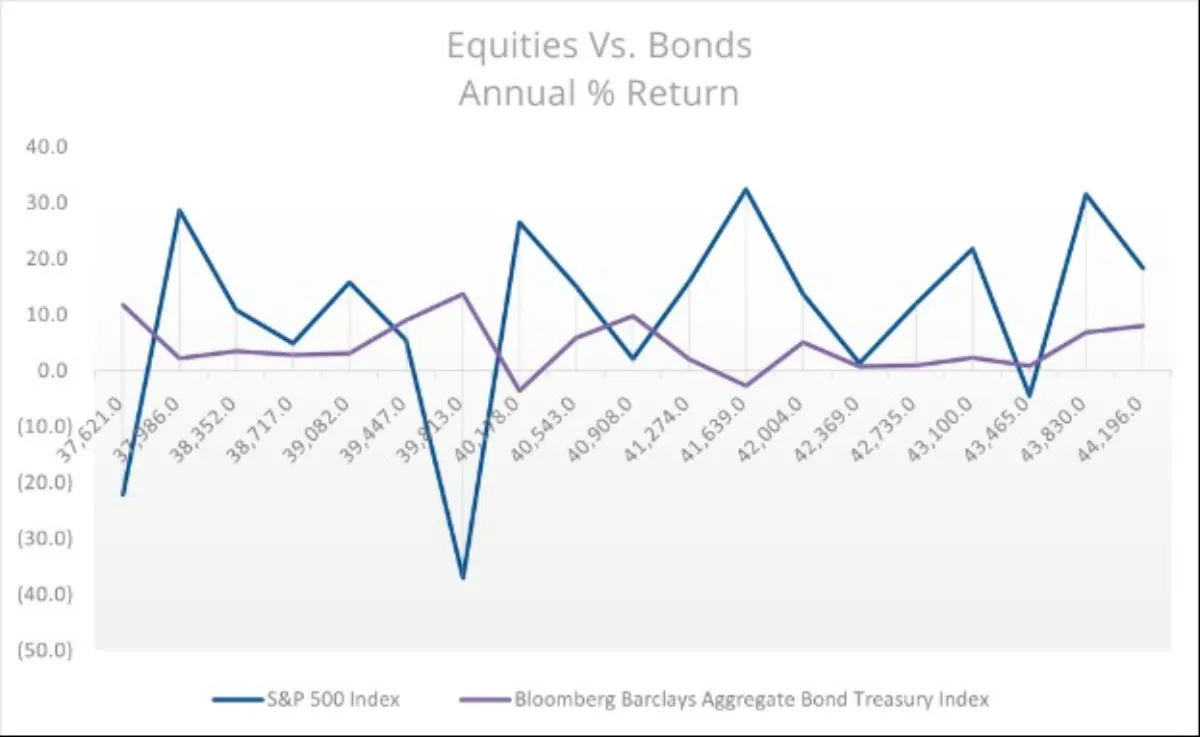
Das nach dem Zweiten Weltkrieg eingeführte 60/40-Anlageportfolio-Modell diversifizierte die Investitionen in 60% Aktien (für Wachstum) und 40% Anleihen (für Stabilität). Dennoch musste es auf seinem Weg zu seinem Höhepunkt zahlreiche Zyklen der Veränderung und Verfeinerung durchmachen. Leider erwiesen sich seine Nachteile angesichts des gleichzeitigen Rückgangs von Anleihen und Aktien im Jahr 2022 als zu groß, um sie zu ignorieren.
Warum BlackRock das 60/40-Modell aufgegeben hat
Ein Großteil der Investitionen gedeiht auf der Grundlage historischer Daten und der Informationen, die Anlegern und finanziellen Entscheidungsträgern zur Verfügung stehen. Für BlackRock war das Jahr 2022 ein Augenöffner, da sich herausstellte, dass das 60/40-Portfolio unweigerlich zu einem Relikt der Vergangenheit werden würde, das besonders anfällig für:
- Inflationsanfälligkeit: Im Jahr 2022 erhöhten die Zentralbanken die Zinssätze aufgrund der anhaltenden Inflation kontinuierlich. Dies stellte die Anleger vor ein Problem, da sich Anleihen nicht gegen Inflation absichern konnten und die Verbraucherpreise im Zeitraum 2022—2023 um durchschnittlich 6,5% in die Höhe schnellten.
- Gleichzeitige Rückgänge: Das zweischneidige Schwert dieser Inflation führte zu beispiellosen Wertverlusten bei Aktien und Anleihen gleichermaßen. Traditionelle Anleger mit ihrem 60/40-Portfolio sahen beispielsweise hilflos zu, wie der S&P 500 um 19% fiel, während Anleihen um 13% einbüßten. Dies verschlechterte das Vertrauen in die traditionelle Diversifikation weiter.
- Finks Perspektive: Im Zuge dieser Ereignisse kam er zu dem Schluss, dass das 60/40-Modell sein Diversifikationsziel überlebt hat. Angesichts des KI-getriebenen Wachstums und der raschen Übernahme der privaten Infrastruktur bräuchten Vermögensverwalter einen neuen Ansatz.
Der neue Entwurf: Die 50/30/20-Strategie von BlackRock
Wenn Sie als Privatanleger wissen, was die erfolgreichsten institutionellen Anleger seit einiger Zeit wissen, erhalten Sie eine Art Hebelwirkung, die die meisten normalen Anleger nicht haben. Die 50/30/20-Budgetierungsstrategie ist ein Paradebeispiel dafür.
Lassen Sie uns das aufschlüsseln.
Aufschlüsselung der modernen Portfoliostruktur
Die heutige Anlagelandschaft erfordert eine differenziertere Anlagestrategie, wie sich in der 50/30/20-Portfoliostruktur von BlackRock widerspiegelt. Zu den drei Anlagekategorien, die dieser Allokation entsprechen, gehören:
- 50% für Aktien: Zu dieser Kategorie von Vermögenswerten gehören auch Aktien in transformativen Branchen wie KI, fortschrittliche Fertigung, saubere Energie und andere Bereiche, die strukturelle Wachstumsvorteile aufweisen.
- 30% auf Anleihen: Dieser zweitgrößte Anteil entfällt auf Vermögenswerte, die Wertpapiere vor Inflation schützen, darunter inflationsgeschützte Staatsanleihen (TIPS) mit anderen konventionellen Elementen für eine bessere Inflationsresistenz.
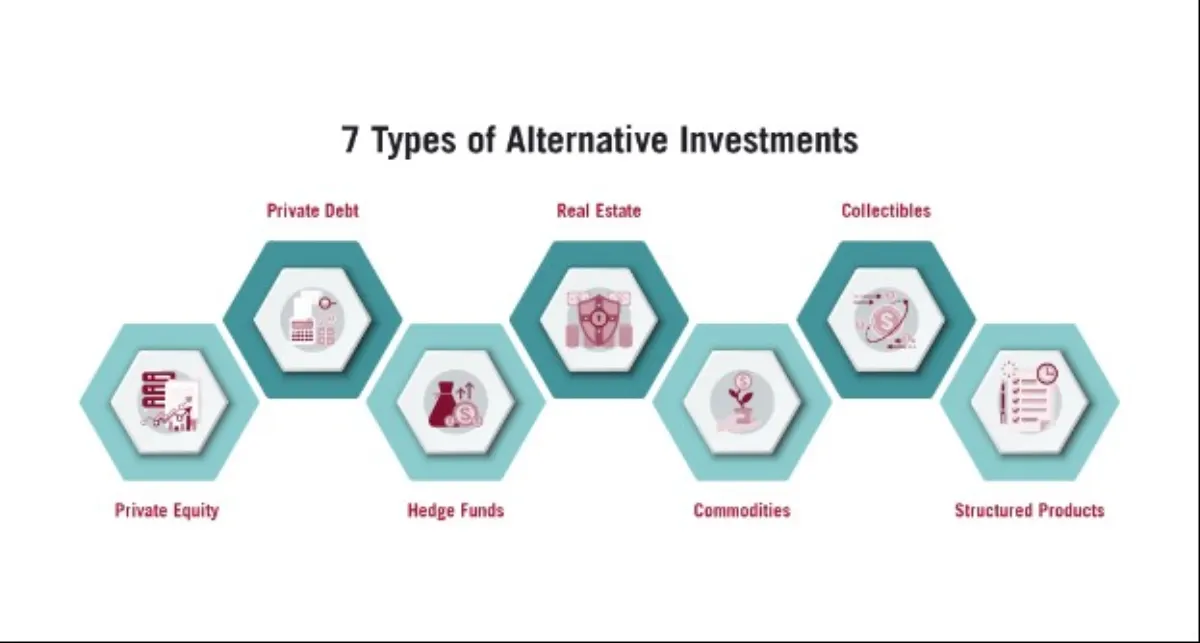
- 20% für Alternativen: Was übrig bleibt, fließt in private Aktien, Immobilien, Infrastrukturprojekte und andere unkonventionelle Vermögenswerte, die nicht auf den öffentlichen Markt angewiesen sind, um Renditen zu erzielen.
Warum Alternativen wichtiger denn je sind
Die wegweisende Hinwendung zu Alternativen in der Strategie von BlackRock ist kein Zufall. Im Gegenteil, sie folgt demselben Ansatz, den führende institutionelle Vermögensverwalter wie David Swensen seit vielen Jahren verfolgen.
Ein typisches Beispiel: David stellte jährlich mindestens 40% (nicht 20%) für alternative Anlagen für das Endowment der Yale University bereit. Das hat sich ergeben 11,3% annualisierte Rendite für 20 Jahre ab 2022, unabhängig von wirtschaftlichen Abschwüngen.
Zu den Vorteilen dieser alternativen Zuweisungen gehören:
- Inflationsresistente Cashflows: Sie können unabhängig von einem Rückgang der Börsenkurse konstante Einnahmen aus Sektoren wie sauberer Energie, Infrastrukturentwicklung und Rechenzentren erzielen.
- Zugang zu privaten Innovationen, die als wachstumsstarke Sektoren gelten und für Akteure auf dem öffentlichen Markt nicht zugänglich sind, sondern nur über andere Mechanismen wie Risikokapital.
- Geringere Korrelation mit traditionellen Märkten, was ein gewisses Maß an Schutz vor den Abschwüngen der öffentlichen Märkte bietet.
Das Dilemma alternativer Anlagen: Warum Privatanleger Probleme haben
Trotz der zahlreichen Vorteile, die sich daraus ergeben, blieben alternative Anlagen für Privatanleger durchweg unerreichbar. Im Wesentlichen gibt es mehrere Hindernisse, die häufig von traditionellen privaten Märkten durchgesetzt werden und institutionellen Anlegern Exklusivität bieten.
Die Liquiditäts- und Erreichbarkeitsbarrieren
Für traditionelle Märkte mit privaten Vermögenswerten wie Immobilien bestehen Liquiditätsbarrieren in Form von Fondsanforderungen, darunter:
- Unzulässige Mindestanlagen: Ein typischer Mindestbeteiligungsfonds liegt häufig zwischen 50.000 und 250.000 USD, wobei einzelne Anleger automatisch ausgeschlossen werden.
- Verlängerte Sperrfristen: Die üblichen Sperrfristen für Fonds erstrecken sich häufig auf 7 bis 10 Jahre, ohne dass flexible Ausstiegsmöglichkeiten bestehen.
- Komplexe Dokumentationen: So viele Details, Seiten mit Kleingedrucktem und Terminologien, die beim Abschluss des Abonnementvertrags zu berücksichtigen sind, machen den Dokumentationsprozess zu umständlich.
- Akkreditierungsanforderungen: Für die Teilnahme an einigen Investitionen ist eine strenge Einkommens- oder Vermögensschwelle erforderlich, wodurch die Eintrittsbarriere noch weiter erhöht wird.
Gebührenstrukturen und Transparenzfragen
Ein weiteres Hindernis für Privatanleger ist die Transparenz der Gebühren und Strukturen, die häufig erst entsteht, wenn es ihnen gelungen ist, die Hürde der Liquiditätsbarriere zu überwinden.
Bedenken Sie, dass die traditionelle Standardgebührenstruktur, die eine Verwaltungsgebühr von 2% und eine zusätzliche Performancegebühr von 20% vorsieht, die Anlagerendite alternativer Anlagen erheblich beeinträchtigt. Vergleichen Sie diese mit den jährlichen Gebühren von 0,03% und 0,10% für ETF-Anlagen, wodurch der Anleger einen größeren Teil des Kapitals einspart.
Wie die Maclear AG die 50/30/20-Strategie demokratisiert
Wir alle kennen die weit verbreiteten strengen Anforderungen an Sicherheiten, die hohen Ablehnungsquoten für kleine Unternehmen, die mangelnde Transparenz, die hohen Kreditschwellen, die hohen Zinssätze und die versteckten Gebühren.
Die Hindernisse, die einzelne Anleger daran hindern, sich an alternativen Portfolios zu beteiligen, bieten nichts als Chancen. Zum Glück baut eine Peer-to-Peer-Plattform für Geschäftskredite wie die Maclear AG die strukturellen Barrieren ab, die diese Anleger davon abgehalten haben, auf dieselben Portfoliostrategien wie die legendäre Stiftung von Yale zuzugreifen.
Den Zugang zu alternativen Anlagen überdenken
Ausgehend von der Zugangsbarriere hat die Maclear AG einen Ansatz entwickelt, der Kleinanlegern den Zugang zu alternativen Anlagen ermöglicht. Maclear hat nicht nur die Eintrittsschwelle gesenkt. Es ist ein überragender Betrieb mit einer Reihe ausgeklügelter Mechanismen:
- Im Gegensatz zum traditionellen Anlageportfolio, für das eine Verwaltungsgebühr von 2% und eine Performancegebühr von 20% erhoben wird. Die Maclear AG erhebt keine Anlegergebühr., außer bei ihren Finanzdienstleistern bei Ein- oder Auszahlungen auf der Plattform von Maclear.
- Boni wie 2% für Empfehlungen, 2% Cashback und ein Treuebonus von 2%.
- Ein intuitives Dashboard zur Anlageverfolgung, mit dem Anleger ihre Transaktionen und Gewinne transparent und einfach überwachen können.
- Ein Gewinnrechner, mit dem ermittelt werden kann, wie hoch der Gewinn eines Benutzers aus einer Investition in ein bestimmtes Projekt sein wird.
- Maßgeschneiderte Kontoauszüge mit vollständigen Transaktionsdetails.
Ausräumen von Liquiditätsproblemen
Um die Liquiditätsbarriere zu überwinden, hat die Maclear AG einen zukunftsorientierten technologischen Ansatz verfolgt, der 17.875.854$ generiert hat, was einer durchschnittlichen Rendite von 14,9% entspricht. Durch eine angemessene Diversifikation durch verschiedene vorab geprüfte Anlagepools konnten 4.251 Anleger entscheiden, in welche Kombination von Projekten sie investieren wollten.
Abschließende Gedanken
Larry Finks Bestätigung des 50/30/20-Allokationsmodells ist kein neuer Trend, um eine langwierige Analyse einzuleiten, um festzustellen, ob es wirklich funktioniert. Ehrlich gesagt haben eine Vielzahl institutioneller Anleger es im Laufe vieler Jahrzehnte mit dramatischem Erfolg angewendet.
Der einzige Unterschied besteht darin, dass Plattformen wie die Maclear AG es Privatanlegern zugänglich gemacht haben und die Möglichkeit haben, dieselben Vorteile zu nutzen, die Großinvestoren so lange genossen haben.
Wenn Sie also ein Einzelinvestor sind, der über die inzwischen veralteten 60/40-Investmentallokationen hinaus expandieren möchte, bietet Ihnen die Maclear AG praktische Umsetzungstools sowie Schulungsressourcen. Der 60/40-Kurs hat der vergangenen Generation von Anlegern gedient. Das 50/30/20-Budget ist jedoch da, um der neuen Anlagegeneration zu dienen, und mit der Maclear AG können sich auch einzelne Anleger nicht aufhalten.
Lesen Sie auch:
Weiterlesen
Haben Sie Fragen?
Alle FragenDie Plattform wurde von CertiK und Cyberscope auditiert, alle Transaktionen sind auf Base öffentlich. Dahinter stehen zwei Unternehmen mit klaren Rollen: CLEARCHAIN CORP (Betrieb der Plattform, als MSB bei FINTRAC in Kanada registriert) und Maclear AG (Due Diligence und Sicherheiten). Die Plattform ist gut reguliert, transparent und rechenschaftspflichtig
Mit BuyBack kauft der Partner den Kredit und erstattet 100 % des Kapitals ab 60 Tagen Verzug. Ohne BuyBack leitet Maclear AG den Verkauf der Sicherheiten ein, der Erlös wird anteilig verteilt. Seit dem Start gab es keine Ausfälle
Betreiber ist CLEARCHAIN CORP, in Kanada als Money Services Business (MSB) registriert und den verpflichtenden AML/CFT-Compliance-Anforderungen der FINTRAC unterworfen. Abgerechnet wird in USD. Die Plattform ist kein CASP, daher gelten die DAC8-Anforderungen nicht
KMU in Entwicklungsregionen haben keinen leichten Zugang zu Bankfinanzierung und zahlen höhere Zinsen als Unternehmen in der EU oder den USA
Sie können Ihre Position vor Laufzeitende über den Sekundärmarkt an einen anderen Investor verkaufen. Beim Fastlending gibt es keine feste Laufzeit: Kapital und Erträge sind jederzeit abhebbar
Die Mindestinvestition beträgt 100 USD
Zahlungsausfall des Unternehmens, Wertänderung der Sicherheiten, begrenzte Liquidität ohne Käufer auf dem Sekundärmarkt sowie technisches Smart-Contract-Risiko
Investitionen von 100 bis 500 USD sind ohne KYC möglich. Ab 500 USD ist die vollständige Verifizierung nötig: Ausweisdokument und Adressnachweis