
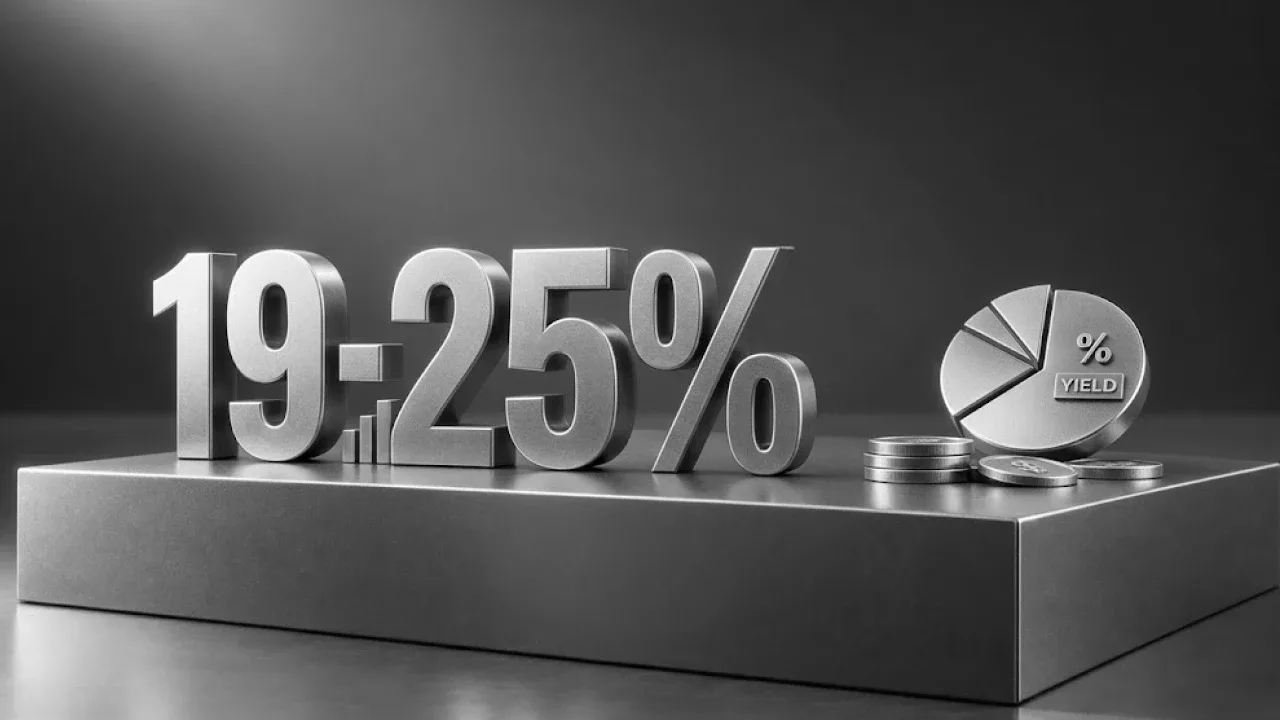
Warum ein Darlehen mit 19–25% APR kein Portfoliojahr mit 19–25% bedeutet
14. Oktober 20267 Min. Lesezeit
Cash Drag bezeichnet den Effekt von Kapital, das zwischen Darlehen nicht investiert ist. Ein fester APR von 19–25% beschreibt ein einzelnes finanziertes Darlehen; das Jahresergebnis des Portfolios spiegelt auch Zeiträume wider, in denen Geld keine Darlehenszinsen erwirtschaftet. Im endfälligen Modell von 8lends ist das Kapital bei Fälligkeit zurückzuzahlen und erwirtschaftet erst dann wieder Zinsen in einem anderen Darlehen, wenn dieses den Status Funded erreicht.
Cash Drag bezeichnet den Effekt von Kapital, das zwischen Darlehen nicht investiert ist. Ein fester APR von 19–25% beschreibt ein einzelnes finanziertes Darlehen; das Jahresergebnis des Portfolios spiegelt auch Zeiträume wider, in denen Geld keine Darlehenszinsen erwirtschaftet. Im endfälligen Modell von 8lends ist das Kapital bei Fälligkeit zurückzuzahlen und erwirtschaftet erst dann wieder Zinsen in einem anderen Darlehen, wenn dieses finanziert ist.
Warum wird aus einem Darlehen mit 19–25% APR kein Portfoliojahr mit 19–25%?
Der Darlehenszins gilt für das Kapital, das während der finanzierten Laufzeit in genau diesem Darlehen gebunden ist. Ein Portfoliojahr umfasst sowohl verzinste Zeiträume als auch Zeiträume, in denen zurückgezahltes Kapital nicht investiert ist. Diese Leerlaufzeiten können das Jahresergebnis unter den Darlehenszins drücken, ohne dass auch nur eine Zahlung ausfällt.
Dies erklärt eine häufige Abweichung bei Renditen im P2P-Kreditgeschäft: Jedes Darlehen kann vertragsgemäß zahlen, während das Portfolio ein niedrigeres Jahresergebnis ausweist, weil ein Teil des Kapitals zeitweise ungenutzt war.
Berücksichtigt der APR bereits die Zeit, in der das Geld nicht investiert ist?
Nein. Der APR eines Darlehens umfasst nicht die Wartezeit des Anlegers nach der Rückzahlung dieses Darlehens. Er sagt nichts darüber aus, wie schnell ein weiteres geeignetes Projekt verfügbar wird.
Was geschieht mit dem Geld, sobald ein Darlehen sein Kapital zurückzahlt?
Im endfälligen Modell ist das Kapital in einer Zahlung bei Fälligkeit zurückzuzahlen; die veröffentlichten Darlehenslaufzeiten betragen 4–16 Monate. Sobald das Darlehen vollständig zurückgezahlt ist, erwirtschaftet dieses Kapital daraus keine Zinsen mehr. Zurückgezahlte Mittel stehen zur Abholung und anschließenden Investition bereit, statt automatisch in ein anderes Darlehen zu fließen.
Während der aktiven Laufzeit werden Zinsen je nach Einstellungen der Projektphase monatlich oder wöchentlich ausgeschüttet. Der Anleger holt verfügbare Beträge per Abruf ab oder belässt sie bis auf Weiteres im Smart Contract.
Für monatliche Phasen gibt die Plattform die erste Auszahlung einen Monat nach Schließung des Pools an. Ihre ausführlichen Hinweise nennen für wöchentliche Phasen zudem eine erste Auszahlung nach einer Woche; der maßgebliche Zeitplan sollte daher für das jeweilige Projekt geprüft werden.
Die Zinsberechnung beginnt mit der Schließung des Pools. Das Warten auf die erste planmäßige Ausschüttung unterscheidet sich daher von nicht investiertem, zurückgezahltem Kapital: Ersteres betrifft den Zahlungszeitpunkt, Letzteres ist eine Ertragslücke.
Die reguläre Plattformgebühr für Anleger beträgt 0%, ohne Verwahrungs- oder Inaktivitätsgebühr. Ein nicht investiertes Guthaben erwirtschaftet keine Darlehenszinsen. Die Zuteilung von Mitteln zu einem anderen Pool startet die Zinsberechnung nicht vor dessen Schließung.
Warum beeinflusst die Darlehenslaufzeit die Größe der Lücke?
Ein kürzeres Darlehen zahlt das Kapital früher zurück, sodass früher über die weitere Verwendung entschieden werden muss. Wiederholte kurze Darlehen können für dasselbe Kapital mehrere Leerlaufphasen erzeugen. Längere Darlehen führen innerhalb eines Jahres in der Regel zu weniger Rückzahlungsübergängen.
Ist ein Darlehen mit 4 Monaten oder mit 16 Monaten stärker vom Cash Drag betroffen?
Ein Darlehen mit vier Monaten erzeugt häufigere Rückzahlungsübergänge als eines mit sechzehn Monaten, wenn ein Anleger weiterhin ähnliche Laufzeiten wählt. Jeder Übergang kann einen weiteren Zeitraum ohne Darlehenszinsen mit sich bringen.
Das Ergebnis hängt dennoch von Finanzierungsdaten, Rückzahlungsdaten und der Dauer jeder Leerlaufphase ab.
Wie groß kann die Lücke tatsächlich sein – eine Beispielrechnung
Angenommen, das gesamte Anfangskapital durchläuft aufeinanderfolgende Darlehen zum gleichen Zinssatz mit einer Leerlaufphase. Alle Verpflichtungen werden erfüllt, und Zinszahlungen werden separat gehalten statt reinvestiert.
Die folgenden Zahlen dienen ausschließlich der Veranschaulichung. Das Modell unterstellt einfache Tageszinsen auf Basis eines Kalenderjahres; dies ist eine rechnerische Annahme und keine Bestätigung der vertraglichen Zinstagekonvention eines Projekts.
| Annahme | Beispielwert |
|---|---|
| Anfangskapital | 10,000 USD |
| Anteil des Portfolios in diesem Zyklus | 100% |
| Im Modell verwendeter Darlehenszins | 22% APR |
| Finanzierte Laufzeit des ersten Darlehens | 182 Tage, etwa sechs Monate |
| Leerlaufphase nach Rückzahlung | 15 Tage |
| Betrachtungszeitraum | 365 Tage |
| Verbleibende finanzierte Tage für das nächste Darlehen | 168 Tage |
Die Berechnung folgt diesen Annahmen:
| Schritt | Berechnung |
|---|---|
| Gesamte finanzierte Zeit | 182 + 168 = 350 Tage |
| Zinsen bei durchgehender Investition | 10,000 USD × 22% = 2,200 USD |
| Zinsen unter Berücksichtigung der Leerlaufphase | 10,000 USD × 22% × 350 ÷ 365 ≈ 2,109.59 USD |
| Differenz der erwirtschafteten Zinsen | 2,200 USD − 2,109.59 USD ≈ 90.41 USD |
| Jährliches Bruttoergebnis auf das Anfangskapital | 2,109.59 USD ÷ 10,000 USD ≈ 21.10% |
| Abstand zum modellierten Darlehenszins | 22% − 21.10% ≈ 0.90 Prozentpunkte |
Das zweite Darlehen ist zum Stichtag noch aktiv. Seine erwirtschafteten Zinsen sind enthalten, auch wenn ein Teil später gezahlt wird; diese Tabelle ist keine Aufstellung der erhaltenen Zahlungen.
Gebühren, Steuern, Ausfälle und zusätzliche Einzahlungen sind nicht berücksichtigt. Die tatsächliche Leerlaufzeit hängt von der Verfügbarkeit geeigneter Projekte und vom Finanzierungszeitpunkt ab; keines von beiden sagt dieses Modell voraus.
Der in einem Darlehensangebot angezeigte APR von 19–25% ist der Zinssatz für die finanzierte Laufzeit dieses Darlehens – er ist keine Prognose der jährlichen Portfoliorendite, und jede Berechnung in diesem Artikel zur Wirkung von Leerlaufzeiten zwischen Darlehen dient ausschließlich der Veranschaulichung und stellt keine Vorhersage dar.
Kann ein Anleger die Lücke verkleinern, und was 8lends dabei nicht garantieren kann
Zurückgezahltes Kapital erwirtschaftet wieder Darlehenszinsen, sobald eine andere Investition in ihre finanzierte Laufzeit eintritt. Eine kürzere Leerlaufphase verringert bei sonst unveränderter Berechnung die Lücke. Dazu muss zum maßgeblichen Zeitpunkt ein geeignetes Projekt verfügbar und finanziert sein.
Es gibt keinen Zeitplan, der sicherstellt, dass neue Projekte dann starten, wenn das Kapital eines Anlegers zurückfließt. Ein verfügbares Angebot bedeutet zudem nicht, dass die Verzinsung unmittelbar nach der Zusage des Anlegers beginnt.
Kostet häufigeres Abrufen von Zinsen etwas?
Ja. Jeder Abruf ist eine On-Chain-Transaktion, die eine Gasgebühr im Base-Netzwerk erfordert, die an das Netzwerk und nicht an 8lends gezahlt wird. Häufigere Abrufe können daher zusätzliche Transaktionskosten verursachen, insbesondere wenn die einzelnen Zahlungen gering sind.
Eine Seite der Plattform nennt als Richtwert etwa $1–3 für eine Investitionstransaktion, während die FAQ zu Gebühren niedrigere Kosten beschreibt. Betrachten Sie die Spanne als Orientierung, nicht als festen Preis für jeden Abruf. Prüfen Sie vor der Bestätigung die Transaktionsschätzung der Wallet.
Werden verfügbare Zinsen nicht abgerufen, ändert sich nur der Zeitpunkt der Abholung. Diese Zinsen werden dadurch nicht automatisch reinvestiert.
8lends wird von CLEARCHAIN CORP betrieben, einem kanadischen Unternehmen, das bei FINTRAC als Money Services Business registriert ist (Registrierungsnr. C100001102). Maclear AG (Schweiz), Mitglied der PolyReg SRO, fungiert als unabhängiger Sicherheitenverwalter – sie betreibt die Plattform nicht, ist nicht deren Muttergesellschaft und verwahrt keine Anlegergelder.
Investitionen sind mit Risiken verbunden, einschließlich des möglichen Verlusts des eingesetzten Kapitals. Renditen sind nicht garantiert.
Häufig gestellte Fragen
Leerlaufzeiten können das Jahresergebnis des Portfolios senken, selbst wenn jedes Darlehen vertragsgemäß zahlt. Ein fester APR von 19–25% gilt für die finanzierte Laufzeit jedes Darlehens, während zurückgezahltes Kapital zwischen finanzierten Investitionen keine Darlehenszinsen erwirtschaftet. Die Größe dieser Lücke hängt davon ab, wie viel Kapital wie lange ungenutzt ist.
Nein. Sobald das Darlehen vollständig zurückgezahlt ist, erwirtschaftet sein Kapital unter diesem Darlehen keine Zinsen mehr. Bereits erwirtschaftete Beträge können weiterhin abrufbar sein, verlängern jedoch nicht die finanzierte Laufzeit. Zurückgezahltes Kapital erwirtschaftet erst dann Zinsen unter einem neuen Darlehen, wenn dessen finanzierte Laufzeit beginnt.
Kürzere Darlehen können mehr Lücken erzeugen, weil sie Kapital häufiger zurückzahlen. Auf jede Rückzahlung kann eine Wartezeit folgen, bevor eine weitere finanzierte Investition beginnt. Der Effekt ist bedingt: Kurze Darlehen mit geringer Wartezeit müssen nicht mehr Cash Drag verursachen als ein längeres Darlehen mit anschließender langer Leerlaufphase.
Ja, mit einer rein veranschaulichenden Berechnung auf Basis angegebener Annahmen zu Darlehenslaufzeit, Leerlauftagen, betroffenem Portfolioanteil und Betrachtungszeitraum. Sie kann die rechnerische Wirkung dieser Annahmen zeigen. Sie kann weder die Verfügbarkeit von Projekten, Finanzierungsdaten noch das tatsächliche Jahresergebnis des Anlegers vorhersagen, und die vertragliche Zinsberechnung kann abweichen.
Nein. Eine sofortige Zusage bedeutet nicht zwingend, dass ein neues Darlehen sofort finanziert wird, und geeignete Projekte sind möglicherweise nicht verfügbar. Weniger Leerlaufzeit verringert die rechnerische Lücke nur bei sonst unveränderten Annahmen. Das nächste Darlehen birgt eigene Risiken, und Abrufe sowie andere On-Chain-Transaktionen verursachen ebenfalls Netzwerkkosten.
Weiterlesen
Haben Sie Fragen?
Alle FragenDie Plattform wurde von CertiK und Cyberscope auditiert, alle Transaktionen sind auf Base öffentlich. Dahinter stehen zwei Unternehmen mit klaren Rollen: CLEARCHAIN CORP (Betrieb der Plattform, als MSB bei FINTRAC in Kanada registriert) und Maclear AG (Due Diligence und Sicherheiten). Die Plattform ist gut reguliert, transparent und rechenschaftspflichtig
Mit BuyBack kauft der Partner den Kredit und erstattet 100 % des Kapitals ab 60 Tagen Verzug. Ohne BuyBack leitet Maclear AG den Verkauf der Sicherheiten ein, der Erlös wird anteilig verteilt. Seit dem Start gab es keine Ausfälle
Betreiber ist CLEARCHAIN CORP, in Kanada als Money Services Business (MSB) registriert und den verpflichtenden AML/CFT-Compliance-Anforderungen der FINTRAC unterworfen. Abgerechnet wird in USD. Die Plattform ist kein CASP, daher gelten die DAC8-Anforderungen nicht
KMU in Entwicklungsregionen haben keinen leichten Zugang zu Bankfinanzierung und zahlen höhere Zinsen als Unternehmen in der EU oder den USA
Sie können Ihre Position vor Laufzeitende über den Sekundärmarkt an einen anderen Investor verkaufen. Beim Fastlending gibt es keine feste Laufzeit: Kapital und Erträge sind jederzeit abhebbar
Die Mindestinvestition beträgt 100 USD
Zahlungsausfall des Unternehmens, Wertänderung der Sicherheiten, begrenzte Liquidität ohne Käufer auf dem Sekundärmarkt sowie technisches Smart-Contract-Risiko
Investitionen von 100 bis 500 USD sind ohne KYC möglich. Ab 500 USD ist die vollständige Verifizierung nötig: Ausweisdokument und Adressnachweis