
Blockchain Tabanlı Bir Kredi Platformu Gerçekte Neyi Kaydeder
30 Eylül 20269 dk okuma
Blockchain tabanlı bir kredi platformu, bir kredinin bazı bölümlerini kamuya açık blockchain katmanına kaydeder, diğerlerini zincir dışında bırakır. Yatırımcı katılımı ve ödeme dağıtımı bağımsız olarak kontrol edilebilirken; kredi değerlendirmesi, teminat evrakları ve alacak tahsili hukuki veya operasyonel süreçler olarak kalır. Bu ayrım önemlidir, çünkü şeffaflık, kredinin tamamını zincir üzerine taşımakla aynı şey değildir.
Blockchain tabanlı kredi platformu, bir kredinin bazı bölümlerini kamuya açık blockchain katmanına kaydeder, diğerlerini zincir dışında bırakır. Yatırımcı katılımı ve ödeme dağıtımı bağımsız olarak kontrol edilebilirken; kredi değerlendirmesi, teminat evrakları ve alacak tahsili hukuki veya operasyonel süreçler olarak kalır. Bu ayrım önemlidir, çünkü şeffaflık, kredinin tamamını zincir üzerine taşımakla aynı şey değildir.
Bir kredi platformunda "blockchain tabanlı" ne anlama gelir?
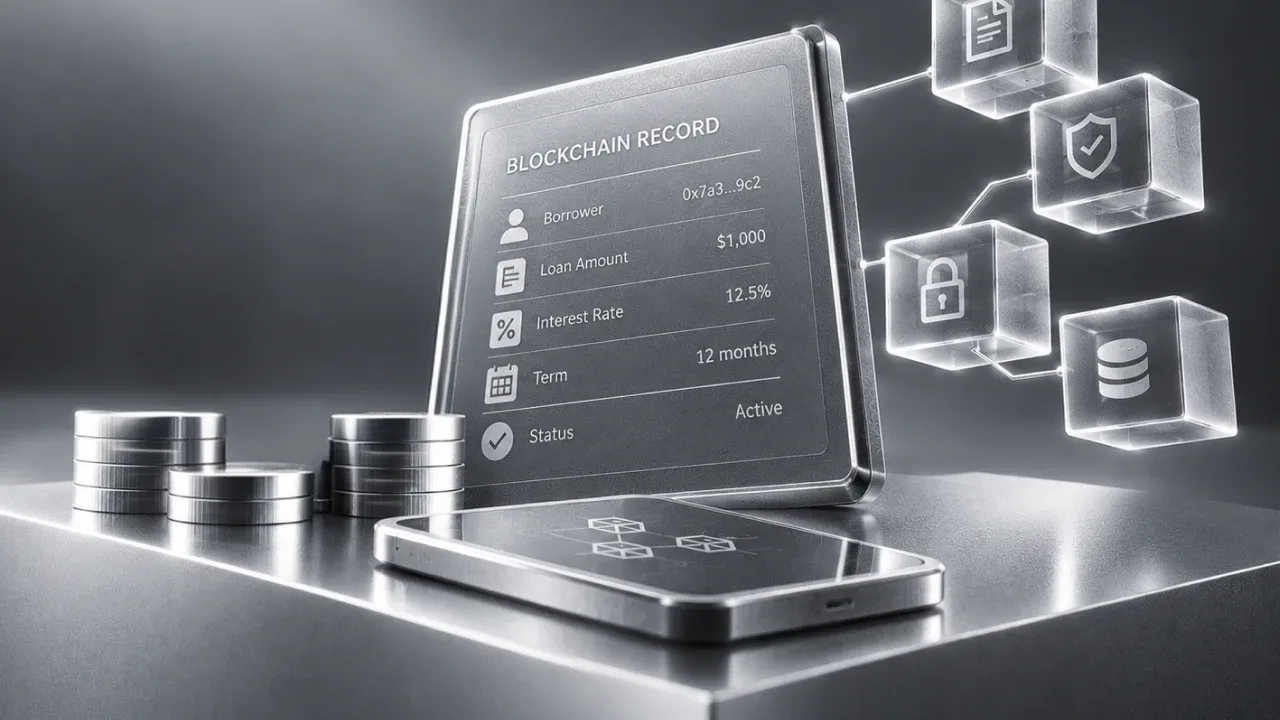
Bir blockchain kredi platformu, kredinin her bölümünü tek bir kamuya açık kayda yerleştirmez. Uygulamada blockchain tabanlı kredilendirme genellikle, katılım kayıtları veya ödeme hareketleri gibi seçilmiş olayların zincir üzerine yazıldığı; borçlu değerlendirmesi, sözleşmeler, teminat ve tahsilat sürecinin ise bu katmanın dışında kaldığı anlamına gelir.
Blockchain kaydı, bir işlemin gerçekleştiğini veya bir katılımın kaydedildiğini gösterebilir. Borçlunun sağlam bir kredi değerlendirmesinden geçip geçmediğini, teminatın yerel hukuka uygun biçimde belgelenip belgelenmediğini ya da geri ödemenin durması halinde ne olacağını gösteremez.
Dolayısıyla bu terim, kredilendirme ilişkisinin tamamını değil, altyapının bir bölümünü tanımlar. Bazı olgular doğrudan kontrol edilebilir; diğerleri ise hâlâ operatöre, Teminat Temsilcisine ve kredinin arkasındaki hukuki belgelere bağlıdır.
Blockchain kaydı bir kredinin geri ödeneceğini garanti eder mi?
Hayır. Blockchain kaydı, kaydedilmiş bir işlemin gerçekleştiğini teyit edebilir; ancak borçlunun bir sonraki ödemeyi yapıp yapmayacağını söylemez.
Borçlunun geri ödeme kapasitesi, teminatın değeri ve herhangi bir tahsilat sürecinin sonucu bu kaydın dışında yer alır. Teknoloji, belirli olayların doğrulanmasını kolaylaştırabilir; ancak bunları bir geri ödeme garantisine dönüştürmez.
Blockchain katmanında kredinin hangi olayları gerçekte kaydedilir?
Kredinin farklı bölümleri farklı yerlerde bulunur. Katılım kayıtları ve planlanmış ödemeler zincir üzerine yazılabilirken; borçlu değerlendirmesi, hukuki sözleşmeler ve tahsilat çalışmaları zincir dışında kalır.
Aşağıdaki tablo, kredi katılımının nasıl kaydedildiğini, hangi olayların kamuya açık bir blok gezgini üzerinden kontrol edilebileceğini ve yatırımcıların hangi noktalarda hâlâ hukuki ya da operasyonel bilgilere dayanmak zorunda olduğunu göstermektedir.
| Kredi Olayı | Zincir üzerinde kaydediliyor mu? | Nerede bulunuyor | Yatırımcı bağımsız olarak doğrulayabilir mi? |
|---|---|---|---|
| Borçlu başvurusu ve kredi değerlendirmesi | Hayır | Operatör ve temsilci tarafından yapılan iç değerlendirme | Hayır, yalnızca yayımlanan sonuç |
| Kredi sözleşmesi ve teminat evrakları | Hayır | Borçlunun yargı yetkisine tabi hukuki sözleşme | Hayır, temsilcinin sürecine dayanır |
| Fonların borçluya aktarılması | Kısmen | Transfer zincir üzerinde görünür; koşullar görünmez | Kısmen; işlem hash'i kamuya açıktır, koşullar değildir |
| Yatırımcının kredideki payı (katılım) | Evet | Akıllı sözleşme adresine karşılık kaydedilir | Evet, kamuya açık bir blok gezgini üzerinden |
| Yatırımcılara planlanmış ödemeler | Evet | Akıllı sözleşme aracılığıyla dağıtılır ve kayda geçirilir | Evet, zincir üzerinde izlenebilir |
| Bir kredi alacağının erken satışı (ikincil devir) | Evet, zincir üzerinde destekleniyorsa | Adresler arası transfer olarak kaydedilir | Evet, mekanizma zincir üzerindeyse |
| Temerrüt sonrası tahsilat ve teminat tasfiyesi | Hayır | Temsilci tarafından yürütülen hukuki süreç | Hayır, yalnızca raporlanan sonuçlar |
Kamuya açık kaydın pratik sınırı burasıdır. Bir işlem hash'i, bir transferin gerçekleştiğini teyit edebilir; ancak arkasındaki şartları göstermez. Aynı durum katılım için de geçerlidir: blockchain katmanı kaydı gösterebilir, buna karşılık kredinin hukuki yapısı zincir dışında kalır.
Kredideki payımı platforma sormadan görebilir miyim?
Evet, katılımın kamuya açık bir akıllı sözleşme adresine bağlı olduğu durumlarda. Yatırımcı, yalnızca platform arayüzünde görünene dayanmak yerine ilgili kaydı doğrudan kontrol etmek için bir blok gezgini kullanabilir.
Bu kontrolün kapsamı sınırlıdır. Kaydedilen katılımı teyit eder; teminatın hukuki durumunu, kredi değerlendirmesini veya bir tahsilat dosyasının seyrini teyit etmez.
Akıllı sözleşme kredi hizmetlerinde ne yapar, ne yapmaz?
Akıllı sözleşme esas olarak kredinin muhasebe tarafını takip etmek için kullanılır. Kimin katılım sahibi olduğunu kaydeder ve para alındığında üzerinde anlaşılan ödeme kurallarını uygular.
Akıllı sözleşmeyle kredi hizmeti sağlamanın pratik rolü budur. Bir ödeme geldiğinde sözleşme, bu tutarı belirlenen kurallara göre yatırımcılar arasında dağıtabilir ve bu işlemin kaydını zincir üzerinde bırakabilir.
Rolü, kredi kararlarının veya icra süreçlerinin çok öncesinde sona erer. Bir borçlunun kredibilitesini değerlendirmez, teminatın yeterli olup olmadığına karar vermez ve ödeme aksaması sonrasında ne olması gerektiğini belirlemez.
Borçlu ödeme yapmazsa, sözleşmenin dağıtacağı bir tutar da olmaz. Eksik fonları yaratamaz veya tahsilat sürecini kendiliğinden başlatamaz.
Akıllı sözleşme borçludan geri ödemeyi icra edebilir mi?
Hayır. Geri ödemenin yine kredi sözleşmesi ve borçlu ile teminata uygulanan hukuki süreç aracılığıyla ele alınması gerekir.
Akıllı sözleşme, ödeme aksamasından önce ne olduğunu gösterebilir ve fiilen gerçekleşen işlemleri kaydetmeye devam edebilir. Borçluyla iletişime geçemez, rehnedilmiş varlıkların kontrolünü alamaz, hukuki talepte bulunamaz veya Teminat Temsilcisinin işini devralamaz.
Bir yatırımcı neyi bağımsız olarak doğrulayabilir, neler operatöre güven gerektirir?
En kolay doğrulanabilen şeyler, kamuya açık blockchain kaydında görünen olaylardır. Bir yatırımcı örneğin bir katılımın kaydedilip kaydedilmediğini, desteklenen bir transferin gerçekleşip gerçekleşmediğini veya bir ödemenin akıllı sözleşme üzerinden kayda geçirilip geçirilmediğini kontrol edebilir.
Kredinin diğer bölümleri aynı şekilde görünür değildir. Kredi değerlendirme dosyası, teminat belgeleri ve her türlü tahsilat çalışması kamuya açık kaydın dışında yer alır. Bunlar için yatırımcı hâlâ operatörden, Teminat Temsilcisinden ve ilgili hukuki belgelerden gelen bilgilere bağımlıdır.
Kredi platformlarında şeffaflığın doğal sınırı burasıdır. Blockchain katmanı belirli işlemlerin incelenmesini kolaylaştırır, ancak kredi ilişkisinin tamamının değil.
Teminat sözleşmesinin kendisi neden blockchain üzerinde yer almaz?
Çünkü teminat sözleşmesinin, borçluya veya rehnedilen varlığa uygulanan hukuka göre geçerli olması gerekir. Bazı yargı bölgelerinde bu, teminatın icra edilebilmesi öncesinde imzalar, tesciller, bildirimler veya başka resmi adımlar anlamına gelebilir.
Bir blockchain kaydı bu gereklilikleri ikame edemez. Krediyle bağlantılı olayları kaydedebilir; ancak teminat üzerindeki hukuki hak yine sözleşmeden ve ilgili yerel hukuktan doğar.
Blockchain kaydı bir işlemin gerçekleştiğini teyit eder – borçlunun geri ödeme yapacağını teyit etmez ve teminatın hukuki icrasının yerine geçmez.
Kendisini "blockchain tabanlı" olarak tanımlayan bir platforma hangi sorular sorulmalıdır?
Yararlı bir inceleme, oldukça basit beş soruyla başlar. Bunlar, platformun kamuya açık kayıtta neyin yer aldığı ve neyin hâlâ sözleşmeler, iç prosedürler veya üçüncü taraflar aracılığıyla gerçekleştiği konusunda açık olup olmadığını gösterir.
- Hangi kredi olayları blockchain kaydına yazılıyor, hangileri zincir dışında kalıyor? Açık bir yanıt, muhasebe katmanını kredi değerlendirmesinden, hukuki belgelerden ve tahsilattan ayırmalıdır.
- Yatırımcılar kendi kredi katılımlarını kamuya açık bir blok gezgini üzerinden doğrulayabiliyor mu? Katılım zincir üzerinde kaydediliyorsa, bunu bağımsız olarak incelemenin pratik bir yolu bulunmalıdır.
- Teminat alacağını hukuken kim tesis ediyor ve hangi yargı yetkisine tabi? Bu önemlidir, çünkü teminat hakları yalnızca işlem kaydına değil, yerel hukuka ve hukuki belgelere bağlıdır.
- Borçlu ödemeyi durdurursa ayrı bir hukuki tahsilat süreci var mı? Platform, konu blockchain katmanının ötesine geçtiğinde borçlu ve teminatla kimin ilgilendiğini açıklamalıdır.
- Platform akıllı sözleşme adresini ve ödeme geçmişini yayımlıyor mu? Bu ayrıntılar, kamuya açık olarak tanımlanan olayların gerçekten izlenebilir olup olmadığının kontrol edilmesini mümkün kılar.
Bu sorular etiketi daha somut hale getirir: yatırımcılar neyin kaydedildiğini, neyin doğrulanabileceğini ve nerede hâlâ güvenin gerekli olduğunu görebilir.
Bir kredi planlandığı şekilde geri ödenmediğinde kayıt ne olur?
Aksayan bir geri ödeme, blockchain geçmişini silmez veya daha önce kaydedilmiş işlemleri değiştirmez. Mevcut kayıt yerinde kalır; ödememe durumuna verilen yanıt ise bu katmanın dışında gerçekleşir.
Geri ödeme gelmezse, akıllı sözleşmenin dağıtacağı yeni bir tutar da olmaz. Muhasebe izi bozulmadan kalır, ancak kredinin kendisi hukuki ve operasyonel bir tahsilat sürecine geçer.
8lends'te tahsilat ve teminat konuları akıllı sözleşmede değil, bağımsız bir Teminat Temsilcisinde bulunur. Kamuya açık kayıt, temerrüt öncesinde ne olduğunu yine gösterebilir; tahsilatı kendisi yürütemez.
Bu platform, FSA denetimi altında VASP olarak kayıtlı lisanslı bir kuruluş (Saint Vincent ve Grenadinler) tarafından işletilmektedir. İsviçre'de bulunan ve PolyReg SRO üyesi olan bağımsız bir Teminat Temsilcisi teminat ve tahsilat işlemlerini yürütür. Getiriler garanti edilmez ve kayıp riski içerir.
Sıkça sorulan sorular
Kredilendirme sürecinin seçilmiş bölümlerinin bir blockchain katmanına kaydedildiği ve bağımsız olarak kontrol edilebildiği anlamına gelir. Bunlar yatırımcının katılımını ve ödeme dağıtımını kapsayabilir. Borçlu değerlendirmesi, kredi sözleşmeleri, teminat belgeleri ve tahsilat zincir dışında kalır; dolayısıyla yatırımcılar sürecin bu bölümleri için hâlâ operatöre ve Teminat Temsilcisine dayanır.
Genel olarak evet, katılım kamuya açık erişilebilir bir akıllı sözleşme adresine karşılık kaydedilmişse. Yatırımcı bu kaydı doğrudan incelemek için bir blok gezgini kullanabilir. Bu, teminatın hukuki durumunu veya herhangi bir tahsilat sürecini bağımsız olarak doğrulamaz, çünkü bu konular kamuya açık blockchain katmanının dışındadır.
Hayır. Akıllı sözleşme katılımı kaydeder ve fonlar hazır olduğunda üzerinde anlaşılan muhasebe ve ödeme kurallarını uygular. Borçluyu ödemeye zorlayamaz, borçlunun geri ödeme kapasitesini değerlendiremez veya temerrüt sonrasında hukuki icra yürütemez. Geri ödeme yine borçluya ve kredi sözleşmesindeki yükümlülüklere bağlıdır.
Borçlunun yükümlülüğü, belirli bir yargı yetkisine tabi hukuki bir sözleşme aracılığıyla doğar. Bu tür belgeler, yerel hukuk uyarınca hukuki sonuç doğuran imzalar, tesciller veya başka şekil şartları gerektirebilir. Blockchain kaydı krediyle ilgili işlemleri belgeleyebilir, ancak sözleşmenin kendisinin yerine geçmez.
Mevcut kayıt yerinde kalır, çünkü halihazırda gerçekleşmiş işlemleri yansıtır. Aksayan bir geri ödeme bu geçmişi silmez veya yeniden yazmaz. Borçluyla iletişim, icra ve teminat tasfiyesi, ilgili hukuki süreç ve bağımsız Teminat Temsilcisi aracılığıyla blockchain katmanının dışında gerçekleşir.
Sıradaki yazı
Sorunuz mu var?
Tüm sorularPlatform CertiK ve Cyberscope tarafından denetlendi, tüm işlemler Base üzerinde herkese açık. Arkasında sorumlulukları net iki şirket var: CLEARCHAIN CORP (platformun işletilmesi, Kanada'da FINTRAC nezdinde MSB olarak kayıtlı) ve Maclear AG (durum tespiti ve teminatlar). Platform iyi düzenlenmiş, şeffaf ve hesap verebilir
Projede BuyBack varsa, 60+ gün gecikmede ortak krediyi satın alır ve anaparanın %100’ünü iade eder. BuyBack yoksa Maclear AG teminatın satışını başlatır ve gelir yatırımcılara orantılı dağıtılır. Lansmandan beri temerrüt yaşanmadı
Platformu, Kanada'da Money Services Business (MSB) olarak kayıtlı ve FINTRAC nezdinde zorunlu AML/CFT uyum yükümlülüklerine tabi olan CLEARCHAIN CORP işletir. Ödemeler USD ile yapılır. Platform CASP değildir, bu yüzden DAC8 gereklilikleri uygulanmaz
Gelişmekte olan bölgelerdeki KOBİ’ler banka finansmanına kolay erişemez ve AB veya ABD’deki işletmelerden daha yüksek oranlar ödemeye razıdır
Vade dolmadan pozisyonunuzu İkincil Piyasada başka bir yatırımcıya satabilirsiniz. Fastlending’de sabit vade yok: anapara ve getiriler her an çekilebilir
Minimum yatırım 100 USD’dir
İşletmenin ödememe riski, teminat değerinin değişme riski, İkincil Piyasada alıcı yoksa sınırlı likidite riski ve akıllı sözleşmeye bağlı teknik risk
100–500 USD arası yatırımlar KYC’siz yapılabilir. 500 USD üzerinde tam doğrulama gerekir: kimlik belgesi ve adres kanıtı