Plataformas de Empréstimo Com Custódia vs. Sem Custódia: Qual É Mais Segura?
Imagine que você tem US$ 5.000 em cripto parados na sua carteira. Eles não estão crescendo. Não estão rendendo nada. Então você começa a olhar para plataformas de empréstimo — para poder ganhar juros, como uma conta-poupança. Mas então você se dá conta: quão seguro isso realmente é? Seja mergulhando no DeFi ou permanecendo no conforto das finanças centralizadas (CeFi), a questão da custódia surge rapidamente. Você deve entregar suas chaves a um aplicativo como o BlockFi? Ou manter o controle e optar pelo modelo não custodial? É como escolher entre uma conta-poupança de alto rendimento em um neobanco chamativo ou guardar barras de ouro debaixo do colchão. Ambos têm vantagens. Ambos têm riscos. O DeFi (Finanças Descentralizadas) coloca você no comando, mas exige conhecimento técnico. O CeFi (Finanças Centralizadas) promete simplicidade, mas pede confiança cega. Isso não é apenas conversa técnica — é o seu sustento. Bilhões em fundos de usuários já foram perdidos por hacks, falências e decisões ruins. Compreender as plataformas de empréstimo custodiais e não custodiais pode ser o que determina ganhar uma renda regular ou vê-la evaporar. Vamos analisar isso a fundo.
Por Que Essa Comparação de Segurança Importa
Porque o empréstimo em ativos digitais não é livre de risco. A BlockFi, sediada em Nova Jersey, chegou a pausar retiradas e declarar falência devido à exposição à FTX, segundo a Reuters. Em 2022, a Celsius entrou em colapso sob pressão de mercado, deixando os clientes com um déficit de US$ 1 bilhão, depois revisado para US$ 7 bilhões. Enquanto isso, protocolos sem custódia como a Cream Finance foram invadidos por mais de US$ 130 milhões, em um terceiro ataque.
Segurança não é só sobre código ou reputação. É sobre controle, transparência e confiança. E, dependendo de quanto risco você consegue tolerar, uma plataforma pode se encaixar melhor no seu perfil do que a outra. Então vamos analisar cada lado.
O Que São Plataformas de Empréstimo Com Custódia?
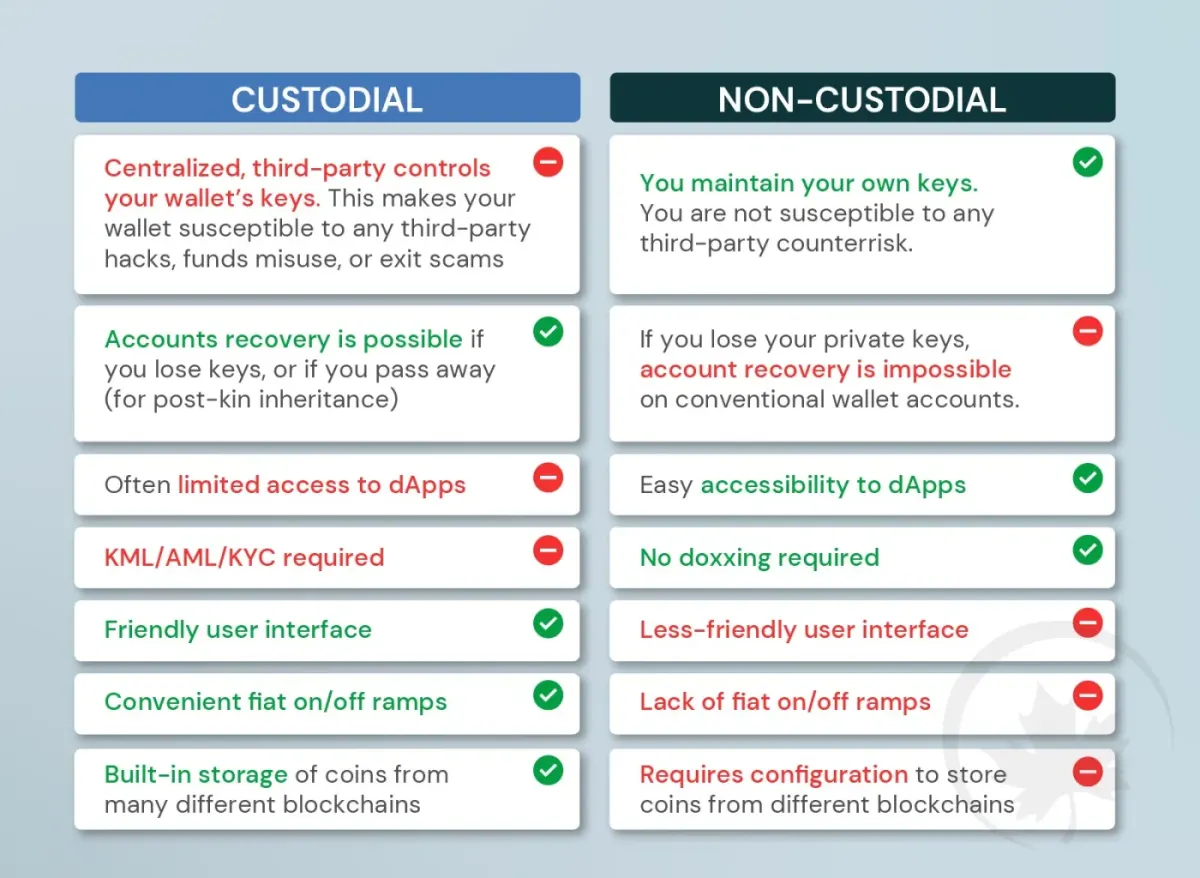
Plataformas com custódia são os bancos centralizados dos ativos digitais. Quando você deposita seus ativos, está entregando o controle — elas mantêm seus recursos, gerenciam os empréstimos e prometem retornos. Esses provedores geralmente funcionam como instituições tradicionais, cuidando de tudo, desde a avaliação de risco até o pagamento de juros.
Alguns exemplos são a Nexo, a Celsius (quando ainda existia) e a BlockFi. Você envia seus ativos digitais, elas os emprestam, e você recebe os juros. Simples, não é? Até não ser mais.
Plataformas com custódia costumam operar de forma pouco transparente. Isso significa que você não vê para onde seu dinheiro está indo nem como o risco é gerenciado — até que algo quebre. Quando a FTX entrou em colapso, até plataformas sem relação direta com ela sofreram consequências. Porque a confiança é frágil quando o controle está em outras mãos.
Aqui vai um resumo rápido das vantagens e desvantagens do empréstimo com custódia:
| Vantagens | Desvantagens |
|---|---|
| Fácil de usar — sem carteiras ou termos técnicos complicados | Você não controla suas chaves ou ativos |
| Costuma oferecer suporte ao cliente | Risco de insolvência ou má gestão da plataforma |
| Às vezes segurado ou regulado | Os recursos podem ser emprestados a tomadores arriscados |
| Taxas de juros fixas | Retiradas podem ser suspensas em crises |
| Processos de KYC/AML ajudam na conformidade | Pouca transparência sobre as operações internas |
O Que São Plataformas de Empréstimo Sem Custódia?
Aqui está o mundo turbulento, mas transparente, dos protocolos descentralizados. Os aplicativos sem custódia permitem que você empreste seus ativos digitais mantendo o controle. Você conecta sua carteira (como a MetaMask), escolhe pools de empréstimo e ganha juros diretamente. Seus ativos digitais permanecem na sua carteira ou em um contrato inteligente — não no cofre de outra pessoa.
Não há uma equipe de suporte para te ajudar. Mas você ganha autonomia total, dados em tempo real e (geralmente) taxas melhores. É como fazer sua própria declaração de impostos usando planilhas — trabalhoso, mas transparente. Só um alerta: sem custódia não significa livre de risco. Contratos inteligentes podem ser explorados. E se você perder o acesso à sua carteira? Aí a situação complica.
Aqui está um resumo das vantagens e desvantagens do empréstimo sem custódia:
| Vantagens | Desvantagens |
|---|---|
| Controle total dos ativos | Sem suporte técnico — você está por conta própria |
| Protocolos transparentes e de código aberto | Possibilidade de falhas no contrato |
| Geralmente retornos maiores | Exige mais conhecimento técnico |
| Sem KYC — foco em privacidade | A incerteza regulatória pode afetar o uso |
| Pools de liquidez visíveis em tempo real | A experiência de uso pode assustar principiantes |
Riscos de Segurança Comparados
O empréstimo baseado em blockchain não é livre de risco, não importa quão elegante pareça o aplicativo nem quão promissor seja o modelo. Tanto as plataformas com custódia quanto as sem custódia já foram fortemente afetadas por problemas de segurança.
Os ambientes com custódia enfrentam riscos como:
- Má gestão da plataforma
- Repressão regulatória
- Fraude interna ou vazamentos
- Eventos de falência (colapsos relacionados à BlockFi e à FTX)
Os ambientes sem custódia lidam com:
- Exploração de contratos inteligentes
- Manipulação de oráculos (ataques a feeds de preço)
- Ataques via flash loan
- Vulnerabilidades de código não corrigidas
Número de Grandes Explorações em Plataformas de Empréstimo (2020–2024)
| Ano | Incidentes Com Custódia | Incidentes Sem Custódia |
|---|---|---|
| 2020 | 3 | 5 |
| 2021 | 6 | 9 |
| 2022 | 11 | 14 |
| 2023 | 7 | 6 |
| 2024 | 5 | 4 |
Aqui está a reviravolta: aplicativos com custódia tendem a falhar em grande escala — um colapso, e os usuários perdem tudo. As explorações sem custódia costumam afetar um único protocolo ou contrato, não o ecossistema inteiro. O dano é visível e rastreável.
Responsabilidade do Usuário e Tolerância a Risco
Então quem deveria guardar as chaves — você ou a plataforma?
Se você usa um serviço com custódia, está terceirizando a responsabilidade. Isso é aceitável se você está apenas começando ou não quer gerenciar seu próprio repositório. Mas tenha em mente que, se eles cometerem um erro, você arca com as consequências.
Ao lidar com serviços sem custódia, você é o banco. Você aprova contratos inteligentes, gerencia chaves privadas e decide em quais pools investir. Senhas não podem ser recuperadas. Não há linha de suporte ao cliente.
É uma troca entre controle e menos complicação.
Basicamente:
- Com custódia: como um aplicativo de transporte. O motorista e o aplicativo controlam tudo.
- Sem custódia: como pilotar sua própria moto. Mais liberdade, mais habilidade exigida.
Escala de Risco de Custódia (Controle do Usuário vs. da Plataforma)
| Tipo | Controle do Usuário sobre os Ativos | Transparência | Conhecimento Técnico Exigido | Rendimento Potencial |
|---|---|---|---|---|
| Com custódia | Baixo | Baixa | Baixo | Médio |
| Híbrido | Médio | Média | Médio | Médio |
| Sem custódia (ex.: Aave) | Alto | Alta | Alto | Alto |
Dica: Se você ainda não está pronto para gerenciar suas próprias chaves privadas, não coloque suas economias de uma vez em protocolos sem custódia. Comece pequeno. Teste as águas.
Implicações Regulatórias e de Seguro
Vamos falar sobre o elefante na sala: a regulação. Se você confia a uma plataforma milhares de dólares em ativos digitais, é justo perguntar: quem vai te salvar se as coisas derem errado?
Aqui está a verdade — a maioria das plataformas de empréstimo com custódia não tem seguro do tipo FDIC. Mesmo que digam ser "reguladas", isso não significa que seus recursos estão garantidos. No sistema bancário tradicional, se o seu banco local quebra, o Federal Deposit Insurance Corporation (FDIC) entra em ação e cobre até US$ 250.000. Em ativos digitais — isso é improvável.
Veja o caso da BlockFi, por exemplo. Antes do colapso, muitos usuários pensavam que seus recursos estavam "seguros" porque a empresa alegava seguir a regulação dos EUA. Mas quando ela faliu, os usuários se tornaram credores em uma longa fila jurídica — não depositantes segurados.
Agora compare isso com plataformas sem custódia como a Aave ou a 8lends. Elas não afirmam ser reguladas. São protocolos, não empresas. E, como nunca assumem a custódia dos seus recursos, não existe uma falsa sensação de proteção. Você está no controle total — e com a responsabilidade total. Uma das medidas inovadoras que a 8lends oferece é garantir seus empréstimos com garantias reais dos tomadores, além da possibilidade de distribuir o risco do investidor por meio do crowdlending. Essa é outra consideração importante quando se trata de risco.
Vamos detalhar com uma comparação:
Comparação de Conformidade: Plataformas Com Custódia vs. Sem Custódia
| Plataforma | Com Custódia? | Entidade Registrada | Seguro FDIC | Supervisão Regulatória | KYC Exigido |
|---|---|---|---|---|---|
| BlockFi (extinta) | Sim | Sim (EUA) | Não | Ações da SEC antes do colapso | Sim |
| Nexo | Sim | Sim (UE) | Não | Pressão regulatória na UE | Sim |
| Celsius (extinta) | Sim | Sim (EUA) | Não | Processo de falência em curso | Sim |
| Aave | Não | Não | Não | Governança comunitária | Não |
| Compound | Não | Não | Não | Protocolo de código aberto | Não |
Então, o que você deve procurar?
Se você optar por uma plataforma com custódia, procure:
- Registro junto a um regulador financeiro (SEC, FCA, ASIC)
- Termos de serviço claros sobre a gestão dos recursos
- Seguro externo (algumas plataformas têm seguro privado limitado)
Se você optar por uma plataforma sem custódia:
- Verifique se o código é aberto e auditado pela comunidade
- Use carteiras que você mesmo controla
- Aprenda a interagir com segurança com contratos inteligentes
Resumindo: não existe uma rede de segurança do tipo FDIC no mundo dos ativos digitais. A abordagem mais segura é entender as trocas envolvidas — e evitar plataformas que prometem demais.
Transparência e Auditorias
Nas plataformas de empréstimo com custódia, a transparência costuma ser opcional e movida basicamente por relações públicas. Você recebe painéis, newsletters, talvez um post de blog ou outro sobre "parcerias estratégicas". Mas, nos bastidores, raramente se sabe como os empréstimos são garantidos, quem está tomando crédito, ou qual é a liquidez real da plataforma.
Isso foi um grande problema com a Celsius e a Voyager. Ambas operavam no escuro. Ambas congelaram retiradas sem qualquer aviso. Os usuários só descobriram depois que seus recursos já tinham desaparecido.
As plataformas sem custódia, por outro lado, expõem seu código abertamente. Seus contratos inteligentes são de código aberto. Você pode verificar como os recursos se movimentam, quando e por quê. Quer ver quanto está bloqueado em um pool de liquidez? Você não precisa de login nem de permissão.
Mas transparência não basta. Contratos inteligentes precisam ser auditados. Assim como você não moraria em uma casa que não passou por inspeção, você não deveria confiar seus ativos digitais a um protocolo com código não auditado.
Dica: se um aplicativo sem custódia não foi auditado no último ano, tenha cautela. O código on-chain evolui rápido. Falhas descobertas em 2021 ainda podem estar presentes em 2025.
E sempre verifique quem fez a auditoria. Nomes confiáveis incluem:
- Trail of Bits
- CertiK
- OpenZeppelin
- Quantstamp
Mais uma coisa: uma plataforma pode alegar que foi auditada, mas nunca publicar os resultados. Isso é um sinal de alerta. Se você não pode verificar a auditoria por conta própria, ela não conta.
Considerações Finais: Qual É Mais Segura?
Não existe uma resposta geral para todo mundo. Se você quer simplicidade, suporte e uma interface familiar, as plataformas com custódia podem servir bem — desde que você aceite o risco de contraparte. Se você quer transparência, controle e uma experiência on-chain preparada para o futuro, as plataformas sem custódia oferecem ferramentas poderosas, mas com uma curva de aprendizado mais acentuada.
Então, pergunte a si mesmo:
- Você se sente confortável gerenciando suas próprias chaves?
- Você entende os riscos dos contratos inteligentes?
- Quanta pesquisa você está disposto(a) a fazer?
A escolha mais segura não é necessariamente a mais conveniente. Mas é aquela que combina com sua tolerância a risco, sua capacidade técnica e seus objetivos de investimento. Porque, no mundo dos ativos digitais, segurança não é só sobre tecnologia, mas sobre tomar decisões bem informadas.
É difícil errar, porém, com o crowdlending compartilhado, quando você divide o risco com outros investidores, além de contar com garantias reais. Se lucrar em um ambiente de baixo risco é algo que te interessa, não hesite em se cadastrar na 8lends hoje mesmo.