
Zrozumieć ryzyko platformy: co, jeśli firma P2P upadnie?
23 września 20255 min czytania
Osoby szukające wyższych zwrotów, lepszej dywersyfikacji i bezpośredniej ekspozycji na pożyczkobiorców tłumnie ruszyły w stronę pożyczek peer-to-peer. Inwestorzy często analizują profile pożyczkobiorców i oprocentowanie, ale bywa, że pomijają poważniejsze zagrożenie: ryzyko platformy, czyli ryzyko fundamentalne.Chodzi o ryzyko, że firma P2P, z której korzystasz, upadnie, zablokuje wypłaty albo ogłosi bankructwo. Wtedy Twoje pieniądze mogą utknąć. Możesz mieć szczęście i przetrwać taki okres, ale to nie usuwa ryzyka trwałych strat.W miarę jak rynek pożyczek P2P dojrzewa i przyciąga znacznie więcej klientów, zrozumienie, co się dzieje, gdy platforma upada, przestaje być jedynie przydatne — staje się kluczowe dla ochrony Twojego kapitału.W tym artykule omawiamy, czym jest ryzyko platformy, co dzieje się z Twoimi pieniędzmi, gdy platforma zostaje zamknięta, oraz jak zabezpieczyć się przed takimi zakłóceniami.
Dlaczego ryzyko platformy bywa pomijane
Kiedy ludzie myślą o ryzyku w pożyczkach peer-to-peer, zwykle mają na myśli pożyczkobiorcę. Co się dzieje z pożyczkobiorcami, gdy przestają płacić? Czy mają dobrą historię kredytową? To słuszne pytania. Ale to tylko część obrazu. Największym nieuwzględnianym ryzykiem w pożyczkach P2P jest prawdopodobnie sama platforma.
Inwestorzy zakładają, że skoro platforma działa, to jest bezpieczna. Czasem jednak tak nie jest. Platforma może być źle zarządzana, niedokapitalizowana albo słabo nadzorowana. Nawet gdy pożyczkobiorcy regulują raty, upadek platformy może odciąć inwestorom dostęp do pieniędzy.
Wielu inwestorów detalicznych całkowicie pomija ten wątek. Tymczasem zrozumienie ryzyka platformy jest równie ważne jak ocena pojedynczej pożyczki.
Dlaczego ryzyko platformy ma znaczenie
Platformy P2P obsługują cały cykl życia pożyczki, łącząc inwestorów z pożyczkobiorcami. Robią to tak, że:
- weryfikują i publikują pożyczkobiorców
- obsługują płatności i harmonogramy spłat
- zarządzają komunikacją i windykacją
- udostępniają panele inwestora i aktualizacje
Gdy taki pośrednik upada, robi się bałagan. Jeśli pożyczkobiorca nadal płaci, to kto właściwie przyjmuje tę wpłatę? Kto dopilnuje, żeby trafiła do Ciebie? Kto rozstrzyga spory?
Bez solidnych zabezpieczeń Twoja inwestycja może utknąć, a w najgorszym razie przepaść w całości.
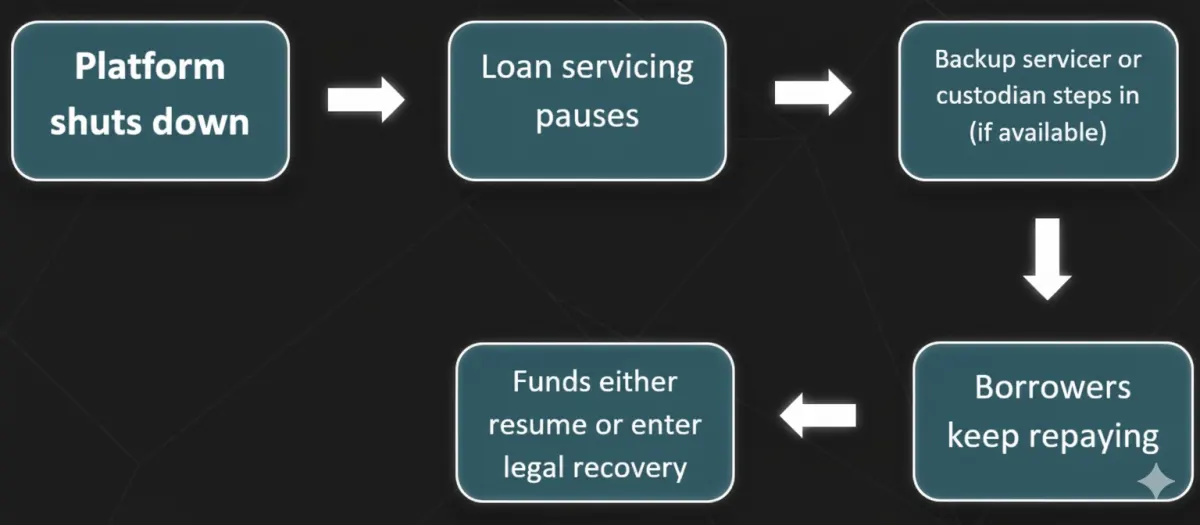
Co się dzieje, gdy platforma P2P upada?
Upadek platformy nie musi oznaczać, że Twoje pieniądze przepadły. Odzyskiwanie środków komplikuje jednak wiele czynników. Należą do nich:
Przerwana obsługa pożyczek
Zapasowi serwiserzy pilnują spłat i komunikacji z pożyczkobiorcami, gdy platforma upadnie. Jeśli platforma przestaje działać i nie ma zapasowego serwisera, wpłaty od pożyczkobiorców mogą się zatrzymać. Komunikacja się urwie, a Ty możesz nie otrzymać spodziewanych przychodów.
Rachunek powierniczy / SPV
Renomowane platformy często chronią pieniądze inwestorów przez rachunki powiernicze lub spółki celowe (SPV). Dzięki temu środki inwestorów są oddzielone i jest mniej prawdopodobne, że znikną razem z platformą.
Uruchomienie zapasowego serwisera
Niektóre platformy mają umowy z zewnętrznymi serwiserami, którzy w razie potrzeby mogą przejąć zarządzanie pożyczkami. Pozwala to utrzymać spłaty i ograniczyć straty.
Upadłość i postępowanie prawne
Jeśli platforma ogłosi bankructwo, inwestorzy stają się wierzycielami niezabezpieczonymi. Oznacza to, że możesz odzyskać tylko część swoich pieniędzy. A i to może potrwać miesiące albo lata.
Przykłady upadków platform z życia
Lendy (Wielka Brytania, 2019)
Lendy była kiedyś jedną z czołowych platform pożyczek peer-to-peer w Wielkiej Brytanii, a mimo to sprawy poszły źle. Firma trafiła pod zarząd komisaryczny w 2019 roku, po wzroście odsetka niewypłacalności i narastających obawach o brak przejrzystości. Wartość niespłaconych pożyczek przekraczała 160 mln funtów, a wielu inwestorów lata później wciąż czeka na pełny zwrot środków.
Grupeer (Łotwa, 2020)
Grupeer, platforma P2P działająca na Łotwie, upadła; nagłe zamrożenie wypłat całkowicie zaskoczyło użytkowników. Później okazało się, że wśród pożyczek opublikowanych na platformie były pożyczki fikcyjne. Większość inwestorów poniosła ogromne straty, zwłaszcza wobec braku jasnego planu odzyskiwania środków i ścieżki prawnej. W większości przypadków odzyskana kwota była niższa niż 20% pierwotnie zainwestowanej.
Te przykłady pokazują, że siła platformy i jej nadzór regulacyjny mają ogromny wpływ na to, czy inwestorzy odzyskają pieniądze.
8lends to szwajcarska firma crowdlendingowa zbudowana wokół bezpieczeństwa platformy i długoterminowej ochrony inwestora. Dzięki regulowanej działalności, rygorystycznej analizie kredytowej i przejrzystej strukturze pożyczek opartej na SPV 8lends oferuje nie tylko wysokie zwroty, ale też spokój, że Twój kapitał nie jest wystawiony na chaos po stronie platformy.
Jak rozpoznać, że platforma jest zagrożona
Kilka sygnałów może zapowiadać kłopoty.
| Sygnał ostrzegawczy | Dlaczego ma znaczenie |
|---|---|
| Opóźnione wypłaty odsetek | Mogą wskazywać na problemy z płynnością |
| Brak niedawno opublikowanych audytów | Brak przejrzystości |
| Rotacja w zarządzie | Może sygnalizować niestabilność wewnętrzną |
| Słaba komunikacja | Często poprzedza zamknięcie działalności |
| Ograniczenia wypłat | Poważny sygnał alarmowy |
Do sygnałów ostrzegawczych należą też nagłe zmiany strategii. Na przykład przejście z niskoryzykownych pożyczek konsumenckich do wysokoryzykownych aktywów cyfrowych bez odpowiedniej przejrzystości. Jeśli zauważysz jeden lub kilka takich sygnałów, warto rozważyć wcześniejsze wyjście.
Co decyduje o powodzeniu odzyskiwania środków
Odzysk zależy od kilku czynników technicznych i prawnych:
| Czynnik | Wpływ na odzysk |
|---|---|
| Rachunek powierniczy | Oddziela środki inwestorów od majątku platformy |
| Struktura pożyczek w SPV | Pożyczki łatwiej przenieść i obsługiwać |
| Nadzór regulacyjny | Regulowane platformy częściej mają gotowe procedury |
| Jurysdykcja | Silne ramy prawne ułatwiają egzekucję |
Przewodnik wizualny: co się dzieje, gdy platforma upada
Reakcja Zopy na pandemię
Zopa, regulowana brytyjska platforma P2P założona w 2005 roku, przeszła przez zawirowania rynkowe początku 2020 roku zupełnie inaczej. Zopa wdrożyła szereg zabezpieczeń i działała dalej mimo wypłat inwestorów.
Zamroziła publikowanie nowych pożyczek i czasowo ograniczyła wypłaty, żeby utrzymać płynność.
Inwestorzy dostawali cotygodniowe aktualizacje o wynikach portfela i portfela pożyczkowego. Zopa wykorzystała dobrze dokapitalizowaną rezerwę oraz mechanizmy zapasowe, żeby utrzymać przepływ spłat od pożyczkobiorców.
W efekcie platforma nie upadła, a większość inwestorów nadal otrzymywała spłaty. Zopa była przejrzysta i przygotowana. To okazało się kluczowe w przetrwaniu trudnego okresu. Odporność sprawdzona w kryzysie wzmocniła reputację Zopy i później pomogła jej zyskać rozpęd przy przekształceniu w w pełni licencjonowany bank.
Rodzaje ryzyka
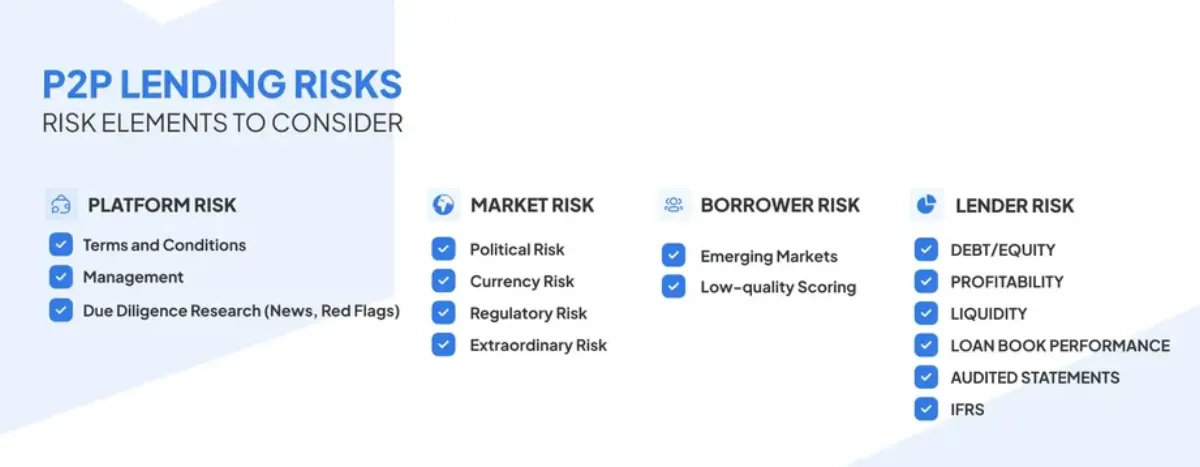
Ważne, żeby nie mylić upadku platformy z niewypłacalnością pożyczkobiorcy ani z innymi rodzajami ryzyka.
| Rodzaj ryzyka | Opis | Czy masz na to wpływ |
|---|---|---|
| Ryzyko platformy | Platforma upada lub bankrutuje | Ograniczony |
| Ryzyko pożyczkobiorcy | Pożyczkobiorca nie płaci raty | Średni |
| Ryzyko walutowe | Straty kursowe na pożyczkach transgranicznych | Tak (zabezpieczenie) |
| Ryzyko gospodarcze | Recesja wywołuje falę niewypłacalności | Nie |
Nawet jeśli pożyczkobiorca płaci terminowo, nie dostaniesz pieniędzy, dopóki nie ma kogoś, kto tę wpłatę obsłuży i przekaże dalej.
Jak się zabezpieczyć
Oto co możesz zrobić:
- Sprawdź zasady przechowywania środków Upewnij się, że platforma korzysta z wydzielonych rachunków albo powierników. Unikaj platform, które mieszają pieniądze inwestorów ze środkami operacyjnymi.
- Zrozum konstrukcję prawną Czy pożyczki zapisane na Ciebie funkcjonują jako SPV albo papiery wartościowe? Jeśli tak, w razie upadku łatwiej je przenieść.
- Sprawdź, gdzie platforma jest regulowana Platformy licencjonowane są zwykle bezpieczniejsze — na przykład pod nadzorem brytyjskiego FCA. Inne jurysdykcje są bardziej ryzykowne.
- Dywersyfikuj między platformami Nie wkładaj wszystkich pieniędzy w jedną platformę. Rozważ 2–3 wiarygodne, bo ogromnie ograniczy to Twoje ryzyko.
- Monitoruj kondycję platformy Zwracaj uwagę na opóźnione wypłaty, niedziałające panele czy długie milczenie. To wczesne ostrzeżenia przed kłopotami.
- Prowadź własną dokumentację Pobieraj umowy, harmonogramy płatności i korespondencję. Mogą okazać się kluczowe w postępowaniu prawnym.
Tabela podsumowująca: ryzyko platformy w skrócie
| Obszar ryzyka | Co to oznacza | Co możesz zrobić? |
|---|---|---|
| Brak powiernika | Środki mogą zniknąć razem z platformą | Potwierdź korzystanie z zewnętrznego powiernika |
| Brak SPV | Niejasna własność pożyczek | Zapytaj, jak pożyczki są skonstruowane prawnie |
| Słabe regulacje | Brak ochrony w razie upadku | Wybieraj platformy regulowane |
| Korzystanie z jednej platformy | Wszystkie jajka w jednym koszyku | Zdywersyfikuj portfel |
| Słaba przejrzystość | Kłopoty mogą Cię zaskoczyć | Śledź komunikaty platformy i audyty |
Na koniec
Ryzyko platformy nie jest efektowne, ale jest realne. Łatwo zatopić się w oprocentowaniu i profilach pożyczkobiorców, a nie pomyśleć o samej platformie jako o spoiwie, które trzyma wszystko razem. Dobra wiadomość? Możesz ograniczyć to ryzyko niewielkim wysiłkiem na starcie: wybieraj platformy regulowane, z powiernikami i SPV, pożyczaj w różnych klasach aktywów i zachowaj czujność.
Szukasz platformy, która poważnie traktuje Twój kapitał? 8lends na nowo definiuje pożyczki peer-to-peer dzięki jednym z najbardziej zaawansowanych ram zarządzania ryzykiem w branży. Niezależnie od tego, czy zależy Ci na jakości pożyczkobiorców, przejrzystości pożyczek, czy długoterminowej stabilności platformy — 8lends dowozi na każdym z tych pól.
Powiązane na 8lends
Przeczytaj dalej



Masz pytania?
Wszystkie pytaniaPlatformę zaudytowały CertiK i Cyberscope, a wszystkie transakcje są publicznie widoczne w blockchainie Base. Za platformą stoją dwie firmy o jasno rozdzielonych obowiązkach: Maclear AG prowadzi platformę, wykonuje due diligence i nadzoruje zabezpieczenie, a CLEARCHAIN CORP odpowiada za operacje i jest zarejestrowana jako Money Services Business w FINTRAC (Kanada). Platforma jest więc dobrze uregulowana, przejrzysta i rozliczalna
Jeśli projekt ma BuyBack, partner odkupuje pożyczkę i zwraca 100% kapitału po 60 dniach opóźnienia lub więcej. Bez BuyBack Maclear AG rozpoczyna sprzedaż zabezpieczenia, a wpływy są dzielone proporcjonalnie między inwestorów. Od startu nie było ani jednej niewypłacalności
Platformę prowadzi CLEARCHAIN CORP, zarejestrowana w Kanadzie jako Money Services Business (MSB) i podlegająca obowiązkowym wymogom AML/CFT w ramach FINTRAC. Rozliczenia odbywają się w USD. Platforma nie jest CASP, więc wymogi DAC8 jej nie dotyczą
Małe i średnie firmy w regionach rozwijających się nie mają łatwego dostępu do finansowania bankowego i są gotowe płacić wyższe stawki niż firmy w UE czy USA
Możesz sprzedać swoją pozycję innemu inwestorowi na Secondary Market przed końcem okresu pożyczki. W Fastlending nie ma stałego terminu: kapitał i naliczony dochód można wypłacić w dowolnym momencie
Minimalna inwestycja to 100 USD
Ryzyko braku spłaty przez firmę, ryzyko zmiany wartości zabezpieczenia, ryzyko ograniczonej płynności, gdy na Secondary Market nie ma kupującego, oraz ryzyko techniczne związane ze smart kontraktem
Inwestycje od 100 do 500 USD są dostępne bez KYC. Powyżej 500 USD wymagana jest pełna weryfikacja: dokument tożsamości i potwierdzenie adresu