
Klasy pożyczek w pożyczkach P2P: co oznaczają dla zysku i ryzyka
7 października 20255 min czytania
Klasy pożyczek (LG) to niezbędny, nie do przeoczenia element układanki pożyczek peer-to-peer (P2P), bo po prostu ułatwiają ocenę ryzyka kredytowego dłużnika. Klasy, nadawane zwykle w skali (od A do G albo w postaci oceny liczbowej), przekładają złożone dane finansowe na coś przyswajalnego. Ten artykuł ma odczarować oceny stosowane w P2P, tak byś wiedział wszystko, co powinien wiedzieć każdy zainteresowany. Wskażemy też wskazówki, dzięki którym inwestorzy podejmą rozsądne decyzje.
Czym są klasy pożyczek w pożyczkach P2P?
LG można opisać jako oceny ryzyka nadawane i stosowane przez serwisy pożyczek P2P w celu klasyfikowania profili kredytowych dłużników. Większość tych platform używa własnych algorytmów, by przyznać pojedynczemu wnioskowi pożyczkowemu ocenę kredytową na podstawie szeregu kryteriów, takich jak:
- historia kredytowa
- poziom dochodów w chwili składania wniosku
- relacja zadłużenia do dochodu
- dane alternatywne, takie jak zatrudnienie i wykształcenie.
Wysoka klasa (np. „A” lub „1”) zwykle wskazuje wiarygodnego kredytowo dłużnika o dobrej sytuacji finansowej i minimalnym ryzyku niewypłacalności. Niższe oceny (np. „F” lub „G”) mogą sygnalizować wyższe ryzyko, być może z powodu niższej oceny kredytowej, niestabilnych dochodów albo dużego obciążenia długiem. LG dają zainteresowanym bardzo cenne, jednorzutowe podsumowanie ryzyka, co pomaga równoważyć portfel i szacować przyszłe zyski.
W ostatnich latach mechanizm nadawania klas ewoluował od tradycyjnych metod scoringu kredytowego do zaawansowanych technik wykorzystujących uczenie maszynowe i niekonwencjonalne źródła danych.
Zaawansowane algorytmy często wykraczają poza dane o wynikach z przeszłości. Wchłaniają też najnowsze zachowania pożyczkobiorcy. To podejście o dłuższym horyzoncie pozwala często aktualizować oceny na podstawie najświeższej sytuacji finansowej każdego dłużnika.
Platformy crowdlendingowe takie jak 8lends prezentują klasy pożyczek wraz z czytelnym kontekstem ryzyka i zwrotu dla każdej klasy oraz z filtrami portfelowymi, co pomaga inwestorom porównywać oferty i budować alokacje zgodne z ich tolerancją ryzyka — bez zamieniania artykułu w reklamę produktu.
Co decyduje o klasach pożyczek w crowdfundingu P2P
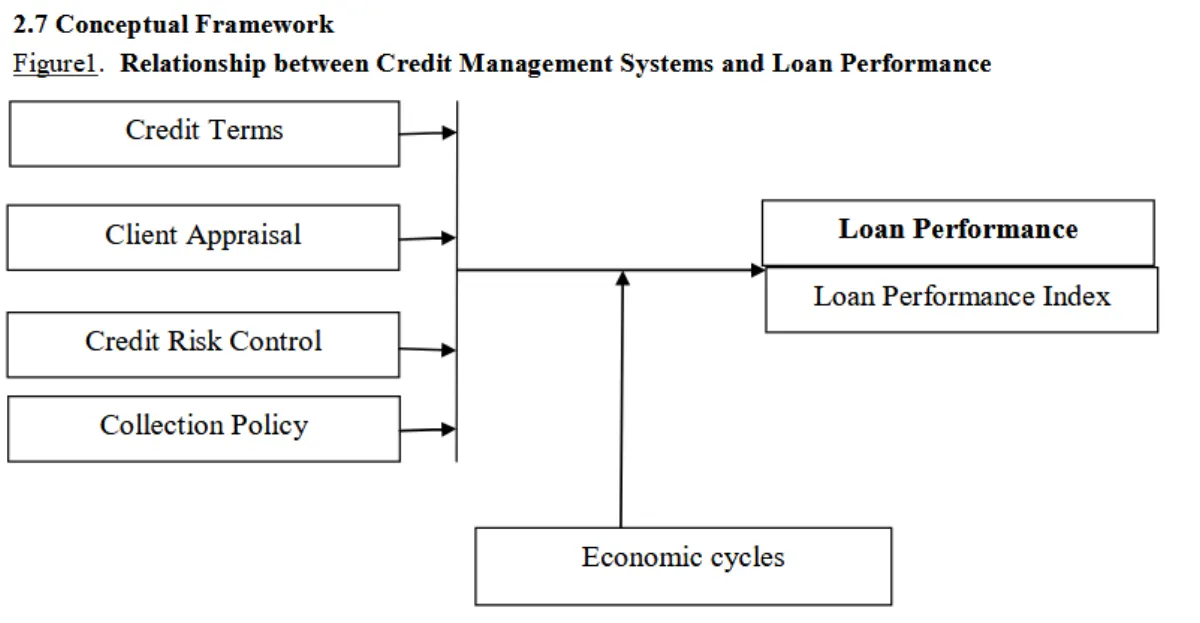
Za każdą oceną stoi dokładny proces analizy, łączący automatyczne przetwarzanie danych z ludzkim osądem. Większość tych serwisów wykorzystuje ogromne zbiory wskaźników finansowych, by nadać LG.
Choć wiele platform nie ujawnia otwarcie wszystkich wskaźników, których używa do oceny pożyczek, oto krótki przegląd danych, na których platformy crowdlendingowe zwykle opierają ustalanie i nadawanie LG:
- Ocena i historia kredytowa: dotychczasowe zachowania płatnicze, wykorzystanie limitów i historia niewypłacalności mają kluczowe znaczenie we wstępnej ocenie.
- Dochody i wskaźniki zatrudnienia: regularne strumienie dochodów i długi staż pracy zwykle przekładają się na wyższe klasy, bo są znakomitymi wskaźnikami zdolności do spłaty udzielonego finansowania.
- Relacja zadłużenia do dochodu: zestawienie zobowiązań z dochodem rozporządzalnym pomaga platformom pożyczek P2P zmierzyć ogólną kondycję finansową i ekspozycję na ryzyko.
- Dane alternatywne: niektóre platformy udoskonalają też swoje modele klasyfikacji pożyczek, korzystając z nietradycyjnych danych z tak różnych źródeł jak zachowania w mediach społecznościowych, historia płatności cyfrowych, a nawet wzorce geoprzestrzenne.
Platformy podają te i inne sygnały modelom uczenia maszynowego, które potrafią w rekordowym czasie przeszukać ogromne zbiory danych i wyciągnąć z nich wnioski. Na przykład badania i testy branżowe potwierdziły, że modele budowane metodami takimi jak LightGBM oraz z użyciem technik selekcji cech potrafią prognozować niewypłacalność z bardzo wysoką trafnością.
Takie modele stale aktualizują swoje prognozy, gdy pojawiają się nowe dane o zachowaniu pożyczkobiorców. Ta bieżąca wymiana danych prowadzi do dynamicznych systemów ocen, które ewoluują, ucząc się z danych o zmieniającej się gospodarce i zmieniających się profilach dłużników.
Analitycy kredytowi zwykle przeprowadzają dodatkową kontrolę, by wychwycić niuanse, które narzędzia automatyczne mogłyby przeoczyć. Ludzkie spojrzenie osadza zdarzenia nietypowe — na przykład przejściową utratę pracy czy jednorazowe finansowe potknięcie — w kontekście, tak by nie prowadziły do niezamierzonego zniekształcenia danych. Połączenie analizy ilościowej i jakościowej to sedno tego, co sprawia, że LG są trafne i aktualne przez cały okres pożyczki.
Sztuka wykorzystywania klas pożyczek P2P do równoważenia ryzyka i zysku
Pożyczki P2P to w dużej mierze wymiana ryzyka na zysk. Klasy pożyczek porządkują tę relację. Oto prosty sposób na zrozumienie klas i wpisanych w nie kompromisów między ryzykiem a zyskiem:
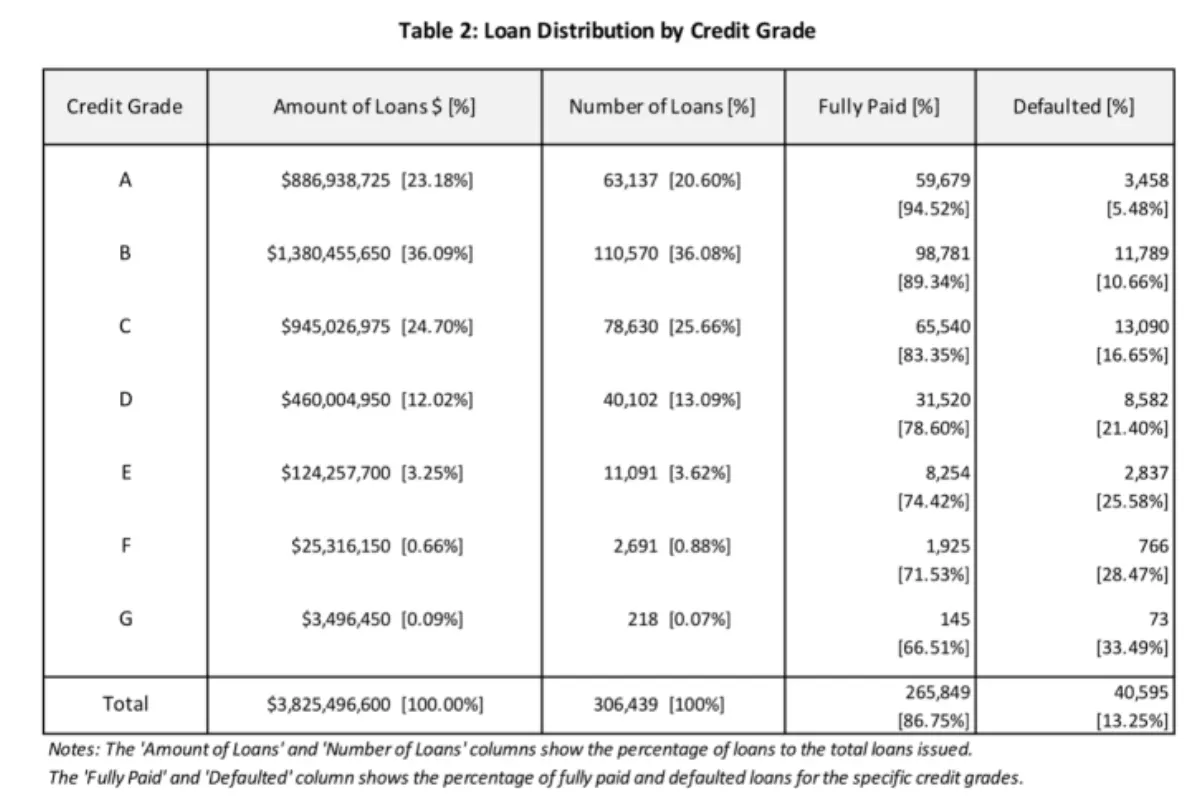
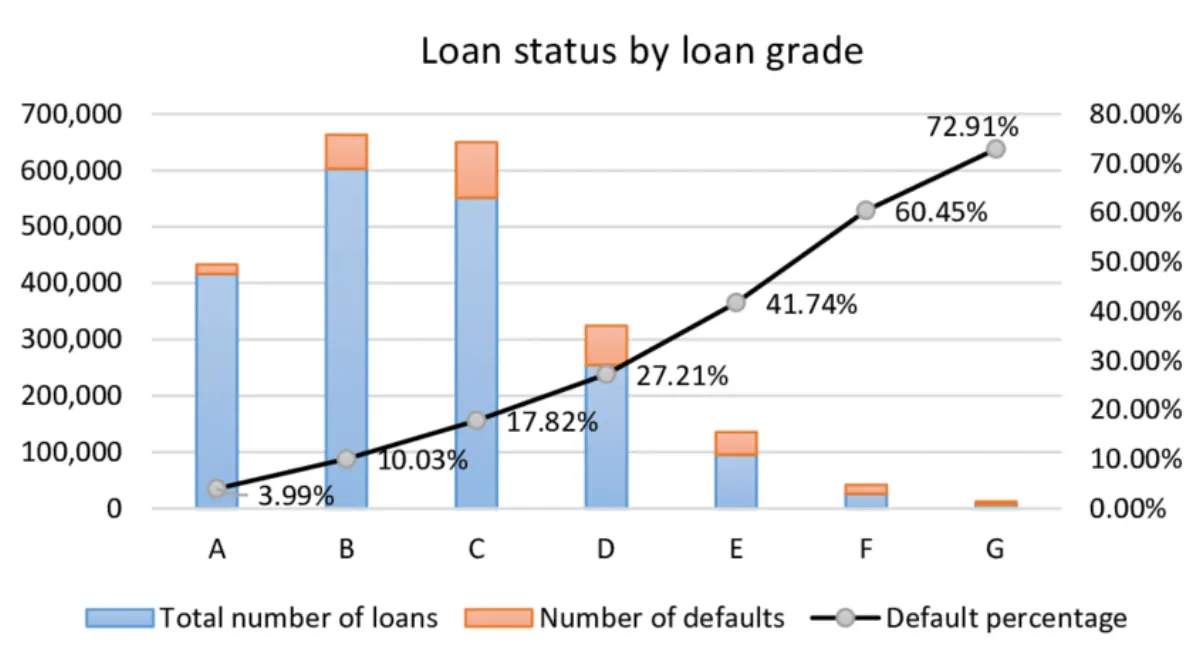
- Wyższa klasa = mniej niewypłacalności, mniejszy zwrot: pożyczki wysokiej klasy (A lub 1) mają niższe wskaźniki niewypłacalności, zwykle poniżej 3%. Ponieważ pożyczkobiorcy w tej kategorii są bardzo wiarygodni kredytowo, oferowane oprocentowanie jest stosunkowo niskie. Inwestorzy w takie pożyczki otrzymają stabilniejsze i bezpieczniejsze zwroty, ale kosztem niższej rentowności wynikającej z mniejszej premii za ryzyko.
- Niższa klasa = wyższe ryzyko, wyższy zwrot: po drugiej stronie skali są pożyczki o niskiej ocenie (np. F lub G), które częściej kończą się niewypłacalnością. Historycznie wskaźniki niewypłacalności takich pożyczek sięgają 10% lub więcej. W zamian za większe ryzyko pożyczki te dają zwykle znacznie wyższe odsetki i dobre zyski, gdy dłużnik spłaci je w całości. Choć wyższa rentowność bywa bardzo kusząca, ceną jest większe prawdopodobieństwo strat, jeśli dłużnik przestanie płacić.
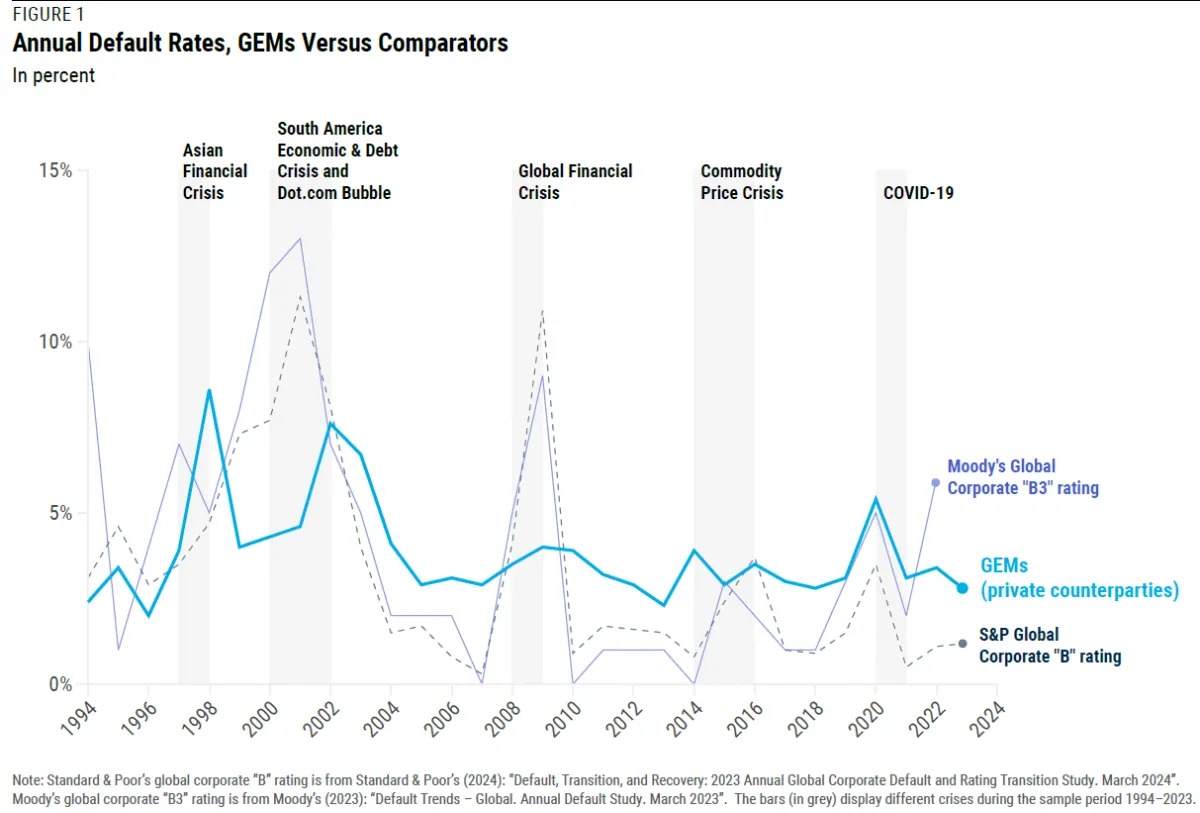
Zdolność LG do przewidywania niewypłacalności wynika z rosnącej liczby dowodów, które konsekwentnie pokazują związek między niższymi ocenami a częstszymi przypadkami niewypłacalności.
Inwestorzy powinni znać tę skalę, bo jest kluczowa dla zbudowania zdywersyfikowanego portfela odpowiadającego przemyślanej tolerancji ryzyka. Rozłożenie inwestycji na różne klasy to kolejny znakomity sposób na złagodzenie skutków niewypłacalności przy jednoczesnym maksymalizowaniu ogólnego potencjału zysku.
Zalety i ograniczenia klas pożyczek
Jak większość rzeczy, ocenianie pożyczek ma swoje plusy i minusy.
Zalety
Ocenianie pożyczek upraszcza złożone zadanie analizy ryzyka, sprowadzając różnorodne dane finansowe do jednej, prostej i zrozumiałej miary. Te klasy są bezcenne dla inwestorów detalicznych, którzy nie mają czasu ani wiedzy, by badać każdy element profilu dłużnika. Dzięki klasyfikacji pożyczek inwestorzy mogą dopasować swój portfel do apetytu na ryzyko i zysk zgodnie z celami inwestycyjnymi.
Ograniczenia
Choć nikt nie powinien lekceważyć ich wartości informacyjnej, ocena to tylko migawka, a nie pełny obraz!
Ponieważ modele oceniania pożyczek są własnością platform, a każda z nich może stosować własne modele i zbiory danych, oceny bywają różne na różnych platformach. Na przykład „klasa A” na jednej platformie pożyczek P2P może oznaczać co innego niż „klasa A” na konkurencyjnej platformie.
Ponieważ ocenianie pożyczek opiera się też na historycznych danych finansowych i projekcjach algorytmicznych, ocena może nie uchwycić nagłych zmian rynkowych ani niespodziewanych osobistych wstrząsów finansowych. Inwestorzy nie powinni więc polegać wyłącznie na ocenach. Powinni raczej traktować je jako fundament, który uzupełnią własnym due diligence.
Klasy pożyczek w praktyce: jak korzystać z nich w pożyczkach P2P
Przyjrzyjmy się kilku kluczowym sposobom wykorzystania klas pożyczek w świadomej strategii pożyczek P2P:
- Dywersyfikacja według klas pożyczek: zamiast inwestować wszystko w pożyczki najwyższej klasy, rozłóż środki na portfel różnych klas, by uzyskać zrównoważony profil zwrotu. Stabilne pożyczki o niższym ryzyku zapewnią spokój, a wybiórcze ulokowanie części kapitału w bardziej ryzykownych pożyczkach podniesie łączny zwrot portfela.
- Okresowe równoważenie i przegląd portfela: ponieważ większość platform crowdfundingu P2P okresowo aktualizuje klasy pożyczek pod kątem zmieniającej się sytuacji finansowej pożyczkobiorcy, przeglądy portfela są obowiązkowe. Równoważenie inwestycji zgodnie ze zmianami klas może ograniczyć ryzyko i straty, dopasowując portfel do tolerancji ryzyka.
- Uzupełnianie klas pożyczek własnymi badaniami: klasy pożyczek to dobry punkt wyjścia, ale warto spojrzeć dalej. Analiza szczegółowych raportów kredytowych, opisów pożyczkobiorców, a nawet szerszych trendów makroekonomicznych to ponadprzeciętny sposób na sprawdzenie, czy nadana klasa jest trafna. Dodatkowe badania mogą obejmować śledzenie wiadomości z branży, ocenę wyników platformy w czasie oraz stosowanie miar jakościowych do uchwycenia nastrojów pożyczkobiorców.
- Korzystanie z zaawansowanych narzędzi i analityki: niektóre zewnętrzne firmy badawcze i platformy oferują pulpity analityczne, które nakładają klasy pożyczek na wskaźniki ryzyka na poziomie portfela, takie jak szacowane prawdopodobieństwo niewypłacalności, strata w przypadku niewypłacalności (LGD) czy wskaźniki odzysku. Takie narzędzia mogą dać lepszy obraz profilu ryzyka i zwrotu całego portfela.
Podsumowanie
Oceny są w pożyczkach P2P cennym zasobem, bo dają inwestorom istotną i użyteczną migawkę zysku i ryzyka. Zrozumienie, jak platformy pożyczkowe nadają te oceny — od ugruntowanych miar kredytowych po najnowocześniejsze uczenie maszynowe — ułatwia zbudowanie trwale rentownego portfela inwestycyjnego.
Powiązane na 8lends
Platformy takie jak 8lends już wcielają te zasady w życie, oferując modele ocen aktualizowane w czasie rzeczywistym, przejrzyste dane o pożyczkobiorcach i narzędzia, które pomagają inwestorom mądrze dywersyfikować portfel między poziomami ryzyka. Niezależnie od tego, czy pożyczasz po raz pierwszy, czy dopracowujesz doświadczony portfel, dostęp do narzędzi uwzględniających klasy robi ogromną różnicę.
Przeczytaj dalej



Masz pytania?
Wszystkie pytaniaPlatformę zaudytowały CertiK i Cyberscope, a wszystkie transakcje są publicznie widoczne w blockchainie Base. Za platformą stoją dwie firmy o jasno rozdzielonych obowiązkach: Maclear AG prowadzi platformę, wykonuje due diligence i nadzoruje zabezpieczenie, a CLEARCHAIN CORP odpowiada za operacje i jest zarejestrowana jako Money Services Business w FINTRAC (Kanada). Platforma jest więc dobrze uregulowana, przejrzysta i rozliczalna
Jeśli projekt ma BuyBack, partner odkupuje pożyczkę i zwraca 100% kapitału po 60 dniach opóźnienia lub więcej. Bez BuyBack Maclear AG rozpoczyna sprzedaż zabezpieczenia, a wpływy są dzielone proporcjonalnie między inwestorów. Od startu nie było ani jednej niewypłacalności
Platformę prowadzi CLEARCHAIN CORP, zarejestrowana w Kanadzie jako Money Services Business (MSB) i podlegająca obowiązkowym wymogom AML/CFT w ramach FINTRAC. Rozliczenia odbywają się w USD. Platforma nie jest CASP, więc wymogi DAC8 jej nie dotyczą
Małe i średnie firmy w regionach rozwijających się nie mają łatwego dostępu do finansowania bankowego i są gotowe płacić wyższe stawki niż firmy w UE czy USA
Możesz sprzedać swoją pozycję innemu inwestorowi na Secondary Market przed końcem okresu pożyczki. W Fastlending nie ma stałego terminu: kapitał i naliczony dochód można wypłacić w dowolnym momencie
Minimalna inwestycja to 100 USD
Ryzyko braku spłaty przez firmę, ryzyko zmiany wartości zabezpieczenia, ryzyko ograniczonej płynności, gdy na Secondary Market nie ma kupującego, oraz ryzyko techniczne związane ze smart kontraktem
Inwestycje od 100 do 500 USD są dostępne bez KYC. Powyżej 500 USD wymagana jest pełna weryfikacja: dokument tożsamości i potwierdzenie adresu