
Pytania, które warto zadać, zanim pożyczysz pieniądze na platformie P2P
9 października 20254 min czytania
Poczucie sprawczości, jakie daje inwestowanie w pożyczki P2P, jest nie do podrobienia. Czy jest lepszy sposób zarabiania niż finansowanie marzeń innych ludzi? Ale nie każdy dorabia się fortuny w gorączce złota. Zbyt wielu ludzi daje się skusić błyszczącym obietnicom. Nie poświęcają czasu, by zrozumieć, w co się pakują. Dopiero późno orientują się, że ślepe zaufanie do platformy finansowej nigdy nie jest strategią. Prawda jest taka, że pożyczki P2P to wykalkulowany ruch dla osób poinformowanych. Ci, którym się udaje, zwykle zadają właściwe pytania. Chcesz się nauczyć, jak być po właściwej stronie tej granicy? Oto najważniejsze pytania, które musisz zadać, zanim pożyczysz choćby grosz.
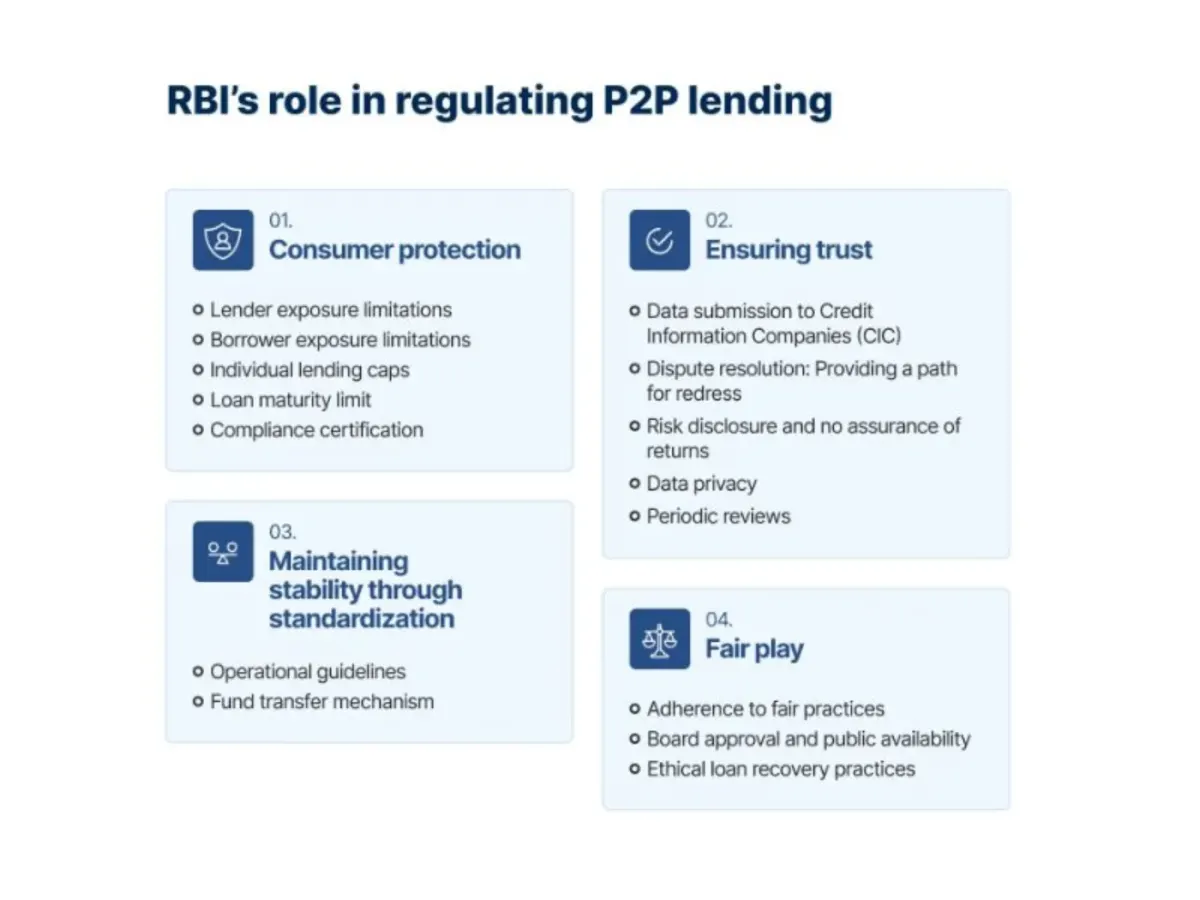
Czy ta platforma gra według zasad?
Nigdy nie jeździsz bez hamulców. Dlaczego więc miałbyś inwestować przez platformę P2P, która nie ma licencji ani nadzoru?
Bez nadzoru finansowego nie ma żadnej gwarancji, że platforma przestrzega jakichkolwiek standardów prawnych czy etycznych. Twoje pieniądze mogą być narażone na złe zarządzanie, a gdy brakuje regulacji, zwykle nie masz się do kogo odwołać.
Dlatego sprawdzenie statusu regulacyjnego platformy powinno być Twoim pierwszym krokiem. Nie inwestuj, jeśli platforma nie ma tego znaczka. W wielu regionach to organy nadzoru finansowego lub organizacje samoregulacyjne monitorują platformy P2P, aby działały uczciwie i przejrzyście. W Szwajcarii na przykład
Członek PolyReg Services GmbH utrzymuje najwyższe standardy finansowe i przechodzi regularne audyty. Platforma ta przestrzega przepisów o przeciwdziałaniu praniu pieniędzy (AML) oraz o ochronie danych. Wszystkie te referencje dają Ci spokój, że masz do czynienia z firmą, dla której przejrzystość i odpowiedzialność są priorytetem.
Ile pożyczek na tej platformie kończy się źle?
Chcesz utrzymać poziom ryzyka tak nisko, jak to możliwe. Dlatego musisz poznać wskaźnik niewypłacalności.
Wysoki wskaźnik niewypłacalności to czerwona flaga. Często świadczy o słabej weryfikacji pożyczkobiorców albo o niestabilnym otoczeniu pożyczkowym. Twoje oczekiwane zwroty mogą szybko stopnieć albo zamienić się w straty, jeśli zbyt wielu pożyczkobiorców przestanie płacić.
Pewien inwestor rozłożył 5 000 € na 10 pożyczek na platformie z 10% wskaźnikiem niewypłacalności. Oznacza to, że jeden pożyczkobiorca może nie spłacić długu, a Ty możesz stracić 500 €. Ta kwota może pochłonąć znaczną część odsetek zarobionych na pozostałych pożyczkach. Dlatego warto inwestować przez platformy ze ścisłymi procedurami weryfikacji i udokumentowaną historią spłat.
Niższy wskaźnik niewypłacalności da Ci większą pewność, że chronisz swój kapitał i zarabiasz stabilne zwroty.
Kto przechodzi przez bramkę platformy?
To oczywiste, ale większość inwestorów wciąż to pomija. Proces weryfikacji stosowany przez platformę decyduje o tym, jak dobrze odsiewa ona ryzykownych wnioskodawców i chroni Twoją inwestycję.
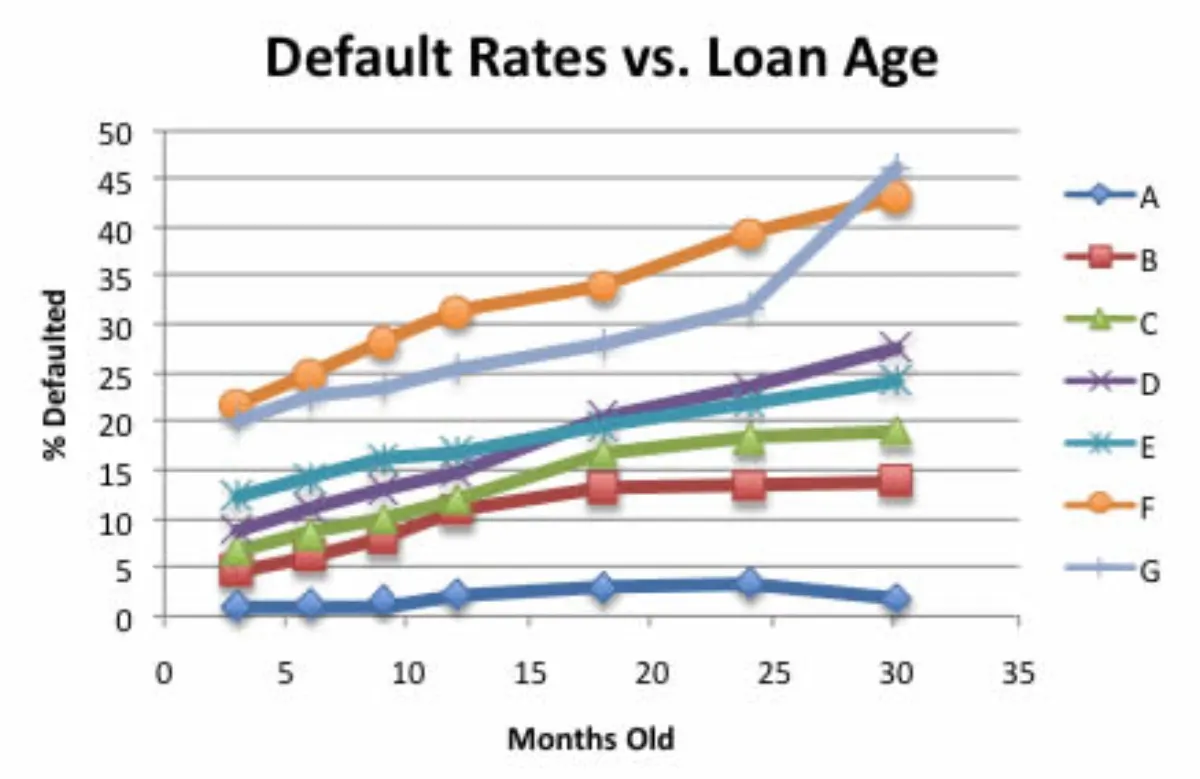
Wskaźniki niewypłacalności a wiek pożyczki
Wiarygodna platforma oceni pożyczkobiorców na podstawie historii kredytowej i weryfikacji dochodów. Niektóre idą dalej i sprawdzają stabilność zatrudnienia oraz dotychczasowe zachowania płatnicze. Bez rygorystycznego systemu weryfikacji Twoje szanse na zetknięcie się z niewypłacalnością mocno rosną.
Koniecznie sprawdź poziom przejrzystości. Godna zaufania platforma powinna dawać inwestorom dostęp do profili pożyczkobiorców i ocen ryzyka opartych na historycznych wynikach pożyczek. Takie informacje eliminują zgadywanie. Zobaczysz, komu pożyczasz i jak radziły sobie podobne pożyczki.
Wiele platform porządkuje jakość pożyczek za pomocą klas ryzyka lub kategorii pożyczkobiorców. Pożyczkobiorca klasy A może dawać 8% rocznego zwrotu przy minimalnym ryzyku, a pożyczkobiorca klasy D obiecywać 18% zwrotu, ale z dużo większym prawdopodobieństwem niewypłacalności. Musisz wiedzieć, jak wyważyć potencjalny zwrot wobec akceptowalnego ryzyka.
Jak platforma zamienia ryzyko na zysk na papierze?
Zanim wpłacisz pieniądze na platformę pożyczek P2P, musisz zrozumieć, jakich zwrotów się spodziewać. Doświadczeni inwestorzy sprawdzają też, jak są one liczone.
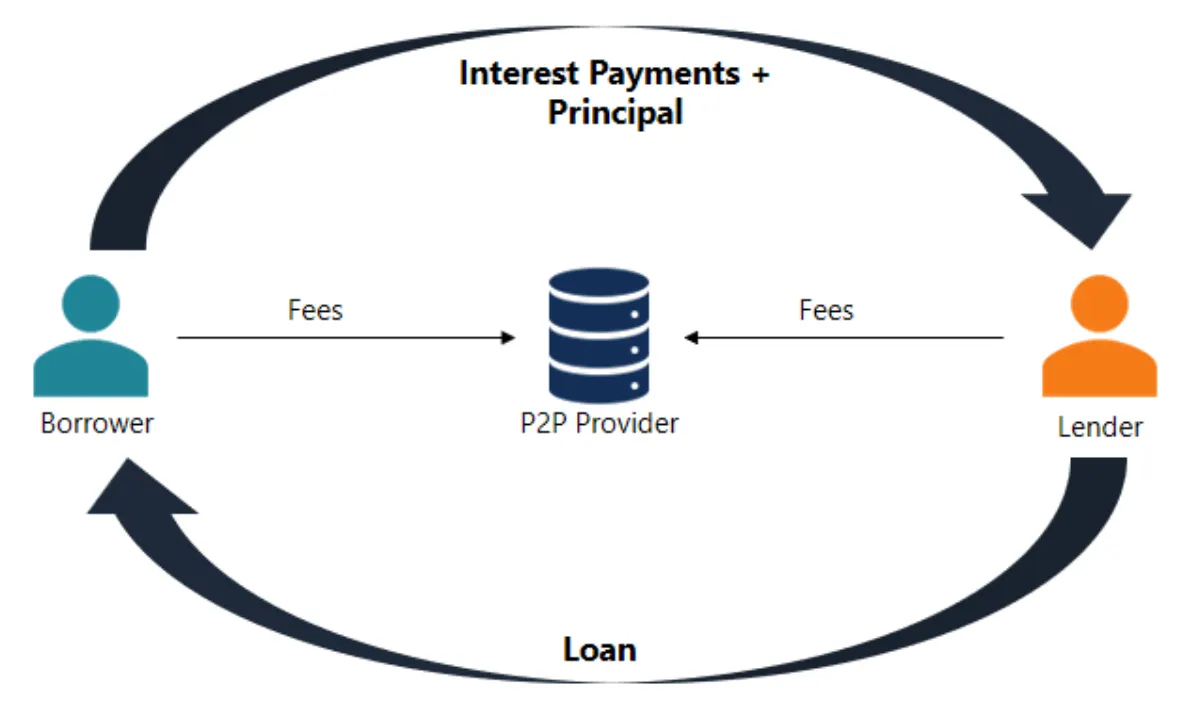
Jak zarabiają pożyczkodawcy
Niektóre platformy crowdlendingowe oferują stałe oprocentowanie, inne podają szacunki, które mogą się zmieniać w zależności od zachowania pożyczkobiorcy. Stałe zwroty dają większą przewidywalność i często są wypłacane co miesiąc. Inwestorzy otrzymują stały strumień dochodu pasywnego. Jeśli zainwestujesz 1 000 € w pożyczkę z 14% oprocentowaniem w skali roku, przez 12 miesięcy zarobisz około 140 €. Co więcej, odsetki zaczniesz otrzymywać już po 30 dniach.
Jaki jest plan awaryjny, gdy pożyczkobiorca przestanie płacić?
To oczywiste pytanie, które każdy rozsądny inwestor powinien zadać, zanim wejdzie w pożyczki P2P. Najlepsze platformy mają realne systemy odzyskiwania środków. Sięgają one od monitu o płatność po działania prawne czy firmy windykacyjne. Nie zostawiają Cię samego.
Koniecznie zapytaj, czy pożyczki mają wbudowane siatki bezpieczeństwa, takie jak ubezpieczenie lub fundusz rezerwowy. Spokój ducha jest częścią zwrotu. Dlatego zawsze wybieraj platformy, które przejrzyście opisują swoją procedurę na wypadek niewypłacalności.
Czy moja inwestycja jest trzymana osobno, czy razem ze środkami wszystkich innych?
Odpowiedź na to pytanie powie Ci, czy platforma ceni zaufanie inwestorów i poważnie traktuje ryzyko. Rachunek wyodrębniony oznacza w praktyce, że Twoje środki są trzymane oddzielnie od rachunków operacyjnych platformy. Twoje inwestycje będą chronione, jeśli platforma wpadnie w kłopoty finansowe.
Zapytaj też, czy platforma ma fundusz rezerwowy lub ochronny. Niektóre serwisy odkładają pulę pieniędzy na częściowe pokrycie strat pożyczkodawców, gdy pożyczkobiorcy przestają płacić. Ta siatka bezpieczeństwa łagodzi skutki nieotrzymanych spłat.
Jak szeroko mogę rozłożyć ryzyko?
Nic nie zdradza nowicjusza bardziej niż wpakowanie wszystkich pieniędzy w jedną pożyczkę. Mądrzy inwestorzy rozkładają środki na wiele pożyczek, by ograniczyć ryzyko. Potknięcie jednego pożyczkobiorcy nie powinno zatopić całego statku.
Najlepsze platformy P2P ułatwiają to dzięki narzędziom automatycznej dywersyfikacji. 8lends idzie o krok dalej. Oferuje różnorodność i na niej się opiera. Możesz inwestować w wielu branżach i wspierać realne MŚP w całej Europie.
Oto niektóre z projektów:
- Pożyczki konsumenckie: projekt pożyczek konsumenckich 8lends w Bułgarii ma krótki, 8-miesięczny okres i zwrot do 21,5%. Do sfinansowania zostało tylko 27 055 €.
- Smart Italia: ten projekt obiecuje zwrot 15,7%. Może się też pochwalić mocnym zabezpieczeniem majątkowym i ratingiem kredytowym 9/10.
- Wine Way Phase II: ten niemal w całości sfinansowany projekt oferuje 14,7% zwrotu w 16 miesięcy. Ma wskaźnik LTV na poziomie 56% i ocenę ryzyka 7/10.
- Wine Way Stage 4: większość inwestorów wybrała ten program ze względu na 13,9% rentowności i miesięczne wypłaty. Zabezpieczeniem są zapasy wina, a ocena kredytowa jest bez zarzutu: 10/10.
- Green Energy: ten projekt z Włoch oferuje 15,7% zwrotu (plus 1% bonusu) w 12-miesięcznym okresie. Jest zabezpieczony majątkiem i prowadzony przez firmę z oceną 9/10 przy LTV 36%.
- eStock Projects: projekty eStock w Austrii gwarantują 14,9% odsetek, 14-miesięczne okresy i solidne zabezpieczenie. Ta inwestycja daje też pewność wynikającą z oceny ryzyka 8/10.
Kto tak naprawdę tym steruje?
Platformy pożyczek P2P wykorzystują AI, by przyspieszyć decyzje kredytowe i oceniać ryzyko w czasie rzeczywistym. Ta technologia poprawia też komfort inwestorów. Niestety algorytmy nie radzą sobie z rynkowymi zawirowaniami. Dlatego musisz spojrzeć poza technologię i sprawdzić, kto steruje platformą.
Czy zespół zarządzający ma doświadczenie w analizie ryzyka lub udzielaniu pożyczek? Czy przeszedł już przez zmienne rynki? Sprawdź też, czy kierownictwo wie, kiedy nadpisać decyzje algorytmów i dostosować się do nowych realiów rynkowych.
Czy jest coś realnego do odzyskania, gdy pożyczkobiorca przestanie płacić?
Dlaczego miałbyś skakać ze spadochronem bez spadochronu? Jeśli nie masz zabezpieczenia amortyzującego upadek, stawiasz wyłącznie na zaufanie. Zanim zainwestujesz na jakiejkolwiek platformie P2P, sprawdź więc, czy pożyczki są czymś realnym zabezpieczone.
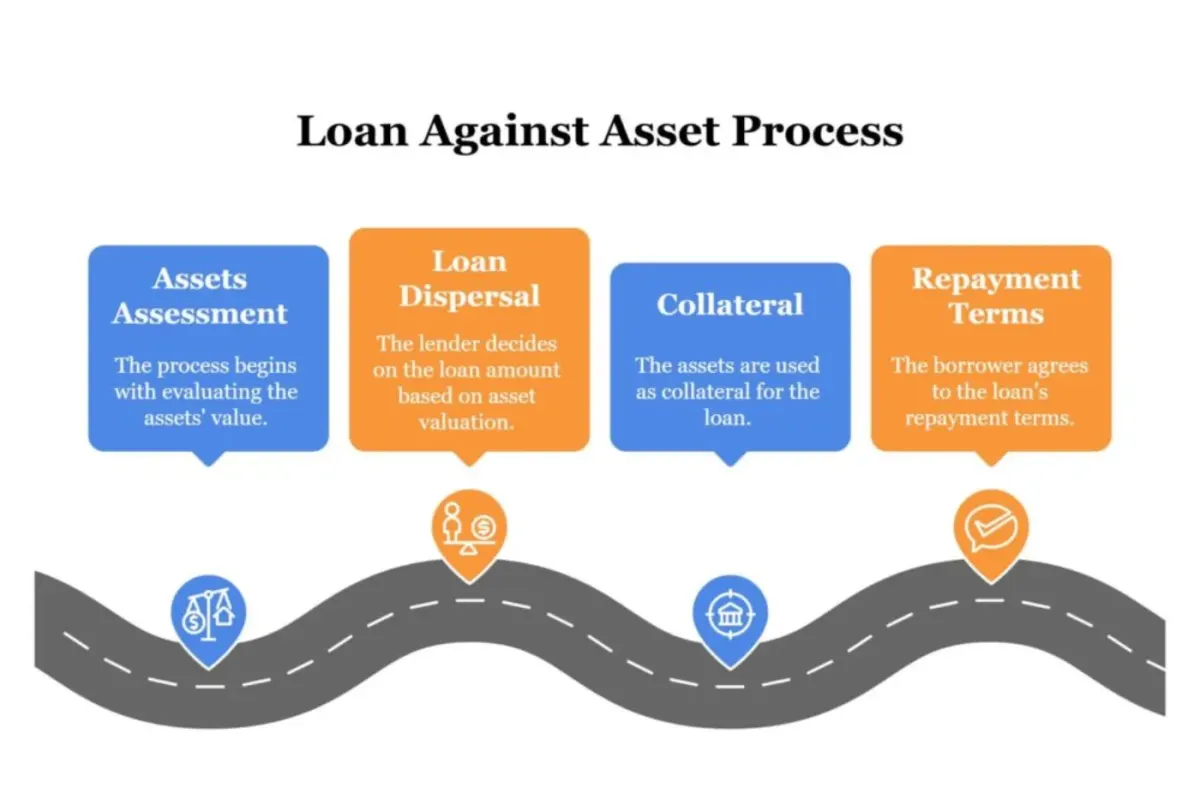
Proces udzielania pożyczek pod zabezpieczenie
Pożyczki zabezpieczone wykorzystują zabezpieczenie jako siatkę bezpieczeństwa. Gdy pożyczkobiorca przestaje płacić, platforma może przejąć i sprzedać majątek, by odzyskać środki. To jeden z najmądrzejszych sposobów ograniczania ryzyka i ochrony pieniędzy. Pożyczki niezabezpieczone nie dają takiego zaplecza. Jeśli pożyczkobiorca zniknie, Twoja inwestycja może zniknąć razem z nim. Dlatego poważni inwestorzy często skłaniają się ku platformom, które stawiają na pożyczki zabezpieczone majątkiem.
Chcesz platformy, która traktuje Twoje pieniądze z taką samą ostrożnością i jasnością jak Ty? 8lends oferuje wysoko oprocentowane, bezprowizyjne i zabezpieczone majątkiem okazje inwestycyjne weryfikowane przez prawdziwych ekspertów, a nie same algorytmy.
Przeczytaj dalej



Masz pytania?
Wszystkie pytaniaPlatformę zaudytowały CertiK i Cyberscope, a wszystkie transakcje są publicznie widoczne w blockchainie Base. Za platformą stoją dwie firmy o jasno rozdzielonych obowiązkach: Maclear AG prowadzi platformę, wykonuje due diligence i nadzoruje zabezpieczenie, a CLEARCHAIN CORP odpowiada za operacje i jest zarejestrowana jako Money Services Business w FINTRAC (Kanada). Platforma jest więc dobrze uregulowana, przejrzysta i rozliczalna
Jeśli projekt ma BuyBack, partner odkupuje pożyczkę i zwraca 100% kapitału po 60 dniach opóźnienia lub więcej. Bez BuyBack Maclear AG rozpoczyna sprzedaż zabezpieczenia, a wpływy są dzielone proporcjonalnie między inwestorów. Od startu nie było ani jednej niewypłacalności
Platformę prowadzi CLEARCHAIN CORP, zarejestrowana w Kanadzie jako Money Services Business (MSB) i podlegająca obowiązkowym wymogom AML/CFT w ramach FINTRAC. Rozliczenia odbywają się w USD. Platforma nie jest CASP, więc wymogi DAC8 jej nie dotyczą
Małe i średnie firmy w regionach rozwijających się nie mają łatwego dostępu do finansowania bankowego i są gotowe płacić wyższe stawki niż firmy w UE czy USA
Możesz sprzedać swoją pozycję innemu inwestorowi na Secondary Market przed końcem okresu pożyczki. W Fastlending nie ma stałego terminu: kapitał i naliczony dochód można wypłacić w dowolnym momencie
Minimalna inwestycja to 100 USD
Ryzyko braku spłaty przez firmę, ryzyko zmiany wartości zabezpieczenia, ryzyko ograniczonej płynności, gdy na Secondary Market nie ma kupującego, oraz ryzyko techniczne związane ze smart kontraktem
Inwestycje od 100 do 500 USD są dostępne bez KYC. Powyżej 500 USD wymagana jest pełna weryfikacja: dokument tożsamości i potwierdzenie adresu