
Restrukturyzacja pożyczek na platformach P2P: dlaczego i kiedy do niej dochodzi
16 października 20255 min czytania
Restrukturyzacja pożyczek to stara zasada finansowa stosowana przez tradycyjnych kredytodawców, ale w pożyczkach peer-to-peer przyjęła się stosunkowo niedawno. Ponieważ platformy P2P łączą bezpośrednio indywidualnych pożyczkodawców z pożyczkobiorcami, zmiana harmonogramu spłat jest bezcennym narzędziem zarządzania ryzykiem: ogranicza ryzyko, chroni wartość dla inwestora i pomaga pożyczkobiorcom w tarapatach.Ten przewodnik pokazuje, jak wygląda restrukturyzacja pożyczek na platformach P2P, kto zwykle jej potrzebuje i dlaczego jest oferowana. Rozłożymy na części jej mechanikę oraz szerszy wpływ na inwestorów i pożyczkobiorców.
Jak to działa w kontekście P2P
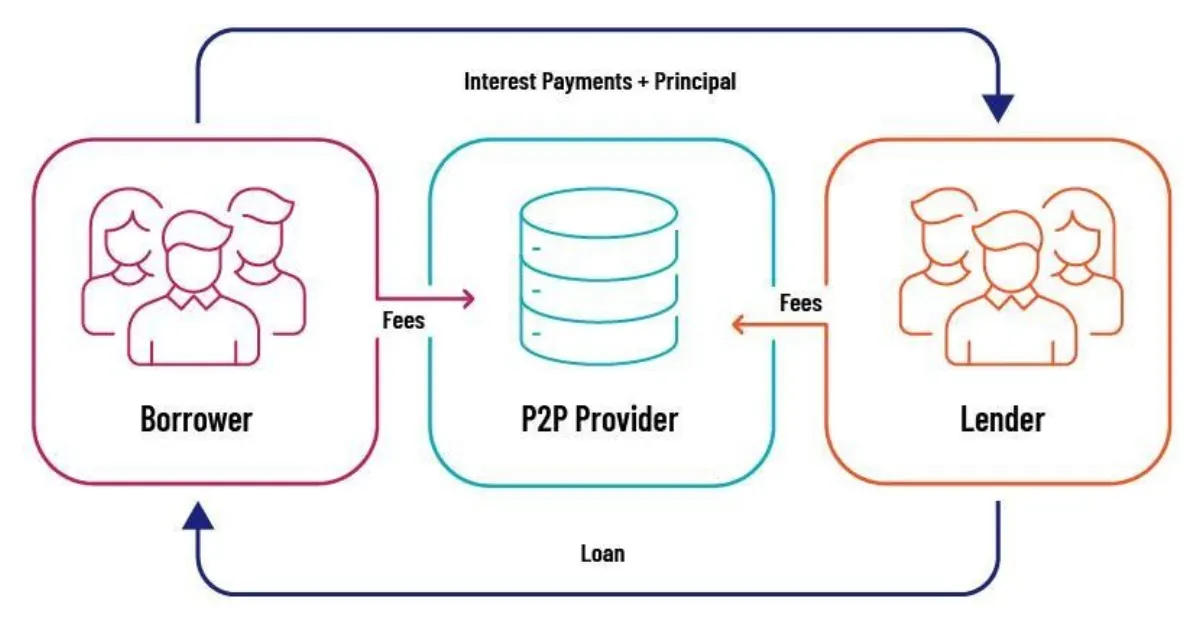
To proces zmiany warunków istniejącego zobowiązania, tak aby dopasować je do zmiany sytuacji finansowej pożyczkobiorcy albo zareagować na zewnętrzne wydarzenia gospodarcze. Zwykle jest ostatecznością, gdy zaprzestanie spłat wydaje się nieuniknione. W odróżnieniu od typowej niewypłacalności, która może oznaczać całkowitą utratę kapitału, zmiana umowy pomaga pożyczkobiorcom uniknąć zaprzestania płatności, a tym samym ogranicza straty platformy i jej inwestorów.
Restrukturyzacja w pożyczkach P2P może przybierać wiele form. Należą do nich wydłużenie okresu spłaty, obniżenie oprocentowania, odroczenie płatności, a w niektórych przypadkach nawet umorzenie części kapitału.
Możemy uznać przerabianie umów pożyczkowych za coś pozytywnego, bo kiedy niewypłacalność jest nieunikniona, nowe porozumienie sprawia, że pożyczkodawca traci tylko kawałek tortu, a nie cały. Celem jest zwykle dopasowanie cyklu spłat do bieżących przepływów pieniężnych pożyczkobiorcy, by dać mu trochę oddechu w trudnym finansowo czasie.
Dlaczego dochodzi do restrukturyzacji w P2P
Jak już mówiliśmy, potrzebę restrukturyzacji umowy pożyczkowej P2P może wywołać wiele różnych i uzasadnionych powodów.
Do najważniejszych należą:
Trudności finansowe pożyczkobiorcy
Nieoczekiwane osobiste lub firmowe problemy finansowe należą do najczęstszych przyczyn konieczności zmiany harmonogramu spłat. Gdy dochody pożyczkobiorcy spadają — choćby przez nieprzewidziane wydatki medyczne albo niższe przychody firmy — jego zdolność do wywiązania się z pierwotnych warunków słabnie.
Zamiast dopuścić do niewypłacalności, w której zarówno platforma, jak i inwestor ryzykują utratę całej kwoty, większość serwisów P2P daje pożyczkobiorcom szansę na renegocjację. Zmieniając plan spłat, platformy próbują stworzyć realną ścieżkę wyjścia z kłopotów, korzystną w dłuższym okresie dla wszystkich stron.
Warunki gospodarcze i rynkowe
Zmiany warunków gospodarczych, takie jak recesje, gwałtowne zwroty w branży czy szerokie kryzysy finansowe, mogą podnosić ryzyko niewypłacalności bez wyjątku. Osoby, które wcześniej wydawały się wiarygodne kredytowo, mogą wpaść w kłopoty finansowe i nie być w stanie regulować swoich zobowiązań.
Serwisy crowdlendingowe przewidują te systemowe wzorce, dlatego wiele z nich z wyprzedzeniem proponuje nowe plany spłat, by ograniczyć ryzyko systemowe. Dostosowując warunki, zanim pożyczka stanie się niespłacana, platformy crowdlendingowe mogą zachować równowagę portfela i ustabilizować zwroty inwestorów.
Zarządzanie ryzykiem
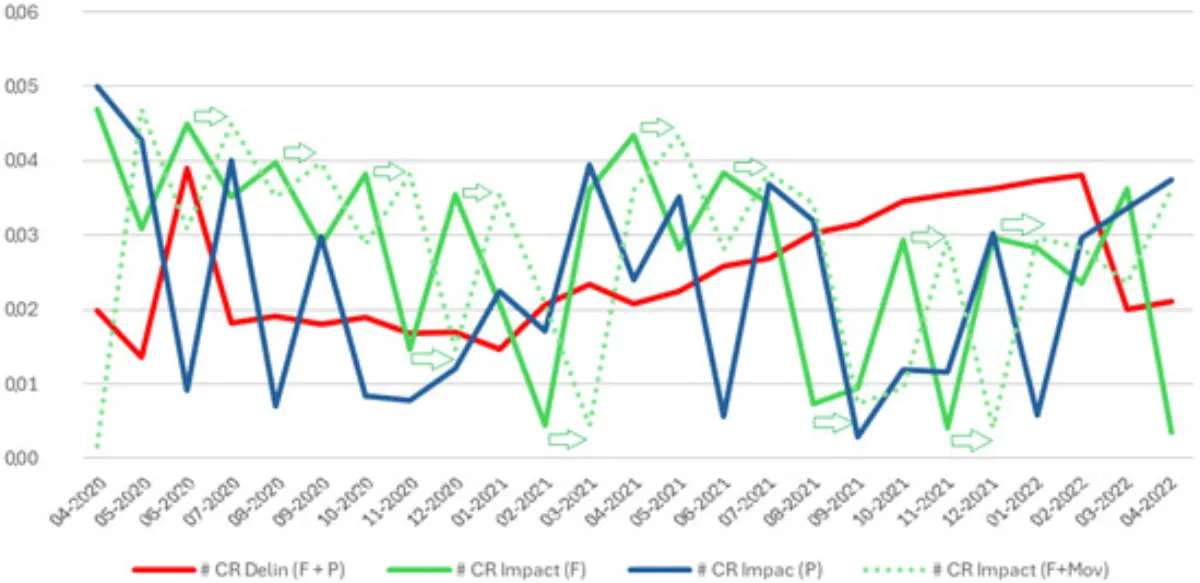
Platformy pożyczek P2P nie są biernymi pośrednikami; aktywnie monitorują wyniki pożyczkobiorców i ryzyko całego portfela. Zaawansowana analityka i modele scoringowe pomagają wykryć nadchodzące kłopoty, zanim staną się poważne. Gdy pierwsze sygnały wskazują, że pożyczkobiorca wkrótce może przestać płacić, serwisy mogą rozpocząć nowe negocjacje.
To nie tylko ratuje pożyczkobiorcę przed niewypłacalnością, ale też chroni kapitał inwestorów, pozwalając odzyskać część obiecanych zwrotów zamiast ponosić całkowitą stratę. Ogólnie rzecz biorąc, nowa umowa to zarządzanie ryzykiem — narzędzie, które zwiększa odporność całego portfela.
Platforma taka jak 8lends korzysta z analityki w czasie rzeczywistym i narzędzi monitorowania pożyczkobiorców, by wychwycić wczesne oznaki problemów finansowych i w porę zareagować, na przykład zmieniając umowę, zanim niewypłacalność stanie się prawdopodobna. Nacisk kładziemy na zachowanie wartości w długim terminie i stabilność portfela dzięki pożyczkom zabezpieczonym majątkiem i wysokim zwrotom dla inwestorów, dając jednocześnie wiarygodnym kandydatom szansę pokazania, na co ich stać.
Presja regulacyjna i rynkowa
W kilku przypadkach wytyczne regulacyjne lub oczekiwania inwestorów mogą zmuszać serwisy do przyjęcia określonych praktyk w zakresie spłat. Ostrzejsze standardy przejrzystości i zmieniające się normy branżowe oznaczają, że platformy muszą mieć proaktywne podejście do zarządzania ryzykiem, aby utrzymać zaufanie i pozostać zgodne z przepisami.
Wykazując gotowość do współpracy z pożyczkobiorcami i zmiany warunków, gdy zajdzie taka potrzeba, platformy P2P działają zgodnie z dobrymi praktykami, których oczekuje się dziś w finansach cyfrowych.
Kiedy dochodzi do restrukturyzacji
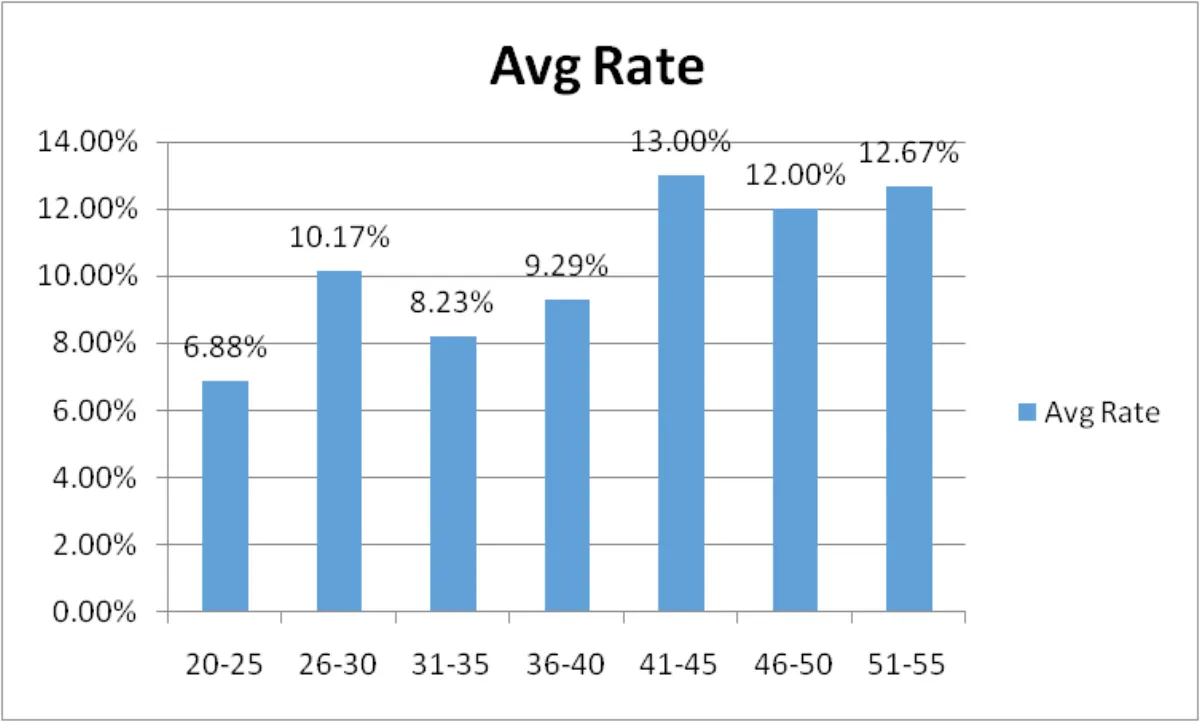
Restrukturyzacja pożyczki nie jest częstą praktyką finansową; to ostatnia opcja w sytuacjach, gdy istnieją wyraźne dowody napięć finansowych lub zmienności rynkowej. Oto przykłady sytuacji, w których zmiana umowy może być konieczna:
- Zaległe płatności: gdy dłużnik nie reguluje płatności zgodnie z umową, serwisy mogą uznać zmianę warunków za lepsze rozwiązanie niż zaległość. Unikają dzięki temu efektu domina niewypłacalności, który potrafi wykoleić cały portfel.
- Pogorszenie sytuacji finansowej: narzędzia wykrywające potrafią wychwycić gwałtowne spadki oceny kredytowej, dochodów lub wskaźnika zadłużenia do dochodu pożyczkobiorcy. Gdy te wskaźniki się pogarszają, restrukturyzacja bywa najlepszym sposobem dopasowania zobowiązania do bieżącej sytuacji finansowej dłużnika.
- Recesje gospodarcze: w przypadku napięć makroekonomicznych, takich jak recesja czy spadek koniunktury w branży, serwisy mogą proponować zmianę spłat nawet dłużnikom, którzy jeszcze płacą. Działanie zapobiegawcze pozwoli uniknąć nieuchronnych zaległości dzięki zmianie warunków, zanim pożyczkobiorca dojdzie do ściany.
- Wniosek pożyczkobiorcy: w innych przypadkach pożyczkobiorca sam występuje o renegocjację warunków, przewidując przyszłe kłopoty finansowe. W takim scenariuszu przerobienie umowy pożyczkowej może być korzystne dla obu stron: dłużnik pozostaje w harmonogramie, a prawdopodobieństwo niewypłacalności maleje.
Jak to działa w pożyczkach P2P: co podlega restrukturyzacji?
Platformy stosują różne podejścia do zmiany planu spłat, zanim dojdzie do niewypłacalności, ale poniżej opisujemy główne elementy, które serwisy korygują przy restrukturyzacji pożyczki:
Wydłużony okres spłaty
Wydłużenie okresu spłaty to jedno z najczęstszych działań restrukturyzacyjnych. Dłuższy okres umowy obniża miesięczną ratę, co odciąża pożyczkobiorców przeżywających trudności finansowe, na przykład przejściowe braki płynności.
Choć łączna kwota odsetek zapłaconych w długim okresie może być wyższa, niższe zobowiązanie miesięczne zmniejsza ryzyko niewypłacalności w krótkim terminie.
Zmiana oprocentowania
Obniżenie oprocentowania również przynosi dłużnikom dużą ulgę. Zmniejsza miesięczną ratę i obniża koszt zobowiązania w dłuższym okresie. Może jednak oznaczać niższe zwroty dla inwestorów. Dlatego ta opcja wchodzi w grę tylko wtedy, gdy alternatywą jest całkowite zaprzestanie spłat
Odroczenia płatności
W szczególnych okolicznościach platformy crowdlendingowe mogą zdecydować się na krótkie odroczenie płatności. Taka krótkoterminowa ulga bywa bezcenna, gdy dłużnik przechodzi przejściowe trudności, na przykład nagły wydatek medyczny lub firmowy.
Okres karencji daje dłużnikowi swobodę powrotu na właściwe tory bez żadnych kar.
Częściowe umorzenie kapitału
Choć zdarza się to rzadziej, częściowe umorzenie kapitału może być rozwiązaniem, gdy długoterminowa sytuacja finansowa dłużnika wygląda źle.
Częściowe umorzenie kwoty kapitału tworzy przestrzeń na bardziej realny plan spłaty pożyczki. Ta opcja nie jest jednak częsta i platformy stosują ją wyłącznie w przypadkach skrajnych trudności finansowych.
Jak restrukturyzacja pożyczek wpływa na inwestorów i platformy P2P
Dla inwestorów zmiana harmonogramu spłat jest mieczem obosiecznym. Z jednej strony przeplanowana pożyczka może uratować część oczekiwanych zwrotów, które inwestor w razie niewypłacalności straciłby w całości; z drugiej restrukturyzacja zwykle oznacza bardziej ryzykowny profil. Inwestorzy mogą na przykład musieć zgodzić się na niższe oprocentowanie lub dłuższe okresy, które opóźniają zwroty.
Platformy P2P traktują jednak restrukturyzację jako narzędzie zarządzania ryzykiem, które utrzymuje w zdrowiu cały portfel. Renegocjując warunki, platformy mogą zapobiec efektowi domina masowych niewypłacalności, utrzymać zaufanie inwestorów i chronić swoją reputację na konkurencyjnym rynku.
W trakcie restrukturyzacji powinna działać komunikacja. Otwarte raporty o zmienionych warunkach i o tym, jak spłacający wychodzi na prostą, są kluczowe dla utrzymania zaufania inwestorów. W większości przypadków platformy przedstawiają też szczegółową dokumentację i analizę danych uzasadniającą zmianę.
Podsumowanie
Restrukturyzacja pożyczek P2P to niezbędna technika zarządzania ryzykiem w czasach szybkich innowacji i zmieniających się wyzwań gospodarczych. Niezależnie od przyczyny — kryzysu pożyczkobiorcy, spowolnienia gospodarczego czy świadomego zarządzania ryzykiem po stronie platformy — restrukturyzacja jest kołem ratunkowym, które pomaga zachować wartość dla inwestorów i umożliwia finansowe wyjście na prostą.
Przeczytaj dalej na 8lends
- Jak pętle informacji zwrotnej od pożyczkobiorców i pożyczkodawców poprawiają jakość platformy
- Jak platformy wykrywają i przewidują niewypłacalność dzięki technologii
- Systemy zarządzania pożyczkami (LMS): korzyści i funkcje
Platformy takie jak 8lends wyznaczają kierunek w odpowiedzialnym pożyczaniu P2P, traktując restrukturyzację nie jako porażkę, lecz jako strategię. Dzięki systemom wczesnego wykrywania, przejrzystej komunikacji z pożyczkobiorcami i elastycznym warunkom pożyczek 8lends pomaga minimalizować straty i zachować wartość, co czyni ją mądrym wyborem dla inwestorów szukających odporności na nieprzewidywalnych rynkach.
Przeczytaj dalej



Masz pytania?
Wszystkie pytaniaPlatformę zaudytowały CertiK i Cyberscope, a wszystkie transakcje są publicznie widoczne w blockchainie Base. Za platformą stoją dwie firmy o jasno rozdzielonych obowiązkach: Maclear AG prowadzi platformę, wykonuje due diligence i nadzoruje zabezpieczenie, a CLEARCHAIN CORP odpowiada za operacje i jest zarejestrowana jako Money Services Business w FINTRAC (Kanada). Platforma jest więc dobrze uregulowana, przejrzysta i rozliczalna
Jeśli projekt ma BuyBack, partner odkupuje pożyczkę i zwraca 100% kapitału po 60 dniach opóźnienia lub więcej. Bez BuyBack Maclear AG rozpoczyna sprzedaż zabezpieczenia, a wpływy są dzielone proporcjonalnie między inwestorów. Od startu nie było ani jednej niewypłacalności
Platformę prowadzi CLEARCHAIN CORP, zarejestrowana w Kanadzie jako Money Services Business (MSB) i podlegająca obowiązkowym wymogom AML/CFT w ramach FINTRAC. Rozliczenia odbywają się w USD. Platforma nie jest CASP, więc wymogi DAC8 jej nie dotyczą
Małe i średnie firmy w regionach rozwijających się nie mają łatwego dostępu do finansowania bankowego i są gotowe płacić wyższe stawki niż firmy w UE czy USA
Możesz sprzedać swoją pozycję innemu inwestorowi na Secondary Market przed końcem okresu pożyczki. W Fastlending nie ma stałego terminu: kapitał i naliczony dochód można wypłacić w dowolnym momencie
Minimalna inwestycja to 100 USD
Ryzyko braku spłaty przez firmę, ryzyko zmiany wartości zabezpieczenia, ryzyko ograniczonej płynności, gdy na Secondary Market nie ma kupującego, oraz ryzyko techniczne związane ze smart kontraktem
Inwestycje od 100 do 500 USD są dostępne bez KYC. Powyżej 500 USD wymagana jest pełna weryfikacja: dokument tożsamości i potwierdzenie adresu