
Jak platformy wykrywają i przewidują niewypłacalność dzięki technologii
21 sierpnia 20255 min czytania
Nikt nie lubi się sparzyć. Niezależnie od tego, czy pożyczasz koledze dwadzieścia dolarów, czy zarządzasz portfelem pożyczkowym wartym miliard, chcesz wiedzieć jedno: czy odzyskam swoje pieniądze? We współczesnym świecie pożyczek, zwłaszcza na platformach cyfrowych i u pożyczkodawców fintechowych, na to pytanie nie odpowiada się przeczuciem — wszystko opiera się na technologii.Więksi gracze, a nawet ci mniejsi, wykorzystują inteligentne technologie, by wykrywać i przewidywać niewypłacalność, zanim do niej dojdzie. Nie chodzi już tylko o sprawdzenie czyjejś oceny kredytowej. Istnieje cały świat algorytmów, uczenia maszynowego, danych alternatywnych i monitoringu w czasie rzeczywistym, który podejmuje decyzje szybciej i — w idealnym scenariuszu — mądrzej.
Co właściwie oznacza „wykrywanie niewypłacalności”
Zacznijmy od podstaw. Niewypłacalność oznacza po prostu, że pożyczkobiorca nie spłacił pożyczki zgodnie z ustaleniami. Może to być pominięta rata, całkowite zniknięcie pożyczkobiorcy albo cokolwiek pomiędzy. Wykrywanie i przewidywanie takich sytuacji z wyprzedzeniem jest niezwykle cenne, bo pomaga platformom uniknąć dużych strat, a wiarygodnym pożyczkobiorcom zaoferować lepsze stawki.
Stara szkoła kontra nowa szkoła
Dawniej pożyczkodawcy opierali się głównie na kilku rzeczach: raportach kredytowych, historii zatrudnienia i może paru referencjach. To wciąż część równania, ale już nie cały obraz.
Technologia odgrywa dziś bardzo dużą rolę. Platformy korzystają z modeli uczenia maszynowego, które potrafią dostrzec wzorce niezauważalne dla większości ludzi. Mowa o takich rzeczach jak:
- Jak często ktoś zmienia pracę
- Jak szybko wypełnia wniosek
- O jakiej porze dnia zwykle opłaca rachunki
- Wzorce korzystania z telefonu
Te drobne sygnały, zestawione razem, potrafią zaskakująco trafnie opisać prawdopodobieństwo spłaty przez daną osobę.
Na przykład ktoś, kto szybko zmienia pracę i płaci rachunki późną porą, może nie być odpowiedzialny finansowo. Nie potrafi związać się z pracą i nie podchodzi świadomie do opłacania rachunków. Innymi słowy — prawdopodobnie przestanie spłacać swoje pożyczki.
Dane alternatywne: nie chodzi tylko o ocenę kredytową
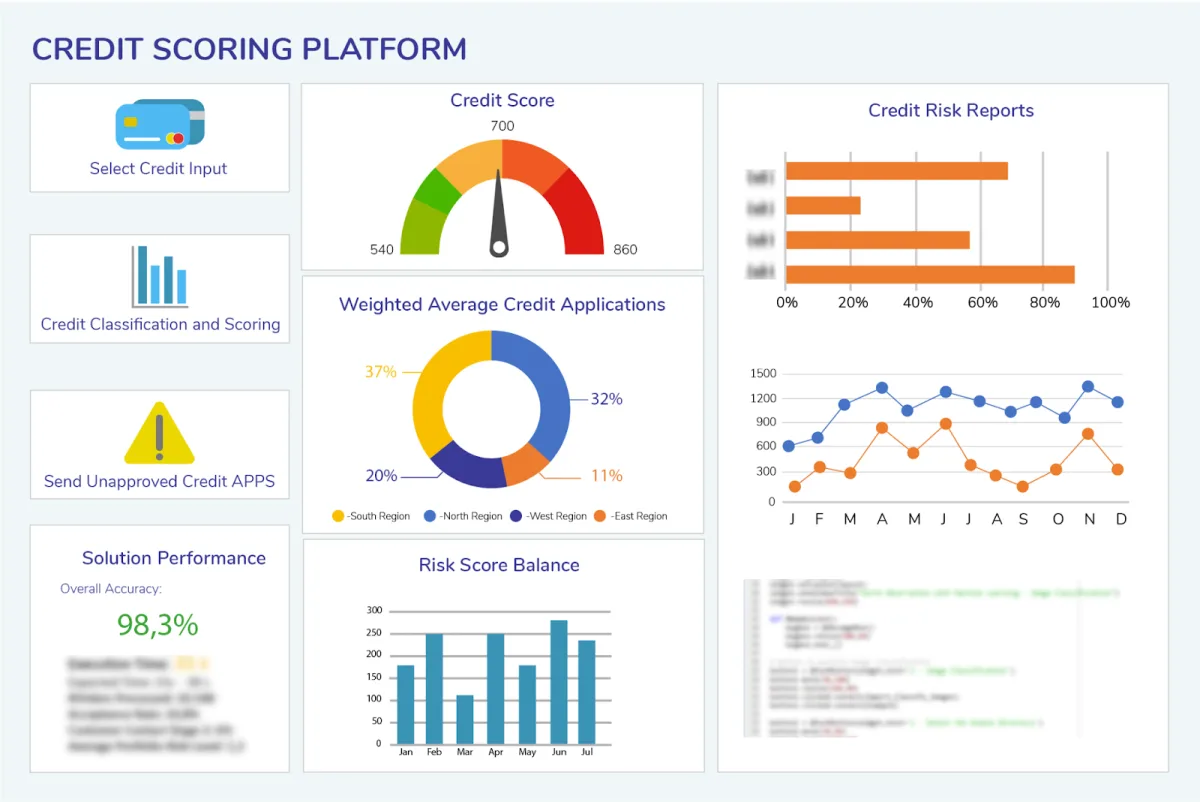
Wiele osób, zwłaszcza na rynkach rozwijających się, nie ma tradycyjnej oceny kredytowej. Kiedyś stanowiło to problem. Dziś pożyczkodawcy mogą sięgnąć po dane alternatywne. Chodzi o doładowania telefonu, opłaty za media, historię płatności czynszu, a nawet zachowanie w mediach społecznościowych.
Na przykład ktoś, kto co miesiąc terminowo opłaca rachunek za telefon, statystycznie częściej spłaca pożyczkę niż osoba, która tego nie robi. Brzmi mało naukowo? Modele są innego zdania.
Studium przypadku: 8lends
8lends, platforma crowdlendingowa z siedzibą w Szwajcarii, wykorzystuje dane alternatywne ze smartfonów pożyczkobiorców do oceny zdolności kredytowej. Obejmują one niespłacone pożyczki, stan cywilny i inne informacje. Platforma udzieliła pożyczek tysiącom osób i jak dotąd nie odnotowała ani jednej niewypłacalności czy opóźnionej płatności.
To pokazuje siłę inteligentnej technologii używanej odpowiedzialnie.
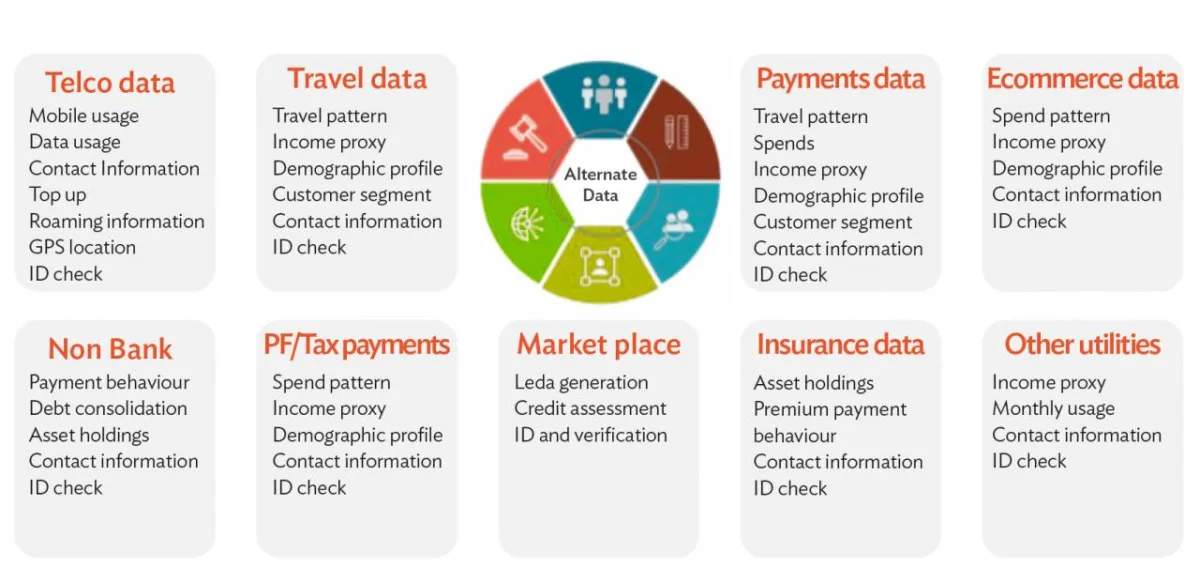
Raport Banku Światowego pokazuje, że wykorzystanie danych alternatywnych może znacząco obniżyć wskaźniki niewypłacalności przy jednoczesnym poszerzeniu dostępu do kredytu. To sytuacja, w której wygrywają obie strony.
Modele uczenia maszynowego: prawdziwy mózg całej operacji
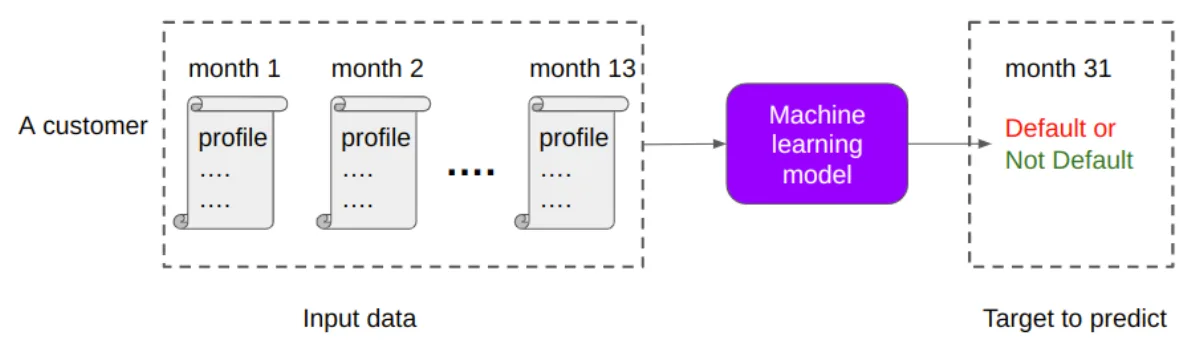
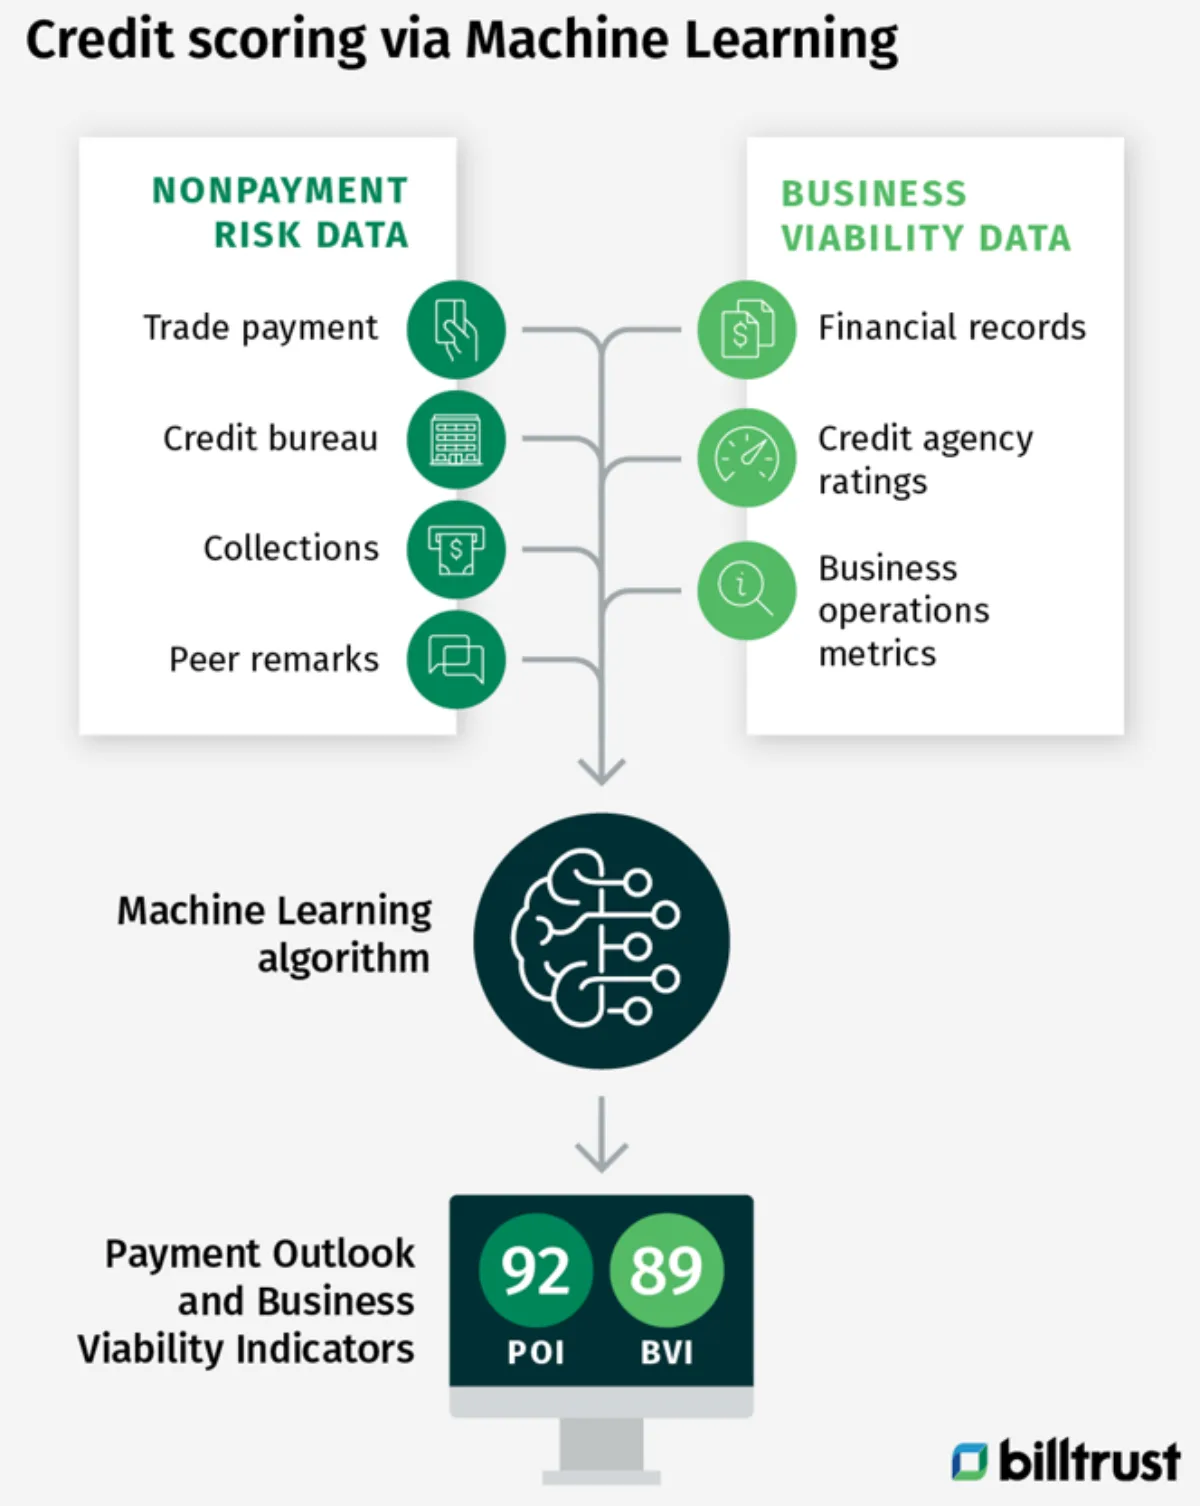
Jak to wszystko działa za kulisami? Do modelu uczenia maszynowego trafiają tysiące, a może miliony wcześniejszych pożyczek. Model uczy się, które pożyczki nie zostały spłacone, a które tak, i znajduje między nimi wzorce. Czy pożyczkobiorcy z określonego regionu częściej przestawali płacić? Czy istniał związek między kwotą pożyczki a skutecznością spłaty? Czy osoby z pewnych branż częściej stawały się niewypłacalne?
Im więcej danych dostarczysz, tym model staje się mądrzejszy. Z czasem takie modele potrafią osiągnąć niemal niesamowitą trafność. Wciąż mają jednak wady. Jeśli dane wejściowe są obciążone błędem lub niekompletne, prognozy mogą być mocno nietrafione. I tu wciąż kluczową rolę odgrywa nadzór człowieka. Konieczne jest dostarczanie danych obejmujących cały przekrój sytuacji. Dzięki temu prognozy łatwiej poradzą sobie z szeroką gamą przypadków.
Monitoring w czasie rzeczywistym: to nie jest jednorazowa czynność
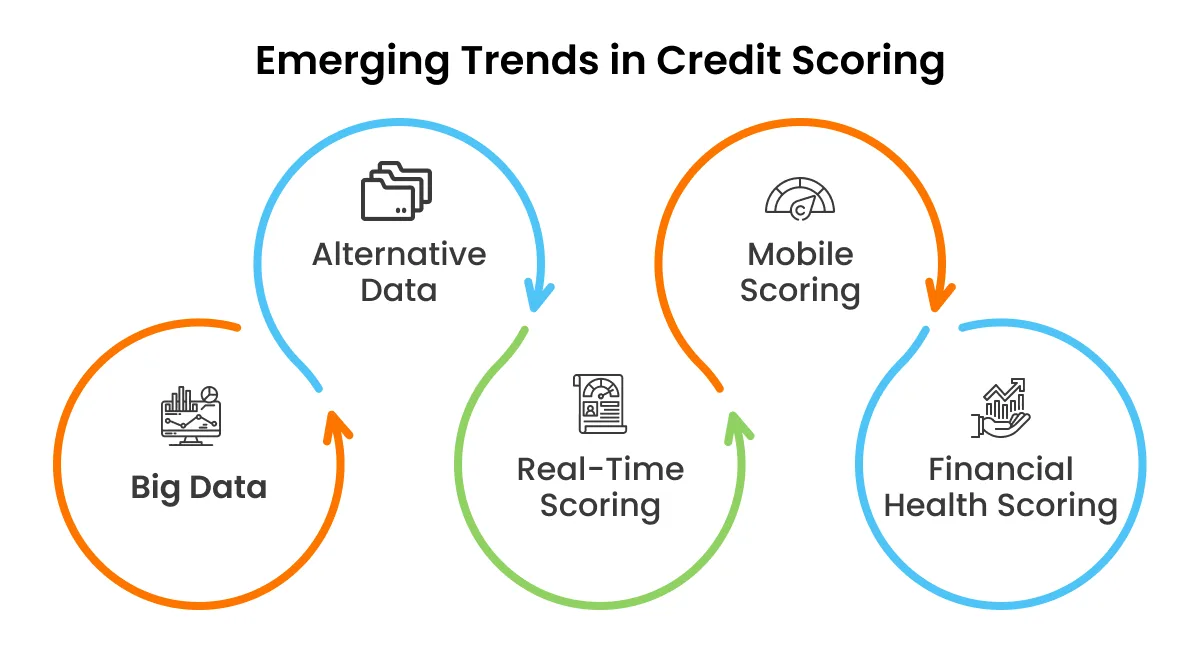
Prognozowanie nie kończy się w momencie przyznania pożyczki. Wiele platform monitoruje pożyczkobiorców w czasie rzeczywistym. Mogą śledzić zachowania płatnicze, nawyki zakupowe, a nawet zmiany w aktywności w aplikacji mobilnej.
Załóżmy, że pożyczkobiorca, który zwykle płaci 3. dnia miesiąca, nagle pomija dwie płatności. Inteligentna platforma może to natychmiast oznaczyć, wysłać przypomnienia, zaproponować restrukturyzację albo uruchomić proces windykacji, zanim sprawa wymknie się spod kontroli.
Niektóre platformy stosują nawet analizę sentymentu, by odczytywać e-maile lub zgłoszenia do wsparcia. Jeśli pożyczkobiorca zaczyna pisać w bardziej zestresowanym lub negatywnym tonie, może to sygnalizować kłopoty finansowe. Można to uznać za niepokojące, a nawet nachalne, ale takie metody uchodzą za przydatne w ograniczaniu niespłacanych pożyczek.
Wykrywanie oszustw i weryfikacja tożsamości
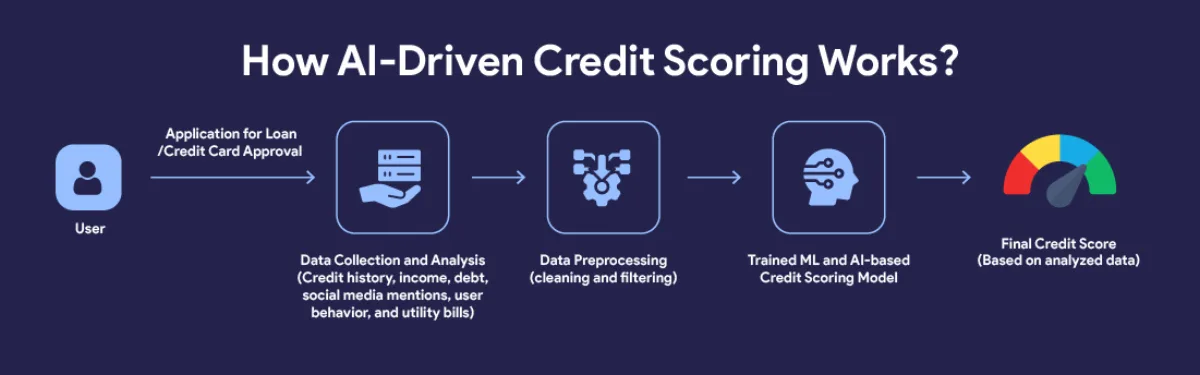
Kolejny ważny element układanki to upewnienie się, że osoba składająca wniosek naprawdę istnieje i nie próbuje oszukać systemu. Stało się to naprawdę istotne wraz z pojawieniem się i rosnącym wykorzystaniem technologii takich jak deepfake, którymi oszukuje się systemy rozpoznawania twarzy na żywo. To nie koniec — dziś łatwo podrabia się też dokumenty, i to tak dobrze, że trudno odróżnić prawdziwy od fałszywego.
Pożyczkodawcy korzystają dziś z rozpoznawania twarzy, skanowania dokumentów, identyfikacji urządzenia i weryfikacji geolokalizacji, by mieć pewność, że pożyczają pieniądze realnej osobie.
Nagła zmiana adresu IP albo wniosek składany z lokalizacji wysokiego ryzyka mogą wzbudzić czerwone flagi. To trochę jak kontrola na lotnisku, tylko dla pożyczek. Systemy wychwytują subtelne niespójności w zachowaniu i je oznaczają.
Etyka i prywatność: gdzie jest granica
Zatrzymajmy się na chwilę. Przy całej tej technologii zaglądającej w życie ludzi obawy o prywatność są w 100% uzasadnione. Czy pożyczkodawca naprawdę powinien mieć prawo śledzić Twoje nawyki telefoniczne albo skanować Twoje wpisy na Facebooku? Trzeba znaleźć równowagę między skuteczną oceną ryzyka a etycznym wykorzystaniem danych. Wiele platform działa pod rygorem surowych przepisów o ochronie danych (jak RODO w Europie), ale inne? Niekoniecznie.
Ostatecznie liczy się przejrzystość. Pożyczkobiorcy powinni wiedzieć, jakie dane są wykorzystywane i po co. Niestety, nawet gdy pożyczkodawcy starają się to wyjaśnić, pożyczkobiorcy rzadko czytają drobny druk.
Przyszłość: modele predykcyjne stają się mądrzejsze
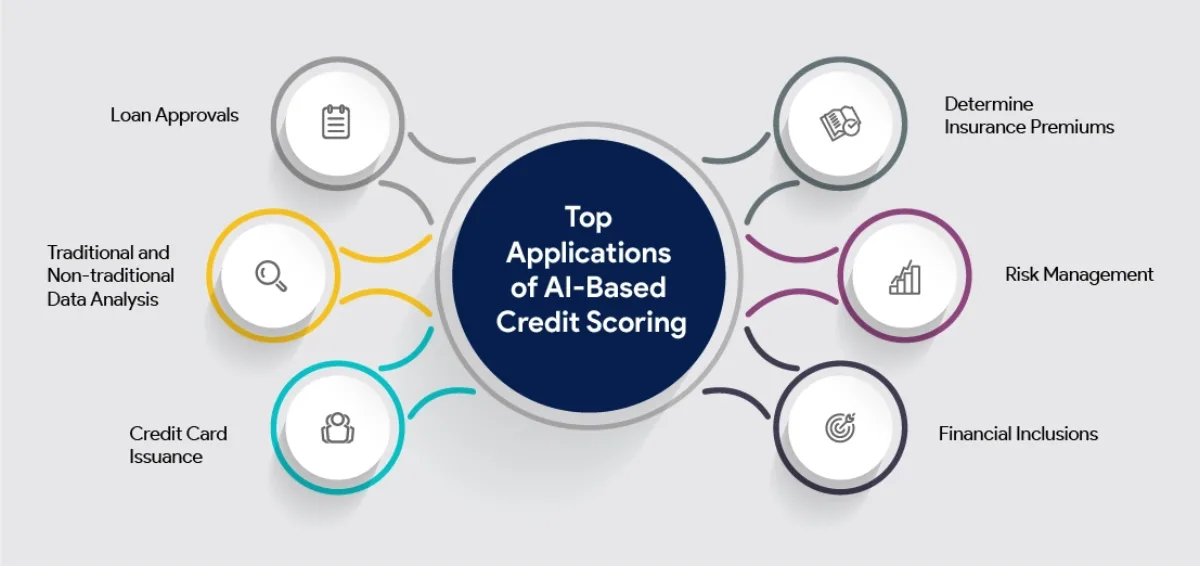
Dokąd to wszystko zmierza? Modele będą coraz mądrzejsze w miarę, jak pojawia się coraz więcej danych. Sztuczna inteligencja już dziś służy do symulowania całych środowisk gospodarczych, testowania reakcji pożyczkobiorców na różne stopy procentowe i wielu innych rzeczy. Prawdziwy cel? Personalizacja pożyczek pod realia każdego pożyczkobiorcy. Wyobraź sobie świat, w którym warunki Twojej pożyczki dostosowują się automatycznie do tego, jak radzisz sobie finansowo.
Podsumowanie
Technologia sprawia, że pożyczanie staje się bardziej sprawiedliwe, wydajne i dostępne. Nie jest jednak doskonała. Wciąż potrzebuje ludzkiego pierwiastka — czy to przy wyznaczaniu granic etycznych, czy przy interwencji, gdy technologia się myli. Przewidywanie niewypłacalności to nie tylko matematyka. To rozumienie ludzi. A wraz z rozwojem technologii wygrają te platformy, które potrafią połączyć rozum z sercem.
Bo ostatecznie pożyczanie to nie tylko ryzyko. To zaufanie. A zaufanie? To wciąż rzecz całkiem ludzka. Ludzie nie ufają maszynom. Bez ludzkiego pierwiastka nie zaufają systemowi ani procesom.
Platformy crowdlendingowe takie jak 8lends pozwalają rozłożyć ryzyko niewypłacalności na wiele różnych projektów i dzielić je z innymi inwestorami w każdym z nich. Na szczęście w 8lends ryzyko jest bardzo niskie, bo dotąd nie wystąpiła nawet opóźniona płatność.
Przeczytaj dalej
Masz pytania?
Wszystkie pytaniaPlatformę zaudytowały CertiK i Cyberscope, a wszystkie transakcje są publicznie widoczne w blockchainie Base. Za platformą stoją dwie firmy o jasno rozdzielonych obowiązkach: Maclear AG prowadzi platformę, wykonuje due diligence i nadzoruje zabezpieczenie, a CLEARCHAIN CORP odpowiada za operacje i jest zarejestrowana jako Money Services Business w FINTRAC (Kanada). Platforma jest więc dobrze uregulowana, przejrzysta i rozliczalna
Jeśli projekt ma BuyBack, partner odkupuje pożyczkę i zwraca 100% kapitału po 60 dniach opóźnienia lub więcej. Bez BuyBack Maclear AG rozpoczyna sprzedaż zabezpieczenia, a wpływy są dzielone proporcjonalnie między inwestorów. Od startu nie było ani jednej niewypłacalności
Platformę prowadzi CLEARCHAIN CORP, zarejestrowana w Kanadzie jako Money Services Business (MSB) i podlegająca obowiązkowym wymogom AML/CFT w ramach FINTRAC. Rozliczenia odbywają się w USD. Platforma nie jest CASP, więc wymogi DAC8 jej nie dotyczą
Małe i średnie firmy w regionach rozwijających się nie mają łatwego dostępu do finansowania bankowego i są gotowe płacić wyższe stawki niż firmy w UE czy USA
Możesz sprzedać swoją pozycję innemu inwestorowi na Secondary Market przed końcem okresu pożyczki. W Fastlending nie ma stałego terminu: kapitał i naliczony dochód można wypłacić w dowolnym momencie
Minimalna inwestycja to 100 USD
Ryzyko braku spłaty przez firmę, ryzyko zmiany wartości zabezpieczenia, ryzyko ograniczonej płynności, gdy na Secondary Market nie ma kupującego, oraz ryzyko techniczne związane ze smart kontraktem
Inwestycje od 100 do 500 USD są dostępne bez KYC. Powyżej 500 USD wymagana jest pełna weryfikacja: dokument tożsamości i potwierdzenie adresu