
Jak pętle informacji zwrotnej od pożyczkobiorców i pożyczkodawców poprawiają jakość platformy
11 września 20255 min czytania
Nawet najlepiej pomyślana platforma pożyczkowa nigdy nie będzie idealna od pierwszego dnia. Najlepsze platformy nie powstają w próżni. Kształtują się i zmieniają w czasie pod wpływem ludzi, którzy faktycznie z nich korzystają — czyli Twoich pożyczkobiorców i pożyczkodawców.I tu wchodzą do gry pętle informacji zwrotnej. Jeśli nie znasz tego pojęcia, nic straconego. Rozłożymy je na czynniki pierwsze, wyjaśnimy, dlaczego mają znaczenie, i pokażemy, jak stała, żywa rozmowa między platformą a użytkownikami potrafi zmienić reguły gry dla wszystkich stron. Zrób sobie kawę, usiądź wygodnie i porozmawiajmy o informacji zwrotnej.
Na początek: czym właściwie jest pętla informacji zwrotnej
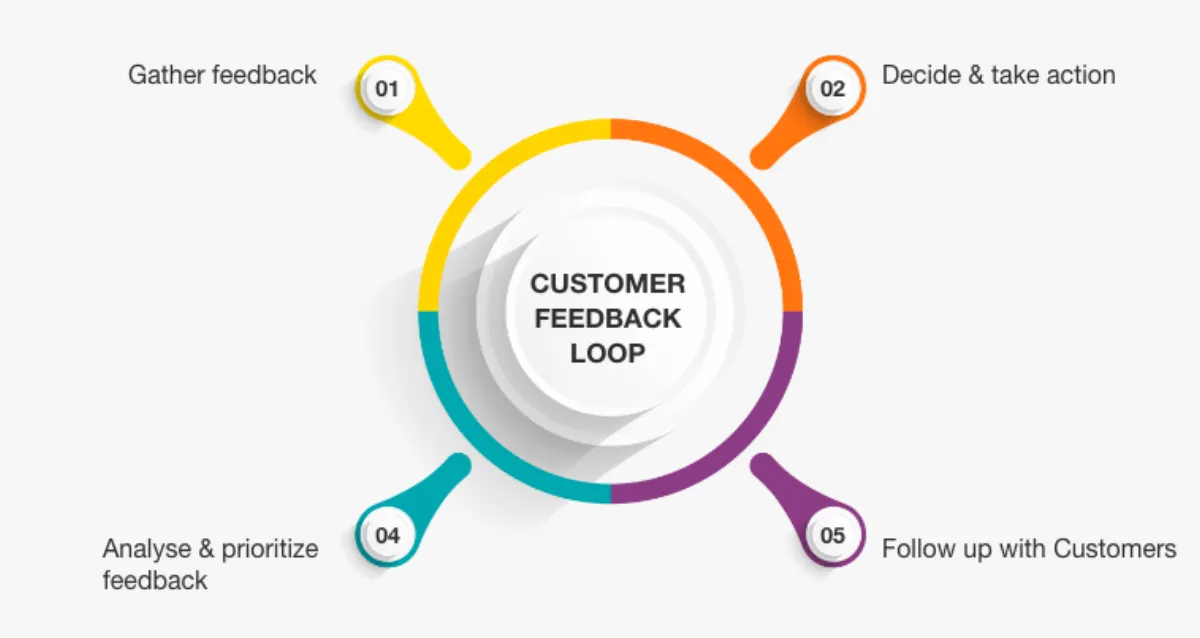
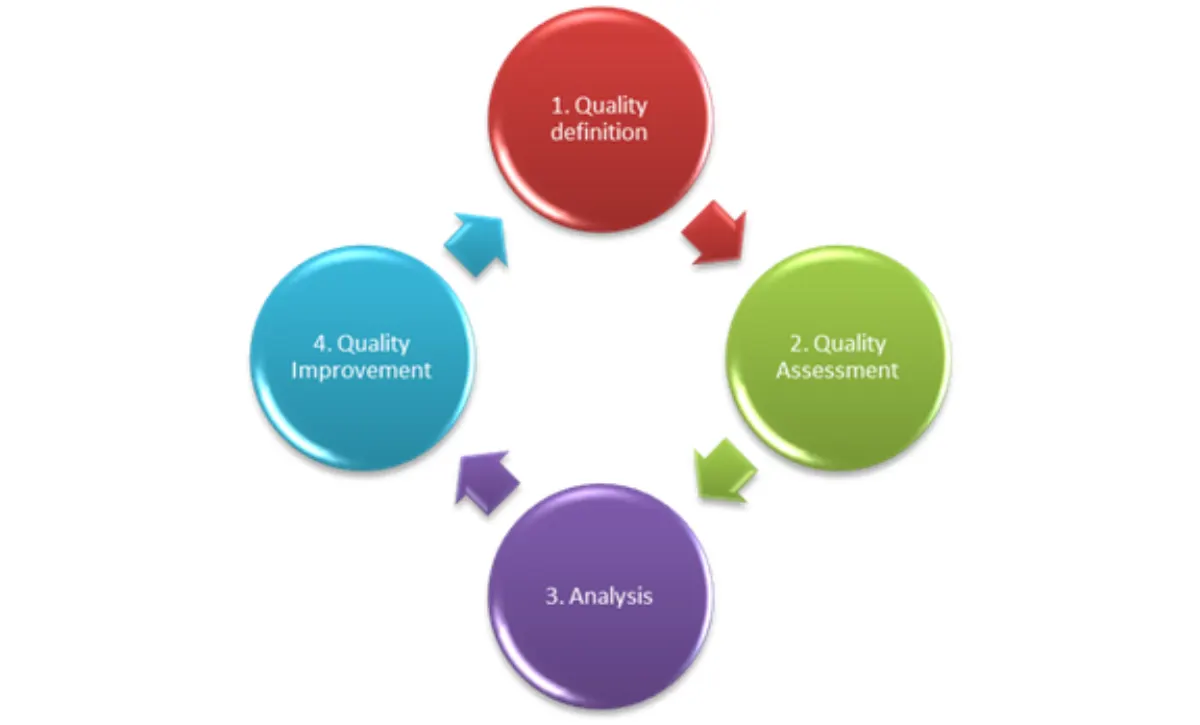
Pomyśl o pętli informacji zwrotnej jak o rozmowie, która nigdy się nie kończy. Pożyczkobiorca albo pożyczkodawca korzysta z platformy, dzieli się swoim doświadczeniem — tym dobrym, tym złym i tym najgorszym — a Ty bierzesz tę wiedzę i poprawiasz dzięki niej produkt. Ulepszenie zostaje zauważone, użytkownik czuje się wysłuchany. Ufa Ci bardziej. Daje lepszy feedback. I pętla kręci się dalej.
W skrócie:
Użycie → Informacja zwrotna → Korekta → Powtórka.
Brzmi prosto, ale ten mały cykl potrafi być kręgosłupem rozwoju platformy. Bez niego zgadujesz. Z nim budujesz coś, z czego ludzie naprawdę chcą korzystać.
Jedną z popularnych dziś technologii jest crowdlending. Daje on dostęp do finansowania osobom wiarygodnym kredytowo, które wcześniej nie miały takiej możliwości, a jednocześnie chroni pożyczkodawców przed niewypłacalnością dzięki zabezpieczeniu. Jedną z takich platform jest 8lends.
Dlaczego pętle informacji zwrotnej zmieniają reguły gry
Można pomyśleć, że feedback to tylko naprawianie błędów i odpowiadanie na reklamacje. Ale sięga on znacznie głębiej. Pętle informacji zwrotnej pomagają platformom budować zaufanie, wychwytywać realne problemy, zanim urosną, tworzyć funkcje, których ludzie faktycznie potrzebują, zatrzymywać użytkowników i dostrzegać trendy w ich zachowaniu. W branży, w której konkurencja jest ostra, a zaufanie kruche, to ma ogromne znaczenie.
Pożyczkobiorcy: głos codziennego użytkownika
Zacznijmy od pożyczkobiorców. To Twoi użytkownicy dnia codziennego — ci, którzy biorą pożyczki, poruszają się po harmonogramach spłat i, miejmy nadzieję, spłacają wszystko w terminie.
Kiedy pożyczkobiorcy dają feedback, najczęściej wskazują na:
- niejasny język albo warunki pożyczki
- słabe doświadczenie na etapie rejestracji i wdrożenia
- problemy ze spłatami albo z widocznością stanu konta
- brak przypomnień lub opcji wsparcia
- frustrację opóźnieniami obsługi klienta
I tu jest haczyk: jeśli choć jeden pożyczkobiorca coś zgłasza, jest spora szansa, że dziesięciu innych ma ten sam problem i po prostu nic nie powiedziało. Nie machaj więc ręką na skargę. Potraktuj ją jak wskazówkę. Pożyczkobiorcy bywają też wyjątkowo szczerzy. Powiedzą Ci, kiedy coś nie działa. Powiedzą też, co zadziałało świetnie. Jedno i drugie jest na wagę złota.
Wskazówka:
Dodaj krótki przycisk „Czy to było pomocne?” obok kluczowych funkcji i objaśnień na platformie. To niezobowiązujący sposób, by szybko zbierać wnioski.
Pożyczkodawcy: inwestorzy, których nie można ignorować
Pożyczkodawcy nie logują się codziennie tak jak pożyczkobiorcy, ale kiedy już to robią, ich opinie bywają równie cenne. To ludzie, którzy wkładają w Twoją platformę realne pieniądze. Jeśli poczują, że coś jest nie tak albo że zwroty nie odpowiadają oczekiwaniom, albo Ci o tym powiedzą, albo po cichu odejdą.
Oto, na co pożyczkodawcy zwracają uwagę najczęściej:
- brak przejrzystości co do ryzyka pożyczkobiorcy
- opóźnienia w spłatach albo niewyjaśnione straty
- trudne do zrozumienia panele raportowe
- słaba komunikacja w trakcie problemów platformy
- obawy o poziom niewypłacalności albo stabilność platformy
Platformy, które słuchają pożyczkodawców i reagują na ich obawy, budują silniejszą reputację w środowisku inwestycyjnym. A to oznacza więcej kapitału płynącego do Twojego ekosystemu. Spójrzmy prawdzie w oczy: chcesz mieć zadowolone obie strony rynku. Jeśli jedna z nich ma pod górkę, chwieje się całość.
Zamykanie pętli: co dzieje się po zebraniu opinii
Dobrze, załóżmy, że zbierasz opinie. Świetnie. Ale co dalej? Jeśli odpowiedź brzmi „nic”, to po co to wszystko?
Informacja zwrotna bez działania jest jak pytanie kogoś o samopoczucie i zignorowanie odpowiedzi.
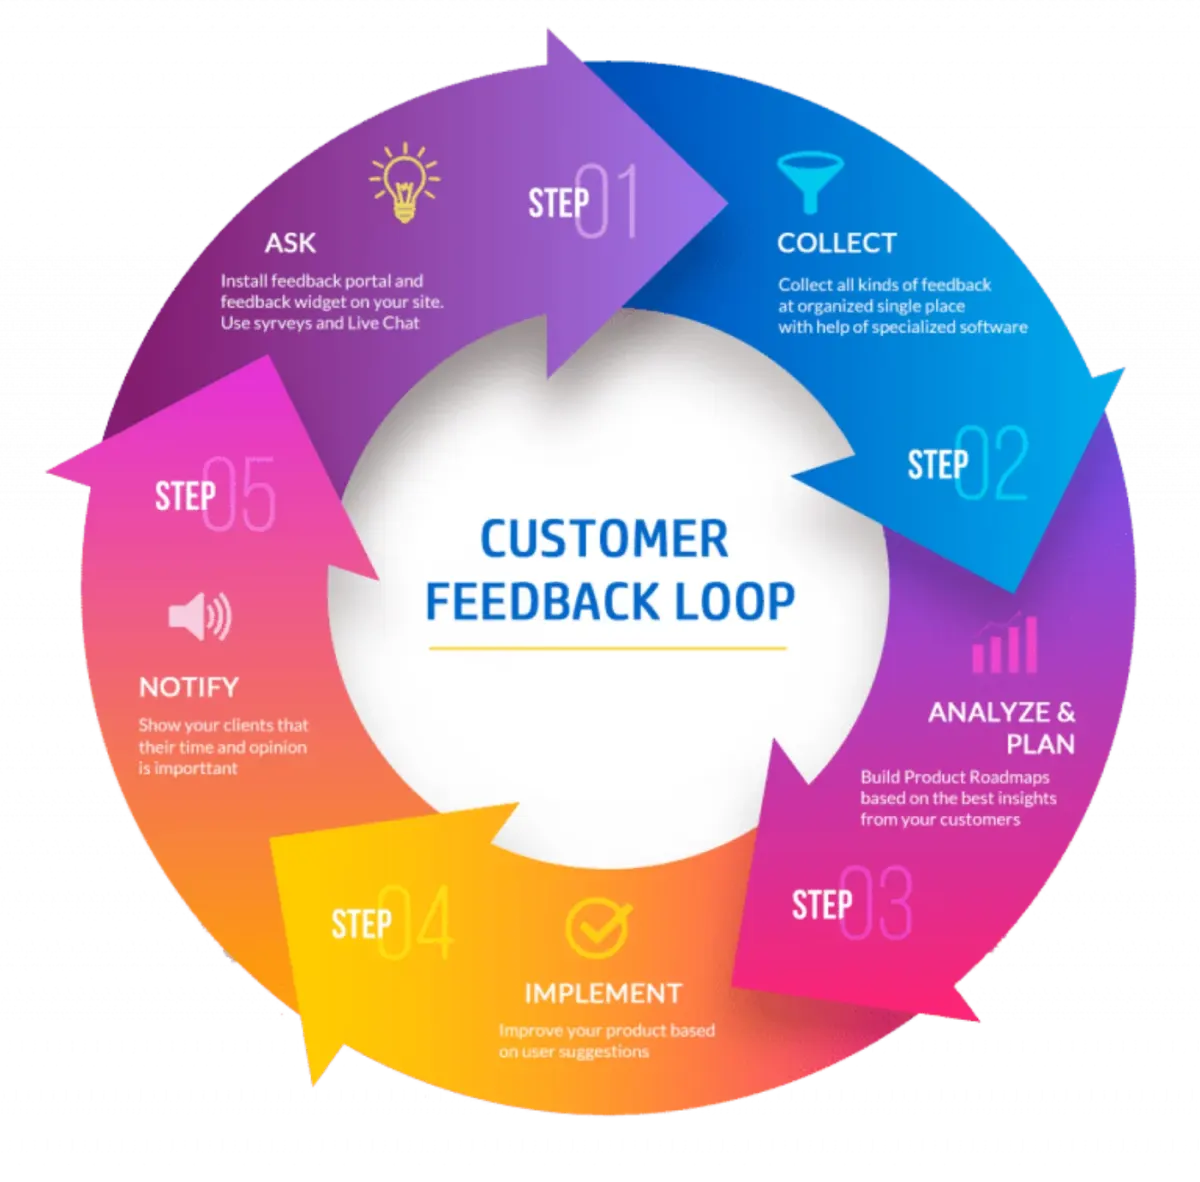
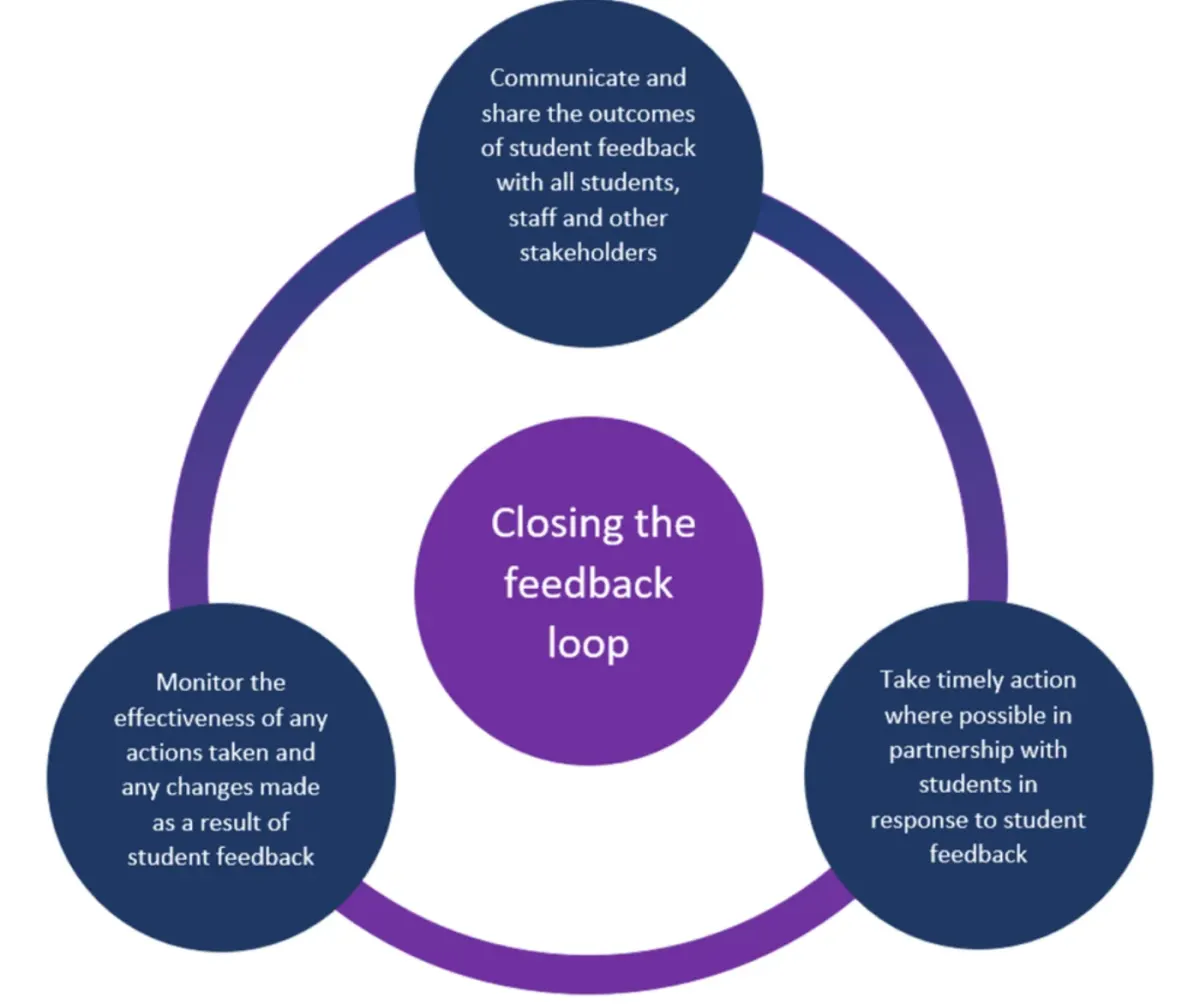
Oto, co dobre platformy robią po otrzymaniu feedbacku:
- Potwierdzają go — dają użytkownikowi znać, że został usłyszany.
- Nadają mu priorytet — nie każde zgłoszenie trzeba rozwiązać natychmiast, ale trzeba je przynajmniej pogrupować.
- Działają — kiedy coś ewidentnie nie działa albo irytuje, naprawiają to.
- Komunikują zmiany — i to jest kluczowe. Daj użytkownikom znać, że ich opinia coś zmieniła.
Na tym ostatnim punkcie większość platform się wykłada. Nie bądź jedną z nich.
Przykład z życia: drobna zmiana, która zrobiła ogromną różnicę
Pewna średniej wielkości platforma pożyczek P2P przez wiele miesięcy dostawała nieostre skargi na powiadomienia o spłatach. Nic dramatycznego — ludzie pisali po prostu: „nie zauważyłem” albo „przegapiłem przypomnienie”. Okazało się, że tematy e-maili były bardzo ogólne, w stylu „Comiesięczna aktualizacja od platformy”. Ludzie zwyczajnie je ignorowali.
Po analizie opinii pożyczkobiorców zespół zmienił temat wiadomości na:
„Twoja rata pożyczki jest wymagalna za 3 dni — unikniesz opłat za opóźnienie”
Współczynnik otwarć wystrzelił. Podobnie jak liczba spłat w terminie. A liczba zgłoszeń do wsparcia spadła w kolejnym miesiącu o 23%. Z powodu jednej drobnej zmiany.
Oto siła słuchania.
Informacja zwrotna jako budulec społeczności
Często umyka nam jedna rzecz: pętle informacji zwrotnej tworzą społeczność.
Kiedy użytkownicy widzą, że ich pomysły są wdrażane albo choćby zauważane, zaczynają czuć się częścią czegoś większego. Nie są już tylko klientami. Są współtwórcami. Interesariuszami. Partnerami.
Niektóre platformy prowadzą nawet ankiety w społeczności albo grupy beta, które testują nowe funkcje przed premierą. To nie tylko daje lepszy efekt końcowy, ale też sprawia, że użytkownicy czują się doceniani.
Znacznie trudniej odejść z platformy, która traktuje Cię jak partnera, niż z takiej, która traktuje Cię jak numer.
Co więc warto zrobić już teraz
Jeśli jeszcze nie wbudowałeś pętli informacji zwrotnej w swoją platformę, spokojnie. Możesz zacząć od małych rzeczy. Kilka pomysłów:
Proste sposoby zbierania opinii:
- krótkie ankiety po wykonaniu działania (np. „Jak oceniasz proces składania wniosku o pożyczkę?”)
- anonimowe pola na komentarze wewnątrz panelu
- comiesięczny e-mail z pytaniem, co można poprawić
- ankiety w mediach społecznościowych (zdziwiłbyś się, jak dobrze działają)
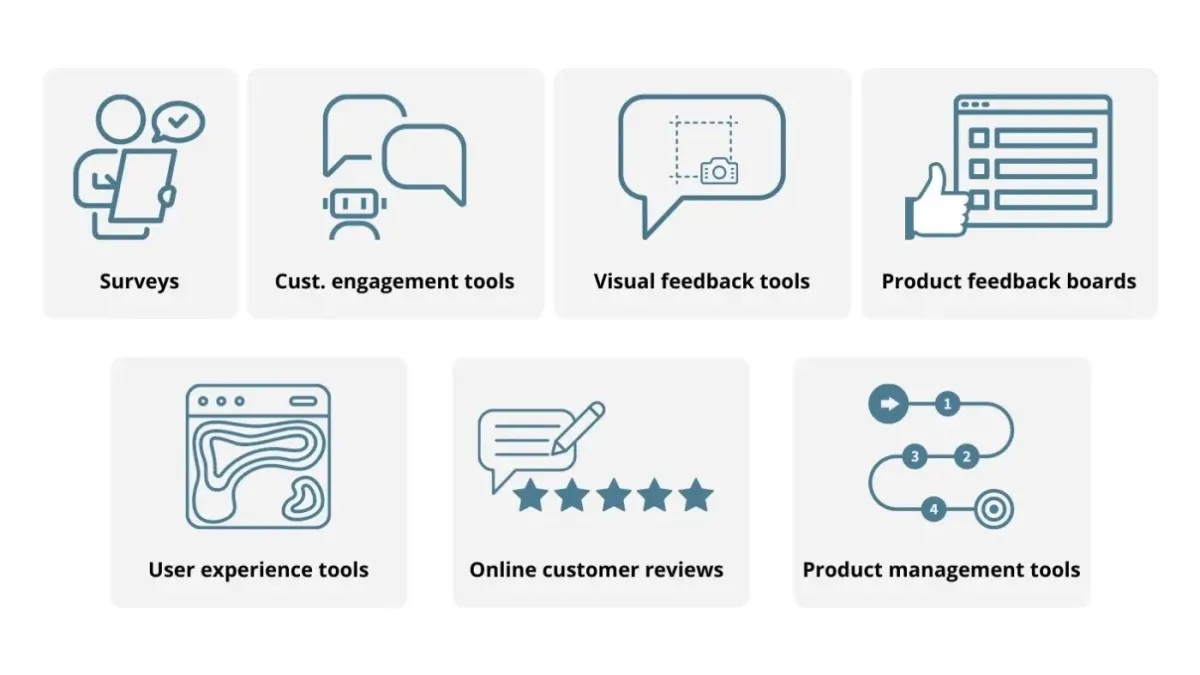
Narzędzia, które pomagają:
- Typeform albo Google Forms do ankiet
- Intercom albo Zendesk do śledzenia opinii ze wsparcia
- Productboard do zarządzania zgłoszeniami funkcji
Opinie, na które warto reagować:
- powtarzające się skargi na ten sam problem
- niejasności wokół płatności, terminów albo opłat
- propozycje oczywistych ulepszeń (jak lepsza nawigacja czy jaśniejsze warunki)
- I zawsze dziękuj użytkownikom za wkład. Nawet jeśli nie możesz od razu nic z nim zrobić.
Słowo o negatywnym feedbacku
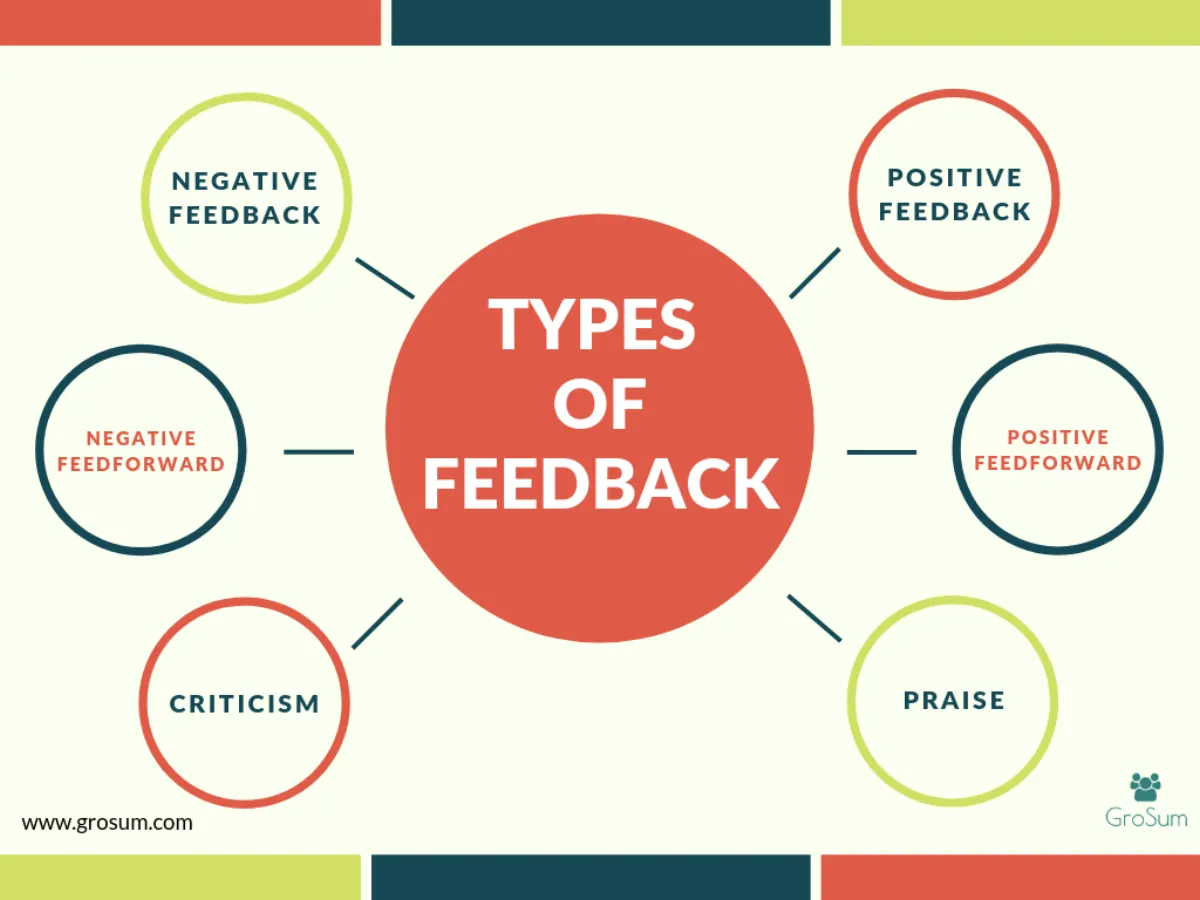
Nie ma co ukrywać: negatywne opinie bolą. Nikt nie lubi słyszeć, że jego platforma nie spełnia oczekiwań. Ale to i tak lepsze niż alternatywa, czyli cisza. Kiedy użytkownicy przestają narzekać, zwykle znaczy to, że już się wypisali. Jeśli wciąż z Tobą rozmawiają, wciąż mają nadzieję. To Twoja szansa, żeby odwrócić sytuację.
Nie bierz skarg do siebie. Bierz je na poważnie.
Na koniec
Pożyczkobiorcy i pożyczkodawcy są Twoimi najlepszymi krytykami, najbardziej lojalnymi użytkownikami i najmądrzejszymi doradcami — jeśli tylko im na to pozwolisz. Budowanie mocnych pętli informacji zwrotnej to nie tylko dobra obsługa klienta. To sposób, w jaki powstają i dojrzewają świetne platformy. Kiedy słuchasz, działasz i zamykasz pętlę, dzieją się niezwykłe rzeczy. Rośnie zaufanie. Poprawiają się funkcje. Ludzie zostają. A Twoja platforma staje się czymś więcej niż narzędziem — staje się zaufanym elementem czyjejś finansowej drogi.
Jeśli do tej pory nie traktowałeś opinii pożyczkobiorców i pożyczkodawców poważnie, teraz jest na to moment. Otwórz kanały komunikacji, ułatw zabieranie głosu i pokaż ludziom, że ich zdanie ma znaczenie. Bo ostatecznie długoterminowy sukces osiągają te platformy, które powstają razem z użytkownikami, a nie tylko dla nich.
Jeśli szukasz platformy crowdlendingowej ze sprawną komunikacją, 8lends zapisuje każdy szczegół transakcji w blockchainie i tworzy bezpośrednie kanały, dzięki którym pożyczkodawcy i pożyczkobiorcy łatwo się porozumiewają — przy minimalnym ryzyku i maksimum możliwości.
Przeczytaj dalej na 8lends
Przeczytaj dalej



Masz pytania?
Wszystkie pytaniaPlatformę zaudytowały CertiK i Cyberscope, a wszystkie transakcje są publicznie widoczne w blockchainie Base. Za platformą stoją dwie firmy o jasno rozdzielonych obowiązkach: Maclear AG prowadzi platformę, wykonuje due diligence i nadzoruje zabezpieczenie, a CLEARCHAIN CORP odpowiada za operacje i jest zarejestrowana jako Money Services Business w FINTRAC (Kanada). Platforma jest więc dobrze uregulowana, przejrzysta i rozliczalna
Jeśli projekt ma BuyBack, partner odkupuje pożyczkę i zwraca 100% kapitału po 60 dniach opóźnienia lub więcej. Bez BuyBack Maclear AG rozpoczyna sprzedaż zabezpieczenia, a wpływy są dzielone proporcjonalnie między inwestorów. Od startu nie było ani jednej niewypłacalności
Platformę prowadzi CLEARCHAIN CORP, zarejestrowana w Kanadzie jako Money Services Business (MSB) i podlegająca obowiązkowym wymogom AML/CFT w ramach FINTRAC. Rozliczenia odbywają się w USD. Platforma nie jest CASP, więc wymogi DAC8 jej nie dotyczą
Małe i średnie firmy w regionach rozwijających się nie mają łatwego dostępu do finansowania bankowego i są gotowe płacić wyższe stawki niż firmy w UE czy USA
Możesz sprzedać swoją pozycję innemu inwestorowi na Secondary Market przed końcem okresu pożyczki. W Fastlending nie ma stałego terminu: kapitał i naliczony dochód można wypłacić w dowolnym momencie
Minimalna inwestycja to 100 USD
Ryzyko braku spłaty przez firmę, ryzyko zmiany wartości zabezpieczenia, ryzyko ograniczonej płynności, gdy na Secondary Market nie ma kupującego, oraz ryzyko techniczne związane ze smart kontraktem
Inwestycje od 100 do 500 USD są dostępne bez KYC. Powyżej 500 USD wymagana jest pełna weryfikacja: dokument tożsamości i potwierdzenie adresu