
4 września 20254 min czytania
Pożyczki peer-to-peer (P2P) zmieniły sposób, w jaki ludzie pożyczają i udzielają pieniędzy, wycinając z układu banki i innych pośredników. Mimo to nie są rozwiązaniem idealnym. Kiedy pożyczkobiorcy nie są w stanie spłacić zobowiązań, pożyczkodawcy tracą, a cały system obrywa. Spojrzenie wstecz na pożyczki, które się nie udały, pokazuje prawdziwe przyczyny niepowodzeń i wskazuje rozsądną drogę naprzód dla wszystkich stron. Przyglądamy się tu temu, co sprawia, że pożyczki P2P się sypią, przytaczamy kilka otwierających oczy historii i zbieramy praktyczne wnioski, dzięki którym branża może zacieśnić kontrolę ryzyka i rozwijać się w zdrowy, trwały sposób.
Jak działają pożyczki P2P i czym jest niewypłacalność
Platformy pożyczek P2P, takie jak 8lends, ułatwiają pożyczanie, łącząc osoby potrzebujące gotówki z tymi, które są gotowe jej udzielić, na podstawie weryfikacji kredytowej. Nawet przy sprytnych systemach ktoś może przegapić ratę albo w ogóle nie oddać pożyczonej kwoty. Do takiego poślizgu dochodzi, gdy pożyczkobiorca przestaje płacić odsetki albo kapitał, i wiąże się to z ryzykiem. To, co za tym stoi, zależy zarówno od sytuacji pożyczkobiorcy, jak i od tego, jak działa sama platforma.
Co decyduje o niewypłacalności w pożyczkach P2P
Badania na realnych danych pokazują dokładnie, dlaczego część pożyczek peer-to-peer kończy się źle. Szczegółowa analiza danych z lat 2008–2014 wyłoniła najważniejsze sygnały ostrzegawcze.
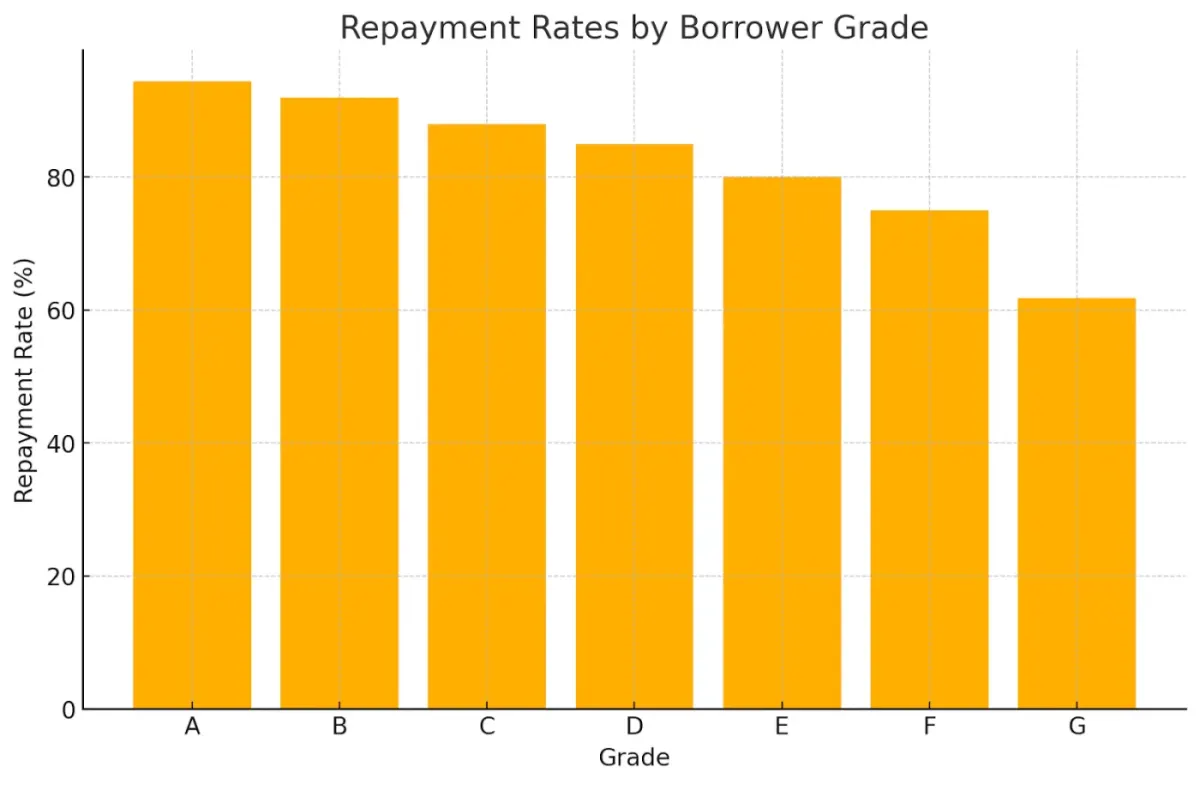
Poniższa tabela zestawia te czynniki, żeby ułatwić Ci ich zrozumienie.
| Kategoria | Czynniki | Szczegóły / wnioski | Dokładne liczby / statystyki |
|---|---|---|---|
| Ocena pożyczkobiorcy | Rating | Najbardziej prognostyczny, od A do G, A jest najbezpieczniejszy. | 94,4% pożyczek z ratingiem A spłacono, przy ratingu G — 61,8%. |
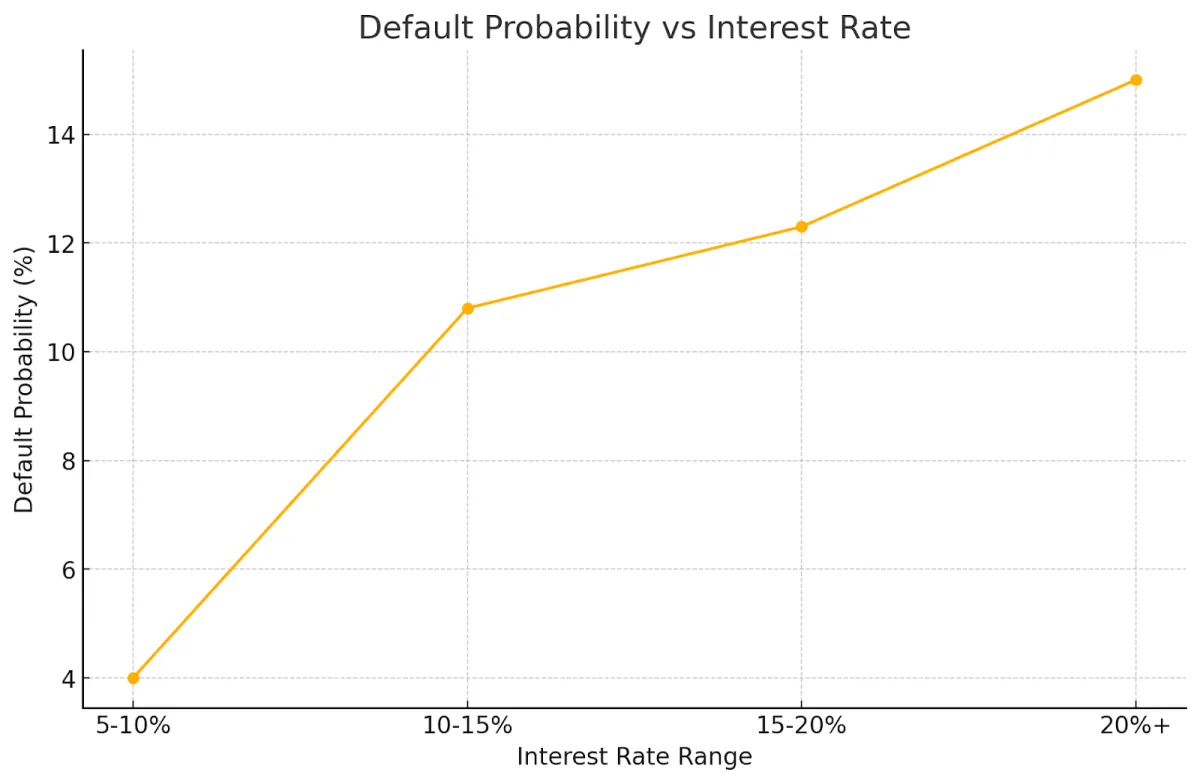
| Oprocentowanie | Wyższe stawki idą w parze z wyższym prawdopodobieństwem niewypłacalności. | Niespłacone: 12,3%, spłacone: 10,8%, p<0,001. | |
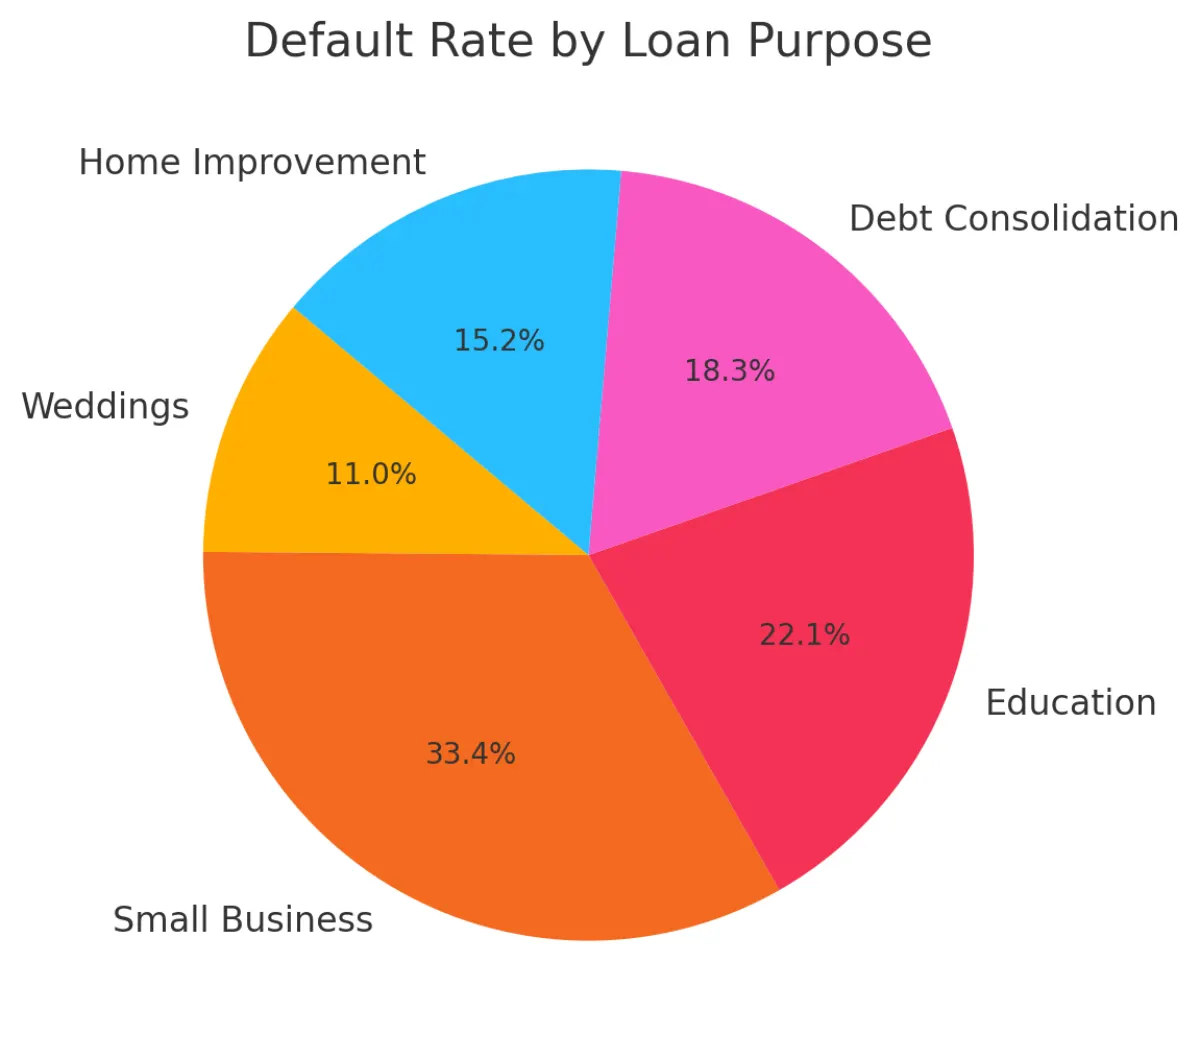
| Cechy pożyczki | Cel pożyczki | Najmniej ryzykowne są wesela (92,8%), najbardziej ryzykowne — małe firmy (78,1%). | Istotne dla 10 z 14 celów, p<0,001. |
| Kwota pożyczki | Brak istotnego związku z niewypłacalnością. | Test t: -0,997, nieistotny statystycznie. | |
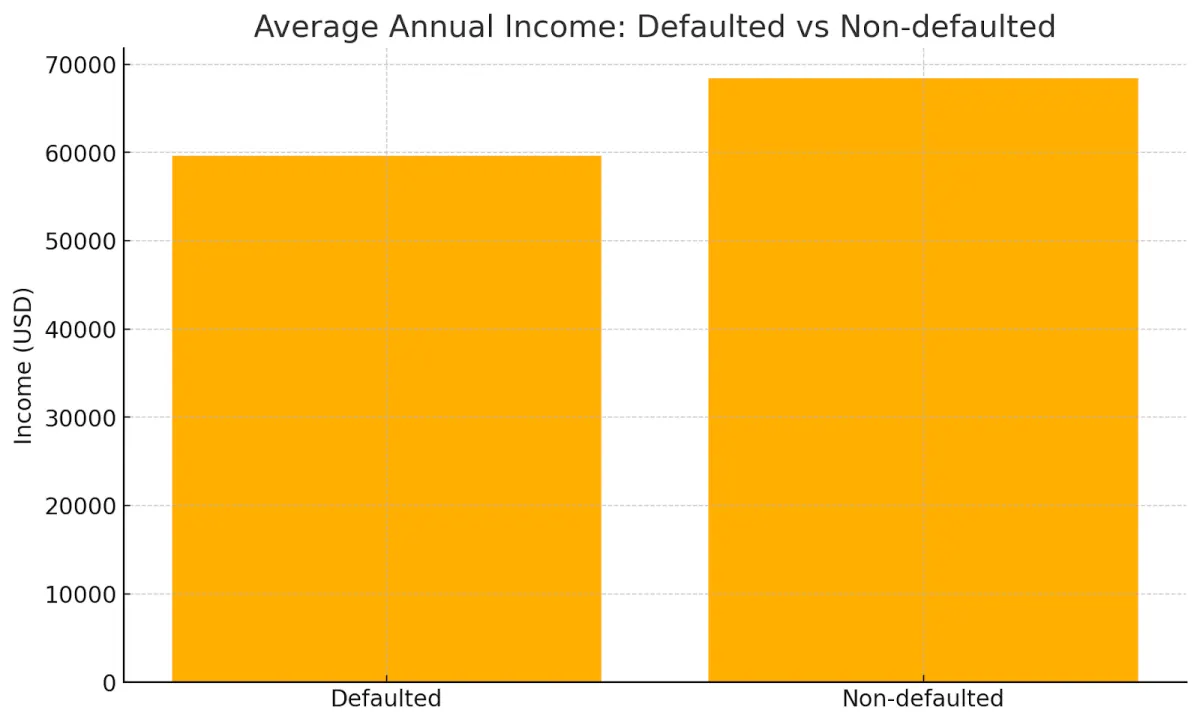
| Cechy pożyczkobiorcy | Roczny dochód | Niższy dochód wiąże się z wyższym prawdopodobieństwem niewypłacalności. | Niespłacone: 59 595 $, spłacone: 68 391 $, p<0,001. |
| Aktualna sytuacja mieszkaniowa | Kredyt hipoteczny lub własność są mniej ryzykowne niż najem lub inne formy. | Hipoteka: 90,1% spłacono, najem: 88,3%, p<0,001. | |
| Staż zatrudnienia | Brak istotnego związku z niewypłacalnością. | Niespłacone: 4,60 roku, spłacone: 4,68 roku, p≥0,05. | |
| Historia kredytowa | Różne wskaźniki | Wszystkie istotne poza liczbą miesięcy od ostatniego opóźnienia. | Np. opóźnienia w ciągu 2 lat: niespłacone 0,18, spłacone 0,14, p<0,001. |
| Zadłużenie pożyczkobiorcy | Kwota pożyczki do dochodu, dług do dochodu | Wyższe wskaźniki idą w parze z wyższym prawdopodobieństwem niewypłacalności. | Np. kwota pożyczki do dochodu: niespłacone 0,183, spłacone 0,163, p<0,001. |
To badanie wykazało wskaźnik niewypłacalności na poziomie 10,9% — 2 666 z 24 449 pożyczek — i jasno pokazuje, że naprawdę liczy się to, kim jest pożyczkobiorca (jego dochód i historia kredytowa) oraz jak wygląda sama pożyczka (kwota, okres, oprocentowanie). Połączenie tych cech osobistych i parametrów pożyczki przesądza o spłacie.
Zajrzenie do chińskiego świata P2P dorzuca kolejne barwy. Analiza danych Renrendai wykazała, że osoby, które przeszły szybką weryfikację — rozmowę wideo albo potwierdzenie telefoniczne — częściej przestawały płacić, podczas gdy ci, którzy przedstawili solidny dokument tożsamości albo dowód posiadania majątku, obniżali swoje ryzyko. Modele prognozowały niewypłacalność z trafnością powyżej 90%.
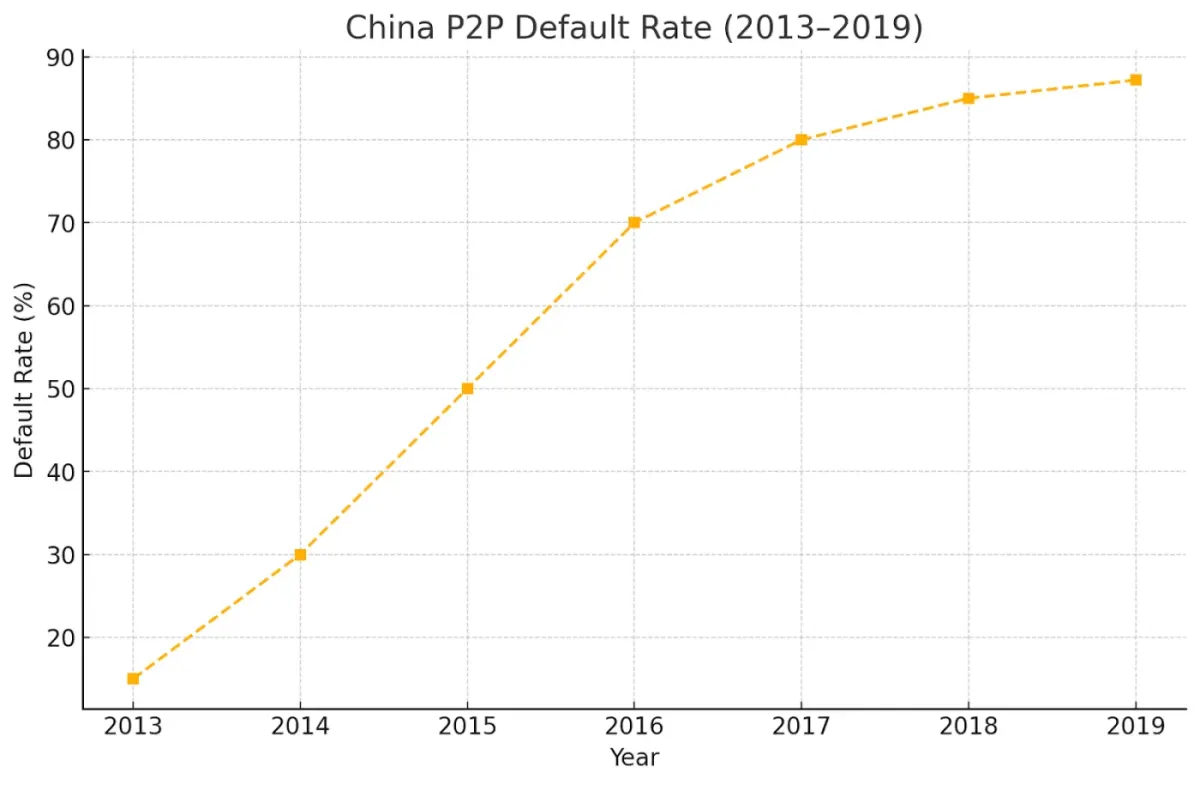
A potem przyszedł szok: do 2019 roku wskaźnik niewypłacalności w Chinach sięgnął 87,2%. Ten zatrważający poziom przypisano słabemu dopasowaniu pożyczkobiorców do finansujących, brakowi wiedzy finansowej u inwestorów oraz przepisom, które po prostu nie były dość mocne.
Studia przypadków: głośne porażki i ich analiza
Przyjrzenie się realnym przypadkom upadków platform P2P pomaga odsłonić głęboko zakorzenione problemy systemu. Weźmy chiński kryzys P2P, który apogeum osiągnął w 2015 roku. Spośród około 3 500 platform dwie trzecie upadło. Wiele zawiodło z powodu oszustw, fałszywych schematów inwestycyjnych albo prowadzenia nielegalnej działalności bankowej.
Regulatorzy nie nadążali — garstka urzędników próbowała nadzorować tysiące platform, więc sytuacja wymknęła się spod kontroli. Bliskie związki platform z władzami lokalnymi często oznaczały, że pożyczki trafiały do ryzykownych przedsięwzięć. Kiedy urzędnicy zaczęli ostrzegać inwestorów, rozlała się panika. Do lipca 2018 roku liczba aktywnych inwestorów spadła o jedną piątą, a łączna wartość pożyczek runęła z ponad 1,3 bln juanów do poniżej 1 bln.
LendingClub w USA miał własne kłopoty. Przez pewien czas ograniczał przejrzystość informacji o pożyczkach w tzw. okresie ciszy, a jego prezes został przyłapany na manipulowaniu danymi. Te posunięcia zaniepokoiły inwestorów i spotęgowały poczucie ryzyka.
W Chinach Renrendai mierzył się z podobnymi wyzwaniami. Słabe regulacje, wysoki poziom niewypłacalności i nagłe braki gotówki obnażyły słabości typowe dla tej platformy. Każda z tych historii pokazuje, jak kruche bywają takie systemy, zwłaszcza gdy reguły nie są jasne albo ryzykiem nie zarządza się starannie.
Wnioski z analizy porażek
Spojrzenie na dawne błędy daje cenne lekcje przy budowie lepszych systemów. Oto, czego się nauczyliśmy:
- Otwartość ma znaczenie: Kiedy platformy Jak w tle chronione są środki użytkowników P2P jasnych, aktualnych informacji o swojej działalności, ludzie przestają im ufać. Weźmy GraduRates albo Encash — obie zamknęły się po cichu, zostawiając pożyczkodawców w niepewności. Uczciwe i terminowe komunikaty pomagają wszystkim zachować orientację i spokój.
- Przepisy nie są opcjonalne: Ignorowanie wytycznych prowadzi do poważnych problemów. W Chinach słaby nadzór pozwolił rozwinąć się oszustwom i ryzykownym praktykom. Trzymanie się regulacji, jak zasady indyjskiego RBI, chroni platformy prawnie i zabezpiecza wszystkich uczestników.
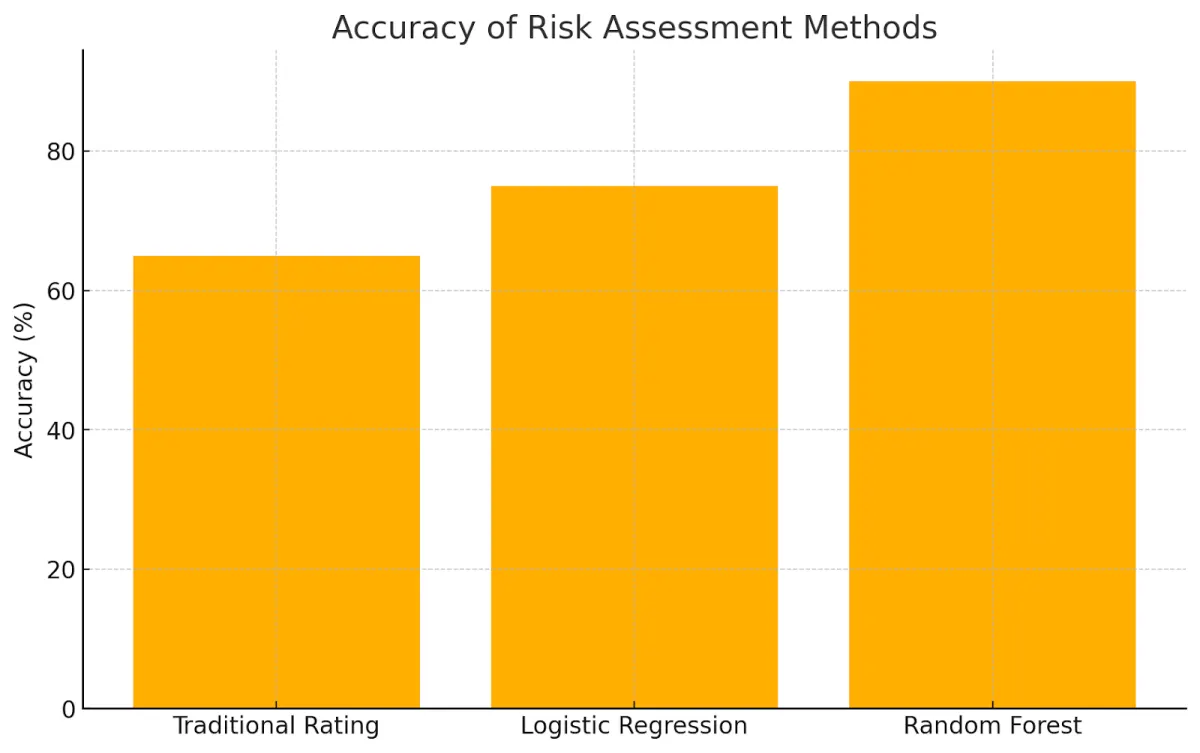
- Mądrzejsza ocena ryzyka: Nowe narzędzia zmieniają sposób wykrywania ryzyka. Badania pokazują, że metody takie jak Random Forest (odmiana uczenia maszynowego) działają lepiej niż systemy starej daty. Nawet drobiazgi — jak sposób, w jaki pożyczkobiorcy opisują siebie albo swoje powiązania — pomagają przewidzieć, kto może mieć problem ze spłatą.
- Rozkładaj ryzyko, śpij spokojnie: Wrzucenie wszystkich środków w jedną pożyczkę jest ryzykowne. Platformy takie jak Prosper przekonały się o tym boleśnie, gdy niewypłacalność uderzyła w ich pożyczkodawców. Rozbicie inwestycji na wiele pożyczek łagodzi cios, gdy jedna z nich zawiedzie.
- Rozwijaj się i ucz dalej: Sukces nie jest stanem trwałym. Platformy takie jak LendingClub zbudowały zaufanie, otwarcie dzieląc się danymi i edukując użytkowników. Inne korygują swoje systemy, wyciągając wnioski z wcześniejszych błędów. Z czasem takie kroki tworzą mocniejsze i bardziej niezawodne systemy.
Skupiając się na tych obszarach, platformy mogą budować bezpieczniejsze i bardziej godne zaufania przestrzenie dla wszystkich. Drobne zmiany, wprowadzane z głową, sumują się w duże ulepszenia.
Postęp w zarządzaniu ryzykiem
Spojrzenie wstecz na dotychczasowe doświadczenia zrodziło nowe pomysły w zarządzaniu ryzykiem finansowym. Platformy wykorzystują dziś informacje społecznościowe albo aktywność w społeczności, żeby trafniej oceniać wiarygodność kredytową, dzięki czemu decyzje pożyczkowe lepiej odzwierciedlają realne sytuacje.
Zaawansowane techniki, takie jak uczenie maszynowe i analiza przeżycia, często działają lepiej niż tradycyjne ratingi platform. Odsłaniają ukryte okazje do mądrzejszych inwestycji, a jednocześnie sprzyjają uczciwszym stawkom dla pożyczkobiorców.
Narzędzia takie jak SHAP pomagają wyjaśnić, jak te złożone modele podejmują decyzje, rzucając światło zarówno na znane ryzyka, jak i na te nieoczekiwane, które inaczej mogłyby umknąć. Niektóre systemy analizują nawet relacje między pożyczkobiorcami — wspólne powiązania czy sieci kontaktów — żeby wychwycić wzorce poprawiające prognozy.
Razem te kroki obniżają prawdopodobieństwo niespłacenia pożyczek, co pomaga portfelom inwestycyjnym rosnąć stabilniej w czasie i utrzymuje sprawne działanie platform na dłuższą metę. Dzięki połączeniu technologii z głębszym rozumieniem ludzkich zachowań cały proces staje się bezpieczniejszy i lepiej wyważony dla wszystkich stron.
Podsumowanie
Spojrzenie na to, dlaczego pożyczki P2P się sypią, pokazuje, jak splatają się pożyczkobiorca, platforma i przepisy. Musimy uczyć się z każdej wpadki, żeby zachować przejrzystość, dobrze oceniać ryzyko i przestrzegać reguł. Możemy być coraz lepsi dzięki mądrzejszym narzędziom danych i rozkładaniu zakładów. Wtedy pożyczki P2P utrzymają się jako solidna alternatywa obok zwykłych banków.
8lends zabezpiecza inwestycje pożyczkodawców, stosując Czym są pożyczki zabezpieczone RWA? Realne zabezpieczenie w praktyce. To znacząco zwiększa bezpieczeństwo pożyczek, choć ryzyka nigdy nie da się wyeliminować całkowicie. Możliwości jest przy tym sporo: 0% prowizji dla inwestorów i ponad 15% zwrotu.
Przeczytaj dalej
Masz pytania?
Wszystkie pytaniaPlatformę zaudytowały CertiK i Cyberscope, a wszystkie transakcje są publicznie widoczne w blockchainie Base. Za platformą stoją dwie firmy o jasno rozdzielonych obowiązkach: Maclear AG prowadzi platformę, wykonuje due diligence i nadzoruje zabezpieczenie, a CLEARCHAIN CORP odpowiada za operacje i jest zarejestrowana jako Money Services Business w FINTRAC (Kanada). Platforma jest więc dobrze uregulowana, przejrzysta i rozliczalna
Jeśli projekt ma BuyBack, partner odkupuje pożyczkę i zwraca 100% kapitału po 60 dniach opóźnienia lub więcej. Bez BuyBack Maclear AG rozpoczyna sprzedaż zabezpieczenia, a wpływy są dzielone proporcjonalnie między inwestorów. Od startu nie było ani jednej niewypłacalności
Platformę prowadzi CLEARCHAIN CORP, zarejestrowana w Kanadzie jako Money Services Business (MSB) i podlegająca obowiązkowym wymogom AML/CFT w ramach FINTRAC. Rozliczenia odbywają się w USD. Platforma nie jest CASP, więc wymogi DAC8 jej nie dotyczą
Małe i średnie firmy w regionach rozwijających się nie mają łatwego dostępu do finansowania bankowego i są gotowe płacić wyższe stawki niż firmy w UE czy USA
Możesz sprzedać swoją pozycję innemu inwestorowi na Secondary Market przed końcem okresu pożyczki. W Fastlending nie ma stałego terminu: kapitał i naliczony dochód można wypłacić w dowolnym momencie
Minimalna inwestycja to 100 USD
Ryzyko braku spłaty przez firmę, ryzyko zmiany wartości zabezpieczenia, ryzyko ograniczonej płynności, gdy na Secondary Market nie ma kupującego, oraz ryzyko techniczne związane ze smart kontraktem
Inwestycje od 100 do 500 USD są dostępne bez KYC. Powyżej 500 USD wymagana jest pełna weryfikacja: dokument tożsamości i potwierdzenie adresu