
Anatomia oszustwa w pożyczkach P2P i jak go uniknąć
14 sierpnia 20255 min czytania
Pożyczki peer-to-peer wyrobiły sobie renomę w sektorze finansowym: dają pożyczkobiorcom dostęp do źródeł kredytu, a pożyczkodawcom — dochód. Innowacje pędzą jednak na łeb, na szyję, a wraz z nimi rośnie ryzyko. Na naszą niekorzyść do pożyczek P2P stosuje się trzecia zasada dynamiki Newtona — każdej akcji towarzyszy równa i przeciwnie skierowana reakcja. Oszuści idą ramię w ramię z rewolucją cyfrową, tworząc oszukańcze schematy żerujące na ludzkiej chęci szybkiego zysku. W tym artykule zdejmiemy kolejne warstwy z oszustwa w pożyczkach P2P i pokażemy, jak się chronić, łącząc wnikliwe obserwacje z twardą analizą. Następnie przyjrzymy się innowacjom i korzyściom, jakie dają myślące przyszłościowo platformy P2P — jedną z nich jest 8lends.
Rozkładamy oszustwo na części: anatomia scamu w pożyczkach P2P
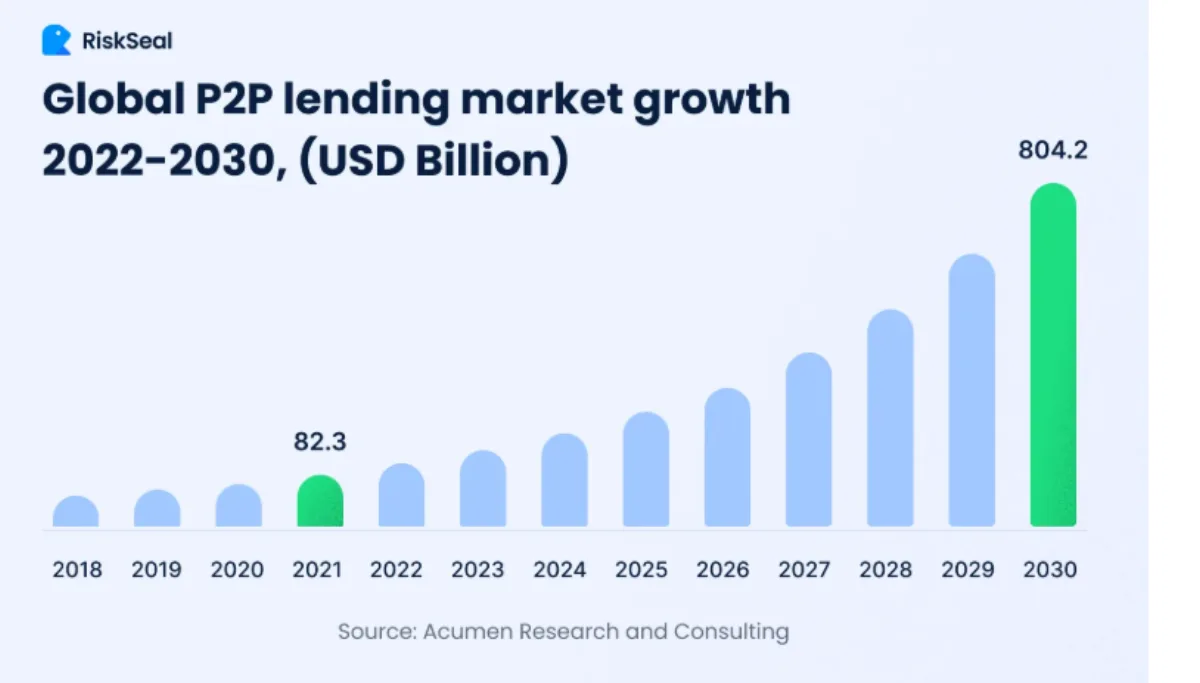
Globalny rynek crowdlendingu P2P do 2030 roku ma być wart oszałamiające 804,2 mld $.
Oszustwo w pożyczkach P2P jest w swej istocie podszywaniem się: to nieskazitelna cyfrowa platforma zbudowana po to, by zwabić Cię w pułapkę. Rozłóżmy na czynniki pierwsze jej najważniejsze elementy.
Przynęta: kuszące oferty
Oszustwa w pożyczkach P2P jako przynęty używają zwykle nieprawdopodobnie wysokich stóp zwrotu albo bardzo atrakcyjnych opisów pożyczek. Obietnice natychmiastowego finansowania i zysków bez ryzyka to standardowy sposób na przyciągnięcie potencjalnych ofiar.
Tymczasem prawdziwe rynki finansowe rzadko oferują apetyczne zwroty bez powiązanego z nimi ryzyka. Jeśli oferta wygląda zbyt dobrze, by była prawdziwa, powinna od razu zostać poddana dodatkowej analizie. Jeśli podejrzewasz, że platforma nie jest tak wiarygodna, jak twierdzi, zachowaj dużą ostrożność, czujność i krytycyzm.
Przebranie: podrobione platformy i uprawnienia
Fałszywe platformy pożyczek P2P są zwykle bardzo profesjonalne i dobrze zaprojektowane. Zawierają fałszywe dowody społeczne, licencje regulacyjne i certyfikaty. Takie zaawansowane strony używają podrobionych pieczęci bezpieczeństwa i dopracowanych interfejsów, by udawać legalne usługi finansowe.
Zdrowy sceptycyzm i weryfikacja w organach nadzoru to sekret zdzierania tej fasady. Zawsze potwierdzaj u organów regulacyjnych i akredytujących, czy uprawnienia pożyczkodawcy P2P są naprawdę prawdziwe, a nie zmyślone.
Pamiętaj, że nie wszystko w internecie jest zgodne z prawdą, więc nie bierz rzeczy za dobrą monetę — zwłaszcza gdy w grę wchodzą pieniądze.
Techniki inżynierii społecznej
Oszuści stosują też strategie presji, wymuszając natychmiastowe działanie przez okazje ograniczone czasowo lub wrażenie pilności. Wkracza to na grunt psychologii i wykorzystuje naszą naturalną gotowość do zaufania i działania, gdy okazja rzekomo się kurczy.
Badania z zakresu finansów behawioralnych i prace naukowe konsekwentnie pokazują, że taka pilność jest cechą charakterystyczną oszukańczej komunikacji. To jedna z najstarszych sztuczek świata i dotyczy oszustw we wszystkich branżach. Jeśli ktoś Cię pogania, najprawdopodobniej próbuje Cię oszukać.
Fatalny krok: nadużycie środków i danych
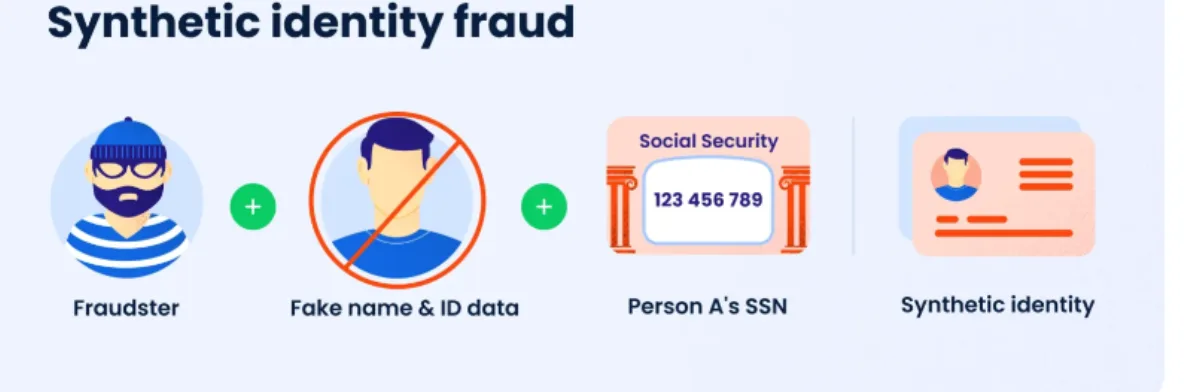
W miarę rozwoju oszustwa ktoś w końcu spróbuje nakłonić Cię do przelania pieniędzy albo podania wrażliwych danych osobowych. Gdy już wyślesz przelew lub udostępnisz prywatne informacje, strona może zniknąć, zostawiając Cię z obietnicami i ryzykiem kradzieży tożsamości.
Zawsze sprawdzaj platformę, zanim udostępnisz w sieci wrażliwe dane — niezależnie od tego, jak dobrze wygląda. Pamiętaj: najnowsze statystyki pokazują, że większość internetowych oszustów może nigdy nie zostać złapana.
Bliższe spojrzenie na fazy oszustwa: przynęta, zaangażowanie i wykorzystanie
Poza rzucającymi się w oczy sygnałami ostrzegawczymi oszustwa w pożyczkach P2P przebiegają zwykle w trzech fazach: przynęty, zaangażowania i wykorzystania.
1. Przynęta
W fazie przynęty oszuści układają komunikat, który jest jednocześnie atrakcyjny i brzmi pilnie.
Stosują perswazyjny ton w połączeniu z tekstem sprzedażowym, który zwykle obiecuje wysokie zwroty i natychmiastową zgodę. Ta zachęta jest budowana w oparciu o badania finansów behawioralnych, pokazujące, jak obietnica łatwych pieniędzy potrafi zagłuszyć nasze skądinąd rozsądne instynkty.
Badania naukowe pokazują, że nawet doświadczeni inwestorzy P2P mogą paść ofiarą takich oszustw, jeśli fałszywa platforma stosuje dopracowaną grafikę, społeczne poparcie i manipulację emocjonalną.
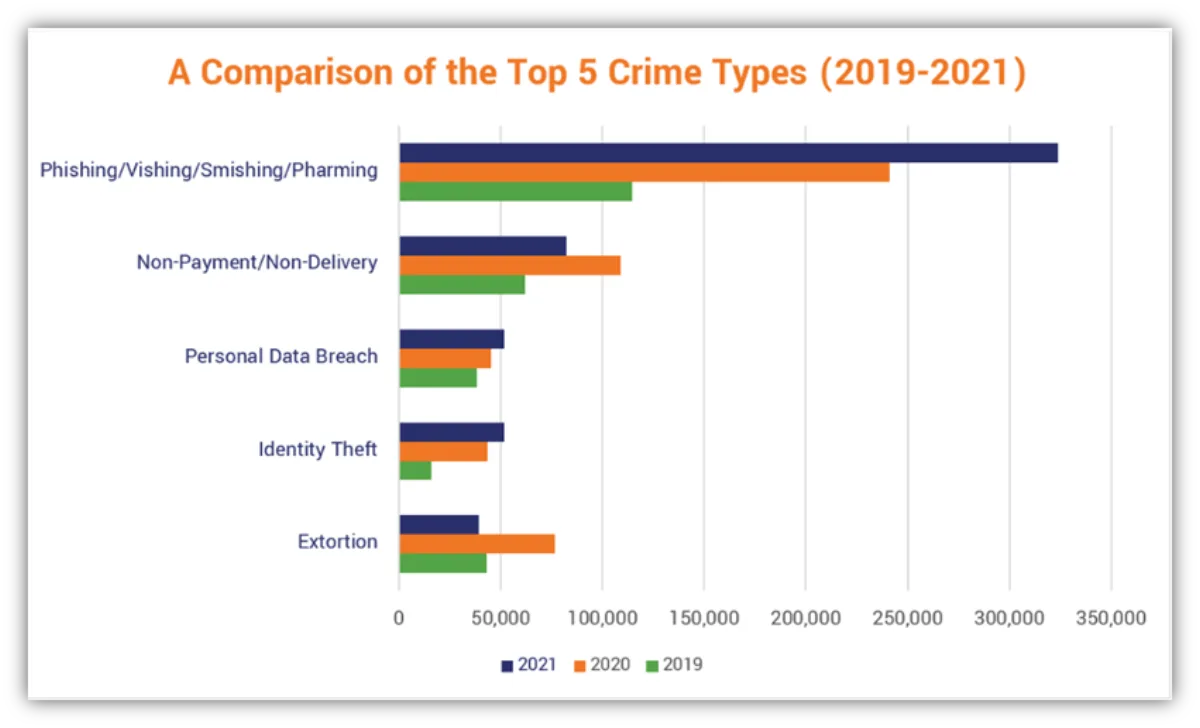
2. Zaangażowanie
Na etapie zaangażowania oszuści opanowali sztukę budowania zaufania. Potrafią odtworzyć znaki rozpoznawcze prawdziwej platformy, instalując chatboty obsługi klienta, a nawet zatrudniając aktorów, by udawać responsywne wsparcie.
Używają e-maili, wiadomości w mediach społecznościowych, a nawet spersonalizowanych rozmów telefonicznych, by zbudować pozór wiarygodności. Eksperci niektórych magazynów finansowych zauważają, że na tym etapie łączą różne kanały komunikacji z żargonem technicznym, który dla potencjalnych inwestorów jest niezrozumiały i onieśmielający.
Oszuści po mistrzowsku mieszają starannie dobrane statystyki z czystymi kłamstwami w formie opinii klientów, co zabija resztki początkowego sceptycyzmu i sprawia, że ofiara czuje się częścią prężnej grupy finansowej.
3. Wykorzystanie
Ostatni etap — wykorzystanie — jest momentem, w którym sprawy psują się nieodwracalnie. Gdy ofiara w pełni się zaangażuje, zwykle pod presją „ograniczonych czasowo” ofert, oszust prosi o bezpośrednią płatność kanałami nie do wyśledzenia.
Na tym etapie oszustowi nie zależy już na utrzymaniu pozorów legalności, lecz na jak najszybszym przeniesieniu środków poza zasięg. Oszuści wykorzystują też rozbudowane sieci licznych pośredników lub aktywa cyfrowe do realizacji płatności, tak by łup po opuszczeniu konta ofiary był dosłownie nie do odzyskania.
Umacnianie obrony: jak uniknąć oszustwa w pożyczkach P2P
Poza zdroworozsądkowymi zasadami — weryfikacją uprawnień, pilnowaniem haseł i danych wrażliwych oraz opieraniem się agresywnej sprzedaży — wypróbuj te bardziej zaawansowane metody:
- Wiedza społeczności: sprawdzaj fora inwestorskie, na których użytkownicy dzielą się doświadczeniami i ostrzegają się nawzajem przed nowymi oszustwami. To zwykle te społeczności pierwsze wykrywają nowe taktyki oraz dostarczają bieżących ostrzeżeń i dobrych praktyk.
- Zaawansowane narzędzia cyfrowe: korzystaj z oprogramowania finansowego, które alarmuje o nietypowych żądaniach płatności i transakcjach. Możesz też sięgnąć po algorytmy wykrywania oszustw, porównujące wzorce zachowań i anomalie finansowe.
- Ciągła nauka: zapisz się na powiadomienia i alerty renomowanych finansowych organizacji strażniczych i organów nadzoru. Czasopisma takie jak Journal of Financial Crime oraz inne pisma naukowe publikują szczegółowe analizy nowych oszustw. Dzięki temu nie tylko reagujesz na oszustwa, gdy już się pojawią — jesteś o krok przed nimi.
Rozumiejąc te fazy i uzbrajając się zarówno we wsparcie społeczności, jak i zaawansowane narzędzia cyfrowe, budujesz solidną tarczę przed technikami manipulacji. Klucz to dociekliwość, wiedza i czujność.
Nawet gdy technologia i kanały komunikacji się zmieniają, podstawowe lekcje o sceptycyzmie i weryfikacji pozostają te same. Z mieszanką rozwagi i intelektualnej powściągliwości możesz bezpiecznie korzystać z potencjału pożyczek P2P, nie padając ofiarą ich ciemnej strony.
Myśleć o krok przed rynkiem
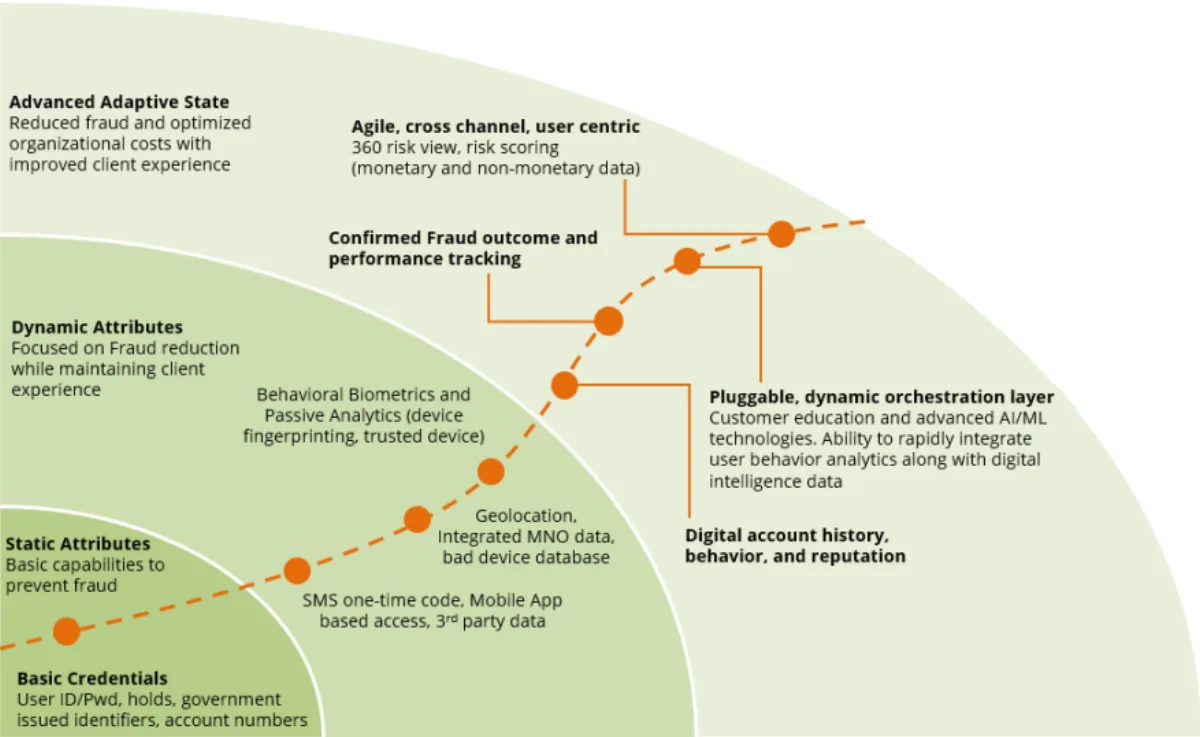
Cyfrowa rewolucja finansowa ma ogromny potencjał, ale wraz z postępem przychodzi wpisane w niego niebezpieczeństwo. Potencjał pożyczek P2P kusi, lecz wciąż zmieniające się taktyki tych, którzy chcą go wykorzystać w niecnych celach, przypominają o konieczności czujności, zadawania pytań i rzetelnej wiedzy. Twoje życie finansowe powinno łączyć przemyślaną rozwagę z krytycznym myśleniem — unikać oszustw, a jednocześnie korzystać z prawdziwych okazji.
Każda decyzja w pożyczkach P2P to nie tylko kwestia oczekiwanego zysku, ale też ochrony Twojego majątku. Ufaj, ale sprawdzaj i nigdy nie pozwól, by nadzieja na wysokie zwroty popchnęła Cię do pośpiechu. Połączenie wiedzy naukowej, zaawansowanych kompetencji cyfrowych i mądrości zbiorowej pozwoli Ci bezpiecznie i pewnie poruszać się po skomplikowanym krajobrazie pożyczek P2P.
Jeśli chodzi o transakcje w crowdlendingu P2P, jedną z najbardziej czujnych platform w ocenie kontrahentów i ujawnianiu wszystkich szczegółów dla pełnej przejrzystości jest 8lends. Każda ze stron dostaje tyle czasu, ile potrzebuje, i nie musi podawać zbędnych informacji. Smart kontrakty wykonują umowy automatycznie, dając dostęp do pożyczek kontrolowanych wyłącznie przez przejrzysty, czytelny blockchain. Niezależnie od tego, czy jesteś pożyczkodawcą, czy wnioskujesz o pożyczkę, możesz śledzić absolutnie wszystko, co się dzieje.
Przeczytaj dalej



Masz pytania?
Wszystkie pytaniaPlatformę zaudytowały CertiK i Cyberscope, a wszystkie transakcje są publicznie widoczne w blockchainie Base. Za platformą stoją dwie firmy o jasno rozdzielonych obowiązkach: Maclear AG prowadzi platformę, wykonuje due diligence i nadzoruje zabezpieczenie, a CLEARCHAIN CORP odpowiada za operacje i jest zarejestrowana jako Money Services Business w FINTRAC (Kanada). Platforma jest więc dobrze uregulowana, przejrzysta i rozliczalna
Jeśli projekt ma BuyBack, partner odkupuje pożyczkę i zwraca 100% kapitału po 60 dniach opóźnienia lub więcej. Bez BuyBack Maclear AG rozpoczyna sprzedaż zabezpieczenia, a wpływy są dzielone proporcjonalnie między inwestorów. Od startu nie było ani jednej niewypłacalności
Platformę prowadzi CLEARCHAIN CORP, zarejestrowana w Kanadzie jako Money Services Business (MSB) i podlegająca obowiązkowym wymogom AML/CFT w ramach FINTRAC. Rozliczenia odbywają się w USD. Platforma nie jest CASP, więc wymogi DAC8 jej nie dotyczą
Małe i średnie firmy w regionach rozwijających się nie mają łatwego dostępu do finansowania bankowego i są gotowe płacić wyższe stawki niż firmy w UE czy USA
Możesz sprzedać swoją pozycję innemu inwestorowi na Secondary Market przed końcem okresu pożyczki. W Fastlending nie ma stałego terminu: kapitał i naliczony dochód można wypłacić w dowolnym momencie
Minimalna inwestycja to 100 USD
Ryzyko braku spłaty przez firmę, ryzyko zmiany wartości zabezpieczenia, ryzyko ograniczonej płynności, gdy na Secondary Market nie ma kupującego, oraz ryzyko techniczne związane ze smart kontraktem
Inwestycje od 100 do 500 USD są dostępne bez KYC. Powyżej 500 USD wymagana jest pełna weryfikacja: dokument tożsamości i potwierdzenie adresu