
Jak za kulisami chronione są środki użytkowników P2P
7 sierpnia 20255 min czytania
Crowdlending peer-to-peer to rewolucyjna, nowoczesna konstrukcja finansowa, która omija banki jako pośredników i łączy inwestorów bezpośrednio z pożyczkobiorcami. Coraz więcej inwestorów szuka dywersyfikacji i wyższych zwrotów, ale zwykle mają jedno pytanie o crowdlending P2P: „Jak bezpieczne są środki użytkowników?”W tym artykule przyjrzymy się wyjątkowemu połączeniu technologii, nadzoru regulacyjnego i rozwiązań operacyjnych, które chronią pieniądze inwestorów.
Jak crowdlending P2P zmieniał się przez lata
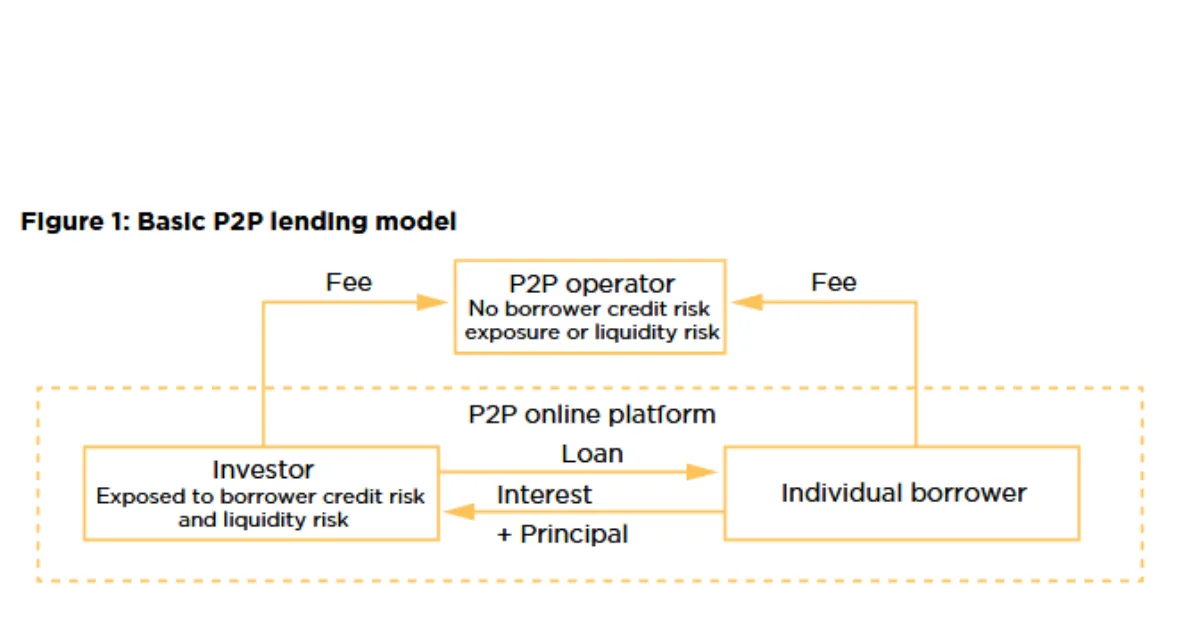
Platformy crowdlendingu P2P w ostatniej dekadzie weszły do głównego nurtu. Początkowo większość ludzi uważała pożyczki P2P za niszowy rynek dla obeznanych z technologią pionierów. Dziś zdecentralizowane aplikacje kredytowe trafiają na czołówki, a inwestorzy i pożyczkobiorcy tłumnie z nich korzystają, gdy szukają finansowania i dochodu.
Te innowacje pozwalają pojedynczym osobom inwestować niewielkie kwoty, które wspólnie finansują duże pożyczki. Przez lata system szybko się rozwijał, a wraz z nim rosła złożoność rozwiązań chroniących środki inwestorów. Dzięki zaawansowanym, zintegrowanym narzędziom analizy ryzyka, wielopoziomowym zabezpieczeniom i przestrzeganiu rygorystycznych ram regulacyjnych serwisy P2P są bezpieczniejsze niż kiedykolwiek — zwłaszcza jak na zdecentralizowaną społeczność cyfrową.
Historycznie wraz z rozwojem aplikacji pożyczkowych P2P rozwijało się też środowisko zagrożeń, co skłoniło operatorów do przemyślenia i wzmocnienia systemów oraz protokołów bezpieczeństwa. Bezpieczeństwo to jednak nie tylko nadążanie za najnowszą technologią. To także budowanie i utrzymywanie zaufania do całego procesu wymiany kredytowej.
Dlaczego trzeba chronić środki użytkowników
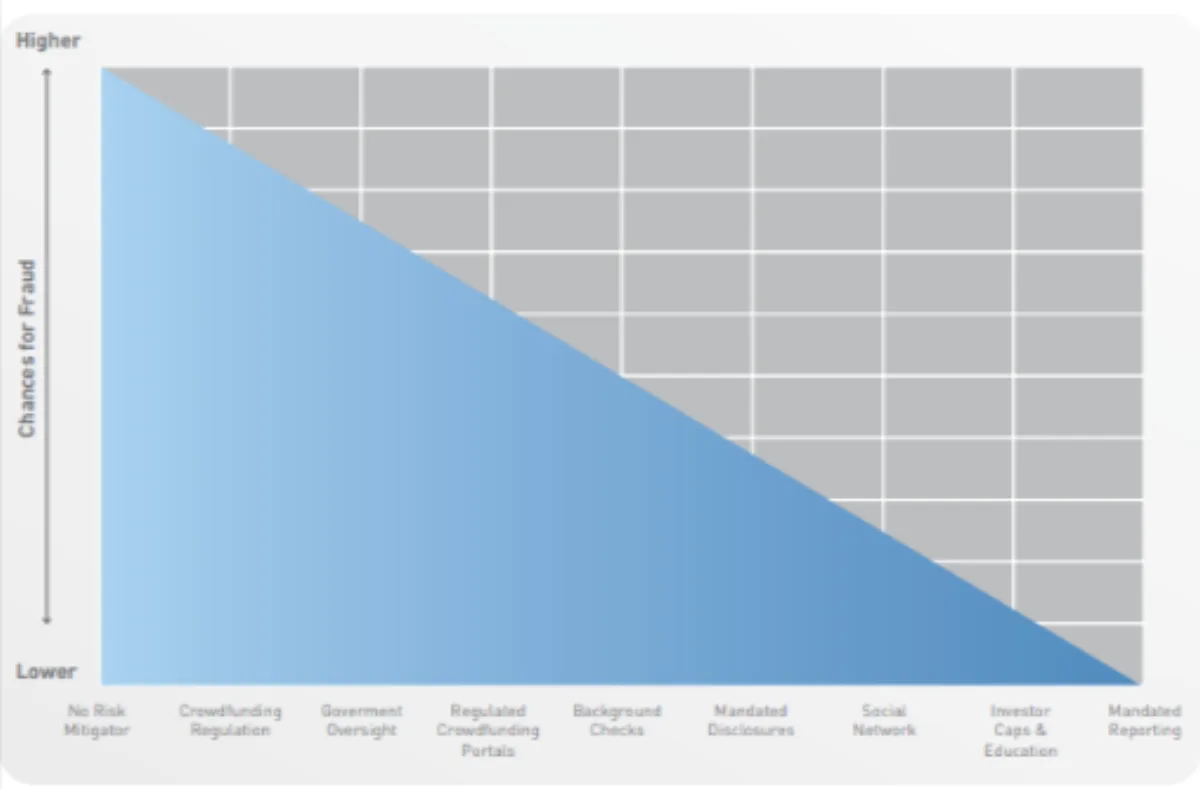
Tradycyjne banki mają za sobą dekady ugruntowanych regulacji, organów nadzoru i gwarancji depozytów. Zdecentralizowane platformy są stosunkowo nowe, więc muszą zapracować na zaufanie użytkowników, chroniąc środki inwestorów przed oszustwami i współczesnymi zagrożeniami, takimi jak cyberataki.
Badania publikowane w renomowanych czasopismach finansowych podkreślają, że zaufanie jest kluczowe w każdej transakcji finansowej, a strategie ograniczania ryzyka bezpośrednio wpływają na zachowania inwestorów.
Inwestorzy muszą mieć pewność, że są tam przejrzystość, dobry ład korporacyjny oraz niezawodne procedury w systemach gwarantujących, że każdy dolar jest bezpieczny niezależnie od sytuacji rynkowej. Trudno przecenić, jak bardzo to ważne. Inwestorzy inwestują więcej, gdy wiedzą, że ich pieniądze są bezpieczne przed cyberatakami i innymi współczesnymi zagrożeniami.
Kluczowe mechanizmy za kurtyną bezpieczeństwa
Rozdzielenie środków
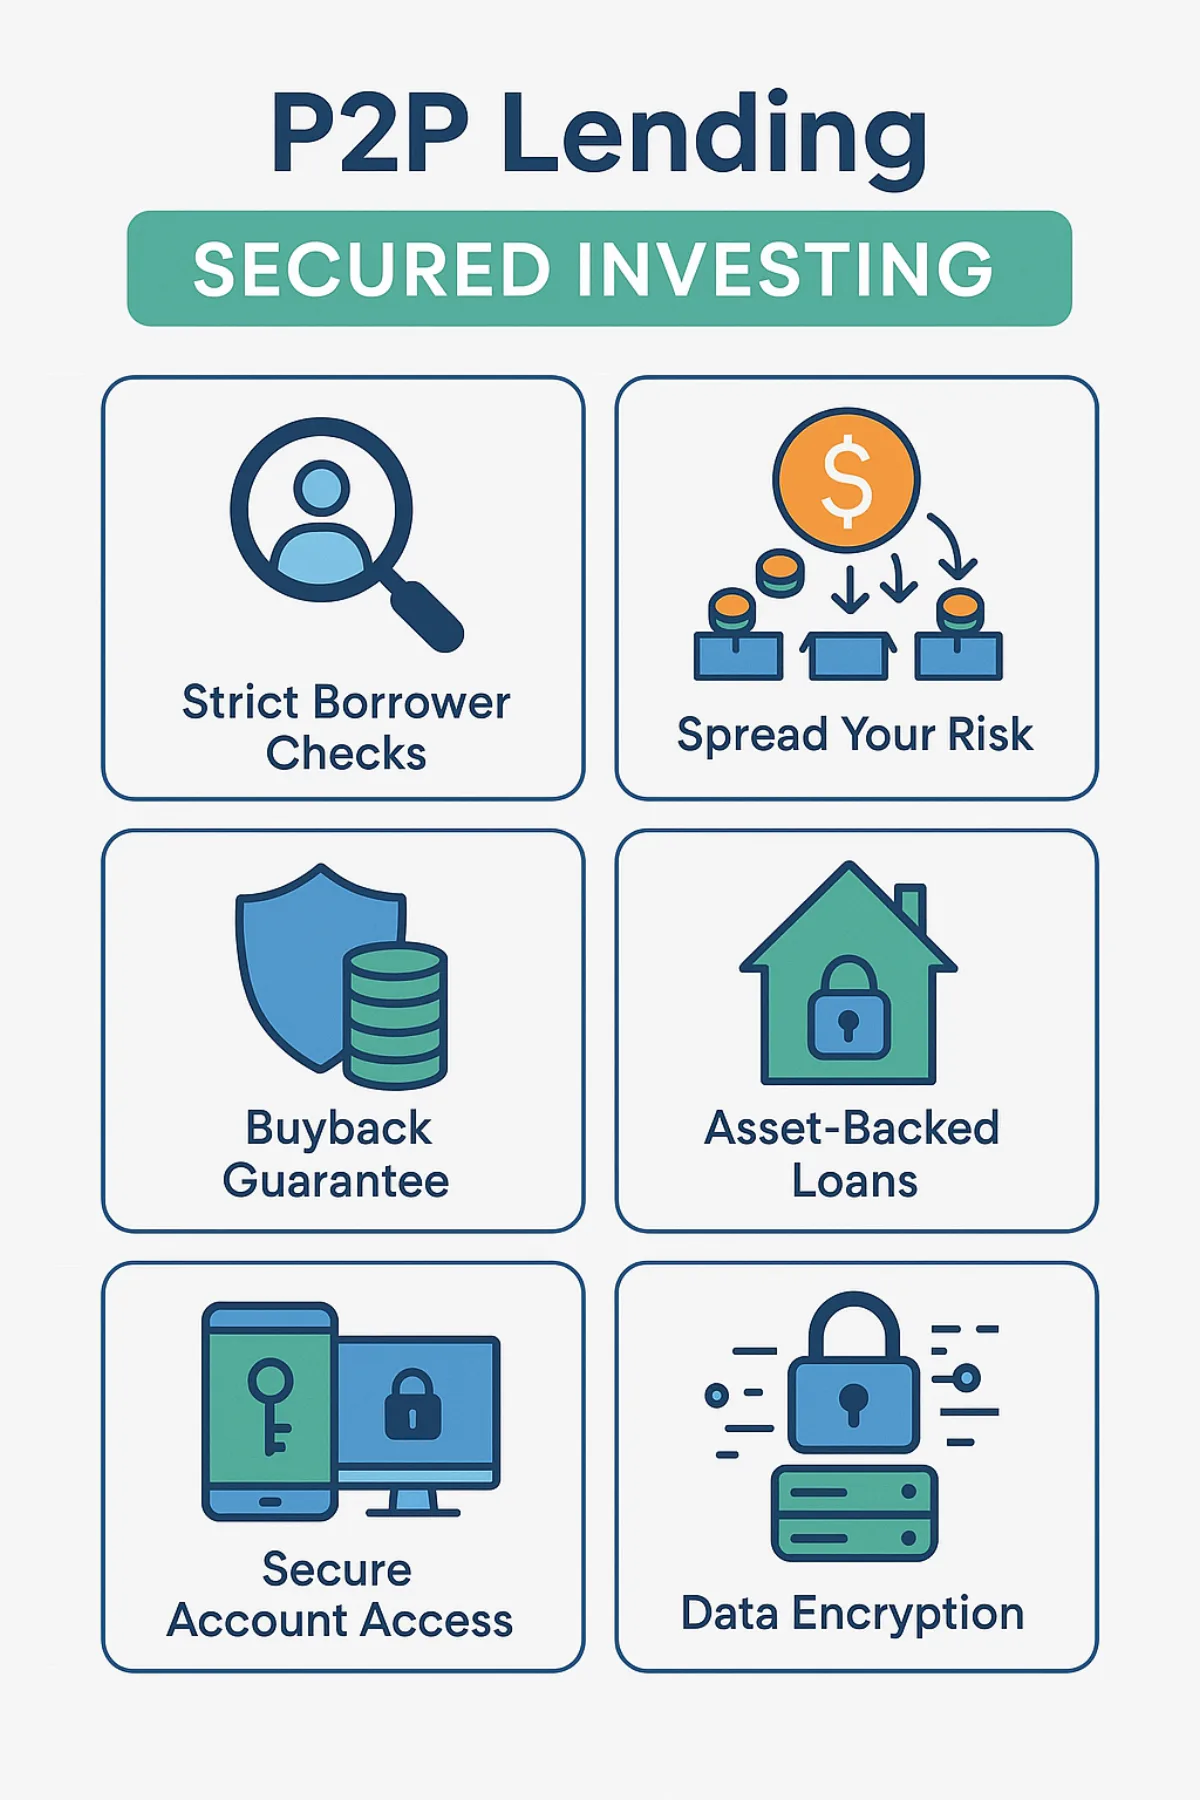
Jedną z najważniejszych tarcz w crowdlendingu peer-to-peer jest rozdzielenie środków. W praktyce większość takich aplikacji prowadzi osobne „koszyki” dla wszystkich rachunków. Rozdziela to konta i sprawia, że podatność jednego z nich nie staje się problemem całego systemu. Ta prosta strategia jest praktyczna i skuteczna.
Dodatkowo z tymi aplikacjami współpracują certyfikowani powiernicy, dodając kolejne warstwy ochrony i separacji zdeponowanych środków.
Rachunki powiernicze escrow i zewnętrzni powiernicy
Najlepsze serwisy peer-to-peer zarządzają przepływem pieniędzy za pomocą rachunków escrow. Typowa transakcja wygląda tak: inwestor finansuje pożyczkę, kierując środki na rachunek escrow. Następnie, gdy pożyczkobiorca spełni warunki pożyczki, system przetwarza ją i wypłaca środki.
Rachunki escrow zwiększają ochronę w aplikacjach pożyczkowych P2P, bo ograniczają oszustwa i nadużycia dzięki sprawdzaniu i potwierdzaniu prawidłowości każdej transakcji. Renomowani zewnętrzni powiernicy podnoszą poziom bezpieczeństwa, prowadząc zewnętrzne audyty platform P2P — takich jak 8lends — które sprawdzają i weryfikują każdą transakcję oraz każdy system.
Zgodność z regulacjami i nadzór
Krajobraz zdecentralizowanego kredytu przestał być obszarem bez reguł dzięki rosnącemu nadzorowi regulacyjnemu, który wprowadził bardzo potrzebną dyscyplinę. Dziś systemy crowdlendingowe przestrzegają zasad i wytycznych tworzonych przez organy federalne i krajowe, takie jak SEC, FCA czy ESMA.
Organy nadzoru chronią pieniądze inwestorów, nadzorując działalność finansową i egzekwując rygorystyczne środki ochrony funduszy, ujawnianie ryzyka i przejrzystość. Zgodność z regulacjami obniża ryzyka, zagrożenia i podatności całego systemu, które hakerzy mogliby wykorzystać.
Bezpieczeństwo cyfrowe i świadomość zagrożeń
Współczesny świat pełen jest ewoluujących zagrożeń cyberbezpieczeństwa. Dlatego uznane zdecentralizowane platformy kredytowe promują świadomość cyfrową i bezpieczeństwo w sieci.
Większość takich aplikacji stosuje różne praktyki bezpieczeństwa, by chronić pieniądze inwestorów.
- Zapory sieciowe i systemy wykrywania włamań: te systemy monitorują warstwę frontendu i backendu pod kątem zagrożeń i złośliwej aktywności.
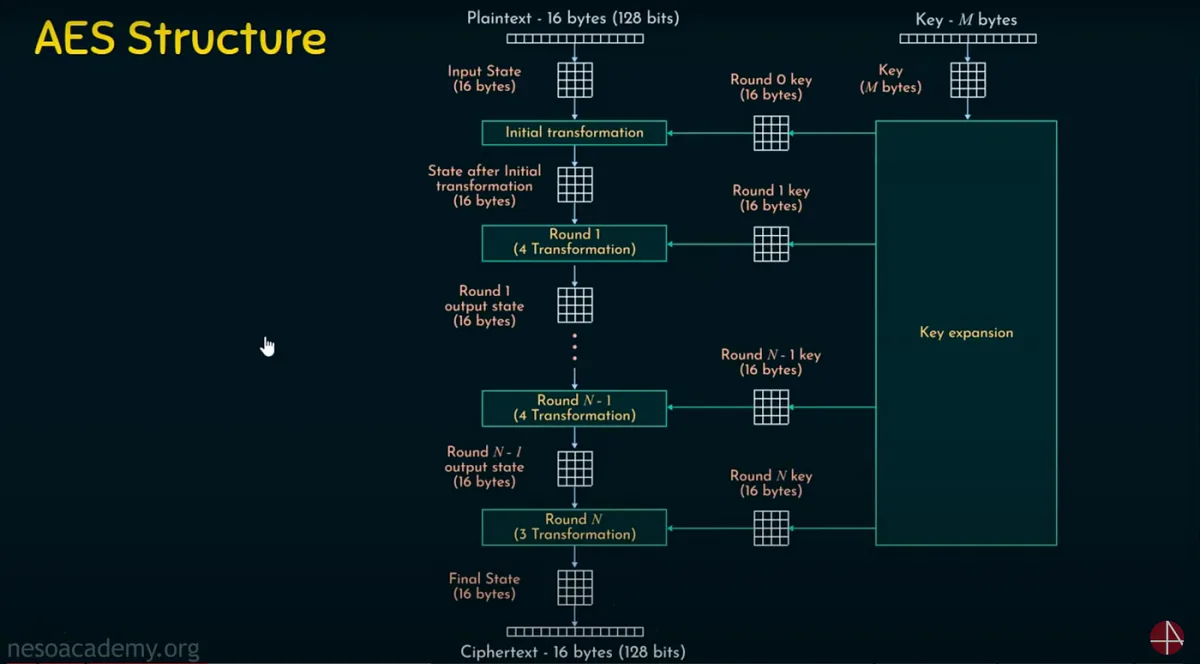
- Protokoły szyfrowania: szyfrowanie danych chroni wrażliwe informacje zarówno podczas przesyłania, jak i przechowywania. Protokoły takie jak Advanced Encryption Standard (AES) są kluczowe, bo zabezpieczają systemy i każdą transakcję.
- 2FA: niemal wszystkie serwisy crowdlendingu P2P wdrożyły uwierzytelnianie dwuskładnikowe oparte na aplikacji lub USSD. Ta dodatkowa warstwa znacząco ogranicza nieautoryzowany dostęp do konta.
- Regularne Czym są pożyczki zabezpieczone RWA? Realne zabezpieczenie wyjaśnione: okresowe audyty prowadzone przez powierników i zewnętrznych ekspertów od cyberbezpieczeństwa pomagają potwierdzić, że system poradzi sobie z ewoluującymi zagrożeniami.
Algorytmy wykrywania ryzyka i przeciwdziałania oszustwom
Skoro jesteśmy po uszy w erze AI, wiele serwisów crowdlendingu peer-to-peer wpięło w swoje systemy bezpieczeństwa zaawansowane modele językowe i modele uczenia maszynowego oraz oparte na nich narzędzia, by wykrywać i powstrzymywać oszukańczą aktywność.
Algorytmy te przeszukują ogromne zbiory danych w poszukiwaniu anomalii, trendów i sygnałów ostrzegawczych w zachowaniach pożyczkobiorców i w transakcjach. Taka integracja zmniejsza prawdopodobieństwo oszustwa i obniża ogólny profil ryzyka rynku.
Przejrzyste raportowanie i niezależne audyty
Przejrzystość jest fundamentem budowania długofalowego zaufania inwestorów. Dlatego najpopularniejsze aplikacje peer-to-peer publikują regularne raporty przejrzystości, zawierające szczegółowe rozbicie przepływu środków, oceny ryzyka oraz procedury bezpieczeństwa.
Niezależne audyty zewnętrzne, roczne lub półroczne, podnoszą poziom bezpieczeństwa i zaufania użytkowników dzięki obiektywnej ocenie kondycji finansowej i rzetelności operacyjnej platformy.
Technologia i nadzór człowieka
Najnowocześniejsza technologia jest rdzeniem systemu chroniącego środki użytkowników na platformach crowdlendingu P2P. Mimo to czynnik ludzki — nadzór, wiedza ekspercka i dojrzałość etyczna — jest niezbędny, by dopełnić obraz bezpieczeństwa.
Eksperci od regulacji, specjaliści od cyberbezpieczeństwa i menedżerowie ryzyka wspólnie monitorują świat cyfrowy i operacyjny pod kątem zagrożeń. Skoordynowany nadzór ludzki pozwala zareagować od razu, nawet gdy algorytm nie rozpozna potencjalnego zagrożenia. Gdy platformy pożyczkowe P2P łączą AI z nadzorem ludzi, powstaje bezpieczny system, któremu inwestorzy i pożyczkobiorcy mogą zaufać.
Platformy idą o krok dalej: współpracują ze swoimi społecznościami, udostępniają protokoły bezpieczeństwa, dzielą się informacjami o zagrożeniach i oferują wsparcie w razie podejrzanej aktywności na koncie. Taka przejrzystość buduje wśród użytkowników zaufanie, poczucie wspólnoty i świadomość bezpieczeństwa.
Podsumowanie
W sercu wszystkich udanych platform crowdlendingu P2P leży delikatny taniec między innowacją a bezpieczeństwem. Od rozdzielania środków i rachunków escrow po szyfrowanie nowej generacji i analizę antyfraudową opartą na AI — platformy te wydają ogromne pieniądze na ochronę każdego dolara powierzonego ich opiece.
Jest wiele powodów, by skorzystać z tej niezwykłej technologii: sięgnąć po możliwości kredytowe jak nigdy dotąd i solidnie zarabiać na ich udostępnianiu przy minimalnym ryzyku. 8lends jak dotąd nie odnotowało ani jednej niewypłacalności czy opóźnionej płatności i pozwala inwestorom dzielić ryzyko, rozkładając je na wiele projektów, bez żadnej prowizji.
Przeczytaj dalej



Masz pytania?
Wszystkie pytaniaPlatformę zaudytowały CertiK i Cyberscope, a wszystkie transakcje są publicznie widoczne w blockchainie Base. Za platformą stoją dwie firmy o jasno rozdzielonych obowiązkach: Maclear AG prowadzi platformę, wykonuje due diligence i nadzoruje zabezpieczenie, a CLEARCHAIN CORP odpowiada za operacje i jest zarejestrowana jako Money Services Business w FINTRAC (Kanada). Platforma jest więc dobrze uregulowana, przejrzysta i rozliczalna
Jeśli projekt ma BuyBack, partner odkupuje pożyczkę i zwraca 100% kapitału po 60 dniach opóźnienia lub więcej. Bez BuyBack Maclear AG rozpoczyna sprzedaż zabezpieczenia, a wpływy są dzielone proporcjonalnie między inwestorów. Od startu nie było ani jednej niewypłacalności
Platformę prowadzi CLEARCHAIN CORP, zarejestrowana w Kanadzie jako Money Services Business (MSB) i podlegająca obowiązkowym wymogom AML/CFT w ramach FINTRAC. Rozliczenia odbywają się w USD. Platforma nie jest CASP, więc wymogi DAC8 jej nie dotyczą
Małe i średnie firmy w regionach rozwijających się nie mają łatwego dostępu do finansowania bankowego i są gotowe płacić wyższe stawki niż firmy w UE czy USA
Możesz sprzedać swoją pozycję innemu inwestorowi na Secondary Market przed końcem okresu pożyczki. W Fastlending nie ma stałego terminu: kapitał i naliczony dochód można wypłacić w dowolnym momencie
Minimalna inwestycja to 100 USD
Ryzyko braku spłaty przez firmę, ryzyko zmiany wartości zabezpieczenia, ryzyko ograniczonej płynności, gdy na Secondary Market nie ma kupującego, oraz ryzyko techniczne związane ze smart kontraktem
Inwestycje od 100 do 500 USD są dostępne bez KYC. Powyżej 500 USD wymagana jest pełna weryfikacja: dokument tożsamości i potwierdzenie adresu