
Terminy pożyczek blockchainowych wyjaśnione: APY, TVL, wskaźnik zabezpieczenia i inne
3 czerwca 20255 min czytania
Zdecentralizowane finanse zmieniły sposób, w jaki ludzie obchodzą się z pieniędzmi, wykorzystując technologię blockchain. Tworzą systemy, z których każdy może korzystać i które każdy może obserwować w działaniu. W pożyczkach opartych na protokołach ludzie pożyczają aktywa cyfrowe sobie nawzajem bez udziału banku. Cały proces opiera się na zautomatyzowanych kontraktach wbudowanych w blockchain. Dzięki temu usługi finansowe są łatwiej dostępne, dokładnie widać, dokąd trafiają środki, a potencjalne zyski bywają wyższe niż w tradycyjnych rozwiązaniach. Znajomość pojęć takich jak APY, TVL czy wskaźnik zabezpieczenia pomoże Ci uniknąć niespodzianek. W tym artykule wyjaśniamy każdy z terminów, dlaczego ma znaczenie i co oznacza dla użytkowników pożyczek opartych na protokołach.
Podstawy
Pożyczki oparte na protokołach to udzielanie i zaciąganie pożyczek w aktywach cyfrowych na samodzielnie działających platformach. Wpłacasz swoje aktywa do puli, aby zarabiać odsetki. Albo blokujesz część monet jako gwarancję, aby skorzystać z innych monet.
Cały system działa bez pośrednika, więc rozliczasz się bezpośrednio z innymi w blockchainie. Smart kontrakty zajmują się wszystkimi szczegółami, a zasady pożyczki wykonują się same. Pożyczkodawcy zarabiają odsetki, a pożyczkobiorcy otrzymują gotówkę, nie musząc sprzedawać swoich monet. Ceny aktywów cyfrowych potrafią szybko skakać w górę i w dół, więc wiąże się to z pewnym ryzykiem.
Roczna rentowność (APY)
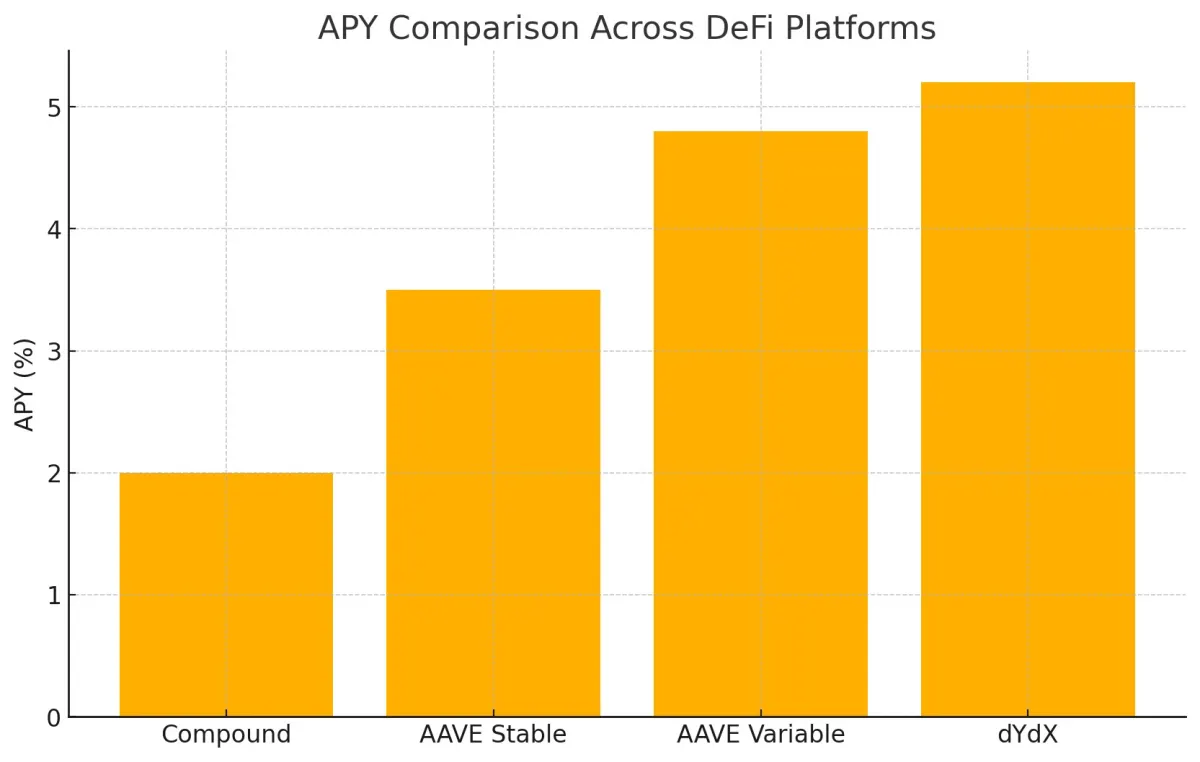
Roczna rentowność pokazuje zwrot z inwestycji w skali roku, z uwzględnieniem procentu składanego. W takich pożyczkach P2P mówi Ci, ile odsetek zarabiasz na pożyczanych aktywach albo ile musisz zapłacić, gdy sam pożyczasz. W odróżnieniu od banków, gdzie stawki pozostają takie same przez ustalony czas, platformy często zmieniają APY wraz z napływem i odpływem użytkowników.
Znajomość APY pozwala ocenić możliwe zyski lub koszty. Wyższe APY oznacza lepsze zwroty, dlatego takie pożyczki bywają atrakcyjne, gdy stawki bankowe są niskie. Te stawki cały czas się zmieniają, bo smart kontrakty dostosowują je, by równoważyć podaż i popyt. Część platform nalicza odsetki co kilka sekund w sieciach takich jak Ethereum. Możesz nawet wybrać „stabilne” APY na platformach crowdlendingowych, takich jak 8lends, które przez pewien czas pozostaje bez zmian, jeśli zależy Ci na przewidywalności.
Jest tu jednak kompromis. Wyższe APY może dawać wyższe nagrody, ale niesie też więcej ryzyka. Smart kontrakty mają swoje słabe punkty. Rynki potrafią huśtać się w górę i w dół. Rozsądnie jest więc obserwować zarówno liczby, jak i kondycję wybranej platformy.
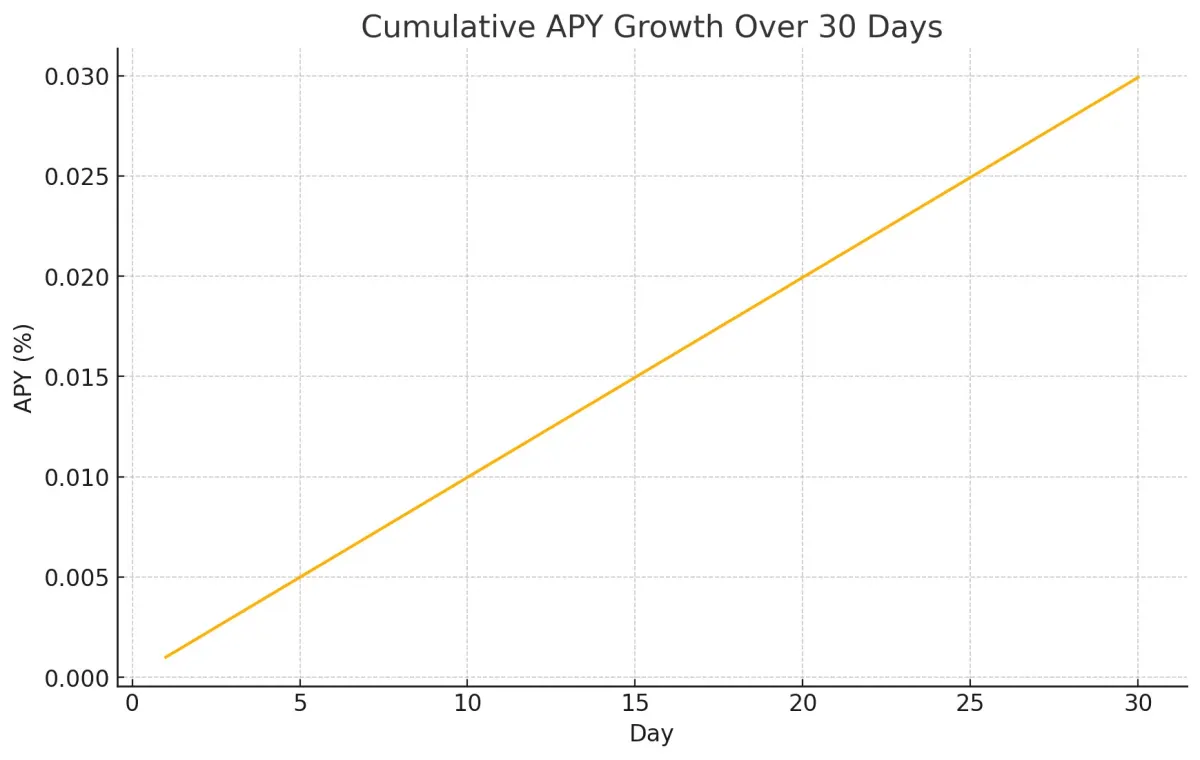
Oto szybki przykład oparty na Compound Finance. Jeśli kurs cETH do ETH rośnie o 0,0000000003 w każdym bloku, a na minutę przypada około pięciu bloków, Twoje APY z depozytu w skali miesiąca wyniesie mniej więcej 2,005%.
Przy depozycie 10 Ethereum oznacza to około 0,2592 Ethereum odsetek w ciągu trzydziestu dni. Tak częste kapitalizowanie może zwiększyć Twoje zyski, ale oznacza też, że musisz uważnie wszystko śledzić.
Wartość zablokowanych środków (TVL)
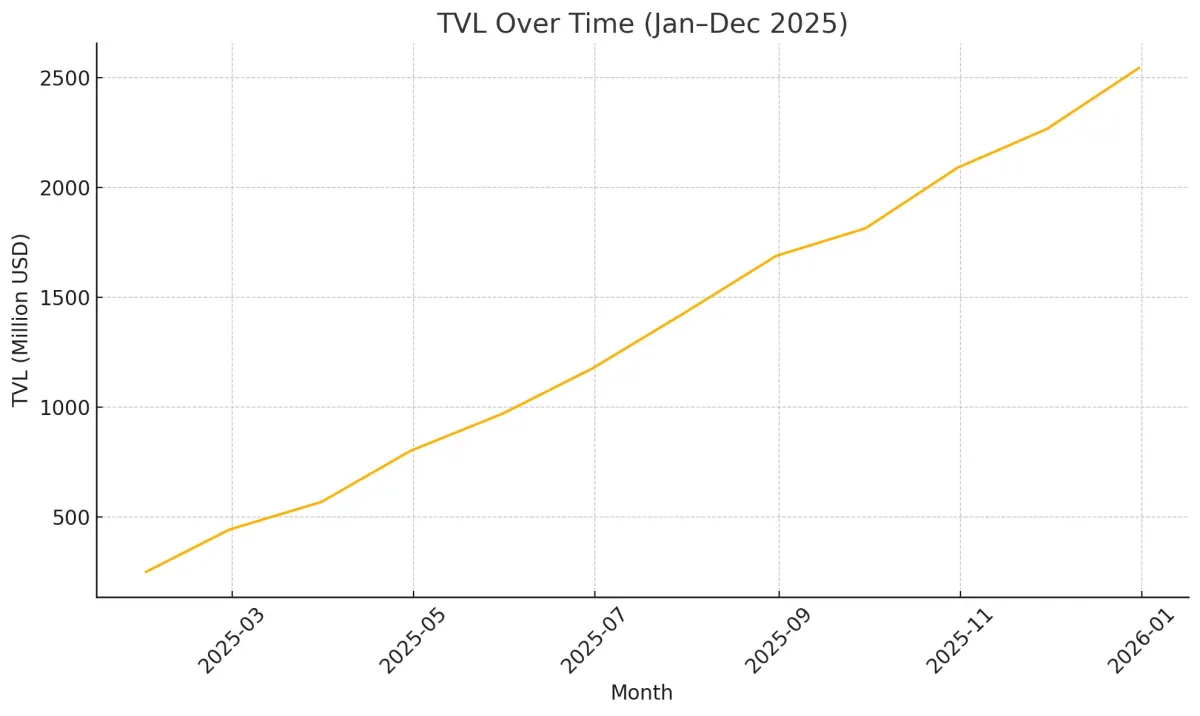
Total Value Locked pokazuje, ile pieniędzy znajduje się w protokole pożyczkowym w danym momencie. Liczy się ją zwykle w dolarach amerykańskich albo we własnym aktywie cyfrowym protokołu, na przykład w ETH dla projektów na Ethereum. W pulach pożyczkowych TVL oznacza wszystkie środki, które pożyczkodawcy do nich wnieśli.
TVL ma znaczenie, bo mówi nam, jak popularny i płynny jest protokół. Wyższe TVL oznacza więcej środków dostępnych do pożyczenia, więc transakcje mogą przebiegać sprawniej, a oprocentowanie bywa stabilniejsze. Pokazuje też, że ludzie ufają protokołowi i z niego korzystają, co ułatwia porównywanie różnych projektów. TVL potrafi skakać wraz z wahaniami rynku i mierzy wyłącznie to, co jest zablokowane, a nie wypracowane na tym zyski.
Wyobraź sobie, że ktoś wpłaca do protokołu Ethereum o wartości 1 000 $. Inny użytkownik pożycza następnie 500 $ pod zastaw tego depozytu. TVL wynosi tu 1 500 $, licząc zarówno to, co wpłacono, jak i to, co wykorzystano. Inwestorzy uważnie obserwują tę liczbę i na jej podstawie oceniają, czy protokół — taki jak MakerDAO czy Compound — ma przed sobą dobrą przyszłość. TVL daje więc czytelny obraz kondycji i skali projektu w każdej chwili.
Wskaźnik zabezpieczenia
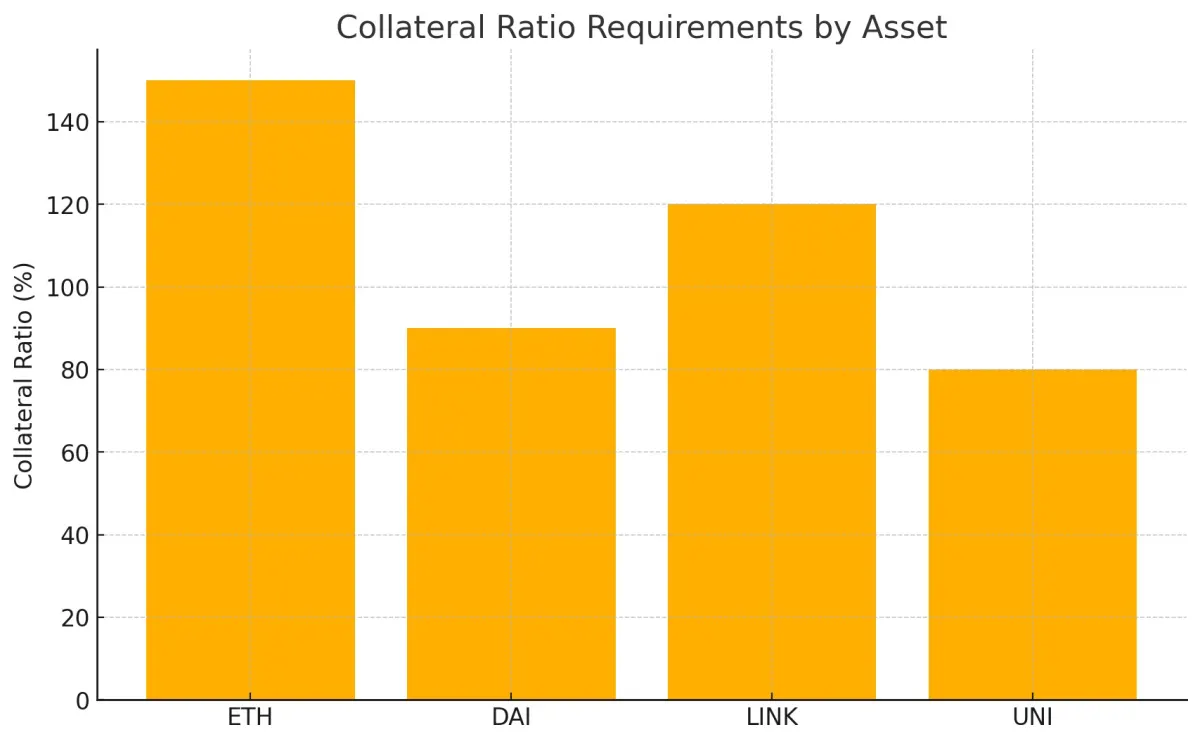
Pokazuje on, jaką wartość blokujesz w stosunku do zaciąganej pożyczki. W takich pożyczkach zwykle musisz zablokować większą wartość, niż pożyczasz. Ta dodatkowa poduszka chroni przed nagłymi wahaniami cen. Na przykład MakerDAO wymaga zablokowania Ethereum o wartości 150 $, aby skorzystać ze 100 $ w DAI. Daje to wskaźnik 150%.
Jeśli wartość Twojego Ethereum spadnie poniżej tego poziomu, pożyczka może zostać zlikwidowana. W ten sposób pożyczkodawcy pozostają bezpieczni. Każde aktywo ma własny limit. Bardziej ryzykowne aktywa cyfrowe mogą dawać jedynie 50% współczynnika zabezpieczenia. Cyfrowe dolary sięgają nawet 90%.
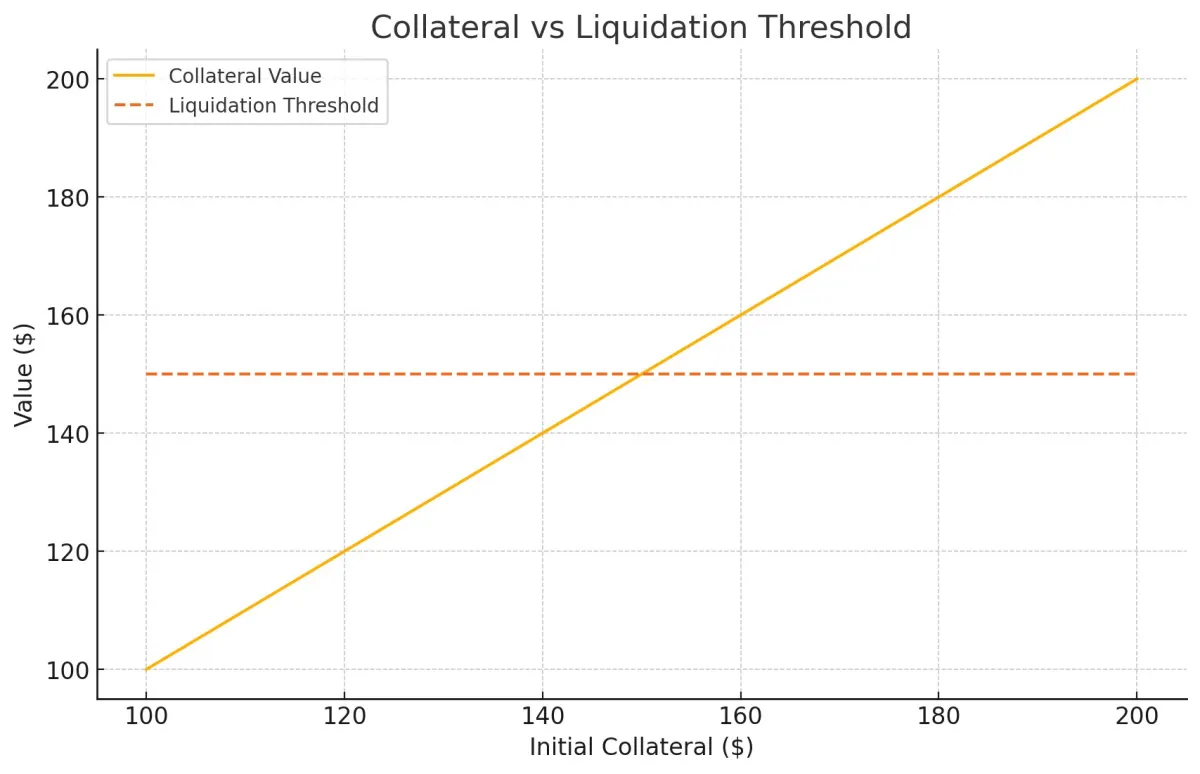
Załóżmy, że blokujesz 150 $ w Ethereum i bierzesz 100 $ w DAI. Jeśli cena ETH spadnie tak, że Twoje zabezpieczenie zejdzie poniżej 150 $, Twoja pozycja zostanie objęta likwidacją, a Ty stracisz jeszcze trochę w ramach kary. Ten mechanizm chroni pożyczkodawców, ale może kosztować pożyczkobiorców. Pilnowanie wskaźnika zabezpieczenia ma duże znaczenie.
Wskaźnik wykorzystania
Mierzy on, jaka część całej podaży w puli kredytowej jest faktycznie pożyczona. Wyliczysz go, dzieląc łączną kwotę pożyczoną przez łączną kwotę dostarczoną. Wysokie wykorzystanie podnosi oprocentowanie. Niższe wartości pojawiają się, gdy podaż przewyższa popyt. Większość takich platform automatycznie dostosowuje stawki na podstawie tej liczby.
Weźmy pulę z 1 000 $ podaży i 800 $ pożyczonymi. Jej wskaźnik wykorzystania wynosi 80%. Przy tak dużym wykorzystaniu puli stawki rosną, aby przyciągnąć więcej dostawców środków i spowolnić wykorzystanie. Compound stosuje prosty wzór: oprocentowanie = 5% + 15% × wskaźnik wykorzystania.
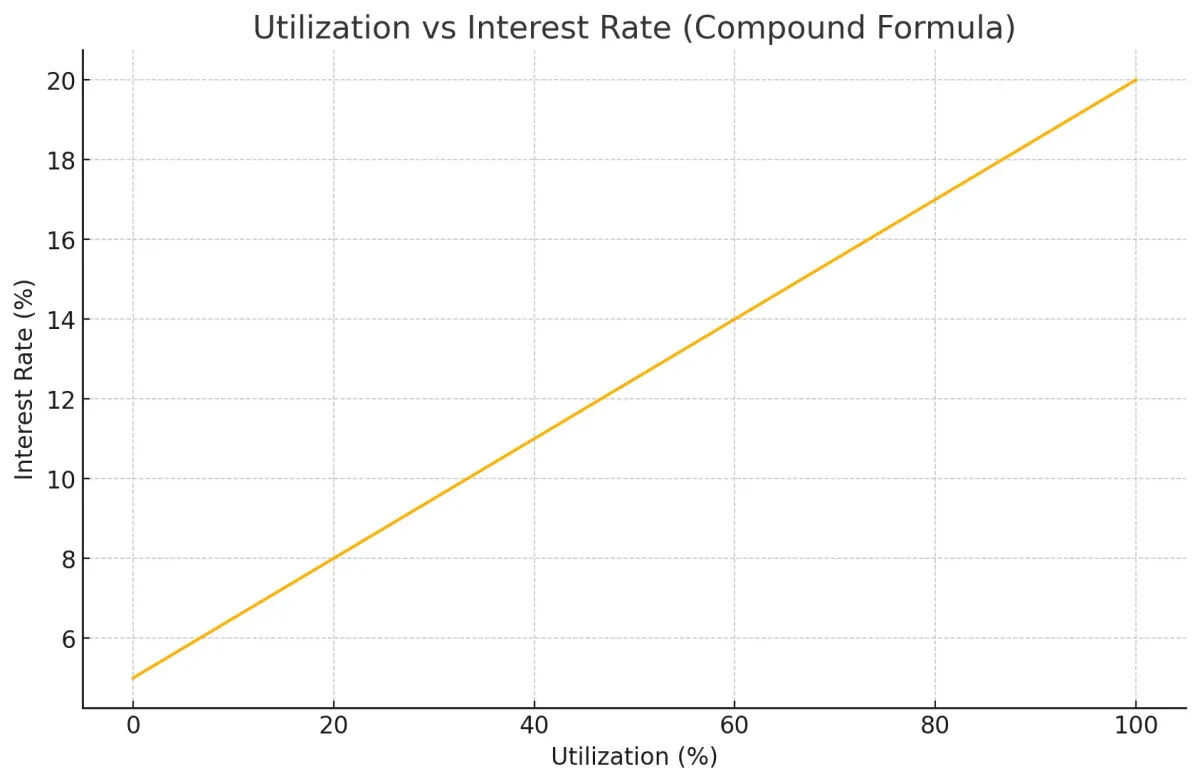
Oznacza to, że wartości poruszają się od 5% przy zerowym wykorzystaniu aż do 20% przy pełnym. Inne platformy, takie jak dYdX i DDEX, stosują bardziej strome krzywe, by stawki zmieniały się szybciej. Te ciągłe innowacje sprawiają, że kredyt on-chain pozostaje elastyczny i zrównoważony.
Likwidacja
Likwidacja następuje wtedy, gdy zabezpieczenie pożyczkobiorcy zostaje sprzedane na spłatę pożyczki po zbyt dużym spadku jego wartości. Protokół ustala wskaźnik bezpieczeństwa, często nazywany health factor, aby zagwarantować, że zabezpieczenia jest zawsze dość. Jeśli zabezpieczenie spadnie poniżej tego poziomu, może zostać sprzedane, by pożyczka pozostała pokryta. Dzięki temu system jest stabilny, a pożyczkodawcy chronieni.
Protokoły pożyczkowe nie mają weryfikacji kredytowej ani sądów, które mogłyby interweniować. Zamiast tego ryzykiem zajmują się Czym są pożyczki zabezpieczone RWA? Zabezpieczenie realnym majątkiem w praktyce i likwidacja. Gdy pozycja traci wystarczające zabezpieczenie, każdy może uruchomić sprzedaż. Spłaca część pożyczki i otrzymuje zabezpieczenie z niewielkim dyskontem. W części projektów, jeśli health factor spadnie poniżej 1, w ten sposób można spłacić do 50% długu, a likwidator zarabia prowizję. Chroni to pożyczkodawców, ale bywa bolesne dla pożyczkobiorców.
Wyobraź sobie, że blokujesz jako zabezpieczenie 10 Ethereum o wartości 3 000 $ i bierzesz 2 000 DAI. Twój limit likwidacji to 80%. Jeśli cena Ethereum spadnie i Twoje zabezpieczenie zejdzie poniżej 2 500 $, pozycja może zostać zlikwidowana. Wkracza likwidator, spłaca część Twojego długu i zabiera część Twojego Ethereum z dyskontem. Tracisz część zabezpieczenia, ale pozostały dług maleje.
Health factor
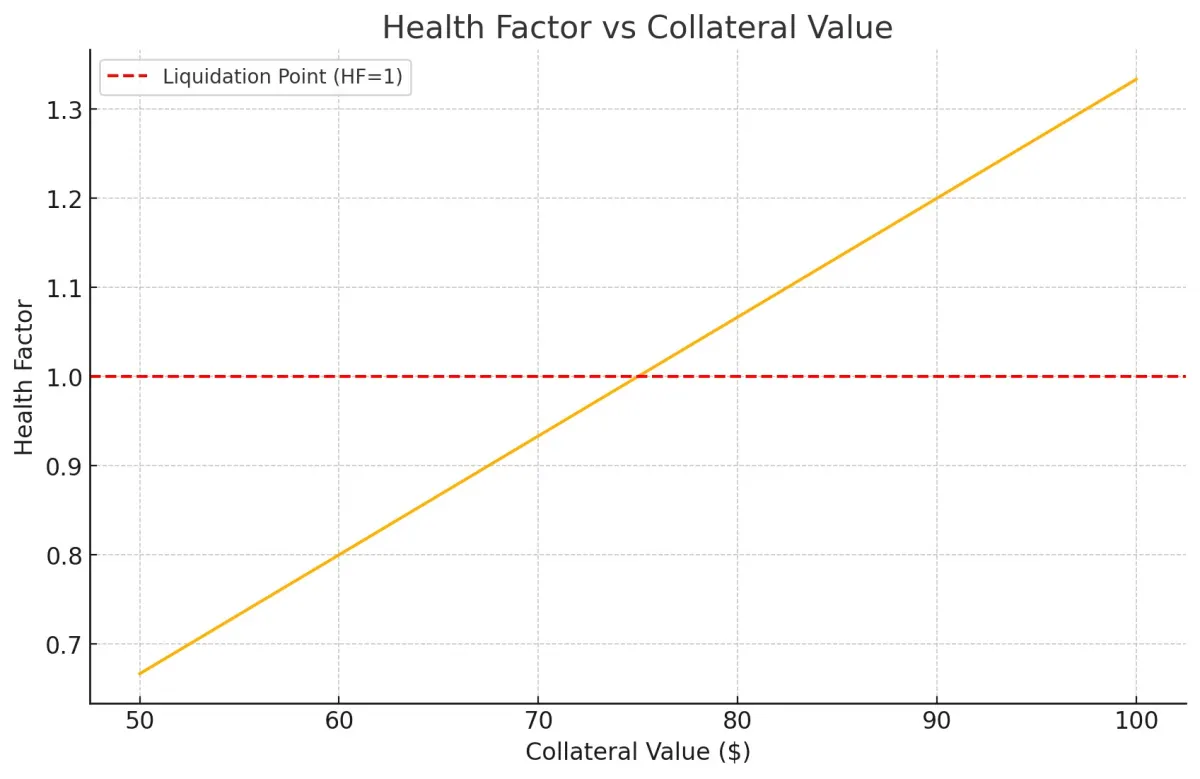
Health factor pokazuje, jak bezpieczna jest pożyczka. Oblicza się go tak: (suma wartości każdego zabezpieczenia × jego próg likwidacji) ÷ łączna kwota pożyczona
Wszystkie wartości podaje się zwykle w Ethereum.
Health factor powyżej 1 oznacza, że Twoja pożyczka ma wystarczające pokrycie. Jeśli spadnie poniżej 1, zabezpieczenia jest za mało i pozycja może zostać zlikwidowana. Ta liczba daje Ci prosty sygnał, byś dołożył zabezpieczenie albo spłacił część długu.
Cyfrowe dolary zwykle utrzymują wysoki próg (około 80%), podczas gdy bardziej ryzykowne aktywa cyfrowe są bliżej 65%. Ta różnica odzwierciedla to, jak bardzo dane aktywo może wahać się cenowo. Na ruchliwych rynkach likwidatorzy ścigają się, by wypatrzyć pozycje z niskim health factorem i działać szybko, gdy ceny się zmieniają.
Załóżmy na przykład, że blokujesz jako gwarancję 10 000 $ z progiem 80% i pożyczasz 6 000 $. Twój health factor wynosi: (10 000 × 0,8) ÷ 6 000 = 1,33
To wartość powyżej 1, co oznacza, że Twoja pozycja jest bezpieczna. Jeśli wartość zabezpieczenia spadnie i zepchnie health factor poniżej 1, grozi Ci likwidacja.
Podsumowanie
Więcej na ten temat
Pożyczki oparte na protokołach otwierają nowe sposoby udzielania i zaciągania pożyczek w aktywach cyfrowych. Poznanie tych pojęć pomaga podejmować mądre decyzje i zarządzać ryzykiem, dzięki czemu masz większe poczucie kontroli. Kluczem do sukcesu jest bieżąca wiedza i korzystanie ze sprawdzonych platform ze zweryfikowanymi smart kontraktami. Jedną z najgłośniejszych ostatnio możliwości uzyskania dużych zysków przy niskim ryzyku jest przy okazji crowdlending. 8lends oferuje ryzyko równomiernie rozłożone na wiele projektów zabezpieczonych majątkiem, przy stopie zwrotu 15%.
Przeczytaj dalej
Masz pytania?
Wszystkie pytaniaPlatformę zaudytowały CertiK i Cyberscope, a wszystkie transakcje są publicznie widoczne w blockchainie Base. Za platformą stoją dwie firmy o jasno rozdzielonych obowiązkach: Maclear AG prowadzi platformę, wykonuje due diligence i nadzoruje zabezpieczenie, a CLEARCHAIN CORP odpowiada za operacje i jest zarejestrowana jako Money Services Business w FINTRAC (Kanada). Platforma jest więc dobrze uregulowana, przejrzysta i rozliczalna
Jeśli projekt ma BuyBack, partner odkupuje pożyczkę i zwraca 100% kapitału po 60 dniach opóźnienia lub więcej. Bez BuyBack Maclear AG rozpoczyna sprzedaż zabezpieczenia, a wpływy są dzielone proporcjonalnie między inwestorów. Od startu nie było ani jednej niewypłacalności
Platformę prowadzi CLEARCHAIN CORP, zarejestrowana w Kanadzie jako Money Services Business (MSB) i podlegająca obowiązkowym wymogom AML/CFT w ramach FINTRAC. Rozliczenia odbywają się w USD. Platforma nie jest CASP, więc wymogi DAC8 jej nie dotyczą
Małe i średnie firmy w regionach rozwijających się nie mają łatwego dostępu do finansowania bankowego i są gotowe płacić wyższe stawki niż firmy w UE czy USA
Możesz sprzedać swoją pozycję innemu inwestorowi na Secondary Market przed końcem okresu pożyczki. W Fastlending nie ma stałego terminu: kapitał i naliczony dochód można wypłacić w dowolnym momencie
Minimalna inwestycja to 100 USD
Ryzyko braku spłaty przez firmę, ryzyko zmiany wartości zabezpieczenia, ryzyko ograniczonej płynności, gdy na Secondary Market nie ma kupującego, oraz ryzyko techniczne związane ze smart kontraktem
Inwestycje od 100 do 500 USD są dostępne bez KYC. Powyżej 500 USD wymagana jest pełna weryfikacja: dokument tożsamości i potwierdzenie adresu