
Platformy pożyczkowe powiernicze i niepowiernicze: które są bezpieczniejsze?
24 czerwca 20253 min czytania
Wyobraź sobie, że masz 5 000 $ w aktywach cyfrowych, które po prostu leżą w Twoim portfelu. Nie rosną. Nie przynoszą żadnego zysku. Zaczynasz więc przyglądać się platformom pożyczkowym, żeby zarabiać odsetki jak na koncie oszczędnościowym. I nagle pojawia się pytanie: jak bezpieczne to naprawdę jest?Niezależnie od tego, czy wchodzisz w niepowiernicze protokoły pożyczkowe, czy zostajesz przy wygodzie scentralizowanej platformy powierniczej, kwestia przechowywania środków pojawia się bardzo szybko. Czy oddać klucze aplikacji takiej jak BlockFi? Czy zachować kontrolę i wybrać rozwiązanie niepowiernicze? To trochę jak wybór między wysoko oprocentowanym kontem w błyszczącym neobanku a sztabkami złota schowanymi pod materacem. Obie opcje mają zalety. Obie mają ryzyka.Niepowiernicze protokoły pożyczkowe oddają Ci stery, ale wymagają technicznej wprawy. Scentralizowane platformy powiernicze obiecują prostotę, ale proszą o ślepe zaufanie. To nie jest tylko rozmowa o technologii — to Twoje środki do życia. Miliardy z pieniędzy użytkowników przepadły przez włamania, bankructwa i złe decyzje. Zrozumienie różnicy między platformami powierniczymi a niepowierniczymi może zdecydować o tym, czy będziesz regularnie zarabiać, czy Twoje pieniądze wyparują. Rozłóżmy to na czynniki pierwsze.
Dlaczego to porównanie bezpieczeństwa ma znaczenie
Bo pożyczki oparte na blockchainie nie są wolne od ryzyka. BlockFi z New Jersey wstrzymał kiedyś wypłaty i ogłosił upadłość z powodu ekspozycji na FTX, jak podał Reuters. W 2022 roku Celsius upadł pod presją rynku, zostawiając klientów z niedoborem 1 mld $, później skorygowanym do 7 mld $ Tymczasem protokoły pożyczkowe takie jak Cream Finance zostały zhakowane na ponad 130 mln $, w trzecim ataku.
Bezpieczeństwo to nie tylko kwestia kodu czy reputacji. To kwestia kontroli, przejrzystości i zaufania. W zależności od tego, ile ryzyka jesteś w stanie znieść, jedna platforma może pasować Ci lepiej niż druga. Przeanalizujmy więc każdą ze stron.
Czym są powiernicze platformy pożyczkowe?
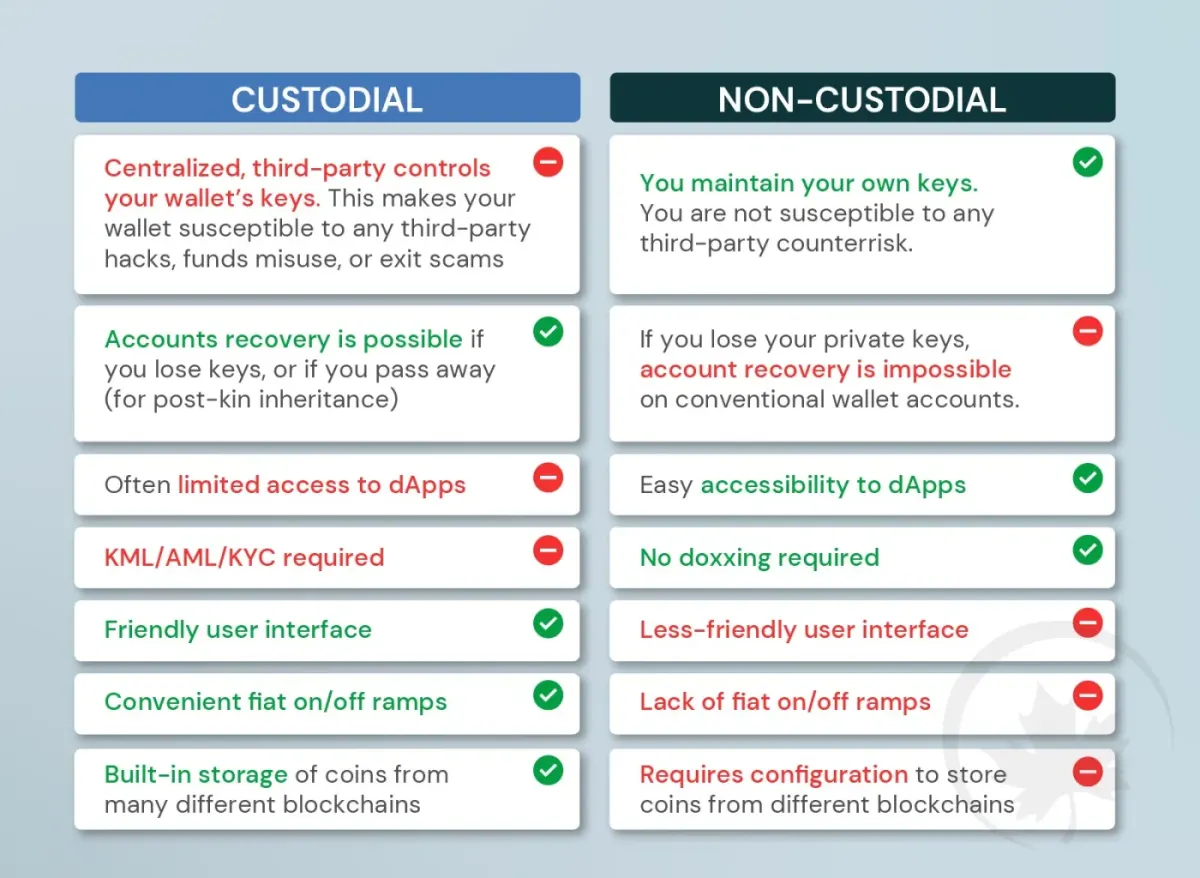
Platformy powiernicze to banki świata aktywów cyfrowych. Kiedy wpłacasz swoje aktywa, oddajesz kontrolę — to one trzymają Twoje środki, zarządzają pożyczkami i obiecują zwroty. Zasoby te zwykle działają jak tradycyjne instytucje, zajmując się wszystkim, od oceny ryzyka po wypłatę odsetek.
Przykłady to Nexo, Celsius (kiedy jeszcze istniał) i BlockFi. Wysyłasz im swoje aktywa cyfrowe, one pożyczają je dalej, a Ty zbierasz odsetki. Proste, prawda? Do czasu.
Pożyczkodawcy powierniczy często działają za zamkniętymi drzwiami. To znaczy, że nie widzisz, dokąd trafiają Twoje pieniądze ani jak zarządzają ryzykiem — dopóki coś się nie posypie. Gdy upadł FTX, ucierpiały nawet platformy niepowiązane z nim bezpośrednio. Bo zaufanie jest kruche, gdy kontrola jest gdzie indziej.
Oto krótkie zestawienie zalet i wad pożyczek powierniczych:
| Zalety | Wady |
|---|---|
| Łatwe w użyciu — bez portfeli i żargonu protokołów | Nie kontrolujesz swoich kluczy ani aktywów |
| Często oferują obsługę klienta | Ryzyko niewypłacalności lub złego zarządzania platformą |
| Czasem ubezpieczone lub regulowane | Środki mogą trafić do ryzykownych pożyczkobiorców |
| Stałe oprocentowanie | Wypłaty mogą zostać wstrzymane w kryzysie |
| Procesy KYC/AML pomagają w zgodności z przepisami | Niewielka przejrzystość działań wewnętrznych |
Czym są niepowiernicze platformy pożyczkowe?
Oto dziki, ale przejrzysty świat pożyczek niepowierniczych. Aplikacje niepowiernicze pozwalają pożyczać Twoje aktywa cyfrowe, zachowując nad nimi kontrolę. Podłączasz portfel (na przykład MetaMask), wybierasz pule pożyczkowe i zarabiasz odsetki bezpośrednio. Twoje aktywa cyfrowe zostają w Twoim portfelu lub w smart kontrakcie — nie w cudzym skarbcu.
Nie ma zespołu wsparcia, który poprowadzi Cię za rękę. Masz za to pełną autonomię, dane w czasie rzeczywistym i (zwykle) lepsze stawki. To trochę jak samodzielne rozliczanie podatków w arkuszu — bolesne, ale przejrzyste. Uwaga jednak: niepowierniczy nie znaczy wolny od ryzyka. Smart kontrakty można wykorzystać do ataku. A jeśli stracisz dostęp do portfela? Masz pecha.
Oto zalety i wady pożyczek niepowierniczych:
| Zalety | Wady |
|---|---|
| Pełna kontrola nad aktywami | Brak opieki technicznej — jesteś zdany na siebie |
| Przejrzyste protokoły o otwartym kodzie | Możliwe błędy w kontraktach |
| Zwykle wyższe zwroty | Wymaga większej wiedzy technicznej |
| Brak KYC — nastawienie na prywatność | Niepewność regulacyjna może wpływać na korzystanie |
| Pule płynności widoczne w czasie rzeczywistym | Interfejs może przestraszyć początkujących |
Porównanie ryzyk bezpieczeństwa
Pożyczanie aktywów cyfrowych nie jest wolne od ryzyka, niezależnie od tego, jak błyszcząca jest aplikacja i jak obiecujący model. Zarówno platformy powiernicze, jak i niepowiernicze mocno oberwały przez problemy z bezpieczeństwem.
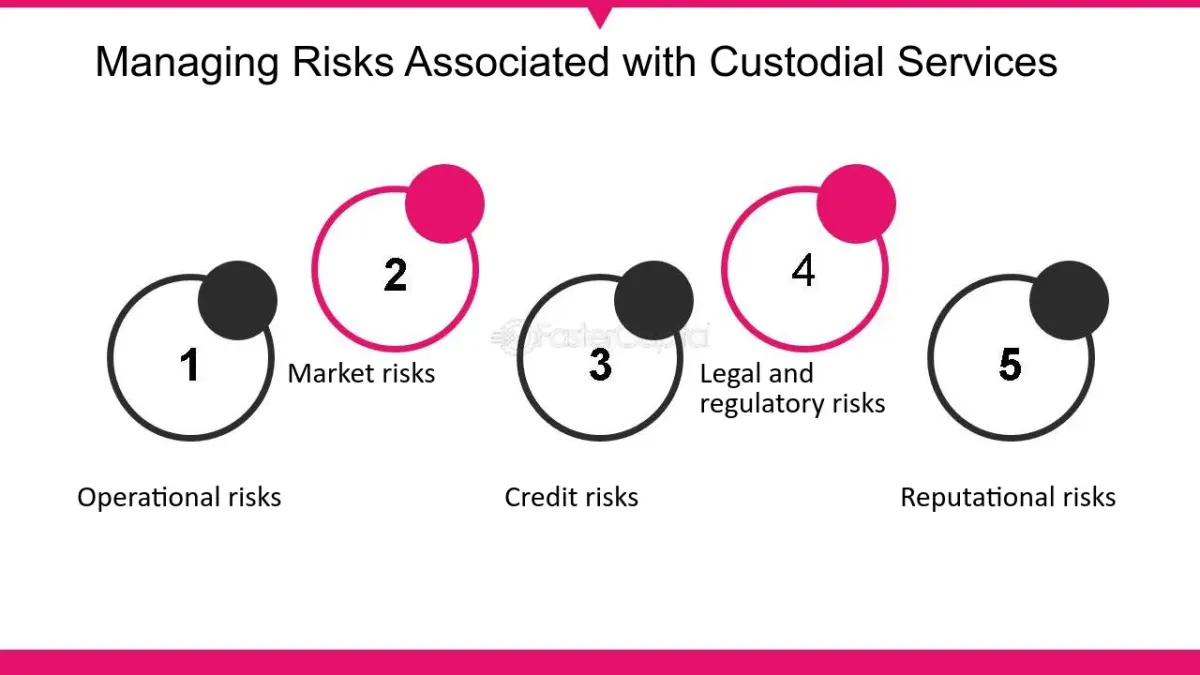
Środowiska powiernicze mierzą się z ryzykami takimi jak:
- Złe zarządzanie platformą
- Uderzenie regulacyjne
- Wewnętrzne oszustwa lub wycieki
- Bankructwa (BlockFi, upadki powiązane z FTX)
Środowiska niepowiernicze zmagają się z:
- Atakami na smart kontrakty
- Manipulacją oracle'ami (ataki na źródła cen)
- Atakami z użyciem flash loanów
- Niezałatanymi podatnościami w kodzie
Liczba poważnych naruszeń platform pożyczkowych (2020–2024)
| Rok | Incydenty powiernicze | Incydenty niepowiernicze |
|---|---|---|
| 2020 | 3 | 5 |
| 2021 | 6 | 9 |
| 2022 | 11 | 14 |
| 2023 | 7 | 6 |
| 2024 | 5 | 4 |
Jest jednak pewien haczyk: aplikacje powiernicze zwykle upadają spektakularnie — jeden krach i użytkownicy tracą wszystko. Ataki na rozwiązania niepowiernicze najczęściej dotyczą jednego protokołu albo kontraktu, a nie całego ekosystemu. Szkody są widoczne i możliwe do prześledzenia.
Odpowiedzialność użytkownika i tolerancja ryzyka
Kto więc powinien trzymać klucze — Ty czy serwis?
Korzystając z usługi powierniczej, oddajesz odpowiedzialność na zewnątrz. To w porządku, jeśli dopiero zaczynasz albo nie chcesz samodzielnie zarządzać własnym zapleczem. Pamiętaj jednak, że jeśli oni coś zepsują, koszty poniesiesz Ty.
W usługach niepowierniczych to Ty jesteś bankiem. Zatwierdzasz smart kontrakty, zarządzasz kluczami prywatnymi i decydujesz, do których pul pożyczasz. Haseł nie da się odzyskać. Nie ma infolinii obsługi klienta.
To wybór między kontrolą a mniejszym kłopotem.
W skrócie:
- Powiernicze: jak aplikacja do zamawiania przejazdów. Kierowca i aplikacja kontrolują wszystko.
- Niepowiernicze: jak jazda własnym motocyklem. Więcej wolności, więcej wymaganych umiejętności.
Skala ryzyka przechowywania (kontrola użytkownika a kontrola platformy)
| Typ | Kontrola aktywów przez użytkownika | Przejrzystość | Wymagane umiejętności techniczne | Potencjalna rentowność |
|---|---|---|---|---|
| Powiernicze | Niska | Niska | Niskie | Średnia |
| Hybrydowe | Średnia | Średnia | Średnie | Średnia |
| Niepowiernicze (np. Aave) | Wysoka | Wysoka | Wysokie | Wysoka |
Wskazówka: Jeśli nie jesteś gotów zarządzać własnymi kluczami prywatnymi, nie rzucaj się na oślep w pożyczki niepowiernicze z oszczędnościami życia. Zacznij od małych kwot. Sprawdź wodę.
Kwestie regulacyjne i ubezpieczeniowe
Porozmawiajmy o tym, o czym wszyscy milczą: o regulacjach. Jeśli powierzasz serwisowi tysiące w aktywach cyfrowych, uczciwe jest pytanie: kto Cię uratuje, gdy sprawy pójdą źle?
Prawda jest taka, że większość powierniczych platform pożyczkowych nie ma ubezpieczenia FDIC. Nawet jeśli twierdzą, że są „regulowane”, nie oznacza to, że Twoje środki są gwarantowane. W tradycyjnej bankowości, gdy Twój lokalny bank upada, wkracza Federal Deposit Insurance Corporation (FDIC) i pokrywa do 250 000 $. W aktywach cyfrowych — to mało prawdopodobne.
Weźmy na przykład BlockFi. Przed upadkiem wielu użytkowników sądziło, że ich środki są „bezpieczne”, bo firma deklarowała przestrzeganie amerykańskich regulacji. Gdy jednak ogłosiła upadłość, użytkownicy stali się wierzycielami w długiej kolejce prawnej, a nie ubezpieczonymi deponentami.
Porównaj to z platformami niepowierniczymi, takimi jak Aave czy 8lends. One nie twierdzą, że są regulowane. To protokoły, a nie firmy. A ponieważ nigdy nie przejmują Twoich środków w przechowanie, nie ma tu fałszywego poczucia ochrony. Masz pełną kontrolę — i pełną odpowiedzialność. Jednym z nowatorskich rozwiązań, które oferuje 8lends, jest zabezpieczanie pożyczek majątkiem pożyczkobiorcy, a do tego możliwość rozproszenia ryzyka inwestora, właściwa crowdlendingowi. To kolejna ważna kwestia, gdy mowa o ryzyku.
Rozłóżmy to na porównanie:
Porównanie zgodności regulacyjnej: platformy powiernicze i niepowiernicze
| Platforma | Powiernicza? | Zarejestrowany podmiot | Ubezpieczenie FDIC | Nadzór regulacyjny | Wymagany KYC |
|---|---|---|---|---|---|
| BlockFi (RIP) | Tak | Tak (USA) | Nie | Pozwy SEC przed upadkiem | Tak |
| Nexo | Tak | Tak (UE) | Nie | Presja regulacyjna w UE | Tak |
| Celsius (RIP) | Tak | Tak (USA) | Nie | Trwające postępowanie upadłościowe | Tak |
| Aave | Nie | Nie | Nie | Zarządzany przez społeczność | Nie |
| Compound | Nie | Nie | Nie | Protokół o otwartym kodzie | Nie |
Na co więc zwracać uwagę?
Jeśli wybierasz rozwiązanie powiernicze, szukaj:
- Rejestracji u regulatora finansowego (SEC, FCA, ASIC)
- Jasnych warunków korzystania dotyczących postępowania ze środkami
- Zewnętrznego ubezpieczenia (część platform ma ograniczone ubezpieczenie prywatne)
Jeśli wybierasz rozwiązanie niepowiernicze:
- Sprawdź, czy ma otwarty kod i audyty społeczności
- Korzystaj z portfeli, które kontrolujesz
- Naucz się bezpiecznie korzystać ze smart kontraktów
Wniosek: w aktywach cyfrowych nie ma siatki bezpieczeństwa w rodzaju FDIC. Najbezpieczniejsze podejście to rozumienie kompromisów i unikanie platform, które obiecują zbyt wiele.
Przejrzystość i audyty
W powierniczych platformach pożyczkowych przejrzystość bywa opcjonalna i najczęściej służy PR-owi. Dostajesz pulpity, newslettery, może wpis czy dwa o „strategicznych partnerstwach”. Za kulisami rzadko jednak wiesz Czym są pożyczki zabezpieczone RWA? Zabezpieczenie realnym majątkiem w praktyce, kto pożycza ani jak płynna naprawdę jest platforma.
To był ogromny problem w przypadku Celsiusa i Voyagera. Oba działały po ciemku. Oba zamroziły wypłaty bez żadnego ostrzeżenia. Użytkownicy dowiedzieli się dopiero wtedy, gdy ich środków już nie było.
Platformy niepowiernicze z kolei noszą swój kod na wierzchu. Ich smart kontrakty mają otwarty kod. Możesz sprawdzić, jak, kiedy i dlaczego przepływają środki. Jeśli chcesz zobaczyć, ile jest zablokowane w puli płynności, nie potrzebujesz logowania ani zgody.
Sama przejrzystość jednak nie wystarczy. Smart kontrakty muszą przejść audyt. Tak jak nie zamieszkałbyś w domu bez odbioru technicznego, tak nie powinieneś powierzać swoich aktywów cyfrowych protokołowi z niezaudytowanym kodem.
Praktyczna wskazówka: jeśli aplikacja niepowiernicza nie przeszła audytu w ciągu ostatniego roku, zachowaj ostrożność. Kod on-chain zmienia się szybko. Błędy wykryte w 2021 roku mogą wciąż czaić się w 2025.
I zawsze sprawdzaj, kto przeprowadził audyt. Do godnych zaufania nazw należą:
- Trail of Bits
- CertiK
- OpenZeppelin
- Quantstamp
Jeszcze jedno: serwis może twierdzić, że przeszedł audyt, ale nigdy nie opublikować wyników. To czerwona flaga. Jeśli nie możesz samodzielnie zweryfikować audytu, on się nie liczy.
Podsumowanie: co jest bezpieczniejsze?
Nie ma jednej odpowiedzi dla wszystkich. Jeśli zależy Ci na prostocie, wsparciu i znajomym interfejsie, platformy powiernicze mogą Ci odpowiadać — o ile akceptujesz ryzyko kontrahenta. Jeśli zależy Ci na przejrzystości, kontroli i rozwiązaniu odpornym na przyszłość, platformy niepowiernicze dają potężne narzędzia, ale wymagają stromszej krzywej uczenia się.
Zadaj więc sobie pytania:
- Czy czujesz się pewnie, zarządzając własnymi kluczami?
- Czy rozumiesz ryzyka związane ze smart kontraktami?
- Ile pracy badawczej jesteś gotów wykonać?
Najbezpieczniejszy wybór nie musi być najwygodniejszy. Jest to jednak ten, który odpowiada Twojej tolerancji ryzyka, umiejętnościom technicznym i celom inwestycyjnym. Bo w aktywach cyfrowych bezpieczeństwo to nie tylko technologia, ale też świadome decyzje.
Trudno jednak popełnić błąd przy wspólnym crowdlendingu, gdy dzielisz ryzyko z grupą innych pożyczkodawców, a do tego masz zabezpieczenie majątkiem. Jeśli odpowiada Ci zarabianie w środowisku o niskim ryzyku, nie zwlekaj i zarejestruj się na 8lends już dziś.
Przeczytaj dalej
Masz pytania?
Wszystkie pytaniaPlatformę zaudytowały CertiK i Cyberscope, a wszystkie transakcje są publicznie widoczne w blockchainie Base. Za platformą stoją dwie firmy o jasno rozdzielonych obowiązkach: Maclear AG prowadzi platformę, wykonuje due diligence i nadzoruje zabezpieczenie, a CLEARCHAIN CORP odpowiada za operacje i jest zarejestrowana jako Money Services Business w FINTRAC (Kanada). Platforma jest więc dobrze uregulowana, przejrzysta i rozliczalna
Jeśli projekt ma BuyBack, partner odkupuje pożyczkę i zwraca 100% kapitału po 60 dniach opóźnienia lub więcej. Bez BuyBack Maclear AG rozpoczyna sprzedaż zabezpieczenia, a wpływy są dzielone proporcjonalnie między inwestorów. Od startu nie było ani jednej niewypłacalności
Platformę prowadzi CLEARCHAIN CORP, zarejestrowana w Kanadzie jako Money Services Business (MSB) i podlegająca obowiązkowym wymogom AML/CFT w ramach FINTRAC. Rozliczenia odbywają się w USD. Platforma nie jest CASP, więc wymogi DAC8 jej nie dotyczą
Małe i średnie firmy w regionach rozwijających się nie mają łatwego dostępu do finansowania bankowego i są gotowe płacić wyższe stawki niż firmy w UE czy USA
Możesz sprzedać swoją pozycję innemu inwestorowi na Secondary Market przed końcem okresu pożyczki. W Fastlending nie ma stałego terminu: kapitał i naliczony dochód można wypłacić w dowolnym momencie
Minimalna inwestycja to 100 USD
Ryzyko braku spłaty przez firmę, ryzyko zmiany wartości zabezpieczenia, ryzyko ograniczonej płynności, gdy na Secondary Market nie ma kupującego, oraz ryzyko techniczne związane ze smart kontraktem
Inwestycje od 100 do 500 USD są dostępne bez KYC. Powyżej 500 USD wymagana jest pełna weryfikacja: dokument tożsamości i potwierdzenie adresu