
Jak platformy crowdlendingowe budują zaufanie dzięki grywalizacji
23 października 20256 min czytania
W nieustannie zmieniającym się świecie finansów cyfrowych platformy crowdlendingowe stały się potężnym wyzwaniem dla tradycyjnego systemu bankowego. Pozwalają indywidualnym pożyczkobiorcom zdobyć środki z pominięciem banków, a pożyczkodawcom dają sposób na wypracowanie znakomitych zysków dzięki bezpośredniemu inwestowaniu w ludzi i małe firmy. Wciąż jednak pozostaje jeden duży problem do rozwiązania — zaufanie.W tradycyjnej bankowości fundamentem zaufania są dobra reputacja, fizyczne oddziały, dekady obecności na rynku i nadzór regulatorów. Crowdlending odbywa się natomiast w przestrzeni cyfrowej z natury i pozbawionej pośredników, w której ludzie często podejmują poważne decyzje finansowe wyłącznie na podstawie profili online i liczb. Jak więc platformy crowdlendingowe mają budować zaufanie potrzebne do rozwoju i utrzymania swoich społeczności bez osobistych kontaktów i długoletnich relacji?W tym przewodniku pokazujemy, jak platformy crowdlendingowe mogą wykorzystywać grywalizację i elementy społecznościowe do budowania zaufania.
Wyzwanie zaufania w crowdlendingu
Crowdlendingowi brakuje wielu wbudowanych mechanizmów zaufania powszechnych w tradycyjnych finansach. Na typowej platformie pożyczkodawcy lokują pieniądze u nigdy niewidzianych pożyczkobiorców, opierając się wyłącznie na krótkich opisach, danych kredytowych i prognozowanych zwrotach. Ryzyko polega nie tylko na tym, że pożyczkobiorca nie zdoła spłacić pożyczki; chodzi też o to, czy sama platforma jest bezpieczna. Czy informacje są prawdziwe? Czy pożyczkobiorcy są prawdziwi?
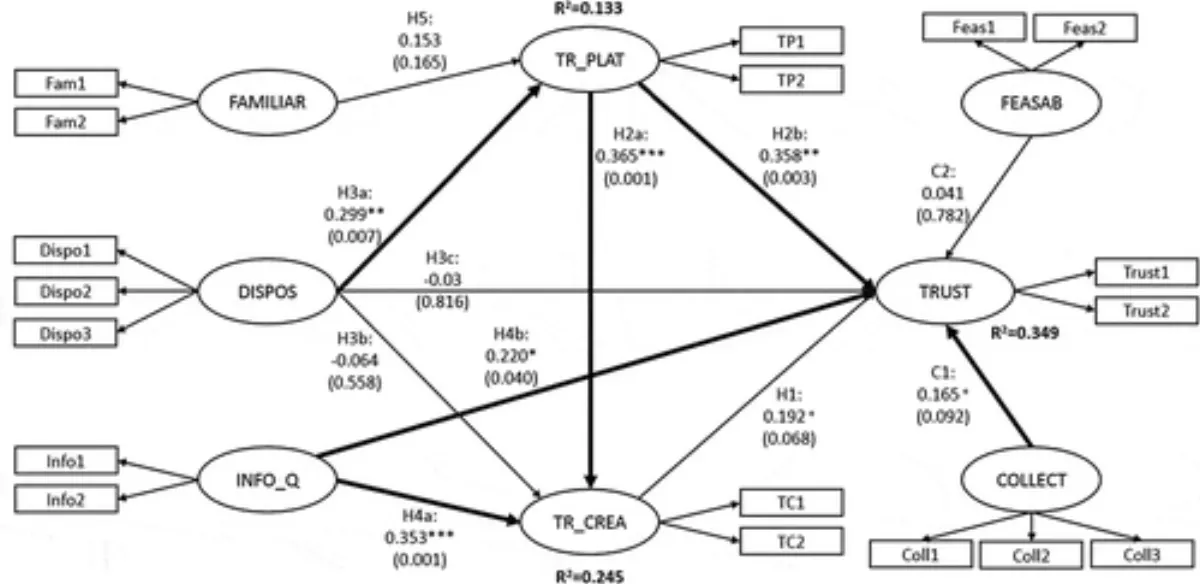
Cyfrowy charakter platform znacznie pogłębia tę lukę zaufania. Użytkownicy crowdlendingu rozmawiają z interfejsami, a nie z ludźmi — inaczej niż w banku, gdzie rozmawia się z doradcą. A ponieważ decyzje finansowe opierają się często zarówno na emocjach, jak i na logice, brak kontaktu z człowiekiem może powodować wahanie, wątpliwości, a nawet całkowitą utratę zainteresowania.
W takim otoczeniu budowanie zaufania nie jest opcją — to konieczność. Aby tworzyć więzi emocjonalne i behawioralne poczucie pewności, platformy muszą zaoferować więcej niż tylko sprawne interfejsy i oprocentowanie. I tu wchodzą do gry elementy społecznościowe oraz grywalizacja.
Zamiana zadań w doświadczenia budujące zaufanie
Grywalizacja polega na wykorzystaniu elementów rodem z gier — punktów, poziomów, wyzwań i nagród — tam, gdzie gier nie ma, aby skłonić innych do określonych działań. W kontekście crowdlendingu sprawia, że korzystanie z platformy jest łatwiejsze i przyjemniejsze, a sama platforma staje się bardziej otwarta i wiarygodna.
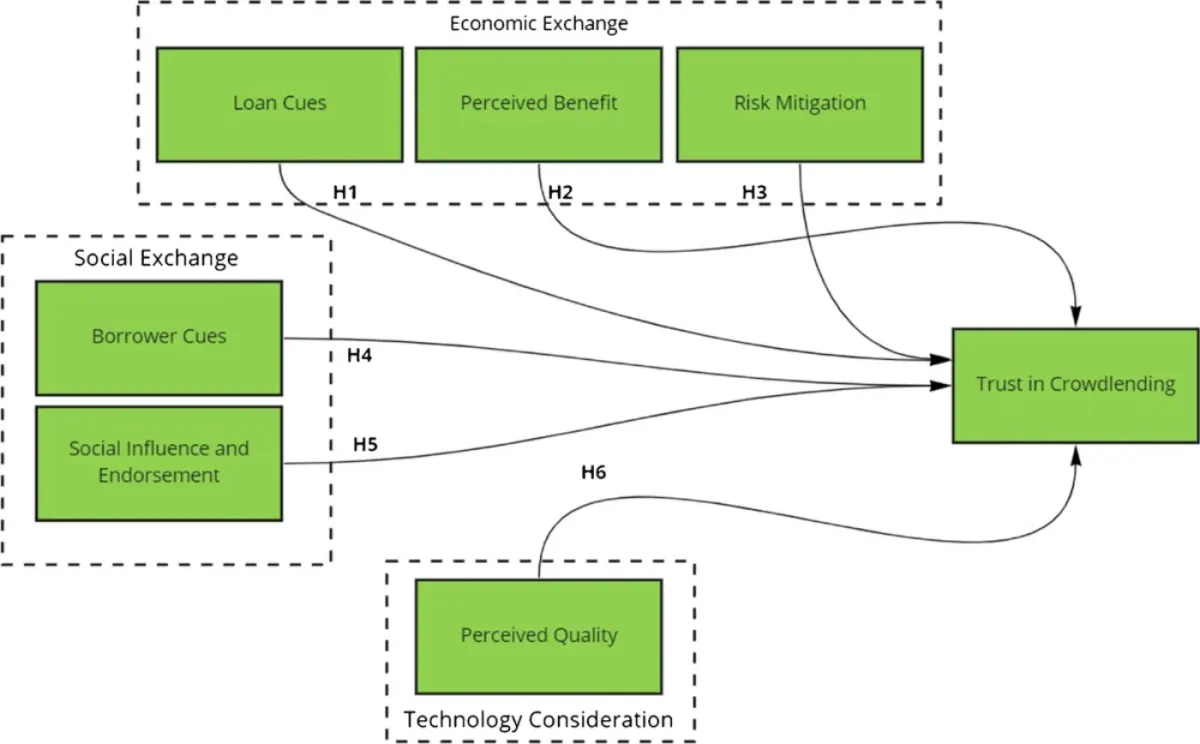
Pomyśl, jak dobrze byłoby uatrakcyjnić żmudne zadanie, jakim jest weryfikacja tożsamości. Zamiast statycznego formularza użytkownicy mogliby widzieć pasek postępu pokazujący, jak daleko zaszli, po zakończeniu otrzymywać odznakę „Zweryfikowany”, a za przesłanie kolejnych informacji zyskiwać dostęp do nowych funkcji. Takie mechanizmy z gier pełnią dwie role: zachęcają użytkowników do częstszego korzystania z platformy i pokazują innym, że jest ona wiarygodna.
Grywalizacja jest tym istotniejsza, że tworzy wizualne i emocjonalne pętle informacji zwrotnej. Na przykład pożyczkobiorca może otrzymać odznakę „Godny zaufania pożyczkobiorca” po sześciu terminowych płatnościach z rzędu. Pożyczkodawca może osiągnąć poziom „Sumienny inwestor” po skutecznym rozłożeniu środków na dziesięć pożyczek z niewielką liczbą przypadków niewypłacalności. Takie wyróżnienia zwiększają wiarygodność, porządkują obraz sytuacji i promują kulturę odpowiedzialności oraz jakości — a to wszystko jest ważne dla budowania zaufania.
Moneybox i Monzo to dwa przykłady platform, które już stosują takie zabiegi w oszczędzaniu i budżetowaniu. Pokazuje to, że ludzie lubią grywalizowane zachowania finansowe. Crowdlending może odnieść taki sam sukces, jeśli sięgnie po podobne metody.
Platformy crowdlendingowe takie jak 8lends rozkładają ryzyko pożyczkowe na inwestorów, zapewniając zarówno przejrzystość, jak i rentowność. Dzięki zerowym prowizjom i mocnemu zaangażowaniu w pożyczki o realnym wpływie społecznym 8lends buduje zaufanie nie tylko liczbami — ale też wspólnym celem społecznym i inteligentną technologią.
Zastąpienie anonimowości społecznością
Elementy społecznościowe zmieniają osoby, które tylko korzystają z usługi, w aktywnych uczestników wspólnego środowiska finansowego. Profile użytkowników, fora dyskusyjne, wiadomości bezpośrednie i systemy reputacji pozwalają patrzeć nie tylko na dane, lecz także na ludzi, którzy za nimi stoją.
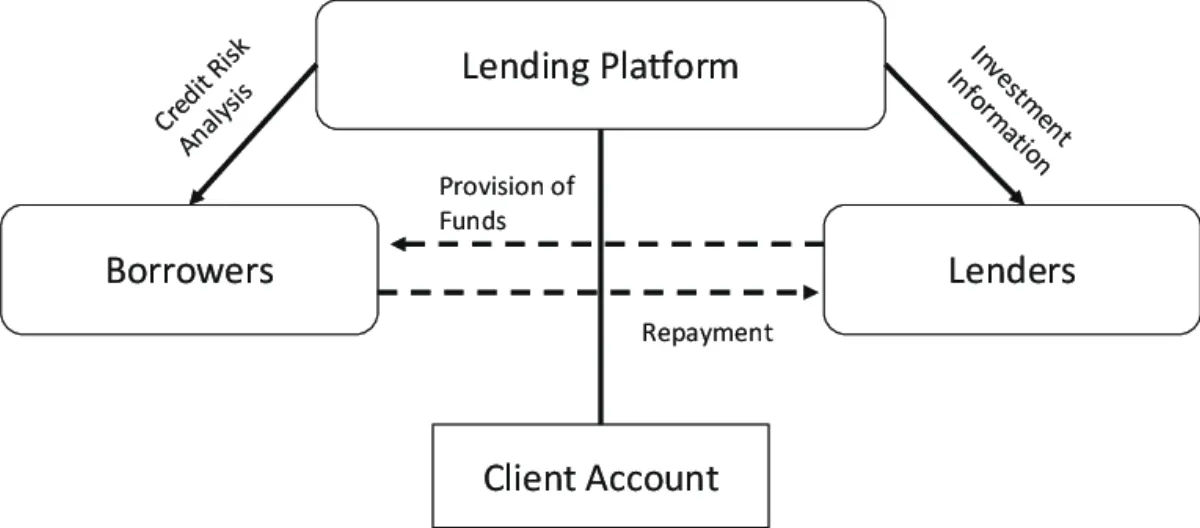
Na przykład dobrze przygotowany profil może zawierać informacje o tym, jak pożyczkobiorca radził sobie z wcześniejszymi pożyczkami, zweryfikowane identyfikatory tożsamości oraz opinie innych pożyczkobiorców. Pożyczkodawcy chętniej inwestują, gdy widzą, że pożyczkobiorca ma historię terminowych spłat i że inni mogą poświadczyć jego uczciwość. Aplikacja staje się też bardziej otwarta i samoregulująca, gdy pożyczkodawcy mają widoczne profile prezentujące ich dotychczasowe wyniki.
Innym sposobem budowania zaufania są fora i tablice dyskusyjne. Użytkownicy mogą tam zadawać pytania, dzielić się doświadczeniami i zgłaszać podejrzane zachowania. Widząc otwarte, moderowane rozmowy, użytkownicy nabierają pewności, że platforma reaguje i jest napędzana przez społeczność. To trochę jak podsłuchanie dobrej rozmowy w oddziale banku — uspokaja i przekonuje.
Nawet drobne aktualizacje, takie jak zdjęcia, raporty z postępów czy kamienie milowe finansowe publikowane przez pożyczkobiorców, sprawiają, że proces wydaje się bardziej osobisty. Pożyczkodawcy nie dają pieniędzy samemu nazwisku — wspierają historię, która właśnie się dzieje. Pożyczkobiorca, który regularnie relacjonuje rozwój firmy sfinansowany przez platformę, ma większą szansę, że inwestorzy do niego wrócą.
Kolejną świetną sprawą jest możliwość wysyłania innym bezpiecznych, prowadzonych przez platformę wiadomości. Przemyślane umożliwienie pożyczkobiorcom i pożyczkodawcom bezpośredniej rozmowy w ramach platformy potrafi zmienić bezimienną transakcję w relację. Jedna czy dwie prawdziwe rozmowy mogą ogromnie zwiększyć Twoje poczucie pewności.
Siła połączenia grywalizacji z projektowaniem społecznościowym
Grywalizacja i funkcje społecznościowe dobrze działają osobno. Ale ich połączenie zmienia zasady gry. Osiągnięcia z grywalizacji można dodawać wprost do profili publicznych. Pożyczkodawca zyskuje natychmiastową wiarygodność, jeśli ma odznaki w rodzaju „10 sfinansowanych zweryfikowanych pożyczek” czy „5 lat inwestowania na platformie”. Inni użytkownicy mogą polubić lub skomentować te osiągnięcia, co wzmacnia społeczny dowód słuszności.
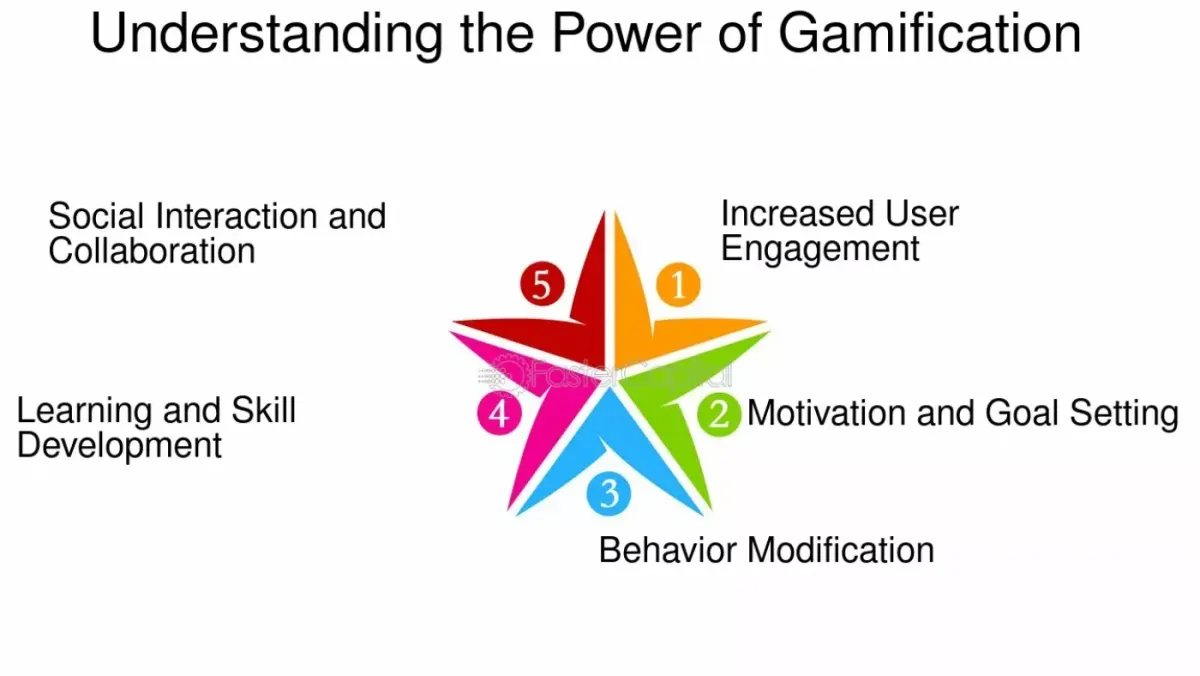
Rankingi mogą pokazywać osoby, które najczęściej publikują na forach, najszybciej spłacają albo zapraszają najwięcej nowych, uwierzytelnionych użytkowników. Przesuwa to kulturowy punkt ciężkości ze zwrotów na wkład i niezawodność, zamiast na same nagrody.
Aplikacje mogą też uruchamiać sezonowe wyzwania dla całej społeczności, na przykład kampanię „Crowdlend Together”, w której użytkownicy składają się na sfinansowanie portfela pożyczek o wpływie społecznym. Grywalizowane nagrody, aktualizacje społecznościowe i śledzenie postępów nie tylko utrzymywałyby zaangażowanie, ale też wzmacniałyby poczucie więzi między ludźmi i ze wspólnym celem.
To połączenie mechaniki gier z ludzką więzią tworzy pętlę sprzężenia zwrotnego: zaangażowanie społecznościowe wzmacnia wiarygodność zbudowaną na grywalizacji, a grywalizowane nagrody motywują ludzi do większej aktywności społecznej.
Zaufanie bez manipulacji
Jak każde potężne narzędzie, grywalizacja i projektowanie społecznościowe powinny być stosowane wyłącznie w odpowiedzialny sposób. Aplikacje mają moralny obowiązek unikania manipulacji i wyzysku, szczególnie w finansach.
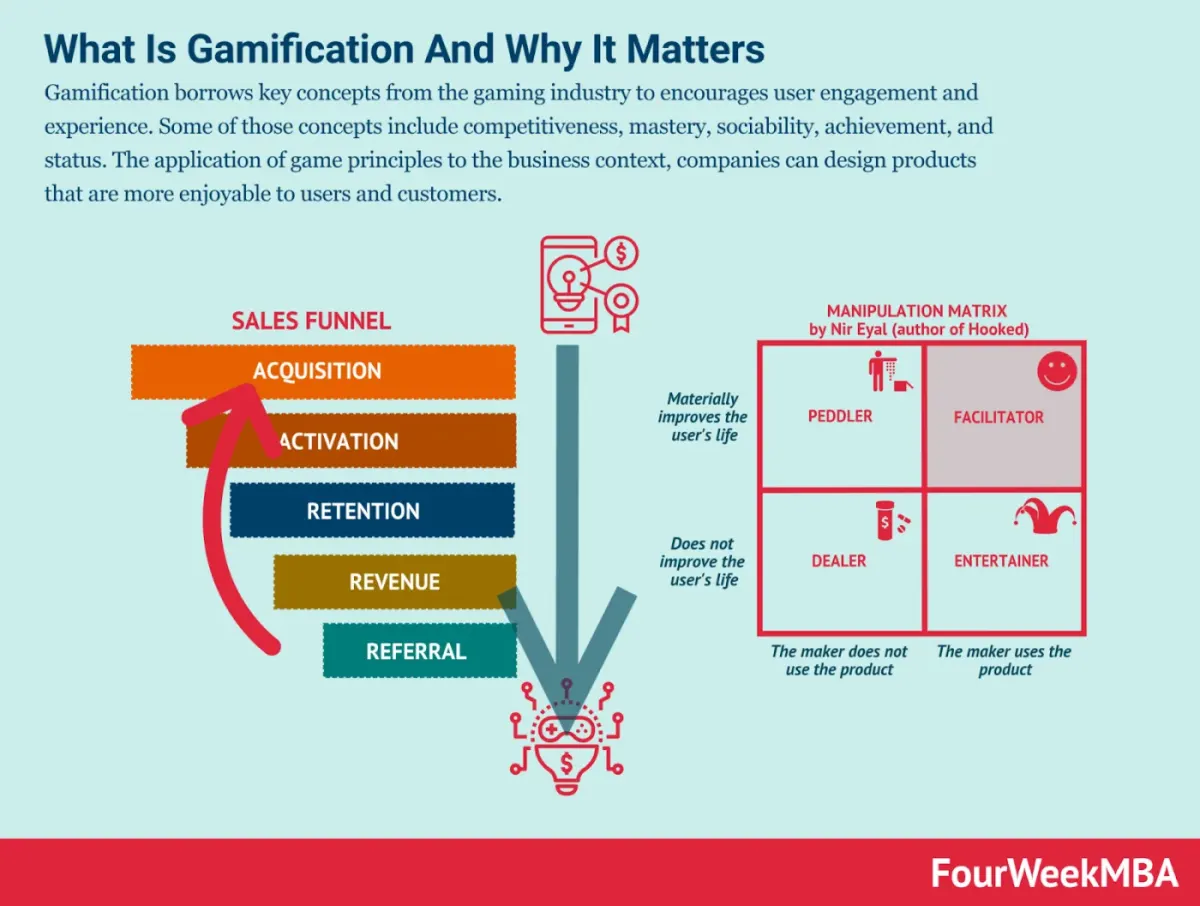
Ważne jest, aby mówić jasno i konkretnie. Użytkownicy powinni zawsze wiedzieć, za co są nagradzani, dlaczego to ma znaczenie i jak wpływa na ich decyzje finansowe. Paski postępu powinny odzwierciedlać rzeczywiste działania, takie jak weryfikacja dokumentów czy spłata pieniędzy, a nie przypadkowe kliknięcia.
Prywatność i bezpieczeństwo również muszą być nienegocjowalne. Funkcje społecznościowe nie powinny wymagać dodatkowych danych osobowych, a wiadomości powinny być zabezpieczone przed nadużyciami. Jeśli chodzi o utrzymanie społeczności w duchu szacunku i wzajemnej pomocy, moderacja ma ogromne znaczenie.
Co najważniejsze, grywalizacja powinna pomagać ludziom zachować zdrowie finansowe w dłuższej perspektywie. Zachęcanie do nieostrożnego inwestowania tylko po to, by „wbić kolejny poziom”, albo robienie zawodów z ryzykownych pożyczek szkodzi zaufaniu i kondycji użytkowników. Nagrody powinny natomiast opierać się na pozytywnych zachowaniach, takich jak samodzielna analiza, terminowe płatności i rozkładanie inwestycji.
Wreszcie wszystkie elementy platformy muszą być zgodne z przepisami finansowymi obowiązującymi w danej jurysdykcji. W miarę jak organy nadzoru coraz uważniej przyglądają się metodom „finfluencerów” i zachowaniom inwestycyjnym w aplikacjach, serwisy crowdlendingowe muszą zdobywać zaufanie zarówno użytkowników, jak i regulatorów.
Przykłady z życia i źródła inspiracji
Rozwiązania stworzone specjalnie dla crowdlendingu mogą być w tym obszarze wciąż na etapie rozwoju, ale inspiracją mogą być pokrewne firmy fintechowe.
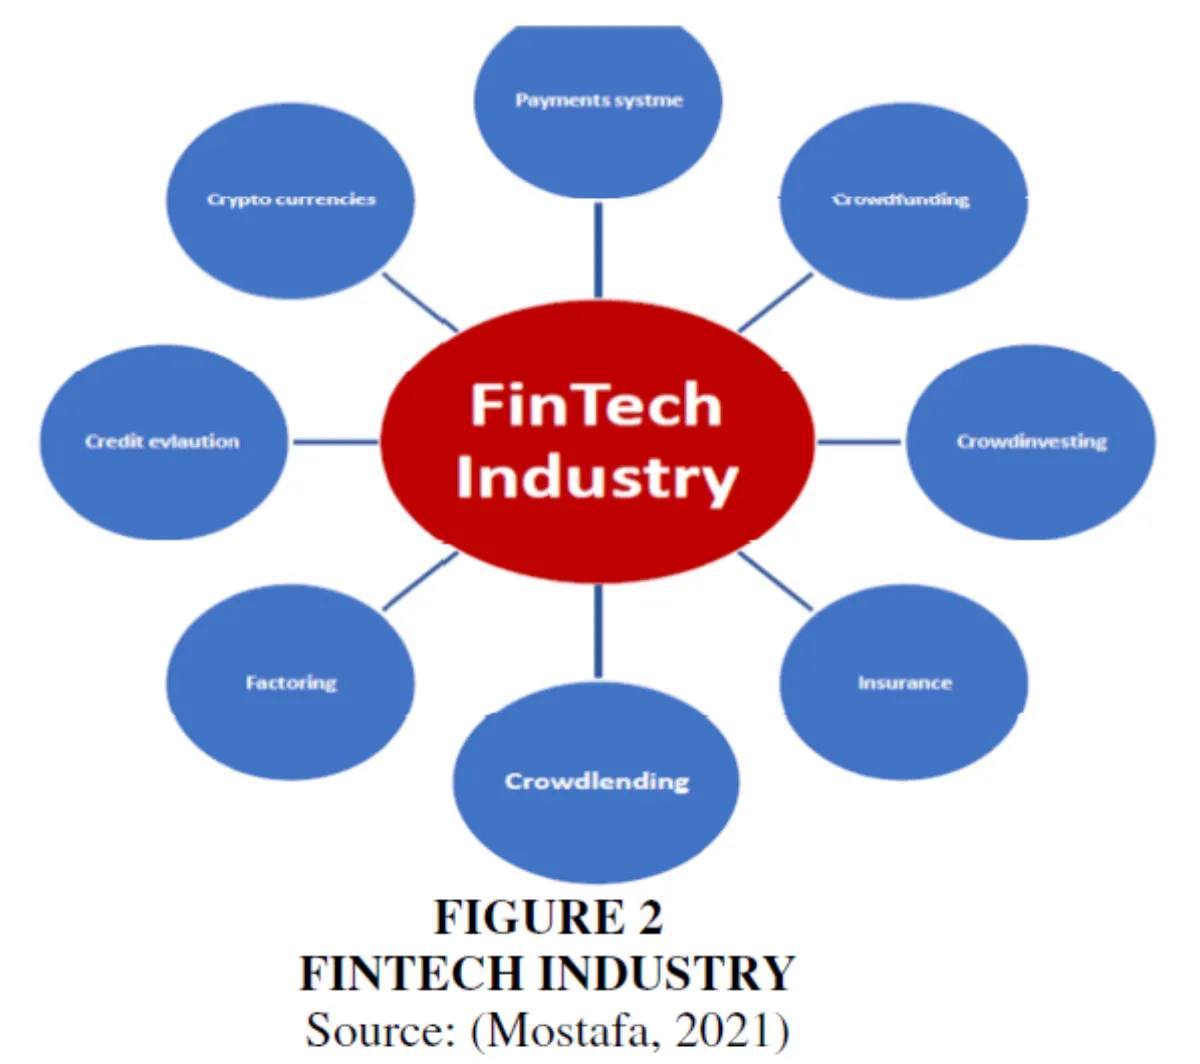
eToro to przykład platformy, która łączy social trading z grywalizowanymi analizami. Użytkownicy mogą kopiować transakcje bardziej doświadczonych inwestorów i zdobywać odznaki wiarygodności. Monzo, brytyjski neobank, wykorzystuje angażującą grafikę, wyzwania oszczędnościowe i czytelne informacje, aby pomagać ludziom w wyrabianiu dobrych nawyków finansowych. Kickstarter nie jest platformą pożyczkową, ale pokazuje, jak aktualizacje społecznościowe i publiczne paski zbiórki potrafią budować zaufanie i angażować ludzi.
Mieszając elementy różnych modeli — grywalizowaną weryfikację, reputację społecznościową i otwartą komunikację — platformy crowdlendingowe mogą stworzyć doświadczenie, które jest zarazem osobiste i godne zaufania.
Podsumowanie
Crowdlending opiera się na nowych pomysłach, ale żeby te pomysły działały, w centrum musi znaleźć się poczucie bezpieczeństwa. Gdy ludzie pożyczają pieniądze nieznajomym przez internet, na pierwszy plan wysuwają się bezpieczeństwo, uczciwość i osobisty kontakt.
Grywalizacja i funkcje społecznościowe dają narzędzia, które to umożliwiają. Razem zamieniają anonimowe transakcje we wspólne sukcesy, punkty danych w relacje i dają ludziom powód, by nie tylko dołączyć, ale i zostać.
Jeśli uważasz, że zaufanie powinno się opłacać, a nie tylko dobrze wyglądać, 8lends jest miejscem, w którym możesz to przekonanie sprawdzić w praktyce. Bez prowizji, bez zgadywania — tylko sprawdzone, zabezpieczone majątkiem pożyczki dla firm o wysokim zwrocie, oparte na przejrzystości i mądrym dzieleniu ryzyka.
Przeczytaj dalej w 8lends
Przeczytaj dalej



Masz pytania?
Wszystkie pytaniaPlatformę zaudytowały CertiK i Cyberscope, a wszystkie transakcje są publicznie widoczne w blockchainie Base. Za platformą stoją dwie firmy o jasno rozdzielonych obowiązkach: Maclear AG prowadzi platformę, wykonuje due diligence i nadzoruje zabezpieczenie, a CLEARCHAIN CORP odpowiada za operacje i jest zarejestrowana jako Money Services Business w FINTRAC (Kanada). Platforma jest więc dobrze uregulowana, przejrzysta i rozliczalna
Jeśli projekt ma BuyBack, partner odkupuje pożyczkę i zwraca 100% kapitału po 60 dniach opóźnienia lub więcej. Bez BuyBack Maclear AG rozpoczyna sprzedaż zabezpieczenia, a wpływy są dzielone proporcjonalnie między inwestorów. Od startu nie było ani jednej niewypłacalności
Platformę prowadzi CLEARCHAIN CORP, zarejestrowana w Kanadzie jako Money Services Business (MSB) i podlegająca obowiązkowym wymogom AML/CFT w ramach FINTRAC. Rozliczenia odbywają się w USD. Platforma nie jest CASP, więc wymogi DAC8 jej nie dotyczą
Małe i średnie firmy w regionach rozwijających się nie mają łatwego dostępu do finansowania bankowego i są gotowe płacić wyższe stawki niż firmy w UE czy USA
Możesz sprzedać swoją pozycję innemu inwestorowi na Secondary Market przed końcem okresu pożyczki. W Fastlending nie ma stałego terminu: kapitał i naliczony dochód można wypłacić w dowolnym momencie
Minimalna inwestycja to 100 USD
Ryzyko braku spłaty przez firmę, ryzyko zmiany wartości zabezpieczenia, ryzyko ograniczonej płynności, gdy na Secondary Market nie ma kupującego, oraz ryzyko techniczne związane ze smart kontraktem
Inwestycje od 100 do 500 USD są dostępne bez KYC. Powyżej 500 USD wymagana jest pełna weryfikacja: dokument tożsamości i potwierdzenie adresu