
Zalety i wady zautomatyzowanej analizy kredytowej na platformach crowdlendingowych
26 sierpnia 20254 min czytania
Pożyczki peer-to-peer, czyli crowdlending, otworzyły nowe drogi do finansowania, łącząc przez internet osoby potrzebujące pożyczki z inwestorami. Pomijają banki i dają uczciwe stawki osobom prywatnym oraz małym firmom. Kluczowym narzędziem stojącym za tym sukcesem jest zautomatyzowana analiza kredytowa. Wykorzystuje inteligentne algorytmy i dane do oceny zdolności kredytowej, dzięki czemu decyzje zapadają błyskawicznie. To utrzymuje płynne działanie platform i pozwala im szybko rosnąć. Ma jednak także minusy. Algorytmy opierają się na danych z przeszłości i mogą przegapić nowe wzorce. Nie zawsze uchwycą pełną historię człowieka, co prowadzi do błędów albo niesprawiedliwych rozstrzygnięć. Ten artykuł omawia zalety i wady zautomatyzowanej analizy kredytowej w crowdlendingu.
Czym jest zautomatyzowana analiza kredytowa
Zautomatyzowana analiza kredytowa wykorzystuje sztuczną inteligencję i uczenie maszynowe do oceny wniosków pożyczkowych. Bierze pod uwagę różne elementy, by zbudować pełniejszy obraz:
- oceny kredytowe
- dochód
- historię zatrudnienia
- fragmenty aktywności w mediach społecznościowych
- zapisy wydatków
Analiza ręczna zajmuje czas i opiera się na indywidualnym osądzie każdej osoby. Serwisy crowdlendingowe obsługują tak wiele pożyczek, że muszą polegać na automatyzacji, by wszystko szło do przodu. Przyspiesza ona decyzje i wydaje się bardziej sprawiedliwa, ale niesie ze sobą pewne problemy wymagające uwagi.
Zalety zautomatyzowanej analizy kredytowej w crowdlendingu
Zautomatyzowana analiza kredytowa daje platformom crowdlendingowym kilka przewag:
Szybkość i wydajność
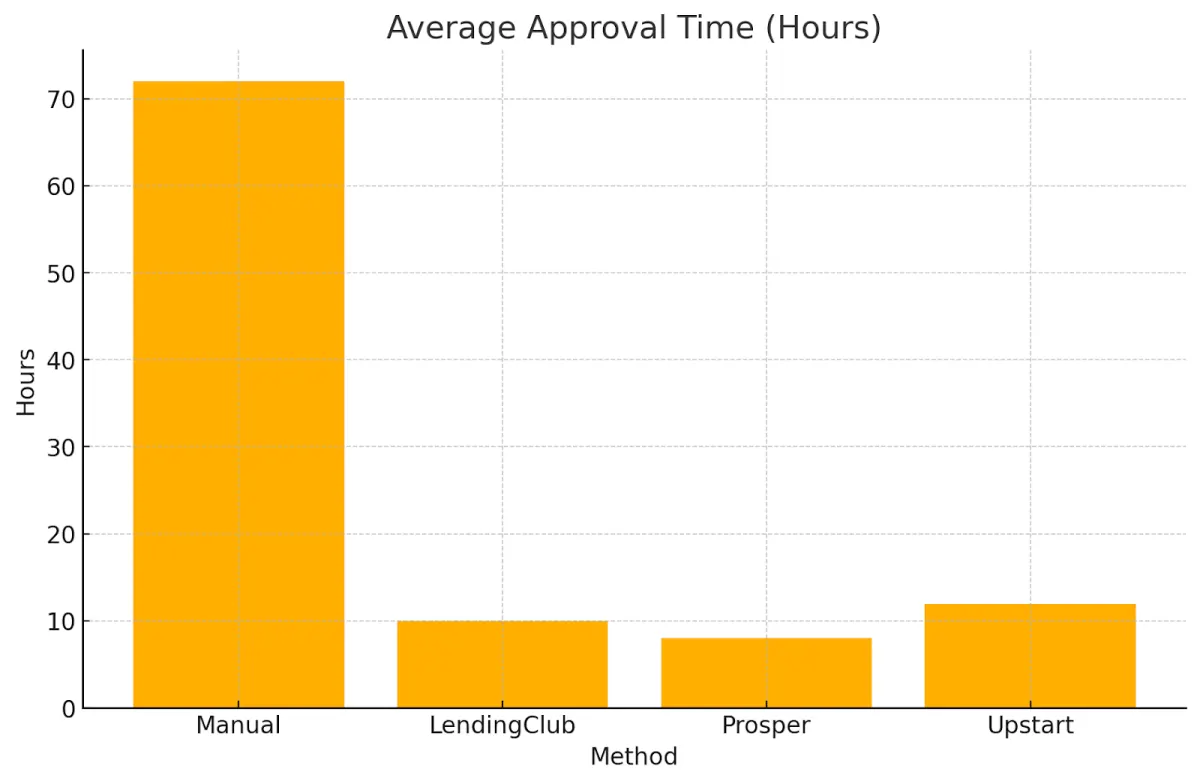
Skraca czas decyzji pożyczkowych z dni albo tygodni do zaledwie minut. Takie tempo naprawdę pomaga serwisom crowdlendingowym, które codziennie obsługują wiele niewielkich pożyczek. Platformy takie jak 8lends polegają na szybkich decyzjach, by wszystko działało sprawnie. Błyskawiczne odpowiedzi zwiększają zadowolenie pożyczkobiorców i przyciągają więcej inwestorów.
Oszczędność kosztów
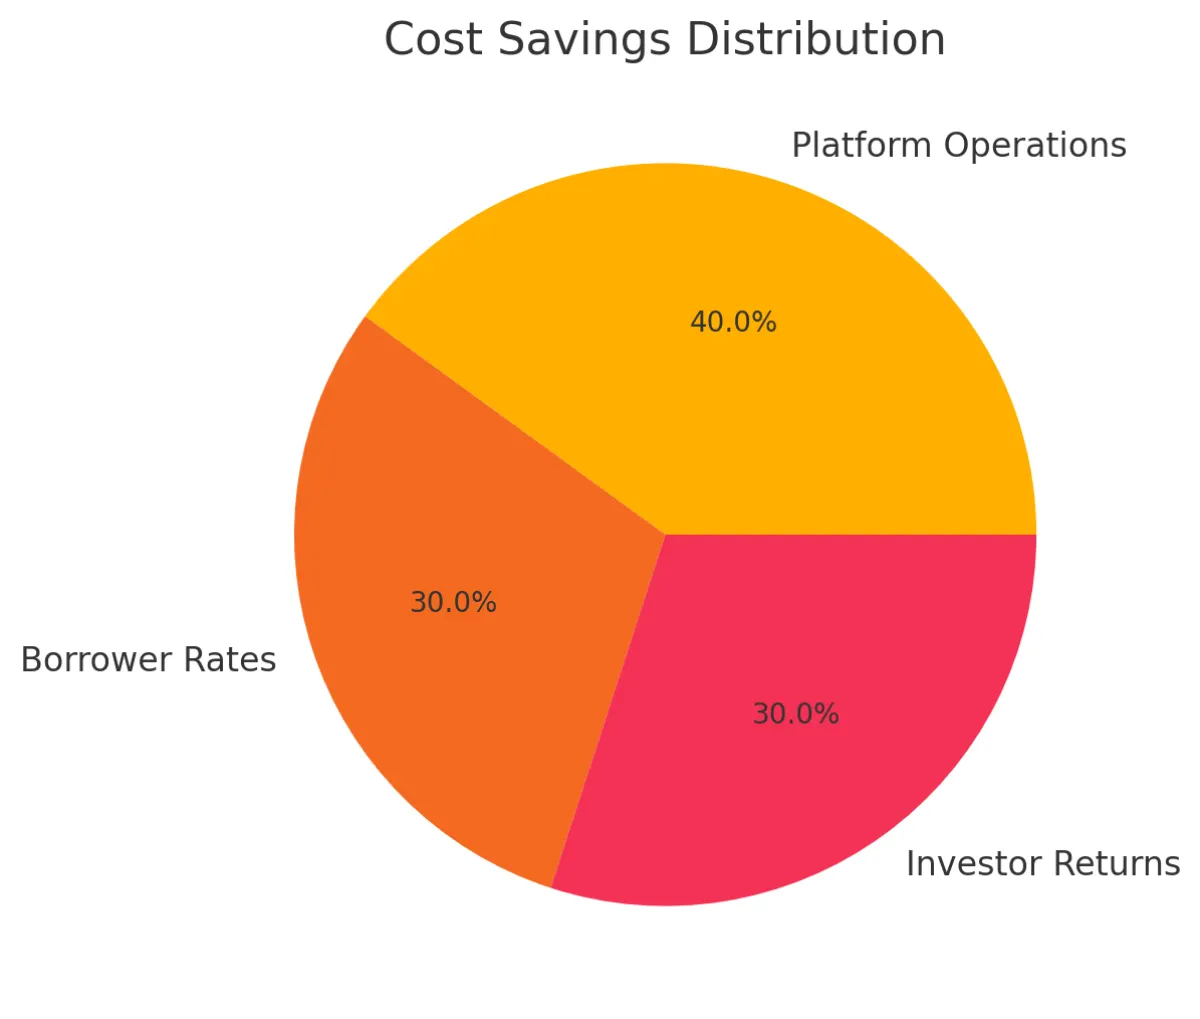
Wycięcie dużej części pracy ręcznej mocno obniża koszty platform crowdlendingowych działających na napiętych budżetach. Te oszczędności mogą przełożyć się na niższe stawki dla pożyczkobiorców i lepsze zwroty dla inwestorów. Ta przewaga czyni takie platformy bardziej konkurencyjnymi wobec banków starej daty.
Spójność i obiektywizm
Systemy automatyczne traktują każdy wniosek tak samo, co usuwa osobiste uprzedzenia i utrzymuje sprawiedliwość decyzji. Taka bezstronność buduje zaufanie inwestorów, którzy potrzebują wiarygodnych ocen ryzyka. Pomaga też utrzymać wysoką jakość portfela pożyczek, zapobiegając ludzkim błędom.
Skalowalność
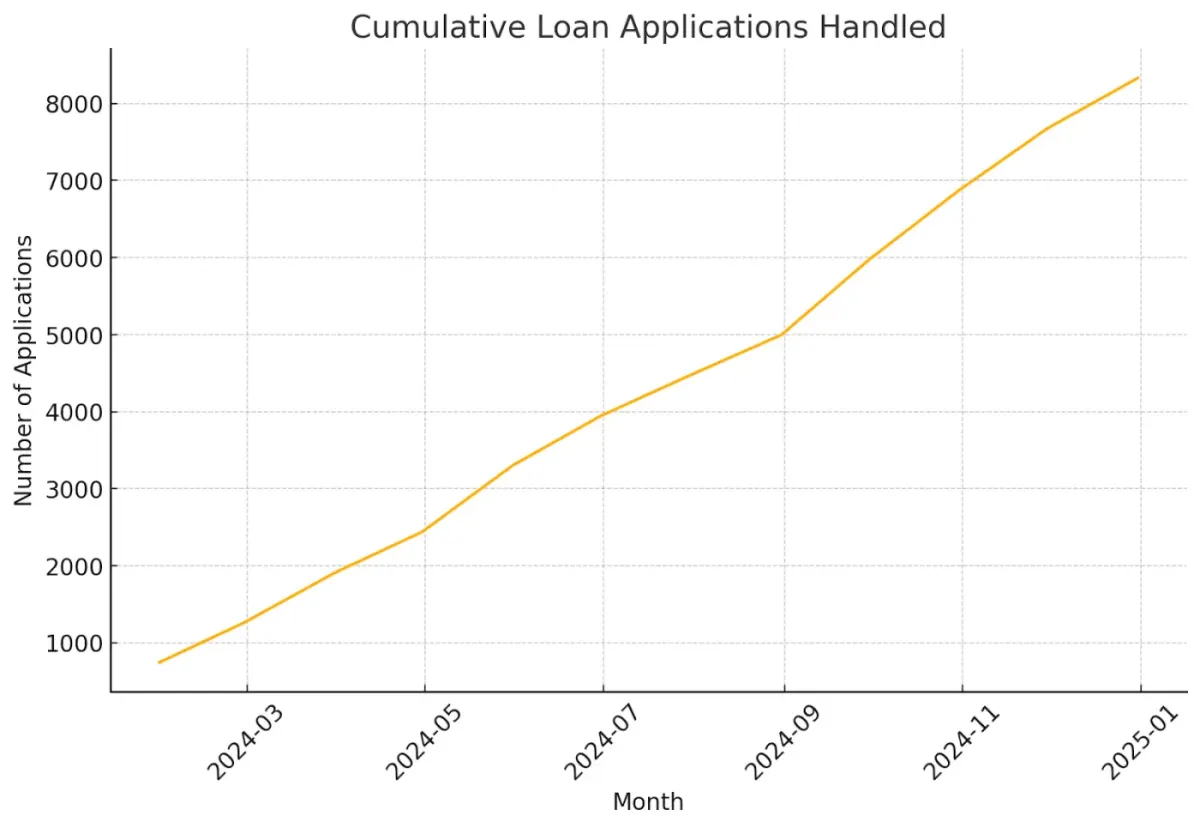
Kiedy platformy crowdlendingowe rosną, potrzebują sposobu na obsługę większej liczby wniosków bez zatrudniania kolejnych osób. Zautomatyzowana analiza kredytowa łatwo się skaluje, więc serwisy mogą się rozwijać, nie przeciążając zespołów. To kluczowe dla platform obsługujących ludzi na całym świecie, gdzie popyt bywa niemal nieograniczony.
Decyzje oparte na danych
Inteligentne algorytmy analizują wszystko: od ocen kredytowych i dochodu po historię zatrudnienia, a nawet aktywność w sieci. To całościowe podejście często wychwytuje dobrych pożyczkobiorców, których starsze metody pomijają. Niektóre systemy łączą dane tradycyjne z alternatywnymi, dając natychmiastową i precyzyjną ocenę kredytową. Pożyczkodawcy wiedzą więc, że podejmują solidne decyzje.
Wady zautomatyzowanej analizy kredytowej w crowdlendingu
Mimo zalet zautomatyzowana analiza kredytowa ma wyraźne minusy.
Ryzyko stronniczości
Algorytmy wydają się bezstronne, ale mogą powielać niesprawiedliwe wzorce, gdy uczą się na obciążonych danych. Badanie Uniwersytetu Lehigh wykazało, że niektóre modele pożyczkowe częściej odrzucały czarnoskórych wnioskodawców i naliczały im wyższe stawki niż białym o podobnym profilu.
Rezerwa Federalna również dostrzegła różnice we wskaźnikach odmów, które mogą wynikać z ukrytych uprzedzeń albo braków w informacjach. W crowdlendingu może to uderzyć w zróżnicowane grupy pożyczkobiorców, więc potrzebne są mocne mechanizmy kontroli uczciwego kredytowania.
Grupa demograficzna
Wskaźnik odmów (%)
| Grupa demograficzna | Wskaźnik odmów (%) |
|---|---|
| Biali | 10 |
| Czarnoskórzy | 18 |
| Latynosi | 14 |
| Azjaci | 9 |
| Pozostali | 12 |
Brak elastyczności
Systemy automatyczne działają według z góry ustawionych reguł i mogą zawieść w nietypowych sytuacjach. Ktoś z nieregularnym dochodem albo z wyjątkową historią finansową może zostać niesprawiedliwie odrzucony. Ludzki analityk potrafi przyjrzeć się szczegółom życiowym i podjąć decyzję na podstawie osądu. Narzędzia automatyczne nie dorównają takiej osobistej analizie.
Zależność od jakości danych
Dobre decyzje wymagają dobrych danych. Jeśli dane są błędne albo nieaktualne, system może zaakceptować ryzykownego pożyczkobiorcę albo odrzucić bezpiecznego. Problem rośnie, gdy dane pochodzą ze źródeł zewnętrznych. Połączone i aktualne dane są kluczowe, żeby automatyzacja działała dobrze.
Ryzyko kumulowania pożyczek
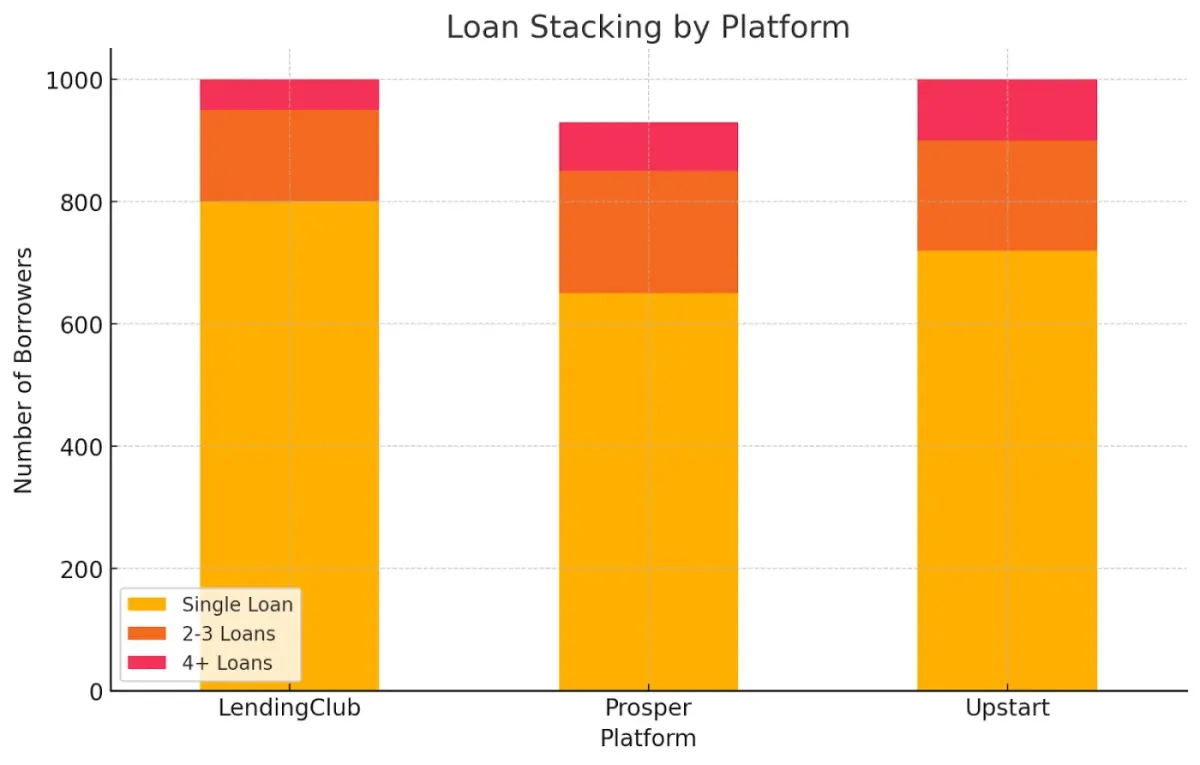
Kumulowanie pożyczek zdarza się, gdy pożyczkobiorcy biorą kilka zobowiązań w krótkim czasie, często ukrywając swoje łączne zadłużenie. Systemy automatyczne mogą tego nie wychwycić, a ludzie kończą z nadmiernym długiem. To ryzyko dotyka zarówno platformy, jak i jej inwestorów, zwłaszcza w crowdlendingu, gdzie każdy serwis działa na własną rękę.
Ryzyko regulacyjne i compliance
Oprogramowanie do analizy kredytowej musi przestrzegać przepisów takich jak Equal Credit Opportunity Act (ECOA) i Regulation B. Nie może nieuczciwie traktować wieku ani innych cech chronionych. Regulatorzy bacznie przyglądają się tym systemom pod kątem stronniczości. NAFCU alarmowało w sprawie różnic ze względu na wiek, a Consumer Financial Protection Bureau (CFPB) ostrzegało przed uprzedzeniami w ocenach automatycznych. Utrzymywanie algorytmów w zgodzie z przepisami wymaga czasu i zasobów.
Jak radzić sobie z tymi wyzwaniami
Aby obniżyć ryzyka związane z zautomatyzowaną analizą kredytową, platformy crowdlendingowe mogą podjąć następujące kroki.
- Regularne audyty i kontrole: przeglądaj modele analizy kredytowej według ustalonego harmonogramu. Znajduj i usuwaj uprzedzenia oraz błędy. Trzymaj się zasad uczciwego kredytowania.
- Korzystaj ze zróżnicowanych i uczciwych danych: ucz modele na danych pochodzących z wielu różnych grup. To ogranicza dawne uprzedzenia, które mogą się wkraść. Odpowiada też na obawy o rasową stronniczość sztucznej inteligencji.
- Łącz pracę maszyny z oceną człowieka: pozwól systemowi obsługiwać większość spraw, ale oznaczaj przypadki trudne. Wtedy decyzję podejmuje człowiek. Takie połączenie przyspiesza proste pożyczki, a jednocześnie zostawia miejsce na osąd tam, gdzie jest potrzebny, dzięki czemu żadna sprawa nie jest rozpatrywana w pośpiechu.
- Wzmocnij weryfikację danych: wprowadź solidne procedury sprawdzania. Upewnij się, że wszystkie informacje o pożyczkobiorcy są dokładne i kompletne. To rozwiązuje problem modeli krztuszących się złymi lub brakującymi danymi.
- Dziel się wiedzą w branży: współpracuj z innymi platformami albo organizacjami branżowymi, żeby łączyć dane o łącznym poziomie zadłużenia. Wychwytuj pożyczkobiorców biorących zbyt wiele pożyczek naraz. Udział w inicjatywach takich jak Small Business Finance Exchange pomaga zatrzymać kumulowanie pożyczek, zanim się zacznie.
Przykłady z rynku i studia przypadków
Konkretne historie pokazują zarówno mocne strony, jak i przeszkody. LendingClub, znany serwis crowdlendingowy, korzysta dziś ze zautomatyzowanego procesu, który zamiast sztywnych progów analizuje setki szczegółów, żeby zaakceptować pożyczkobiorców wcześniej odrzucanych.
Mimo to LendingClub i inne platformy wpadły w kłopoty, gdy część osób brała kilka pożyczek naraz, co pokazało potrzebę mocniejszych kontroli. Badania Uniwersytetu Lehigh i Rezerwy Federalnej zwracają też uwagę na obawy o stronniczość, ujawniając różnice rasowe w decyzjach hipotecznych podejmowanych przez sztuczną inteligencję, które prawdopodobnie przenoszą się również na crowdlending.
Podsumowanie
Zautomatyzowana analiza kredytowa mocno zmieniła crowdlending. Pożyczki płyną szybciej i kosztują mniej, a platformy obsługują więcej wniosków bez najmniejszego wysiłku. Każdy wniosek sprawdzany jest za każdym razem tak samo, dzięki czemu mali pożyczkodawcy mogą rosnąć i stawać w szranki z bankami. Mimo to nie jest to rozwiązanie idealne. Może wkraść się stronniczość, reguły bywają zbyt sztywne, a słabe dane prowadzą do słabych decyzji. Jest też ryzyko kumulowania się zbyt wielu pożyczek oraz gąszcz przepisów do przejścia.
Zmierzenie się z tymi problemami wprost robi całą różnicę. Platformy crowdlendingowe mogą wbudować zabezpieczenia przed stronniczością i dbać o czystość danych. Mogą korygować reguły, gdy życie nie mieści się w formule, i śledzić nowe przepisy. Dzięki temu łączą szybkość z uczciwością. W miarę rozwoju branży czujność wobec ryzyk i elastyczność pomogą zarówno pożyczkobiorcom, jak i inwestorom wycisnąć z tej technologii to, co najlepsze.
8lends jest znakomitą platformą, jeśli chodzi o sprawną analizę kredytową: daje uzasadnione szanse tym, którzy naprawdę są mocnymi kandydatami na pożyczkobiorców, oraz atrakcyjne zwroty przy niewielkim ryzyku spadku. 8lends nie odnotowała dotąd ani jednego przypadku niewypłacalności czy opóźnionej płatności.
FAQ Przeczytaj dalej na 8lends Jak platformy crowdlendingowe wykorzystują grywalizację do budowania zaufania Czym jest zautomatyzowana analiza kredytowa i jak działa w crowdlendingu? Zautomatyzowana analiza kredytowa wykorzystuje sztuczną inteligencję i uczenie maszynowe do oceny wniosków pożyczkowych, analizując oceny kredytowe, dochód, historię zatrudnienia, aktywność w mediach społecznościowych i zapisy wydatków. Zastępuje czasochłonne analizy ręczne natychmiastowymi decyzjami algorytmu, dzięki czemu platformy crowdlendingowe przetwarzają tysiące wniosków szybko i sprawnie. Jakie są główne zalety zautomatyzowanej analizy kredytowej dla pożyczkobiorców i inwestorów? Zautomatyzowana analiza kredytowa daje szybkość i wydajność — decyzje pożyczkowe zapadają w minuty zamiast tygodni — oszczędność kosztów prowadzącą do niższych stawek dla pożyczkobiorców i lepszych zwrotów dla inwestorów, spójne i obiektywne decyzje bez osobistych uprzedzeń oraz skalowalność pozwalającą obsłużyć rosnący popyt bez powiększania zespołu. Jakie ryzyka i wyzwania niesie zautomatyzowana analiza kredytowa? Do kluczowych wyzwań należą ryzyko stronniczości, gdy algorytmy powielają dyskryminujące wzorce z danych historycznych, brak elastyczności wobec nietypowych sytuacji finansowych, zależność od jakości danych, która przy nieaktualnych lub błędnych informacjach prowadzi do złych decyzji, ryzyko kumulowania pożyczek, gdy pożyczkobiorcy biorą kilka zobowiązań jednocześnie, oraz ryzyko regulacyjne. Jak platformy crowdlendingowe mogą zaradzić minusom systemów automatycznych? Platformy mogą prowadzić regularne audyty wykrywające i usuwające uprzedzenia, korzystać ze zróżnicowanych i uczciwych danych treningowych, łączyć przetwarzanie automatyczne z oceną człowieka w trudnych przypadkach, wzmacniać procedury weryfikacji danych oraz współpracować z innymi platformami, dzieląc się wiedzą o poziomie zadłużenia pożyczkobiorców i zapobiegając kumulowaniu pożyczek. Czy istnieją realne przykłady stronniczości w automatycznych systemach pożyczkowych? Tak. Badania Uniwersytetu Lehigh wykazały, że niektóre modele pożyczkowe częściej odrzucały czarnoskórych wnioskodawców i naliczały im wyższe stawki niż białym o podobnym profilu. Rezerwa Federalna również zidentyfikowała różnice we wskaźnikach odmów, które mogą wynikać z ukrytych uprzedzeń albo braków w informacjach, co pokazuje potrzebę mocnego nadzoru nad uczciwym kredytowaniem. Jak jakość danych wpływa na decyzje zautomatyzowanej analizy kredytowej? Dobre decyzje wymagają dokładnych i aktualnych danych. Jeśli informacje są błędne albo przestarzałe, systemy automatyczne mogą zaakceptować ryzykownych pożyczkobiorców lub odrzucić bezpiecznych. Problem rośnie, gdy dane pochodzą ze źródeł zewnętrznych, dlatego połączone i aktualne dane są niezbędne dla skutecznej automatyzacji na platformach crowdlendingowych.
Przeczytaj dalej
Masz pytania?
Wszystkie pytaniaPlatformę zaudytowały CertiK i Cyberscope, a wszystkie transakcje są publicznie widoczne w blockchainie Base. Za platformą stoją dwie firmy o jasno rozdzielonych obowiązkach: Maclear AG prowadzi platformę, wykonuje due diligence i nadzoruje zabezpieczenie, a CLEARCHAIN CORP odpowiada za operacje i jest zarejestrowana jako Money Services Business w FINTRAC (Kanada). Platforma jest więc dobrze uregulowana, przejrzysta i rozliczalna
Jeśli projekt ma BuyBack, partner odkupuje pożyczkę i zwraca 100% kapitału po 60 dniach opóźnienia lub więcej. Bez BuyBack Maclear AG rozpoczyna sprzedaż zabezpieczenia, a wpływy są dzielone proporcjonalnie między inwestorów. Od startu nie było ani jednej niewypłacalności
Platformę prowadzi CLEARCHAIN CORP, zarejestrowana w Kanadzie jako Money Services Business (MSB) i podlegająca obowiązkowym wymogom AML/CFT w ramach FINTRAC. Rozliczenia odbywają się w USD. Platforma nie jest CASP, więc wymogi DAC8 jej nie dotyczą
Małe i średnie firmy w regionach rozwijających się nie mają łatwego dostępu do finansowania bankowego i są gotowe płacić wyższe stawki niż firmy w UE czy USA
Możesz sprzedać swoją pozycję innemu inwestorowi na Secondary Market przed końcem okresu pożyczki. W Fastlending nie ma stałego terminu: kapitał i naliczony dochód można wypłacić w dowolnym momencie
Minimalna inwestycja to 100 USD
Ryzyko braku spłaty przez firmę, ryzyko zmiany wartości zabezpieczenia, ryzyko ograniczonej płynności, gdy na Secondary Market nie ma kupującego, oraz ryzyko techniczne związane ze smart kontraktem
Inwestycje od 100 do 500 USD są dostępne bez KYC. Powyżej 500 USD wymagana jest pełna weryfikacja: dokument tożsamości i potwierdzenie adresu