
Wat gebeurt er als een kredietnemer in gebreke blijft? Het herstelproces bij P2P-leningen
16 september 20255 min lezen
Stel je voor: een vriendin zit krap en heeft dringend een lening nodig. In plaats van naar de bank te gaan, vraagt ze het geld aan jou en belooft ze het op een afgesproken moment terug te betalen, met een klein extraatje erbovenop, een soort rente. Je noteert het om er later op terug te komen. Eigenlijk wint iedereen: de kredietverstrekker zet zijn geld nuttig in voor een hoger rendement dan een gewone spaarrekening, en de aanvrager leent flexibeler, mogelijk tegen een mildere rente.
Plotwending: je vriendin verdwijnt spoorloos zonder terug te betalen.
P2P-lenen groeit uit tot een serieuze concurrent van het traditionele bankwezen door partijen rechtstreeks met elkaar te verbinden, meestal via een online platform. Maar als een kredietnemer de lening niet zoals afgesproken terugbetaalt, komt er een reeks herstelacties op gang. Hier bekijken we wat er in zo'n geval gebeurt, wat je als investeerder kunt verwachten en hoe het platform het herstel doorgaans aanpakt.
Wanbetalingen bij P2P-leningen
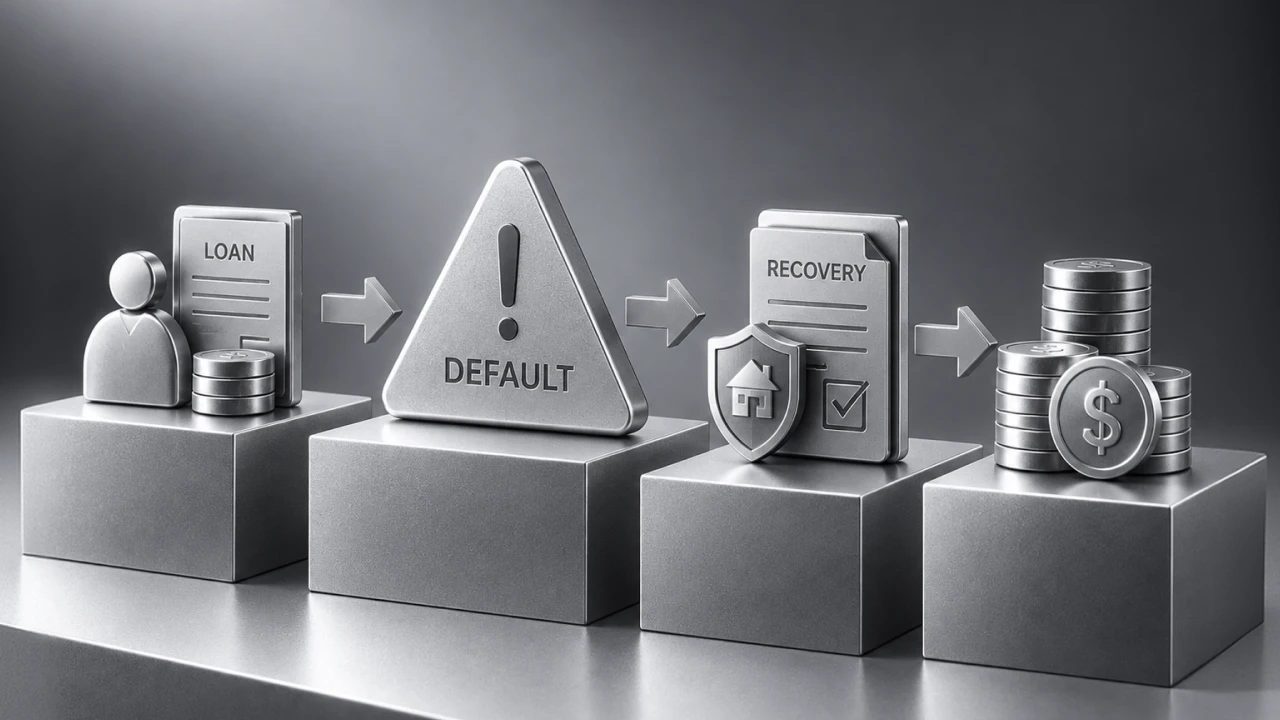
Een wanbetaling (default) betekent dat de P2P-kredietnemer betalingen heeft gemist of de lening helemaal niet kan aflossen. Elk platform bepaalt op zijn eigen manier wanneer een lening als wanbetaling geldt.
- Achterstallige betaling: 1–30 dagen te laat
- Betalingsachterstand: 30–60 dagen te laat
- Wanbetaling: de drempel verschilt per platform. Sommige wachten 90 dagen of langer, terwijl een lening bij 8lends als wanbetaling geldt na 60 dagen gemiste betalingen. Op dat moment wordt het herstel overgedragen aan de onafhankelijke Collateral Agent.
Omgaan met vroege waarschuwingssignalen
Voordat een lening in wanbetaling raakt, nemen de meeste platforms proactieve stappen, zoals:
- Betalingsherinneringen: kredietnemers krijgen na een gemiste betaling automatische en handmatige herinneringen per e-mail, sms of app-melding.
- Respijtperiodes: veel platforms bieden een respijtperiode waarin de kredietnemer zonder boete kan betalen.
- Pogingen tot heronderhandeling: sommige platforms nemen contact op om een herstructurering of aflossingsregeling te bespreken, vooral als de kredietnemer een goede staat van dienst heeft.
In deze periode krijgt de kredietnemer de kans om de situatie recht te zetten en alternatieve afspraken voor te stellen.
Zo werkt herstel
Zodra in de app een wanbetaling wordt vastgesteld, start het herstelprotocol. Dat verloopt meestal zo.
A. Incassoproces
Reageert de kredietnemer niet of lost hij de achterstand niet op, dan start de app eigen herstelmaatregelen of geeft de zaak door aan een extern incassobureau, dat als een speurhond de wanbetaler opspoort.
Incassobureaus zijn verantwoordelijk voor:
- Contact opnemen met de kredietnemer.
- Proberen een schikking of aflossingsregeling te treffen.
- Meldingen doen bij kredietregistratiebureaus.
In sommige gevallen gaan kredietnemers in deze fase alsnog reageren en beginnen ze gedeeltelijk of volledig terug te betalen.
B. Juridische stappen
Levert het incassoproces niets op, dan kan de app juridische stappen overwegen. Dat gebeurt vooral bij grote leenbedragen of herhaalde wanbetalers. Een rechtszaak kan erop gericht zijn een vonnis te krijgen om loonbeslag te leggen of bezittingen in beslag te nemen, en om terugbetaling via het onderpand te halen als dat er is.
Dit proces kost veel tijd en geld. Daarom kiezen veel platforms alleen bij wanbetalingen met een hoge waarde voor deze route.
Niet het rendement dat je verwachtte
Terwijl het herstel loopt en iedereen hoopt op een goede afloop, rijst de vraag waar de investeerder mee te maken krijgt en hoe zo'n wanbetaling hem raakt. Dit betekent een P2P-wanbetaling voor investeerders.
Geen vaste opbrengsten meer
De maandelijkse betalingen van de kredietnemer stoppen, dat spreekt voor zich, en de verwachte rentebetalingen dus ook. Dat raakt je cashflow en je verwachte rendement.
Updates van het platform
Hoe vervelend de situatie ook is, een lichtpuntje is dat je als investeerder niet in het ongewisse blijft over hoe je je geld terugkrijgt. Platforms bieden meestal een dashboard of statusoverzicht van de lening met updates als:
- Achterstallige betaling
- In incasso
- Gedeeltelijk herstel
- Afgeschreven
Mogelijk herstel
De situatie is niet hopeloos, want een deel van je geld kan nog worden teruggehaald. Dat hangt wel af van allerlei factoren, vooral van de herstelmaatregelen die het platform heeft ingericht. Veel platforms melden herstelpercentages tussen 20-80%, afhankelijk van het type lening en de herstelprocedure.
Niet elk platform gaat even goed met risico om. 8lends wordt beheerd door Alpha Systems LLC (Saint Vincent en de Grenadines), een aanbieder van diensten voor virtuele assets onder toezicht van de FSA SVG. Het onderpand wordt aangehouden door een onafhankelijke Collateral Agent, Maclear AG (Bazel, Zwitserland), onder toezicht van PolyReg SRO. Het platform combineert een beoordeling van kredietnemers op meer dan 40 criteria, leningen met onderpand en een vaste herstelprocedure die start na 60 dagen gemiste betalingen. 8lends rekent investeerders geen commissie en dekt elke lening met echt onderpand, maar verzekert geen kapitaal en garandeert geen rendement: wat er wordt teruggehaald, hangt af van wat het onderpand opbrengt.
Het einde van de rit
Als alle maatregelen falen en het geld niet terug te halen is, schrijven platforms de lening uiteindelijk af als oninbaar. Ze erkennen dan officieel dat het bedrag niet meer te innen is. Voor jou als investeerder betekent dat verlies: het geld wordt van je account verwijderd en geboekt als kapitaalverlies.
In sommige landen kun je verliezen op leningen fiscaal opvoeren als kapitaalverlies of oninbare vordering. Platforms sturen vaak aan het eind van het jaar een fiscaal overzicht waarin staat welke leningen zijn afgeschreven. Een afschrijving is de slechtst mogelijke uitkomst, en hoewel dat pijn doet, hoort zulk risico nu eenmaal bij dit soort investeringen.
Risicobeheer voor investeerders
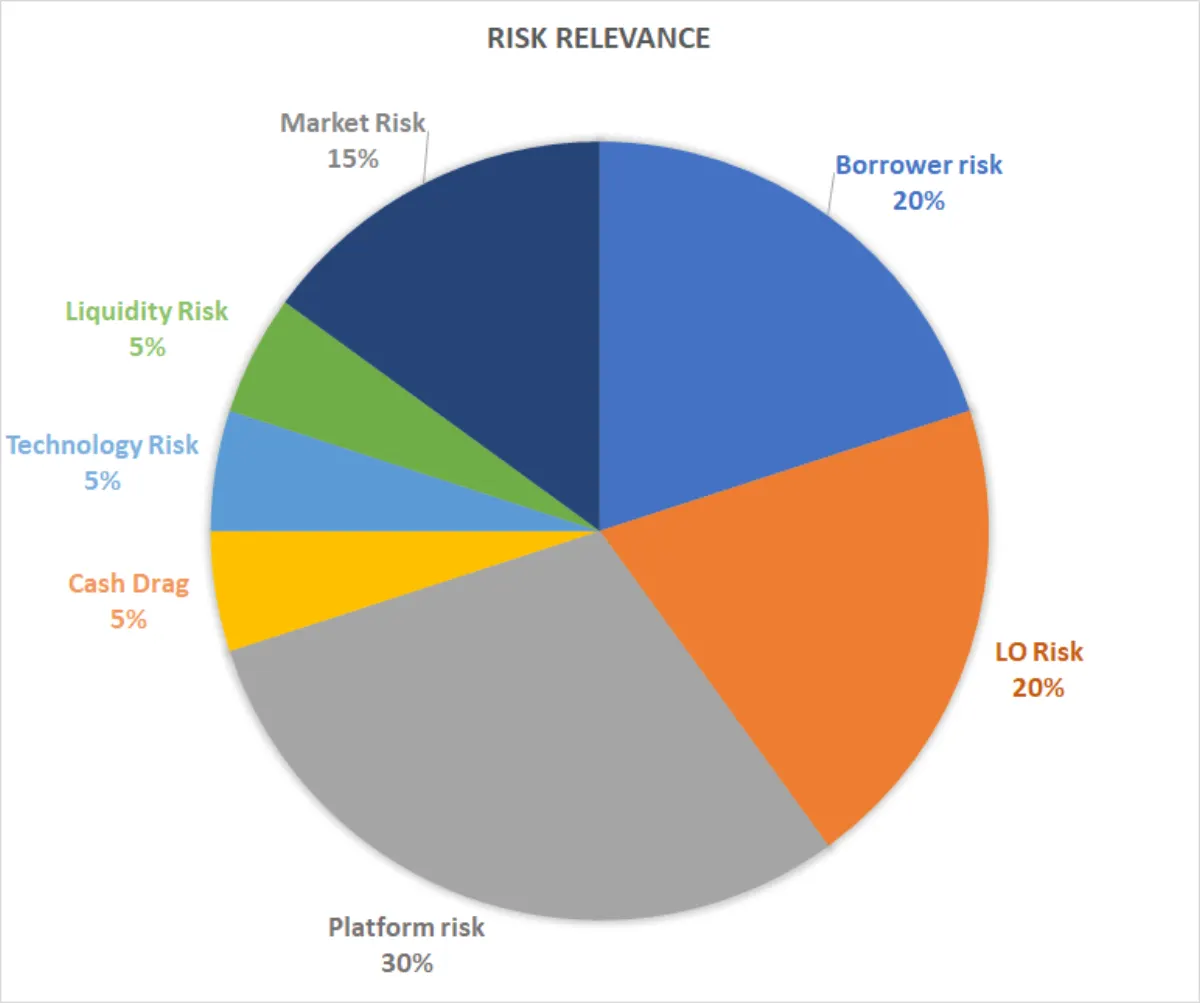
Na al deze scenario's volgen hier een paar beproefde strategieën om de kans op wanbetalingen en de verliezen daarvan te beperken bij het uitlenen via P2P, zodat je je geld zo goed mogelijk beschermt.
- Spreid je geld over verschillende soorten leningen en kredietnemers. Kortom: leg niet al je eieren in één mand.
- Bestudeer de achtergrond, ratings en eerdere transacties van aanvragers voordat je uitleent.
- Kies voor platforms met een actief incassobeleid en transparante rapportage. Hier gaan we verderop wat dieper op in.
- Investeer niet meer dan je kunt missen.
- Herinvesteer je opbrengsten in een mix van leningen met laag en gemiddeld risico.
Cijfers liegen niet
Bekijk de staat van dienst van platforms voordat je er een kiest.
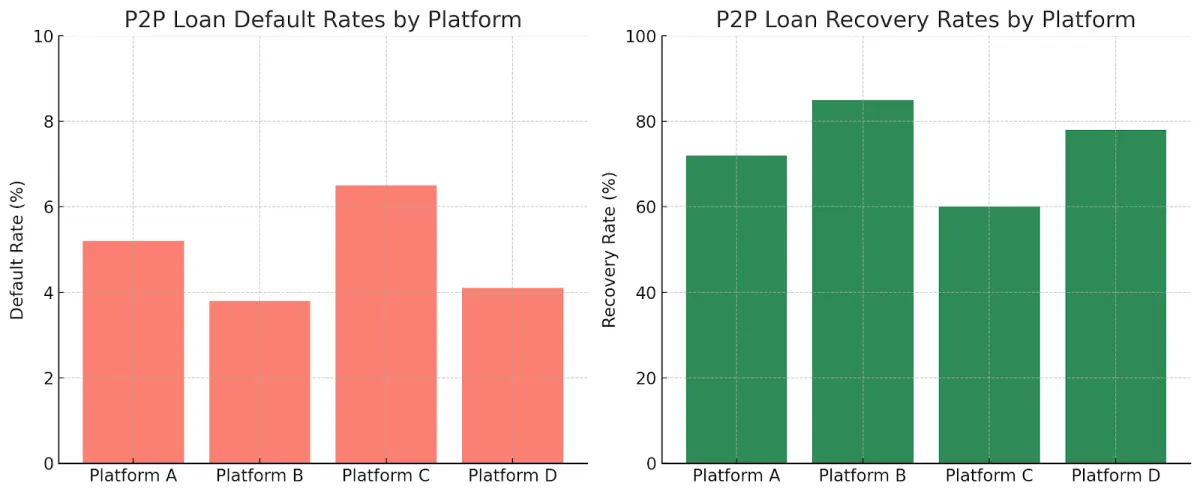
Volgens gepubliceerde sectorschattingen liggen de wanbetalingspercentages bij P2P ruwweg tussen 3,8% en 6,5%, afhankelijk van de screening van kredietnemers en de structuur van de leningen. Positiever bekeken: de herstelpercentages kunnen oplopen tot 85%, al halen sommige partijen maar een schamele 60% terug, vooral bij leningen zonder onderpand.
Platform B heeft een laag wanbetalingspercentage (3,8%) en een hoog herstelpercentage (85%), wat wijst op strenge screening en daadkrachtige opvolging. Platform C ziet daarentegen vaker wanbetalingen en een zwakkere incasso, vaak door gebrek aan onderpand of lakse incassoprocedures.
Met deze kennis op zak kunnen investeerders slimmere keuzes maken.
Hoe platforms wanbetalingen beperken
Dit soort misstappen ondermijnt het vertrouwen van investeerders. Een platform met de juiste beveiligingsmaatregelen en proactieve procedures om ze goed af te handelen, is daarom de beste manier om te zorgen dat iedereen er uiteindelijk beter van wordt. Zo pakken platforms dat aan:
Screening
Aanvragers worden meestal gescreend via kredietchecks, inkomensoverzichten, een analyse van de schuld-inkomenverhouding en een controle van hun bankrekening. Alleen kredietnemers die aan bepaalde criteria voldoen, worden goedgekeurd.
Rente op basis van risico
Wie riskanter is, betaalt een opslag.
Tools voor spreiding over leningen
De meeste platforms moedigen investeerders aan hun geld over veel leningen te spreiden (bijv. N5.000 over 100 kredietnemers in plaats van N500.000 bij één). Zo wordt de klap opgevangen als een kredietnemer zijn schuld niet terugbetaalt.
Onderpand kan bestaan uit fysieke bezittingen zoals auto's of huizen, of zelfs uit spaargeld en investeringen.
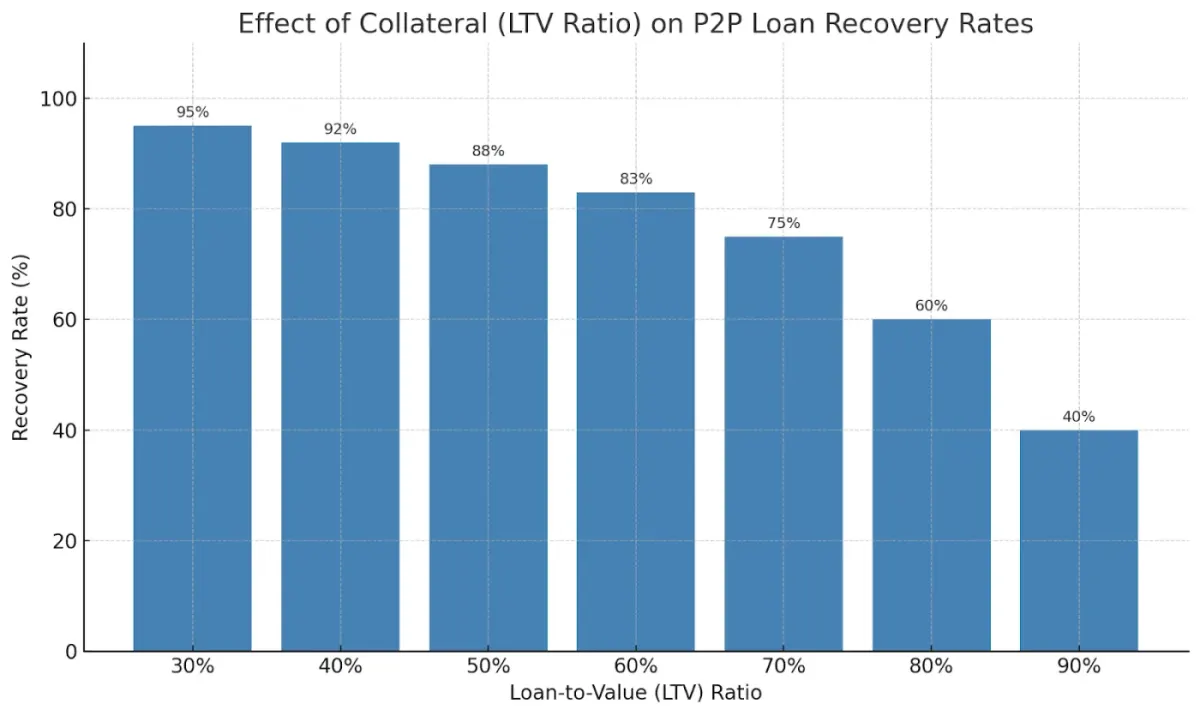
Deze grafiek laat zien hoe onderpand het herstel van P2P-leningen verbetert.
Is een lening gedekt door echte assets, dan kan het platform bij wanbetaling het onderpand juridisch opeisen en te gelde maken. De LTV ligt doorgaans rond 60%, wat investeerders beschermt, ook bij gematigde marktschommelingen. De grafiek laat zien dat de kans op herstel hoog blijft totdat de waarde van de assets verder daalt dan de LTV-buffer.
Risico beheersen, rendement maximaliseren
Wanbetalingen bij P2P-leningen zijn onvermijdelijk, dus het is belangrijk om het herstelproces te begrijpen. Herstel is niet gegarandeerd, maar vaak wel mogelijk, zeker op platforms die goed gereguleerd en proactief zijn.
Voor kredietnemers kan een wanbetaling een beschadigde kredietwaardigheid, aanhoudende incassopogingen en juridische problemen betekenen. Voor investeerders betekent het: je strategie herzien, vertrouwen op het herstelsysteem van het platform en geduld hebben tijdens het proces. Uiteindelijk draait P2P-lenen niet alleen om hoog rendement, maar om de balans tussen kansen en risico's en om voorbereid zijn op elke mogelijke uitkomst.
Lees verder op 8lends
Zoek je een crowdlendingplatform dat risico serieus neemt en zorgvuldig met je kapitaal omgaat? Bekijk dan 8lends. Je sluit je aan bij een gemeenschap van slimme investeerders die echte bedrijven financieren, met stevige bescherming en een sterk rendement.
Lees ook



Heb je vragen?
Alle vragenHet platform is geaudit door CertiK en Cyberscope en alle transacties zijn openbaar zichtbaar op de Base-blockchain. Achter het platform staan twee bedrijven met duidelijke verantwoordelijkheden: CLEARCHAIN CORP exploiteert het platform en is bij FINTRAC (Canada) geregistreerd als Money Services Business, en Maclear AG voert de due diligence uit en bewaakt het onderpand. Zo is het platform goed gereguleerd, transparant en aanspreekbaar
Heeft het project BuyBack, dan koopt de partner de lening en betaalt 100% van de hoofdsom terug zodra de betaling 60 dagen of langer achterstallig is. Zonder BuyBack start Maclear AG de verkoop van het onderpand en wordt de opbrengst naar rato over de investeerders verdeeld. Sinds de lancering zijn er geen wanbetalingen geweest
Het platform wordt geëxploiteerd door CLEARCHAIN CORP, in Canada geregistreerd als Money Services Business (MSB) en onderworpen aan verplichte AML/CFT-eisen onder FINTRAC. Afrekeningen gebeuren in USD. Het platform is geen CASP, dus de DAC8-eisen zijn niet van toepassing
Kleine en middelgrote bedrijven in opkomende regio’s hebben moeilijk toegang tot bankfinanciering en zijn bereid hogere rentes te betalen dan bedrijven in de EU of de VS
Je kunt je positie vóór het einde van de looptijd via de secundaire markt aan een andere investeerder verkopen. Bij Fastlending is er geen vaste looptijd: hoofdsom en opgebouwd inkomen kun je op elk moment opnemen
De minimale investering is 100 USD
Het risico dat het bedrijf niet betaalt, het risico dat de waarde van het onderpand verandert, het risico van beperkte liquiditeit als er geen koper is op de secundaire markt, en het technische risico van het smart contract
Investeringen van 100 tot 500 USD kunnen zonder KYC. Voor bedragen boven 500 USD is volledige verificatie nodig: een identiteitsbewijs en een bewijs van adres