
Zo beoordeel je een aanvraag van een kredietnemer: rode vlaggen en groene lichten
2 oktober 20255 min lezen
Overweeg je te investeren in het project van een kredietnemer, een woning of een zakelijke lening? De cijfers en rendementen zien er in eerste instantie misschien aantrekkelijk uit. Maar dat een aanvraag redelijk lijkt, betekent nog niet dat het een goede investering is. Om een aanvraag goed te beoordelen, moet je tussen de regels door lezen. Als je je aan de regels houdt en de tijd neemt, leer je waarschuwingssignalen en goede kansen herkennen. Zo analyseer je de aanvraag van een kredietnemer.
Waarom aanvragen van kredietnemers je volle aandacht verdienen
Aan de hand van de aanvraag van een kredietnemer krijg je in feite inzicht in iemands financiën. Die laat zien wat iemand wil en hoe betrouwbaar hij is, en helpt je zo het risico in te schatten bij peer-to-peer-leningen, private financiering of crowdfundingplatforms.
Het is cruciaal om je af te vragen of de kredietnemer kan terugbetalen wat hij wil lenen. Maakt de aanvraag dat niet duidelijk, dan is het tijd om beter te kijken. Eén fout kan je geld kosten, maar een zorgvuldige beoordeling kan uitgroeien tot een winstgevende en betrouwbare samenwerking.
De 5 C's van krediet
De „5 C's van krediet” zijn een set criteria die professionele kredietverstrekkers meestal gebruiken om te bepalen of een kredietnemer betrouwbaar is.
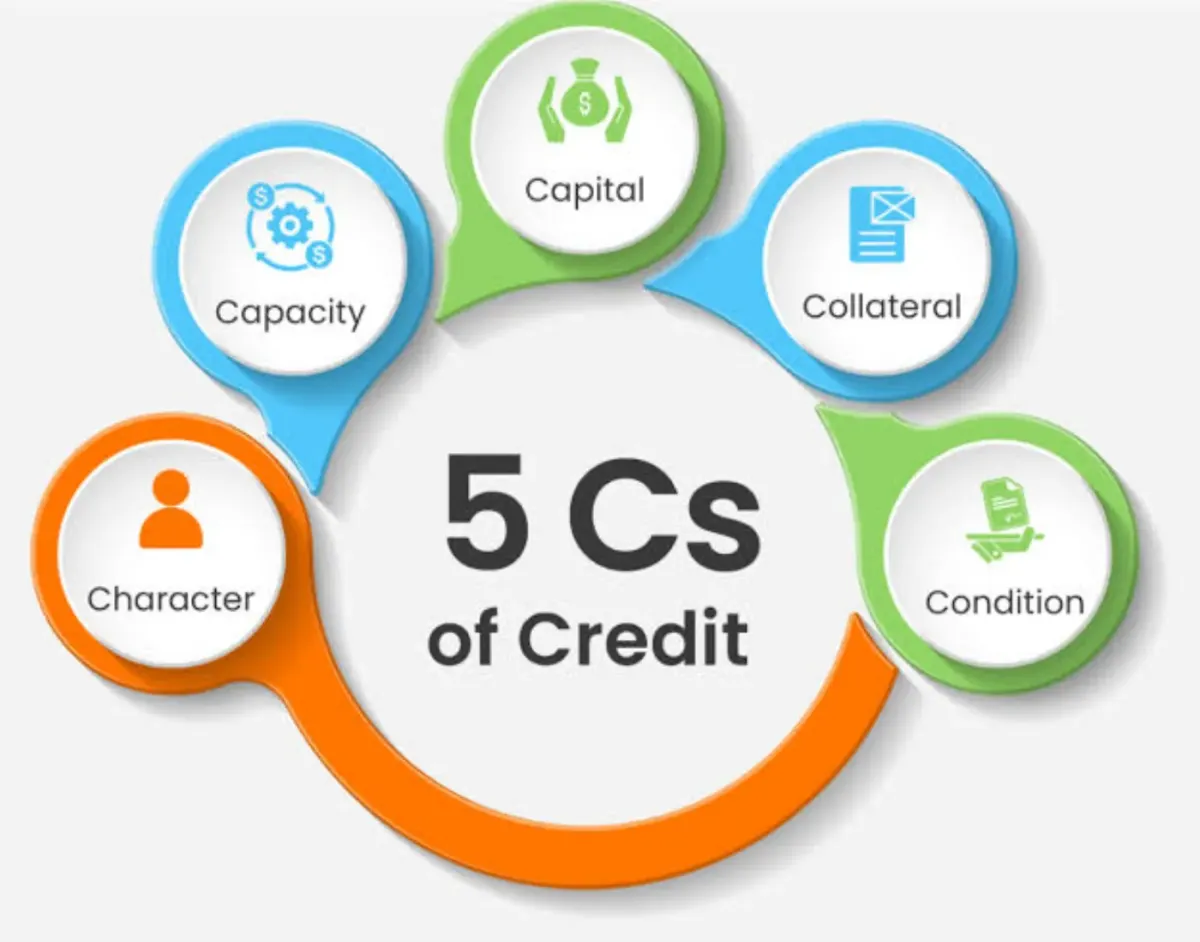
- Character (karakter): „Betaalt de kredietnemer zijn schulden terug?” Je kunt hem niet altijd persoonlijk ontmoeten, maar je kunt wel naar zijn kredietgeschiedenis, betalingsgeschiedenis en werkverleden kijken. Vertrouw je geld niet toe aan iemand met een geschiedenis van late betalingen, juridische problemen of slechte reviews. Iemand met een schoon verleden komt daarentegen betrouwbaar over.
- Capacity (draagkracht): „Kan hij het zich veroorloven om de lening terug te betalen?” Je moet zijn omzet, schulden en cashflow kennen om een goed onderbouwde beslissing te nemen. Als iemand krap bij kas zit, kan hij in de problemen komen, ook al heeft hij de beste bedoelingen.
- Capital (vermogen): „Wat heeft de kredietnemer al?” Denk aan spaargeld, overwaarde in vastgoed of andere bezittingen. Mensen die geld lenen om in een project te investeren, zijn meestal meer betrokken en beter voorbereid op uitdagingen.
- Collateral (onderpand): dit is het activum dat de lening dekt, zoals een stuk vastgoed of apparatuur. Als er iets misgaat, kan onderpand uitkomst bieden. De investering is meestal veiliger naarmate het onderpand sterker en makkelijker te verifiëren is.
- Tot slot Conditions (omstandigheden): de voorwaarden van de lening en de staat van de economie of markt. Zelfs een uitstekende kredietnemer kan in een zwakke markt in de problemen komen. Ook vage leningsvoorwaarden of onduidelijke doelen kunnen wijzen op grotere problemen in de toekomst.
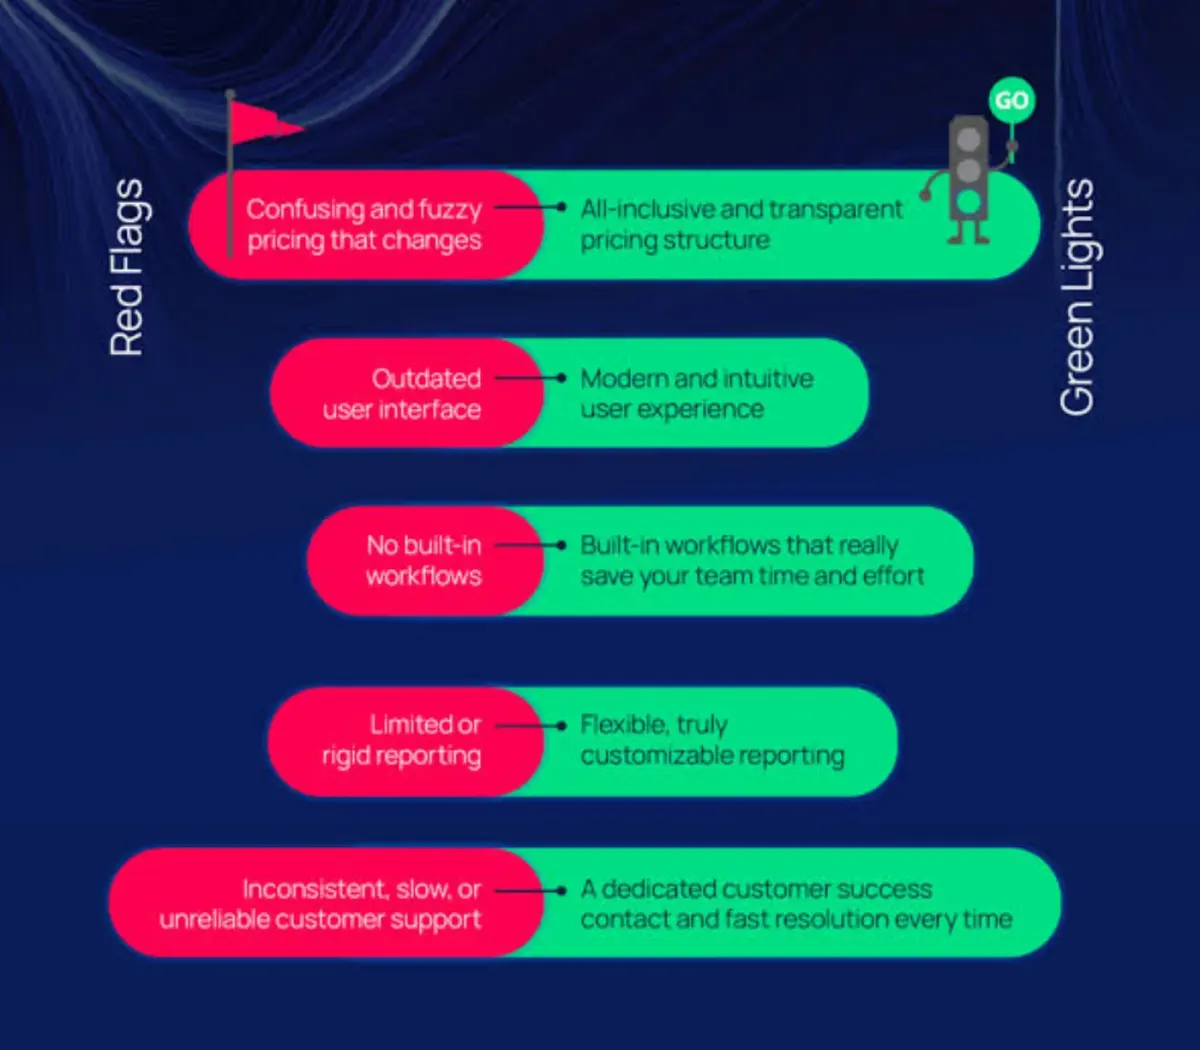
Rode vlaggen herkennen voordat ze je geld kosten
Aanvragen van kredietnemers bevatten soms waarschuwingssignalen die niet altijd meteen opvallen, maar meestal genoeg zijn om slechte deals te voorkomen. Een belangrijk teken van problemen is een rommelige of onvolledige financiële administratie. Als de cijfers niet kloppen of essentiële documenten ontbreken, is de kredietnemer misschien slecht georganiseerd of verbergt hij iets.
Als een bedrijf of persoon minder verdient, is het logisch om uit te zoeken waarom, en of die trend doorzet. Het kan ook een probleem zijn als een kredietnemer te afhankelijk is van één klant of inkomstenbron. Als die ene relatie wegvalt, kan hij het geld dat hij verschuldigd is misschien niet terugbetalen.
Onrealistische prognoses
Belooft een aanvraag grote winsten zonder risico of schetst ze een toekomst die te mooi lijkt om waar te zijn, vertrouw dan op je gevoel. Betrouwbare kredietnemers zijn meestal eerlijk over de problemen die ze bij hun plannen kunnen tegenkomen.
Verdacht gedrag
Let op signalen in hoe mensen zich gedragen. Als een kredietnemer haast lijkt te hebben om een contract af te ronden, vragen niet duidelijk beantwoordt of te lang wacht met het aanleveren van belangrijke documenten, probeert hij misschien kritische vragen te ontlopen. Ook als een kredietnemer nooit heeft gewerkt in de sector waarvoor hij leent – zoals een beginnende vastgoedinvesteerder die aan een groot fix-and-flipproject begint – is dat iets om over na te denken.
Een andere categorie waarschuwingssignalen betreft juridische en operationele problemen. Lopende rechtszaken, verlopen vergunningen of vreemde bedrijfspraktijken kunnen erop wijzen dat een bedrijf instabiel is of in de toekomst problemen krijgt. En let bij vastgoedaanvragen op onduidelijke eigendomsgegevens, conflicten met het bestemmingsplan of panden met constructieve gebreken die niet zijn verholpen.
In sommige ernstige gevallen zijn aanvragen nep. Tekenen van fraude zijn bijvoorbeeld te hoge vastgoedprijzen, documenten die niet met elkaar overeenkomen of een twijfelachtig werkverleden. Als de kredietnemer basisinformatie niet wil bevestigen of geen identiteitsbewijs wil laten zien, loop dan weg, hoe goed de deal ook klinkt.
Tegenmaatregelen
Platforms als 8lends nemen veel van deze risico's van je over door kredietnemers grondig en datagedreven te screenen. Van deals met onderpand tot transparante documentatie en gesprekken met kredietnemers: 8lends maakt het makkelijker om zowel rode vlaggen als veelbelovende kansen te herkennen – zonder dat je forensisch accountant hoeft te zijn. Dat is een van de redenen waarom investeerders erop vertrouwen dat het platform consistente leningen met hoog rendement biedt, zonder platformkosten.
De groene lichten van een sterke aanvraag herkennen
Gelukkig is niet elke aanvraag slecht nieuws. Sommige kredietnemers zijn prima, maar het kost wat moeite om ze te beoordelen. Hoe ziet een goede aanvraag eruit? Ten eerste kloppen de cijfers. Een solide aanvraag heeft een nette financiële administratie, een stabiel inkomen en voldoende marge om de aflossingen makkelijk te betalen. Bedrijven horen een stabiel of groeiend inkomen te hebben, en de kredietnemer hoort toegang te hebben tot spaargeld of andere geldbronnen.
Ook het gedrag van de kredietnemer is cruciaal. Reageert hij snel? Is hij bereid vragen te beantwoorden en extra informatie te geven? Openheid en professionaliteit zijn essentieel om vertrouwen op te bouwen. Een goed voorbereide aanvrager heeft ook een redelijke onderbouwing voor de lening. Het doel moet eerlijk, goed doordacht en op feiten gebaseerd zijn, of het nu gaat om een bedrijf laten groeien, een woning kopen of schulden aflossen. Je moet kunnen zien hoe de lening in zijn totale plan past en hoe hij verwacht haar terug te betalen.
Kijk daarnaast of zijn omgeving stabiel is. Doet hij zaken in een gezonde markt? Heeft hij een goed team? Zijn zijn bezittingen correct verzekerd, gedocumenteerd en getaxeerd? Al deze zaken vergroten de kans dat je investering op koers blijft.
Zo doe je goede due diligence
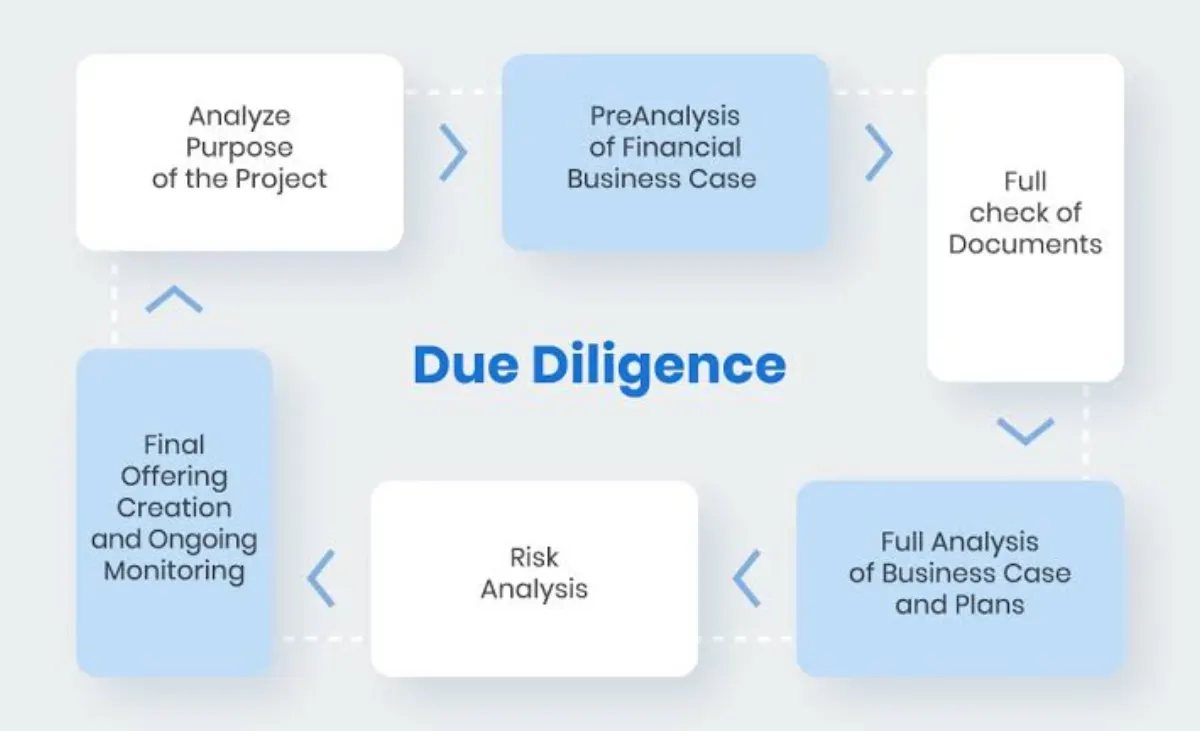
Nu je weet waar je op moet letten en wat je moet vermijden, is het tijd om alles wat je hebt geleerd in de praktijk te brengen. Wat verstandige investeerders onderscheidt van investeerders die geluk hebben, is dat ze hun huiswerk doen.
Neem om te beginnen de financiële documenten van de kredietnemer zorgvuldig door. Bekijk zijn belastinggegevens, inkomensoverzichten, bankafschriften en eventuele projectbegrotingen of ramingen die hij aanlevert. Wees niet bang om door te vragen als iets niet klopt. Controleer ook zijn kredietgeschiedenis, ook voor persoonlijke leningen. De kredietwaardigheid van een bedrijf kun je vaak nagaan via leveranciers of kredietinformatiebureaus.
Het is ook essentieel om iemands inkomen te controleren. Vraag naar loonstroken, ondertekende contracten of ander concreet bewijs dat zijn beweringen onderbouwt. Als hij onderpand heeft, laat dat dan beoordelen door een gerenommeerde derde partij. Geloof niet zomaar wat de kredietnemer zegt; zorg ervoor dat het activum echt bestaat, de waarde klopt en het legaal is.
Een inspectie van het pand of project kan ook nuttig zijn. Als je leent voor een vastgoedaankoop, kan een bezoek ter plaatse je veel meer vertellen dan foto's of een advertentie.
Analyseer tot slot het verleden van de kredietnemer. Bekijk reviews, vraag om referenties en doorzoek juridische databanken op lopende rechtszaken of eerdere problemen.
Conclusie
Elke aanvraag brengt enig risico met zich mee. Maar met de juiste tools, vragen en houding kun je met risico omgaan. Je hoeft niet blind te gokken; je kunt helder, zelfverzekerd en rustig van situaties leren.
Zoek je een leenplatform dat je zorgvuldigheid respecteert en beloont? Met 8lends krijg je toegang tot volledig gescreende zakelijke leningen met hoog rendement, zonder verborgen kosten, opgeblazen beloftes of vage papierwinkel.
Lees ook



Heb je vragen?
Alle vragenHet platform is geaudit door CertiK en Cyberscope en alle transacties zijn openbaar zichtbaar op de Base-blockchain. Achter het platform staan twee bedrijven met duidelijke verantwoordelijkheden: CLEARCHAIN CORP exploiteert het platform en is bij FINTRAC (Canada) geregistreerd als Money Services Business, en Maclear AG voert de due diligence uit en bewaakt het onderpand. Zo is het platform goed gereguleerd, transparant en aanspreekbaar
Heeft het project BuyBack, dan koopt de partner de lening en betaalt 100% van de hoofdsom terug zodra de betaling 60 dagen of langer achterstallig is. Zonder BuyBack start Maclear AG de verkoop van het onderpand en wordt de opbrengst naar rato over de investeerders verdeeld. Sinds de lancering zijn er geen wanbetalingen geweest
Het platform wordt geëxploiteerd door CLEARCHAIN CORP, in Canada geregistreerd als Money Services Business (MSB) en onderworpen aan verplichte AML/CFT-eisen onder FINTRAC. Afrekeningen gebeuren in USD. Het platform is geen CASP, dus de DAC8-eisen zijn niet van toepassing
Kleine en middelgrote bedrijven in opkomende regio’s hebben moeilijk toegang tot bankfinanciering en zijn bereid hogere rentes te betalen dan bedrijven in de EU of de VS
Je kunt je positie vóór het einde van de looptijd via de secundaire markt aan een andere investeerder verkopen. Bij Fastlending is er geen vaste looptijd: hoofdsom en opgebouwd inkomen kun je op elk moment opnemen
De minimale investering is 100 USD
Het risico dat het bedrijf niet betaalt, het risico dat de waarde van het onderpand verandert, het risico van beperkte liquiditeit als er geen koper is op de secundaire markt, en het technische risico van het smart contract
Investeringen van 100 tot 500 USD kunnen zonder KYC. Voor bedragen boven 500 USD is volledige verificatie nodig: een identiteitsbewijs en een bewijs van adres