
De impact van institutionele investeerders op P2P-leenmarkten
12 augustus 20255 min lezen
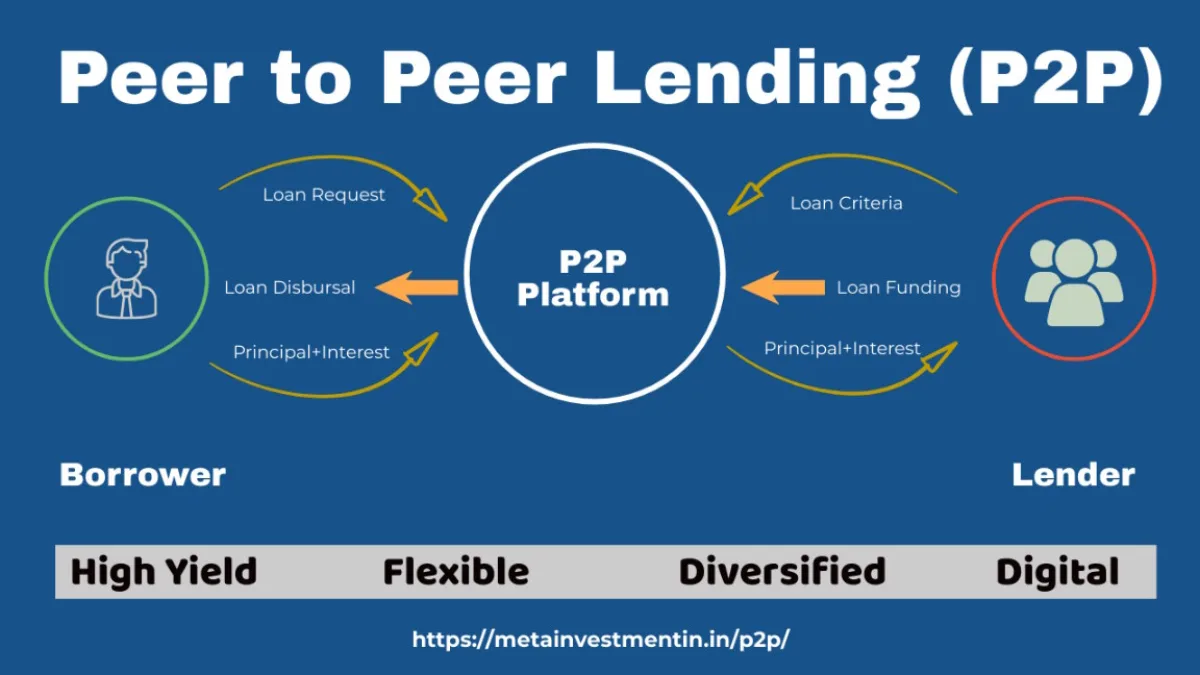
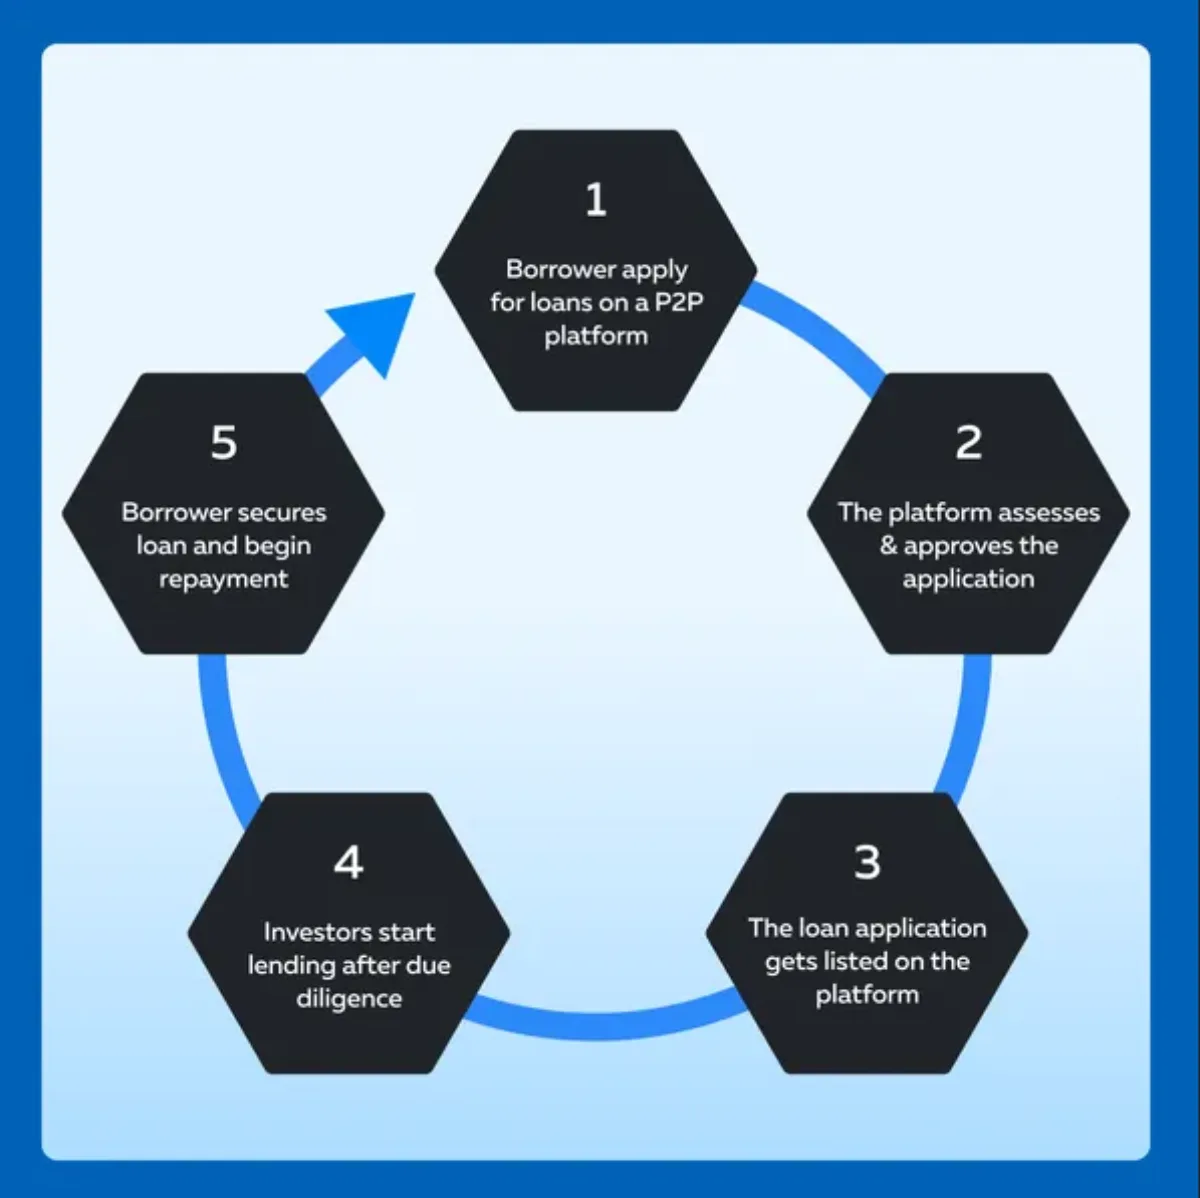
Stel dat je geld wilt lenen om een klein bedrijf te starten. In plaats van naar de bank te stappen, ga je online en vind je een platform waar mensen zoals jij je het geld rechtstreeks kunnen lenen. Daar draait peer-to-peer lending om: het brengt kredietnemers in contact met gewone mensen die willen uitlenen en er rendement op willen maken. In het begin waren het vooral particulieren die elkaar hielpen; gewone mensen die aan andere gewone mensen leenden. Maar dat verandert. Grote investeerders zoals banken, hedgefondsen en pensioenfondsen, zogeheten institutionele investeerders, betreden de markt op grote schaal. En hun aanwezigheid begint te veranderen hoe P2P lending werkt. We bekijken wat dat betekent en waarom het belangrijk is voor iedereen die deze platforms gebruikt, groot of klein.
Wat zijn institutionele investeerders?
Als we het over investeerders hebben, gaat het niet altijd om een gemiddeld persoon die een paar tientjes in een spaarapp stopt. Institutionele investeerders zijn de grote spelers, de zwaargewichten van de financiële
wereld. Denk aan banken, verzekeraars en pensioenfondsen. Partijen die miljarden beheren namens anderen.
In plaats van dat geld op een veilige spaarrekening te laten staan, zoeken ze voortdurend naar slimme, winstgevende plekken om het te stallen. Aandelen? Zeker. Vastgoed? Absoluut. En sinds kort wagen ze zich ook aan peer-to-peer lending. Als zij investeren, investeren ze veel, en
hun investeringen kunnen complete markten in beweging zetten.
Waarom zijn ze geïnteresseerd in P2P lending?
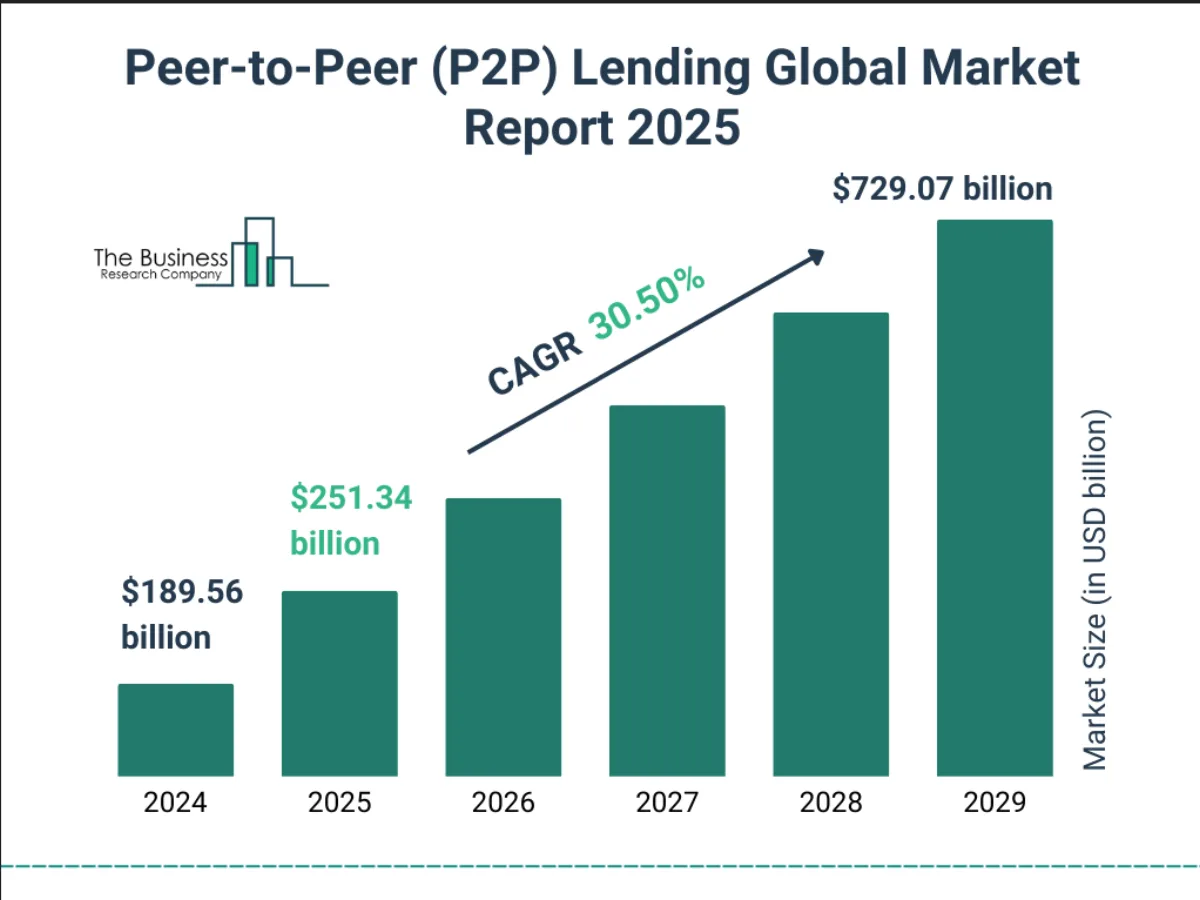
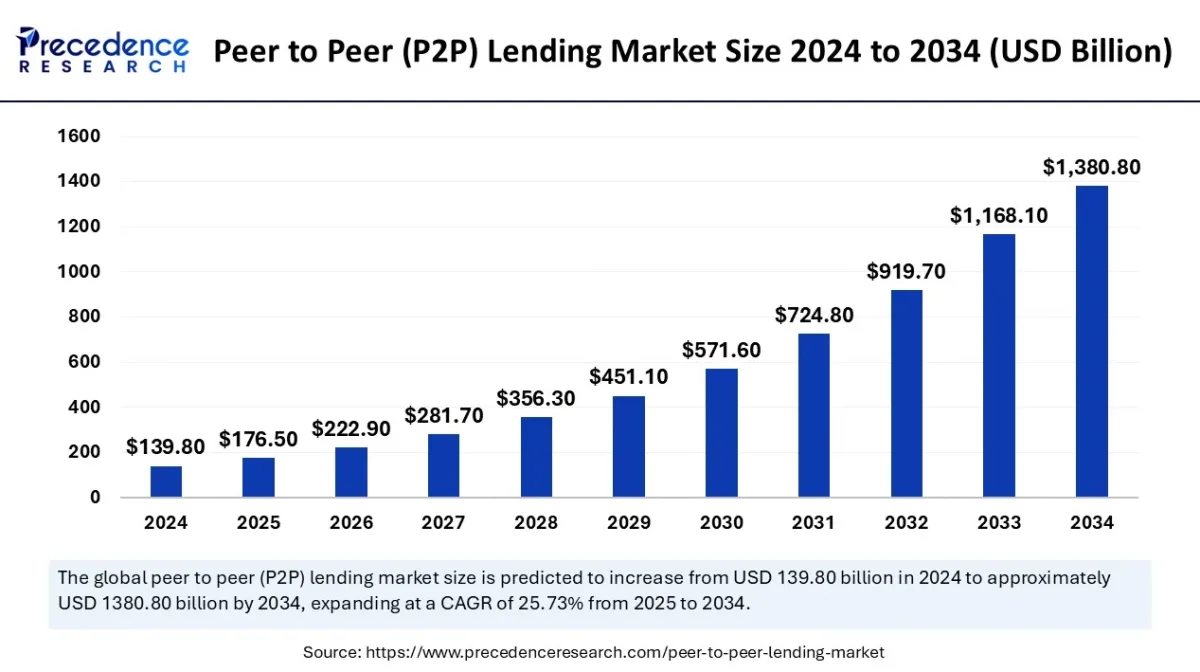
P2P lending was vroeger een klein idee. Maar naarmate meer mensen geld leenden en uitleenden, groeide het uit tot big business. En als een sector groeit, merken grote investeerders dat op.
Deze investeerders zagen dat P2P lending hun goede rendementen kon opleveren (ze konden er dus meer mee verdienen dan met gewoon sparen, en soms zelfs meer dan op de aandelenmarkt). Dus begonnen ze er miljoenen dollars in te stoppen. Ze vinden het ook prettig dat deze platforms data en algoritmes gebruiken en dat ze via kortlopende leningen snel geld kunnen verdienen. En tot slot is het voor hen een slimme manier om hun portefeuille te spreiden.
Sterker nog: met deze platforms kunnen particulieren en organisaties nog verder spreiden door hun investeringen te verdelen over veel verschillende leningen die ze financieren, omdat ze het risico in elk project dat ze mee financieren met talloze anderen delen. Een van die platforms is 8lends.
Wat gebeurt er als deze grote investeerders meedoen?
Stel dat jij en je vrienden een spelletje spelen in de pauze en er komt een groep oudere kinderen bij met meer ervaring en betere spullen. Dat verandert het spel, toch? Hetzelfde gebeurt bij P2P lending.
Als grote investeerders een platform betreden:
- Er is meer geld beschikbaar, waardoor het platform kan groeien en meer kredietnemers kan bedienen.
- Kredietnemers krijgen hun lening misschien sneller, omdat er meer geld klaarstaat.
- Platforms kunnen betere tools bouwen, zoals mobiele apps en systemen voor risicoanalyse. Dat klinkt allemaal geweldig, maar het is niet allemaal rozengeur en maneschijn.
Wat is de keerzijde?
Als de oudere kinderen opduiken, nemen ze soms het spel over. Zo voelen sommige kleine investeerders zich.
Een paar zorgen:
- Kleine investeerders krijgen misschien minder kansen om in de beste leningen te investeren, omdat grote investeerders vaak eerder toegang krijgen.
- Grote investeerders vragen misschien om speciale regels of maatwerkfuncties, zoals automatiseringstools of private leningpools, die kleinere gebruikers niet krijgen.
- Als die grote investeerders zich plotseling terugtrekken, kan dat het hele systeem op zijn kop zetten en de beschikbare financiering verminderen.
En soms gaan platforms zich meer op grote klanten richten, waardoor gewone gebruikers zich buitengesloten voelen.
De voordelen (als het goed gaat)
Laten we niet vergeten dat grote investeerders wel degelijk waarde toevoegen aan de wereld van P2P lending. Hier helpen ze mee:
- Snel opschalen: platforms groeien sneller met meer geld.
- Technologische upgrades: ze kunnen betere tools betalen.
- Minder wanbetalingen: met betere datatools worden vaker de juiste leningen gekozen.
- Vertrouwen in de markt: als grote spelers meedoen, kan dat anderen meer vertrouwen in het systeem geven.
Sommige platforms splitsen de markt zelfs op: bepaalde producten voor instellingen, andere voor particuliere investeerders.
En het risico?
Geld uitlenen brengt altijd risico met zich mee. Wat als iemand je niet terugbetaalt? Grote investeerders nemen vaak meer risico om meer te verdienen. Ze zijn misschien bereid te investeren in leningen met een hoger risico, bijvoorbeeld aan mensen met een lagere kredietscore. Maar als die mensen niet kunnen terugbetalen, kan iedereen uiteindelijk geld verliezen.
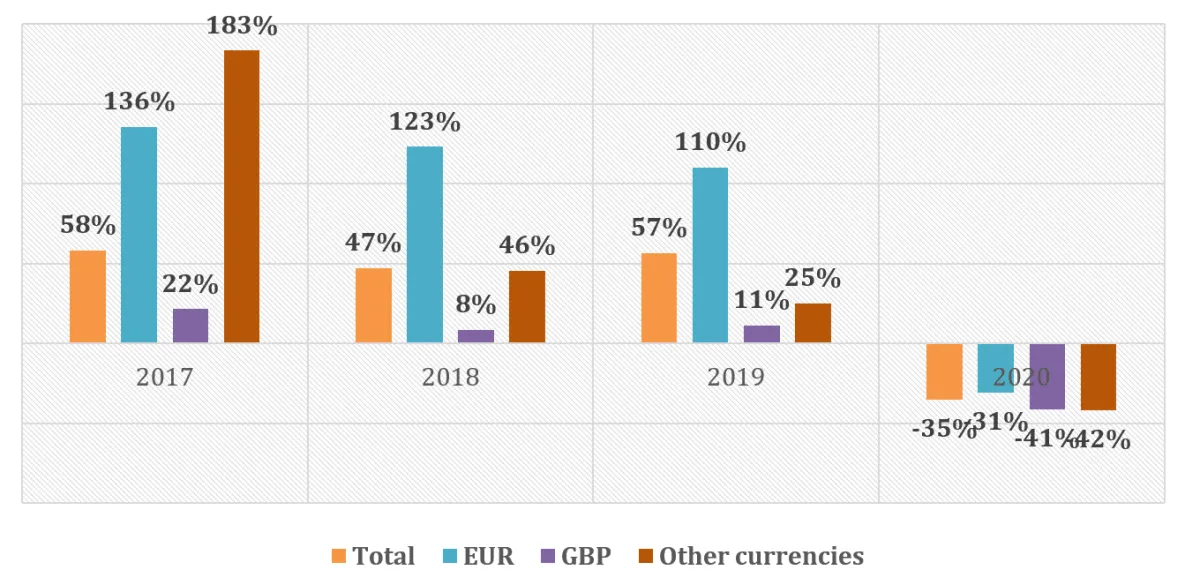
En als het slecht gaat met de economie (tijdens een recessie of pandemie), kunnen grote investeerders hun geld snel terugtrekken. Dan komen platforms in de problemen en blijven kredietnemers zonder financiering zitten. Erger nog: als te veel mensen geld verliezen, verliezen ze misschien helemaal het vertrouwen in het platform.
Zijn er regels?
Ja, maar die moeten steeds beter worden. We kijken hoe verschillende landen hiermee omgaan.
Verenigde Staten
In de VS staan P2P-platforms onder toezicht van de Securities and Exchange Commission (SEC) en andere lokale instanties. Dat betekent:
- Platforms moeten zich registreren en dezelfde regels volgen als bedrijven die aandelen en obligaties verkopen.
- Ze moeten duidelijke, eerlijke informatie met investeerders delen.
- Kredietverstrekkers weten welke risico's ze nemen.
Sommige staten hebben ook eigen regels, dus platforms moeten aan zowel landelijke als staatseisen voldoen.
Europese Unie
De EU heeft nieuwe regels onder de European Crowdfunding Service Providers Regulation (ECSPR), die in 2021 van kracht werden. Deze regels:
- Stellen dezelfde normen in alle EU-landen.
- Maken het makkelijker voor platforms om in meerdere landen actief te zijn.
- Eisen meer transparantie en risicowaarschuwingen voor investeerders.
Verenigd Koninkrijk
In het VK valt P2P lending onder toezicht van de Financial Conduct Authority (FCA). De regels van de FCA bepalen:
- Platforms moeten kredietnemers zorgvuldig controleren voordat ze een lening goedkeuren.
- Kredietverstrekkers moeten genoeg informatie krijgen om een verstandige keuze te maken.
- Er is ook een limiet voor nieuwe of onervaren investeerders: ze mogen niet meer dan 10% van hun geld investeren totdat ze de risico's beter begrijpen.
Andere landen
In sommige landen, zoals China, heeft de overheid na grote schandalen hard ingegrepen in P2P lending. Veel platforms werden gesloten. Nu staan kredietdiensten daar onder streng toezicht van de centrale bank en financiële toezichthouders.
Waar de regels nog in ontwikkeling zijn, moeten investeerders en kredietnemers nog voorzichtiger zijn.
Sommige toezichthouders vragen platforms nu om institutionele activiteit duidelijk te scheiden van particuliere investeringen, zodat iedereen weet wat er gebeurt.
Nu er grote sommen geld de markt op komen, hebben we strengere wetten en meer eerlijkheid nodig, zodat iedereen volgens dezelfde regels speelt.
Wat brengt de toekomst?
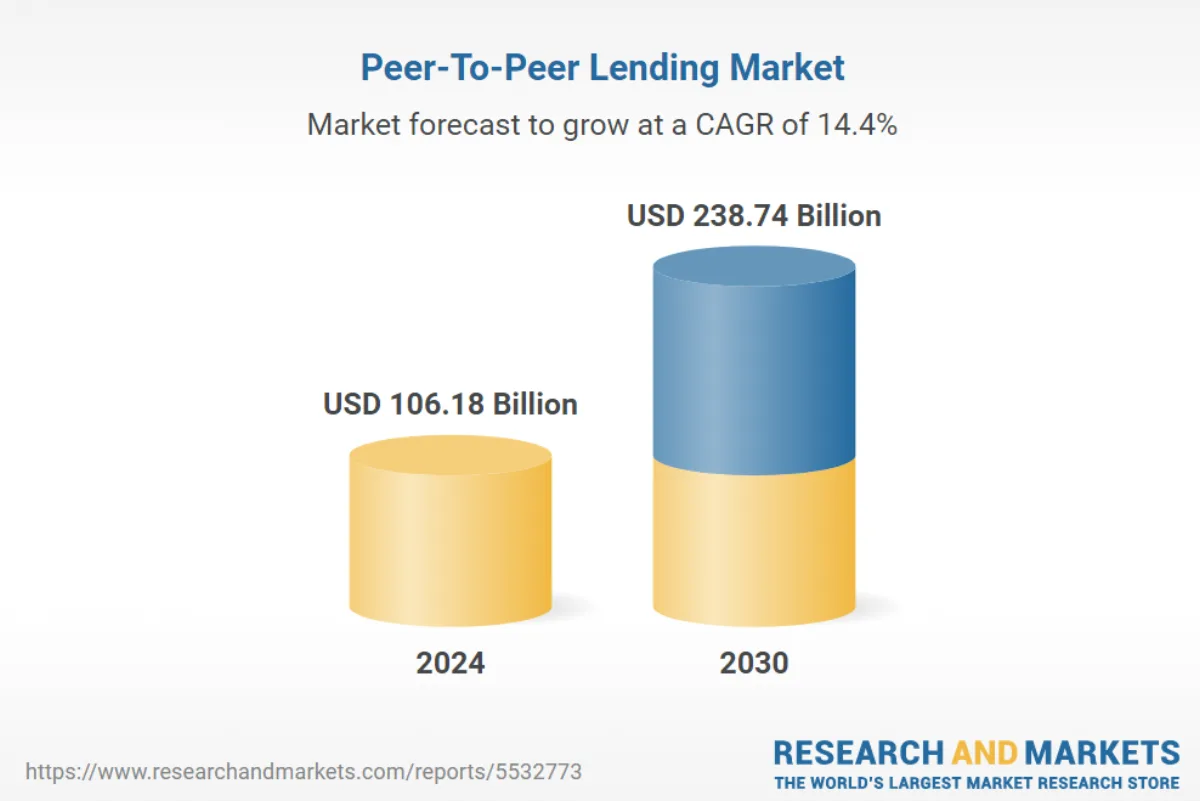
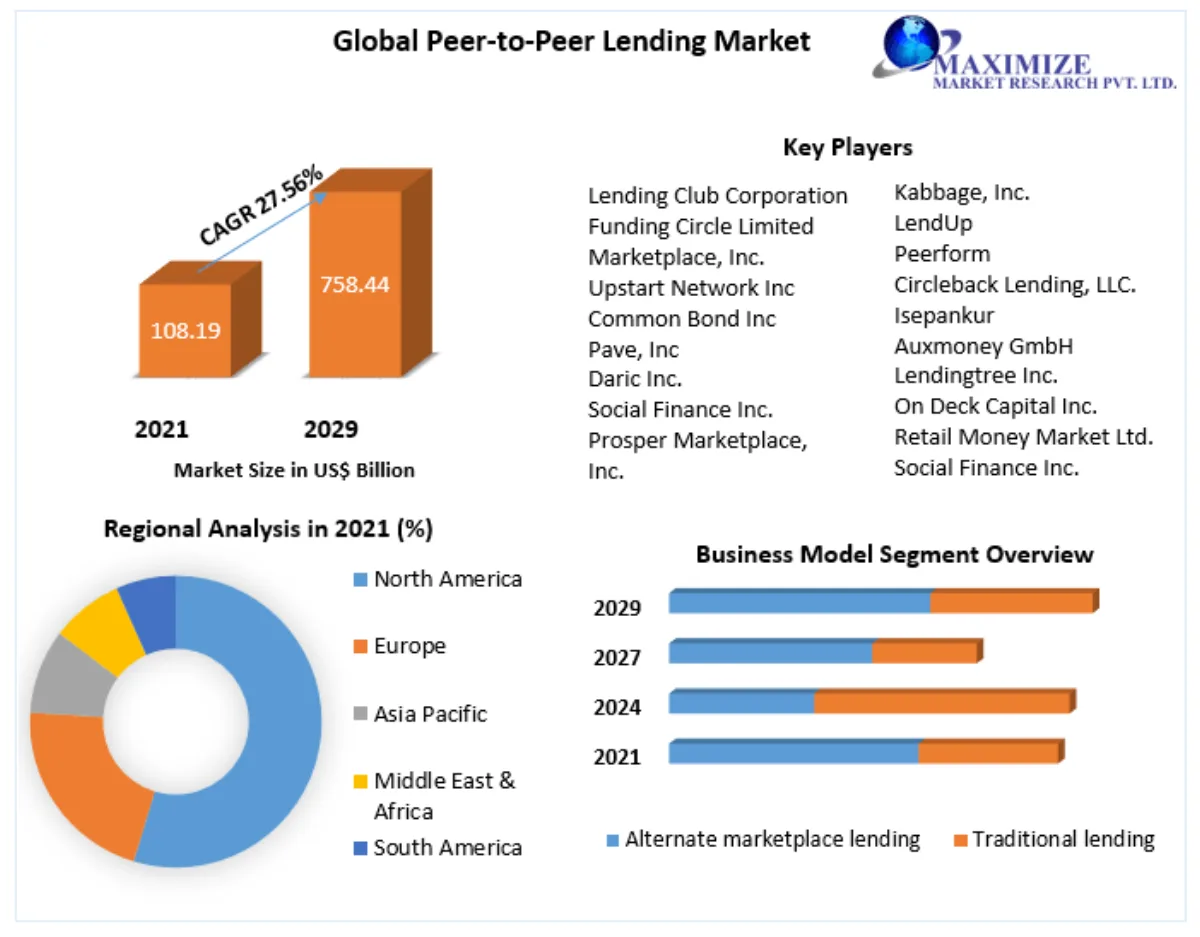
Het goede nieuws? Met betere technologie, meer geld en meer interesse kan P2P lending nog groter en beter worden.
Platforms moeten wel strategisch opschalen. Het is belangrijk om ruimte te maken voor grote investeerders, maar ze mogen hen niet voortrekken ten koste van kleine investeerders. Een manier om dat te bereiken is ervoor zorgen dat iedereen dezelfde regels volgt en gelijke toegang heeft. Grote investeerders zouden geen exclusieve toegang moeten hebben tot producten die ook nuttig zijn voor particuliere investeerders. De risico's van platforms moeten duidelijk worden vermeld, zodat mensen weloverwogen beslissingen kunnen nemen. En tot slot moet de bescherming van gebruikers voorop staan.
P2P lending blijft een van de spannendere hoeken van de financiële wereld. Het gaat niet alleen om mensen die geld lenen en uitlenen. Het gaat erom dat het hele proces menselijker, directer en eerlijk gezegd ook wat krachtiger aanvoelt voor iedereen die erbij betrokken is.
Wil je spreiden door verschillende soorten projecten te financieren, of het nu om wijn gaat of om kleine bedrijven? 8lends biedt je de variatie die daarbij past.
Lees ook
Heb je vragen?
Alle vragenHet platform is geaudit door CertiK en Cyberscope en alle transacties zijn openbaar zichtbaar op de Base-blockchain. Achter het platform staan twee bedrijven met duidelijke verantwoordelijkheden: CLEARCHAIN CORP exploiteert het platform en is bij FINTRAC (Canada) geregistreerd als Money Services Business, en Maclear AG voert de due diligence uit en bewaakt het onderpand. Zo is het platform goed gereguleerd, transparant en aanspreekbaar
Heeft het project BuyBack, dan koopt de partner de lening en betaalt 100% van de hoofdsom terug zodra de betaling 60 dagen of langer achterstallig is. Zonder BuyBack start Maclear AG de verkoop van het onderpand en wordt de opbrengst naar rato over de investeerders verdeeld. Sinds de lancering zijn er geen wanbetalingen geweest
Het platform wordt geëxploiteerd door CLEARCHAIN CORP, in Canada geregistreerd als Money Services Business (MSB) en onderworpen aan verplichte AML/CFT-eisen onder FINTRAC. Afrekeningen gebeuren in USD. Het platform is geen CASP, dus de DAC8-eisen zijn niet van toepassing
Kleine en middelgrote bedrijven in opkomende regio’s hebben moeilijk toegang tot bankfinanciering en zijn bereid hogere rentes te betalen dan bedrijven in de EU of de VS
Je kunt je positie vóór het einde van de looptijd via de secundaire markt aan een andere investeerder verkopen. Bij Fastlending is er geen vaste looptijd: hoofdsom en opgebouwd inkomen kun je op elk moment opnemen
De minimale investering is 100 USD
Het risico dat het bedrijf niet betaalt, het risico dat de waarde van het onderpand verandert, het risico van beperkte liquiditeit als er geen koper is op de secundaire markt, en het technische risico van het smart contract
Investeringen van 100 tot 500 USD kunnen zonder KYC. Voor bedragen boven 500 USD is volledige verificatie nodig: een identiteitsbewijs en een bewijs van adres