
Belasting op rente-inkomsten: hoe ze worden belast en wat je moet aangeven
3 september 202610 min lezen
Belasting op rente-inkomsten ontstaat doorgaans op het moment dat rente wordt ontvangen of bijgeschreven, niet pas wanneer je geld van een beleggingsrekening opneemt. Bij P2B-lending kan rente maandelijks binnenkomen en meteen worden herbelegd, en het platform keert die mogelijk uit zonder lokale belasting in te houden, waardoor jij als investeerder verantwoordelijk bent voor de aangifte. Rente wordt belast als inkomen, niet als vermogenswinst.
Rente-inkomsten vs. vermogenswinst: waarom de fiscale behandeling verschilt
| Relevant | Niet of deels relevant |
|---|---|
| Een investeerder die regelmatig rentebetalingen uit zakelijke leningen (P2B/crowdlending) ontvangt op een bankrekening of in digitale dollars, moet het inkomen zelf aangeven; het platform houdt geen belasting in. | Een investeerder die in zijn land een fiscaal voordelige beleggingsrekening gebruikt (bijv. een pensioen- of spaarrekening met belastinguitstel), als zo'n product dit soort activa al toelaat — de regels van de rekening gaan dan voor op de algemene regels hieronder; controleer dit apart |
| Een inwoner van het land die vóór het investeren het basistarief en de aangifteprocedure wil begrijpen | Voor investeerders die een exacte belastingberekening nodig hebben: dit artikel legt het principe uit en vervangt geen overleg met een lokale belastingadviseur. |
| Een investeerder die de fiscale gevolgen van rente-inkomsten en vermogenswinst vergelijkt (bijvoorbeeld voordat hij besluit een lening tot de vervaldatum aan te houden of op de secundaire markt te verkopen) | Voor lezers die een manier zoeken om legaal geen belasting te betalen: dit materiaal vermijdt bewust zulke aanbevelingen (YMYL, risico dat de wet verkeerd wordt uitgelegd) |
Rente en vermogenswinst ontstaan uit verschillende economische gebeurtenissen. Rente-inkomsten zijn een vergoeding voor het beschikbaar stellen van kapitaal aan een kredietnemer. Als een investeerder $10.000 inlegt via een zakelijke lening en $150 als rentebetaling ontvangt, komt die $150 voort uit de kredietrelatie. Een vermogenswinst ontstaat normaal gesproken wanneer een activum of vordering wordt verkocht voor meer dan de fiscale verkrijgingsprijs. Als een investeerder een activum voor $10.000 kocht en het later voor $11.000 verkocht, kan het verschil van $1.000 onder de regels voor vermogenswinst vallen.
Het onderscheid is belangrijk, omdat het belastingtarief op rente-inkomsten niet per se gelijk is aan het tarief voor vermogenswinst. Duitsland bijvoorbeeld rekent rente tot inkomsten uit kapitaalvermogen en past op kwalificerende kapitaalinkomsten volgens §32d EStG doorgaans een apart inkomstenbelastingtarief van 25% toe, met uitzonderingen en aanvullende regels. Ook Frankrijk deelt rente in bij beleggingsinkomsten. De Franse belastingdienst beschrijft rente als onderdeel van de revenus de capitaux mobiliers, waarbij de behandeling afhangt van de belastingplichtige en het toepasselijke regime. Spanje rekent rente en vergelijkbare opbrengsten uit het beschikbaar stellen van kapitaal aan derden tot het kader voor spaarinkomsten, met een eigen progressieve tariefschaal.
Deze scheiding heeft nog een gevolg voor P2B-investeerders: een maandelijkse rentebetaling en een later verlies op de onderliggende lening kunnen in verschillende fiscale categorieën vallen. Een verlies kun je dus niet automatisch euro voor euro aftrekken van eerder ontvangen rente.
Wanneer ontstaat de belastingplicht? Bij toerekening, niet alleen bij opname
Investeerders gaan er vaak van uit dat inkomen pas belastbaar wordt als ze het van een beleggingsrekening naar hun bank overmaken. Dat is meestal het verkeerde moment om naar te kijken, want voor een particuliere investeerder die een platform gebruikt dat maandelijks rente bijschrijft, is het fiscale moment doorgaans gekoppeld aan het tijdstip waarop de investeerder volgens de lokale wet recht krijgt op de rente, die ontvangt of erover kan beschikken.
Een eenvoudig voorbeeld. Een investeerder ontvangt $100 rente in januari, $100 in februari en $100 in maart. Hij steekt de volledige $300 meteen in nieuwe leningen in plaats van iets op te nemen. Economisch gezien heeft hij nog steeds $300 aan rente ontvangen. Het herbeleggen van dat inkomen is een tweede transactie: de investeerder kiest ervoor inkomen in te zetten dat al is bijgeschreven. Het precieze begrip kan per land verschillen. Sommige regels gaan uit van ontvangst, andere van het moment waarop het inkomen voor de belastingplichtige beschikbaar komt, en de boekhoudkundige behandeling kan verschillen voor particulieren en bedrijven. Controleer daarom de exacte regel voor het tijdstip in het land waar je woont.
Betaal ik belasting over rente, ook als ik die herbeleg?
In de meeste gewone situaties voor particuliere investeerders: ja. Herbeleggen maakt de oorspronkelijke ontvangst van rente normaal gesproken niet ongedaan.
Stel dat een investeerder in een belastingjaar $1.200 verdient en elke maandelijkse betaling automatisch in nieuwe leningen steekt. Een belastingdienst kan die $1.200 dan toch als beleggingsinkomen over dat jaar zien, ook al is het cashsaldo van de investeerder nooit met het volledige bedrag gestegen.
Daarom moeten investeerders de bruto ontvangen rente bijhouden, niet alleen de opgenomen bedragen.
Dat is ook een van de redenen waarom portefeuilledashboards en transactieoverzichten belangrijk zijn voor je aangifte. Het totaal dat je in een jaar naar je bank opneemt, kan aanzienlijk lager zijn dan het inkomen dat in dat jaar echt is bijgeschreven.
Verlagen wanbetalingen op leningen je belastbare rente-inkomsten?
Nee, wanbetalingen op leningen verlagen niet automatisch de belastbare rente-inkomsten van de investeerder. Stel dat een investeerder in een jaar $2.000 aan rente ontvangt, maar een kredietnemer later in wanbetaling raakt, wat uiteindelijk leidt tot een verlies van $1.500 op de hoofdsom. Het is verleidelijk om te rekenen: $2.000 rente − $1.500 verlies = $500 belastbaar inkomen. Maar de lokale belastingwet staat die berekening misschien niet toe.
Rente en verliezen op de hoofdsom kunnen in verschillende categorieën vallen. Een land kan enige verliesverrekening voor oninbare vorderingen of kapitaalverliezen toestaan, die beperken tot specifieke wettelijk erkende verliezen, alleen toestaan tegen bepaalde inkomenscategorieën, of voor dit soort particuliere leningen helemaal geen bruikbare verrekening bieden. Ook de timing maakt het ingewikkelder.
Dat een kredietnemer achterloopt, betekent niet automatisch dat er een fiscaal erkend verlies is. Zelfs een formele wanbetaling bepaalt niet automatisch het uiteindelijke verlies, omdat er nog verhaal kan volgen. Onderpand kan leiden tot volledig verhaal, gedeeltelijk verhaal of helemaal geen verhaal. Een belastingstelsel kan daarom een veel latere gebeurtenis vereisen voordat een verlies aftrekbaar of anderszins erkend wordt. De juiste vraag is dus niet alleen of het land de vordering kan classificeren, maar ook op welk moment het een onherstelbaar verlies fiscaal erkent.
RisicoDe belastingregels voor rente-inkomsten verschillen per land en kunnen veranderen. Dit artikel legt algemene principes uit en verwijst naar officiële bronnen van belastingdiensten zoals die gelden op de publicatiedatum — het is geen belastingadvies. Controleer altijd het toepasselijke tarief en de aangiftemethode bij je lokale belastingdienst of een gekwalificeerde belastingadviseur voordat je aangifte doet. Investeren in P2B-leningen brengt het risico mee dat je de hoofdsom gedeeltelijk of volledig verliest; een vaste APR van 19–25% is de rente op een individuele lening, geen gegarandeerde uitkomst van een portefeuille en geen rendement na belasting.
Wat je moet bewaren voor je belastingadministratie
Een goede aangifte begint met gegevens per transactie, niet met één jaarsaldo. Een investeerder moet minimaal kunnen reconstrueren: de datum van elke rentebetaling, het ontvangen brutobedrag, het activum of de valuta waarin het is ontvangen, de bijbehorende lening of kredietnemer, en aflossingen van de hoofdsom los van de rente.
Hoofdsom en rente moet je niet door elkaar halen. Als een investeerder $1.000 in een lening steekt, $100 rente ontvangt en later de oorspronkelijke $1.000 terugkrijgt, is die kasstroom van $1.100 geen $1.100 aan inkomen. De aflossing van de hoofdsom is economisch iets anders dan de verdiende $100. Komen betalingen binnen in digitale dollars, dan kunnen lokale belastingregels ook vereisen dat de investeerder de waarde in fiat op de betreffende datum vastlegt. Een latere verkoop of omzetting kan, afhankelijk van het land, een afzonderlijk fiscaal moment opleveren.
Bewaar daarom zowel de oorspronkelijke transactie als alle waarderingsgegevens die je nodig hebt voor de lokale aangifte. Dat is vooral belangrijk als er geen bronbelasting op rente wordt ingehouden. Als geen binnenlandse bank of broker de belasting automatisch berekent en afdraagt, heeft de investeerder voldoende gegevens nodig om het bedrag zelf te berekenen en aan te geven.
Belastingtarieven op rente-inkomsten per land: een overzicht
Er bestaat geen universeel belastingtarief op rente-inkomsten per land. Dezelfde P2B-betaling kan anders worden geclassificeerd en aangegeven, afhankelijk van je fiscale woonplaats, je overige inkomen, vrijstellingen, de structuur van de rekening en of een buitenlandse tussenpersoon iets heeft ingehouden.
Het volgende overzicht beschrijft de gangbare behandeling voor particuliere inwoners. Gebruik het als startpunt om de betreffende belastingdienst te raadplegen, niet als instructie voor je aangifte.
| Land | Algemene behandeling van rente-inkomsten | Indicatief kader | Wat een P2B-investeerder moet nagaan |
|---|---|---|---|
| Duitsland | Doorgaans inkomsten uit kapitaalvermogen | Kwalificerende kapitaalinkomsten worden meestal belast tegen 25%, met mogelijk kerkbelasting en een solidariteitstoeslag. Voor particulieren geldt onder het algemene regime een jaarlijkse vrijstelling van €1.000 | Of buitenlandse P2B-rente rechtstreeks moet worden aangegeven omdat geen Duitse inhoudingsplichtige belasting heeft ingehouden |
| Frankrijk | Doorgaans beleggingsinkomsten / revenus de capitaux mobiliers | Rente valt normaal gesproken onder het PFU-kader; het inkomstenbelastingdeel is 12,8%, terwijl de behandeling van de sociale bijdragen voor het betreffende belastingjaar moet worden nagegaan | De huidige totale druk, of voor progressieve heffing wordt gekozen, en de aangifte van rente van buitenlandse platforms of bronnen |
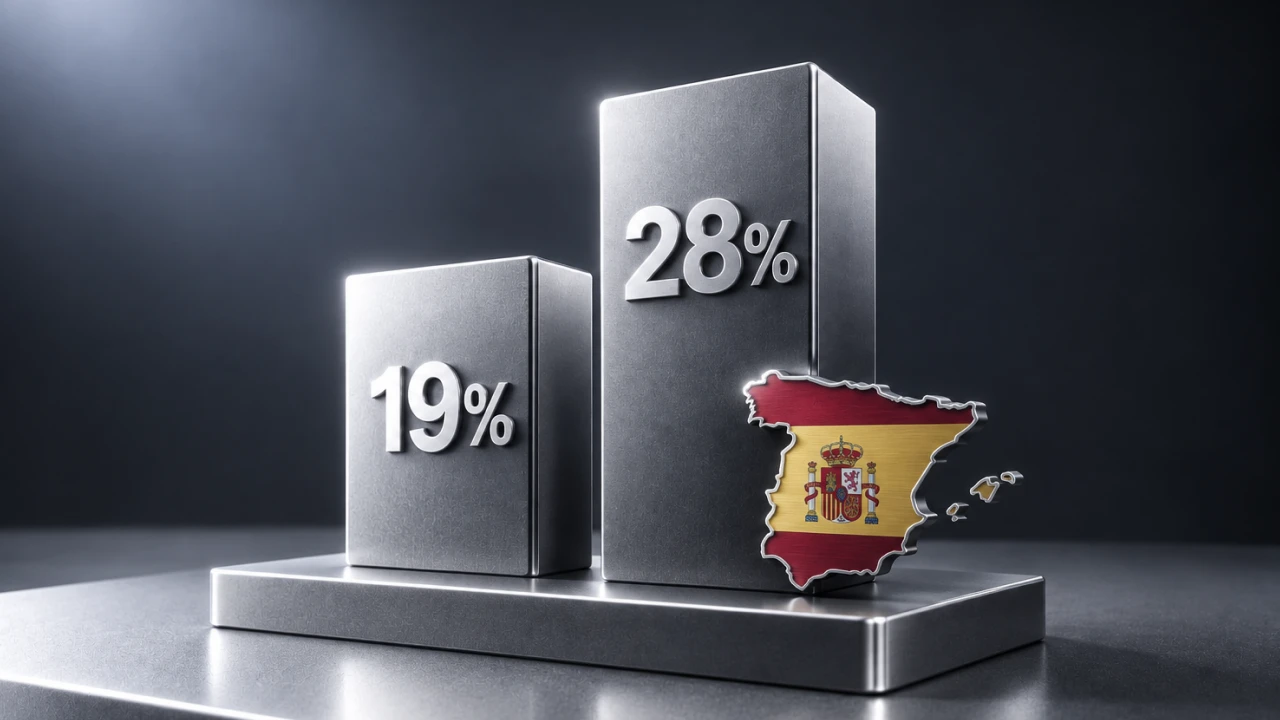
| Spanje | Doorgaans onderdeel van spaarinkomsten | De tarieven voor spaarinkomsten lopen momenteel op van 19% tot 30%, afhankelijk van de schijf van belastbaar spaarinkomen | Welke schijf van toepassing is en hoe rente van een buitenlands platform in de IRPF-aangifte wordt opgenomen |
| Italië | Rente en andere opbrengsten uit kredietverlening vallen doorgaans onder redditi di capitale; de precieze behandeling hangt af van de bron en het instrument | Italiaanse regels passen op veel categorieën financieel inkomen vaak een vervangende heffing of bronheffing toe, maar buitenlandse P2B-lending moet eerst worden geclassificeerd voordat je van een vlakke behandeling uitgaat | Of de specifieke kredietvordering onder een vervangend regime wordt belast of als buitenlands kapitaalinkomen moet worden aangegeven |
| Portugal | Rente valt normaal gesproken onder kapitaalinkomen | De Portugese wet kent een definitieve bronheffing van 28% voor verschillende categorieën kapitaalinkomen en een autonoom tarief van 28% voor bepaald kapitaalinkomen waarop geen bronheffing is ingehouden | Of buitenlandse P2B-rente onder de autonome heffing, samenvoeging of een andere aangiftebehandeling valt |
Voor Duitsland bevestigt het federale ministerie van Financiën dat kapitaalinkomen zoals rente doorgaans tegen 25% wordt belast en dat de spaarvrijstelling €1.000 per persoon bedraagt, met inachtneming van de wettelijke regels en uitzonderingen.
Voor Frankrijk beschrijft de belastingdienst het inkomstenbelastingdeel van de PFU op beleggingsinkomsten als 12,8%. Controleer de toepasselijke sociale bijdragen voor het aangiftejaar in plaats van uit te gaan van een ouder kopje als „30% vlaktaks”, omdat de huidige informatie van de belastingdienst wijzigingen in de sociale heffingen weerspiegelt.
Voor Spanje hanteert de belastingdienst momenteel een schaal voor spaarinkomsten van 19% over de eerste €6.000, 21% van €6.000 tot €50.000, 23% van €50.000 tot €200.000, 27% van €200.000 tot €300.000 en 30% boven €300.000.
Voor Portugal bepaalt artikel 71 van het wetboek inkomstenbelasting een definitieve bronheffing van 28% voor bepaald kapitaalinkomen, terwijl artikel 72 een autonoom tarief van 28% kent voor bepaald kapitaalinkomen waarop geen bronheffing is ingehouden. Ga daarom vóór je aangifte na hoe dit precies op buitenlandse P2B-rente van toepassing is.
Italië laat zien waarom je landentabellen niet als belastingcalculator moet gebruiken. De Italiaanse belastingdienst deelt rente en opbrengsten uit uitgeleend kapitaal in onder de aangifteregels voor redditi di capitale, inclusief kapitaalinkomen uit buitenlandse bron, maar het precieze tarief en de aangiftemethode hangen af van het instrument en van de vraag of er een Italiaanse inhoudingsplichtige tussenpersoon bij betrokken is.
Hoe belasting werkt bij rentebetalingen op 8lends
8lends betaalt rente op leningen uit zonder de lokale inkomstenbelasting van de individuele investeerder te berekenen of in te houden. De investeerder ontvangt de betaling dus en blijft zelf verantwoordelijk om te bepalen of die moet worden aangegeven in Duitsland, Frankrijk, Spanje, Italië, Portugal of een ander land.
De basisvolgorde is als volgt:
Lening levert rente op → investeerder ontvangt de rente → investeerder legt de betaling vast → investeerder geeft die aan volgens de regels van zijn fiscale woonland.
Het platform rekent een vaste APR van 19–25%, uitbetaald in USD, niet om naar een rendement na belasting. De belastingdruk hangt af van de persoonlijke situatie van de investeerder.
Stel bijvoorbeeld dat een investeerder 12 maanden lang elke maand het equivalent van $150 aan rente ontvangt.
De bruto jaarrente zou dan $150 * 12 = $1.800 zijn
Als de investeerder elke betaling meteen herbelegt, blijft de bruto ontvangen rente voor de administratie $1.800. Herbeleggen maakt van de oorspronkelijke rente geen hoofdsom. Investeerders kunnen de betalingsgeschiedenis en overzichten in hun 8lends-account gebruiken om te reconstrueren hoeveel rente ze in de betreffende aangifteperiode hebben ontvangen.
Spotlight — 8lends Rente bruto uitbetaald, door jou aangegeven Op 8lends financieren investeerders echte mkb-leningen in USD en ontvangen ze maandelijks rente tegen vaste tarieven. Elke transactie — investering, rente-uitkering, terugbetaling van de hoofdsom — wordt vastgelegd op de Base-blockchain en is openbaar controleerbaar. Elke kredietnemer doorloopt 40+ due-diligencecriteria, beoordeeld door Maclear AG, en krijgt vóór plaatsing een rating van AAA–D. Leningen zijn gedekt door onderpand uit de reële economie en geselecteerde projecten hebben BuyBack-bescherming — die 100% van de hoofdsom terugbetaalt als een kredietnemer meer dan 60 dagen achterloopt. 19–25% APR Vaste APR in USD $152,7M+ Totaal gefinancierd $53,2M+ Totaal terugbetaald 50,8K+ Investeerders Bekijk open projecten →
FAQWorden rente-inkomsten op dezelfde manier belast als vermogenswinst?Nee — de meeste landen classificeren rente als gewoon inkomen of beleggingsinkomen met een eigen tarief, los van de regels voor vermogenswinst.Betaal ik belasting over rente, ook als ik die herbeleg?In de meeste landen wel — de belastingplicht ontstaat doorgaans wanneer rente aan jou wordt bijgeschreven of toegerekend, niet pas als je die opneemt; controleer de exacte regel voor jouw land bij je lokale belastingdienst.Houdt 8lends belasting in op rentebetalingen?Nee — 8lends houdt geen belasting in en doet geen aangifte namens investeerders; de rente wordt volledig uitbetaald en de investeerder is zelf verantwoordelijk voor de aangifte volgens de regels van zijn eigen land.Kan een wanbetaling van een kredietnemer mijn belastbare rente-inkomsten verlagen?Niet automatisch — of een verlies door wanbetaling verrekend kan worden met rente-inkomsten, hangt af van de regels in jouw land voor kapitaalverliezen tegenover inkomen, en van hoe de vordering wordt geclassificeerd; dit is niet in alle landen op dezelfde manier geregeld.Waar zie ik hoeveel rente ik op 8lends heb ontvangen?Investeerders kunnen hun betalingsgeschiedenis en overzichten bekijken in het dashboard van hun 8lends-account, als onderbouwing voor hun eigen aangifte.
Bekijk open projecten op 8lends — mkb-leningen gedekt door onderpand uit de reële economie, juridisch geregistreerd via een onafhankelijke Zwitserse zekerheidsagent.Begin met investeren →De inhoud van dit artikel is uitsluitend bedoeld ter informatie en educatie. Het is geen beleggings-, financieel, fiscaal of juridisch advies. Investeringen in P2P-lending en crowdlending brengen het risico mee dat je je kapitaal gedeeltelijk of volledig verliest. Onderpand- en BuyBack-regelingen garanderen niet dat je je geld terugkrijgt; de uitkomsten van verhaal verschillen. Resultaten uit het verleden bieden geen garantie voor de toekomst. Doe zelf onderzoek en raadpleeg gekwalificeerde adviseurs voordat je financiële beslissingen neemt. De beschikbaarheid van producten en diensten kan in bepaalde rechtsgebieden beperkt zijn.
Lees ook
Heb je vragen?
Alle vragenHet platform is geaudit door CertiK en Cyberscope en alle transacties zijn openbaar zichtbaar op de Base-blockchain. Achter het platform staan twee bedrijven met duidelijke verantwoordelijkheden: CLEARCHAIN CORP exploiteert het platform en is bij FINTRAC (Canada) geregistreerd als Money Services Business, en Maclear AG voert de due diligence uit en bewaakt het onderpand. Zo is het platform goed gereguleerd, transparant en aanspreekbaar
Heeft het project BuyBack, dan koopt de partner de lening en betaalt 100% van de hoofdsom terug zodra de betaling 60 dagen of langer achterstallig is. Zonder BuyBack start Maclear AG de verkoop van het onderpand en wordt de opbrengst naar rato over de investeerders verdeeld. Sinds de lancering zijn er geen wanbetalingen geweest
Het platform wordt geëxploiteerd door CLEARCHAIN CORP, in Canada geregistreerd als Money Services Business (MSB) en onderworpen aan verplichte AML/CFT-eisen onder FINTRAC. Afrekeningen gebeuren in USD. Het platform is geen CASP, dus de DAC8-eisen zijn niet van toepassing
Kleine en middelgrote bedrijven in opkomende regio’s hebben moeilijk toegang tot bankfinanciering en zijn bereid hogere rentes te betalen dan bedrijven in de EU of de VS
Je kunt je positie vóór het einde van de looptijd via de secundaire markt aan een andere investeerder verkopen. Bij Fastlending is er geen vaste looptijd: hoofdsom en opgebouwd inkomen kun je op elk moment opnemen
De minimale investering is 100 USD
Het risico dat het bedrijf niet betaalt, het risico dat de waarde van het onderpand verandert, het risico van beperkte liquiditeit als er geen koper is op de secundaire markt, en het technische risico van het smart contract
Investeringen van 100 tot 500 USD kunnen zonder KYC. Voor bedragen boven 500 USD is volledige verificatie nodig: een identiteitsbewijs en een bewijs van adres