
Vermogenswinstbelasting 19-28%: het progressieve belastingstelsel in Spanje
7 november 20255 min lezen
Spanje is zonder twijfel een land vol gouden kansen. In dit prachtige land vind je van alles: bloeiende bedrijven, adembenemende kustlijnen en een groeiende honger naar digitale investeringen. Maar als investeerder wil je wel weten hoe winsten worden belast voordat je je in deze veelbelovende markt stort.Het land hanteert een progressieve vermogenswinstbelasting. Die heffing geldt voor het geld dat je verdient wanneer je iets verkoopt voor meer dan je ervoor hebt betaald. De belastingdienst berekent haar uitsluitend over je winst: in feite het verschil tussen je aankoop- en verkoopprijs. Het tarief ligt tussen 19% en 28%.Spanje neemt deze heffing op in de persoonlijke inkomstenbelasting van de belastingplichtige. In de meeste EU-landen werkt dat anders. Het Verenigd Koninkrijk behandelt vermogenswinstbelasting bijvoorbeeld als een aparte heffing. Het voorbeeld van Clara maakt dit duidelijker. Deze slimme investeerder maakte een flinke winst toen ze haar oude appartement in Valencia verkocht. Ze had het jaren geleden gekocht voor €200K en verkocht het nu voor €260K. Die transactie leverde haar €60K op.De Spaanse regels voor vermogenswinstbelasting belasten in zo'n geval niet de volledige verkoopprijs, maar alleen Clara's winst. Hoeveel belasting ze precies verschuldigd is, hangt af van haar fiscale woonplaats.
Hoeveel belasting betalen inwoners op winst?
De overheid beschouwt iemand als inwoner als hij of zij 183 dagen of langer binnen de landsgrenzen heeft gewoond. Spanje deelt inkomsten op in gewoon inkomen en spaarinkomen. Alles wat je verdient met de verkoop van fysieke of digitale activa telt als spaarinkomen.
| Inkomsten | Percentage |
|---|---|
| €0 tot €6.000 | 19% |
| €6.000 - €50.000 | 21% |
| €50.000 - €200.000 | 23% |
| €200.000 - €300.000 | 27% |
| Alles boven €300.000 | 28% |
De Spaanse belastingdienst past deze percentages toe op je werkelijke winst. Dat is in feite het verschil tussen het bedrag waarvoor je het digitale activum hebt gekocht en het bedrag waarvoor je het hebt verkocht.
Zodra je tarieven gaat berekenen over meerdere inkomensschijven en soorten activa, wordt het al snel verwarrend – zeker als je ook met digitale activa, aandelen of buitenlandse bezittingen te maken hebt. 8lends helpt inwoners van Spanje en investeerders om hun belastingberekeningen onder het Spaanse progressieve stelsel te automatiseren, inclusief vermogenswinsten, dividendinkomsten en transacties met digitale activa.
Het platform koppelt met exchanges en brokers, past automatisch de juiste tarieven toe en genereert rapporten die voldoen aan de eisen voor indiening bij de Agencia Tributaria. Met 8lends hoef je nooit meer te twijfelen of je cijfers kloppen met de nieuwste Spaanse belastingregels.
Winst op aandelen en de fiscale gevolgen
Winsten uit de verkoop van investeringen in Spanje worden opgeteld bij je jaarlijkse spaarinkomsten. Denk aan dividenden, bankrente, uitkeringen van levensverzekeringen of lijfrentes.
En als je investering verlies oplevert? Dan kun je de verliezen verrekenen met andere inkomsten of vermogensgroei. Maar daar zitten grenzen aan. Belastingplichtigen kunnen hun verliezen tot vier jaar vooruitschuiven. Ze moeten alleen groter zijn dan je inkomsten.
Het is verstandiger om niet zelf aandelen aan te houden. Die keuze is minder voordelig dan ze lijkt. Zoek liever naar andere, voordeligere opties.
Hoe buitenlanders belasting betalen op winst
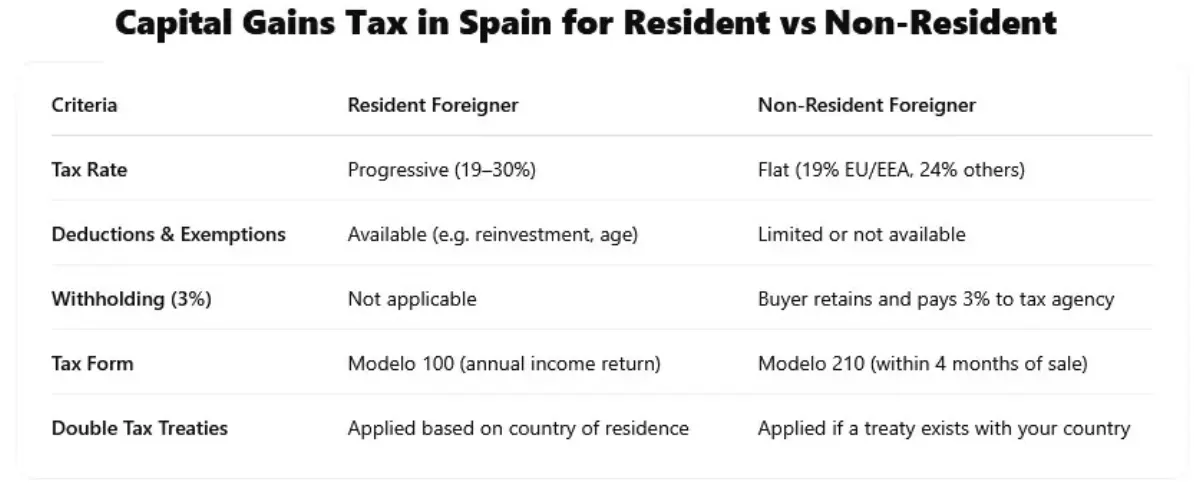
Je kent nu de basis van de belastingschuld voor wie het grootste deel van het jaar in Spanje doorbrengt. Maar hoe zit het als je niet lang genoeg bent gebleven om de grens van 183 dagen te halen?
Helaas geniet je in dat geval niet dezelfde voordelen. Kom je van buiten de Europese Unie, dan betaal je over elke winst een vast tarief van 24%. Wie uit een EU-land komt, is beter af: voor hen daalt het tarief voor vermogenswinst naar 19%. Helaas gelden de voordelen hier niet. Je betaalt een vast tarief van 24% als je geld verdient terwijl je buiten de EU woont. EU-burgers betalen 19%.
Inwoners van de EU die buiten Spanje wonen, mogen het geld dat ze met Spaanse investeringen verdienen vaak volledig houden. Dat geldt niet als het gaat om:
- Activa in belastingparadijzen
- Bedrijven met veel vastgoed, of
- Een belang van 25% of meer in een bedrijf in de afgelopen 12 maanden.
Verdragen ter voorkoming van dubbele belasting kunnen de heffing verlagen of laten vervallen.
Komen buitenlandse investeerders in aanmerking voor kortingen?
Zeker. Ook buitenlandse investeerders kunnen fiscale voordelen krijgen, al zijn de regels minder royaal dan voor inwoners. Woon je in een ander EU-land dat een verdrag met Spanje heeft, dan kun je profiteren van een vrijstelling. Daarnaast kun je mogelijk dezelfde vrijstellingen gebruiken als inwoners, als je aan dezelfde voorwaarden voldoet.
Over welk inkomen moet je belasting betalen?
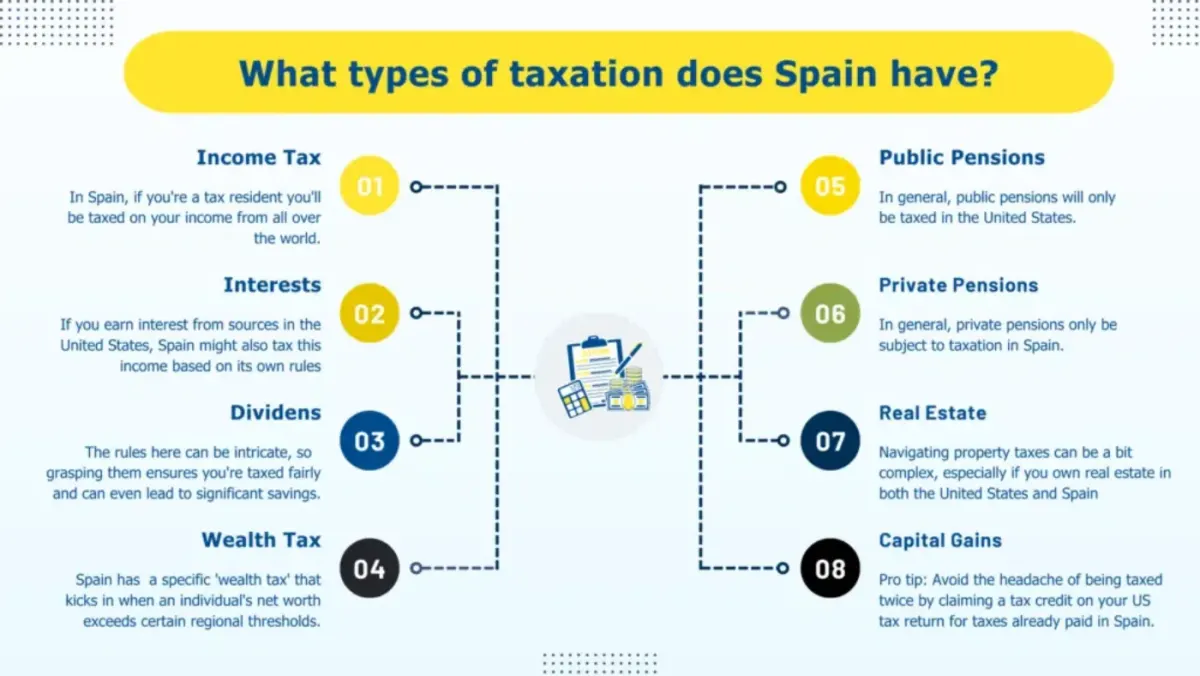
De overheid behandelt niet alle inkomsten hetzelfde. Sommige moet je opgeven, andere niet.
Inkomen uit arbeid
Deze categorie omvat bijna alles wat je met werken verdient. De belastingdienst kijkt naar je:
- Salaris
- Pensioen
- Huisvestingsvergoedingen
- Vergoedingen voor reis- of werkkosten, en
- Overige vergoedingen in geld of in natura
Inwoners kunnen in aanmerking komen voor een vrijstelling voor buitenlands inkomen tot €60.100 als ze geld in het buitenland verdienen. Aan die vrijstelling zijn regels verbonden. Bovendien kan alles wat je over een periode van 24 maanden verdient soms 30% korting krijgen.
Inkomen uit zelfstandig ondernemerschap en bedrijf
Over alle inkomsten uit je onderneming betaal je belasting volgens de gewone tarieven. Een terugval kan een kans bieden om je verschuldigde belasting te verlagen, maar dan wel binnen de wettelijke regels.
Bestuurdersvergoedingen
Spanje beschouwt vergoedingen voor bestuurders van bedrijven als gewoon inkomen. Voor inwoners gelden hiervoor de normale inkomstenbelastingtarieven. Niet-inwoners betalen 24%, maar het tarief daalt naar 19% als je in een ander EU-land woont. Het standaardtarief is bijna een kwart van je inkomsten, maar inwoners van de EU krijgen korting tot 19%.
Inkomsten uit investeringen
Geld dat je verdient met het verhuren van vastgoed, dividenden, rente en andere financiële opbrengsten valt in deze categorie. Als je je woning verhuurt, kun je het bedrag waarover je belasting betaalt mogelijk halveren. Buitenlandse verhuurders betalen een vast tarief van 24%, maar burgers van de EU/EER krijgen een mooi tarief van slechts 19%.
Voor vastgoed dat je bezit maar niet verhuurt, rekent de overheid met een kleine fictieve opbrengst. Die is gebaseerd op de kadastrale waarde van het pand: doorgaans 2%, of 1,1% als de waarde in de afgelopen 10 jaar is herzien. Dividenden, rente en vermogenswinsten volgen de progressieve tarieven tussen 19% en 28%.
Belastingplichtigen betalen 2%, of 1,1% als de waarde van het vastgoed in het afgelopen decennium is herzien. Sommige personen die in de EU wonen, kunnen de opbrengsten uit obligaties en andere investeringen houden zonder belasting te betalen. Bovendien worden vastgoed- of investeringswinsten bij gehuwde stellen met gemeenschap van goederen gelijk verdeeld.
Aandelenopties van de werkgever
Sommige werknemers maken gebruik van aandelenopties van hun werkgever. Het bedrag waarover je belasting betaalt, is het verschil tussen wat je voor de aandelen hebt betaald en wat ze nu waard zijn. Over deze inkomsten betaal je ook sociale premies. Winsten uit deze aandelenopties kunnen echter belastingvrij zijn tot €12K per jaar.
Vrijstellingen en bijzondere gevallen
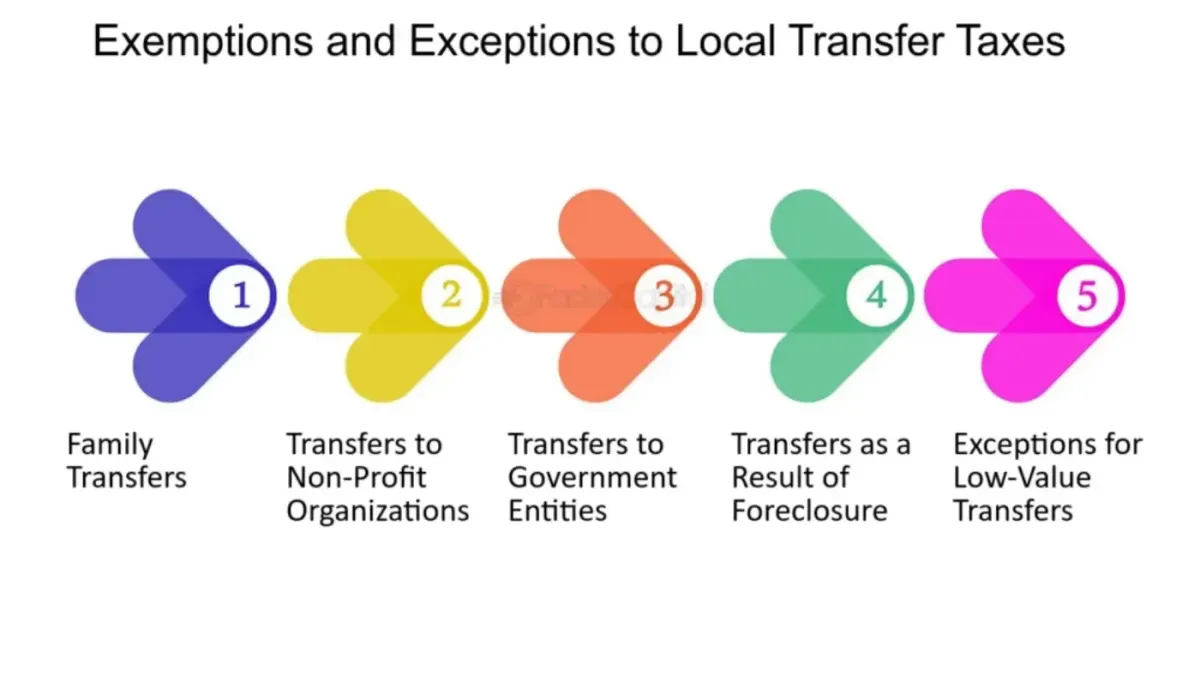
De Spaanse vermogenswinstbelasting is niet bedoeld om elke transactie te bestraffen. Verschillende vrijstellingen kunnen inwoners in specifieke situaties extra lasten besparen. We lopen deze bijzondere gevallen met je door.
Donaties die echt tellen
Opbrengsten die verband houden met donaties aan erkende goede doelen of stichtingen zijn vrijgesteld.
Senioren die hun hoofdverblijf verlaten
Senioren ouder dan 65 jaar en zorgafhankelijke personen betalen geen belasting over de winst op de verkoop van hun hoofdverblijf. Dat geldt ook als ze het levenslange gebruiksrecht houden en alleen het eigendom verkopen. Bij echtscheiding en scheiding van tafel en bed geldt dit ook als een van de partners de woning houdt.
Verplichtingen voldoen met erfgoed
Je bent geen belasting verschuldigd over de winst als je een historisch Spaans pand overdraagt om je belastingschuld te voldoen.
Als de woning de hypotheek aflost
Je bent niet belastingplichtig als je je hoofdverblijf overdraagt om een hypotheek af te lossen. Dat geldt ook bij executieverkopen.
Herinvestering
De wet beschermt je tegen belastingschuld als je de opbrengst van een verkoop investeert in:
- Een nieuwe woning.
- Aandelen in nieuwe bedrijven.
- Lijfrentes voor belastingplichtigen ouder dan 65 (limiet: €240K).
Kansen van beperkte duur
Slimme belastingplichtigen benutten vrijstellingen voor bijzondere investeringsperiodes. Aandelen in nieuwe bedrijven (2011–2013) en stedelijke woningen die medio 2012 zijn gekocht, kunnen in aanmerking komen.
Natuurrampen en overheidssteun
Over schadevergoedingen voor persoonlijk letsel of schade aan eigendommen betaal je geen belasting. Denk aan storm Filomena, de vulkaan op La Palma, bosbranden of overstromingen. De vrijstellingen gelden ook voor de volgende vormen van overheidssteun:
- Herstel van schade aan erfgoed.
- Energetische renovatie van gebouwen.
- Kosten van het digitaal dividend (alleen de eerste vrijgave).
Schuldverlichting bij faillissement
Alle winsten uit kwijtschelding of herfinanciering van schulden. Hetzelfde geldt voor wie failliet is.
Ongeluk met vlucht GWI9525
Over schadevergoedingen aan nabestaanden van slachtoffers betaal je geen belasting.
Aangifte doen en betalen
Spanjaarden moeten hun eigen aangifte berekenen en indienen. Huishoudens kiezen er soms voor om één gezamenlijke aangifte in te dienen voor de inkomsten van iedereen samen. Alle gezinsleden zijn dan gezamenlijk verantwoordelijk voor de betaling. Teruggaven en verschuldigde belasting tussen partners kunnen met elkaar worden verrekend.
Wat een inwoner verschuldigd is, betaalt hij meestal bij de aangifte. Over openstaande bedragen wordt rente berekend. Je kunt 60% in juni betalen en de rest uiterlijk begin november voldoen zonder extra kosten.
De uiteindelijk verschuldigde belasting wordt berekend door de bedragen af te trekken die in de loop van het jaar al zijn ingehouden. Is er te veel ingehouden, dan krijg je het teveel terug. Ook niet-inwoners moeten aangifte doen over inkomsten die ze in Spanje hebben verdiend. De deadlines verschillen wel per soort inkomsten.
Wat je aan het eind van het jaar verschuldigd bent, wordt berekend door af te trekken wat al op je inkomsten is ingehouden. Is er meer ingehouden dan nodig, dan krijg je het verschil terug. Ook wie buiten Spanje woont, moet alle inkomsten opgeven die in het land zijn verdiend. De aangiftetermijn hangt wel af van het soort inkomen.
Conclusie
Op papier lijkt het Spaanse progressieve belastingstelsel eenvoudig, maar in de praktijk telt elke winst, vrijstelling en inhouding. Van vastgoedwinsten en bedrijfsaandelen tot winsten op digitale activa en grensoverschrijdend inkomen: zelfs kleine fouten in je aangifte kunnen leiden tot boetes of gemiste teruggaven.
8lends haalt de complexiteit uit de Spaanse aangifte van vermogenswinsten. Het platform bundelt automatisch al je transacties, past de juiste belastingschijven van 19% tot 28% toe en levert kant-en-klare rapporten op maat van je fiscale woonplaats. Of je nu Spaans staatsburger bent of een buitenlandse investeerder met bezittingen in het land: 8lends zorgt ervoor dat je aangiftes kloppen, transparant zijn en volledig voldoen aan de normen van de Agencia Tributaria.
Ga vandaag nog naar 8lends om je Spaanse belastingaangifte te stroomlijnen, fouten in je aangifte te beperken en je volgende aangifte van vermogenswinsten met volledig vertrouwen te doen.
Lees ook
Heb je vragen?
Alle vragenHet platform is geaudit door CertiK en Cyberscope en alle transacties zijn openbaar zichtbaar op de Base-blockchain. Achter het platform staan twee bedrijven met duidelijke verantwoordelijkheden: CLEARCHAIN CORP exploiteert het platform en is bij FINTRAC (Canada) geregistreerd als Money Services Business, en Maclear AG voert de due diligence uit en bewaakt het onderpand. Zo is het platform goed gereguleerd, transparant en aanspreekbaar
Heeft het project BuyBack, dan koopt de partner de lening en betaalt 100% van de hoofdsom terug zodra de betaling 60 dagen of langer achterstallig is. Zonder BuyBack start Maclear AG de verkoop van het onderpand en wordt de opbrengst naar rato over de investeerders verdeeld. Sinds de lancering zijn er geen wanbetalingen geweest
Het platform wordt geëxploiteerd door CLEARCHAIN CORP, in Canada geregistreerd als Money Services Business (MSB) en onderworpen aan verplichte AML/CFT-eisen onder FINTRAC. Afrekeningen gebeuren in USD. Het platform is geen CASP, dus de DAC8-eisen zijn niet van toepassing
Kleine en middelgrote bedrijven in opkomende regio’s hebben moeilijk toegang tot bankfinanciering en zijn bereid hogere rentes te betalen dan bedrijven in de EU of de VS
Je kunt je positie vóór het einde van de looptijd via de secundaire markt aan een andere investeerder verkopen. Bij Fastlending is er geen vaste looptijd: hoofdsom en opgebouwd inkomen kun je op elk moment opnemen
De minimale investering is 100 USD
Het risico dat het bedrijf niet betaalt, het risico dat de waarde van het onderpand verandert, het risico van beperkte liquiditeit als er geen koper is op de secundaire markt, en het technische risico van het smart contract
Investeringen van 100 tot 500 USD kunnen zonder KYC. Voor bedragen boven 500 USD is volledige verificatie nodig: een identiteitsbewijs en een bewijs van adres