
Private credit vs private equity: het verschil tussen schuld en eigen vermogen voor investeerders
22 september 202611 min lezen
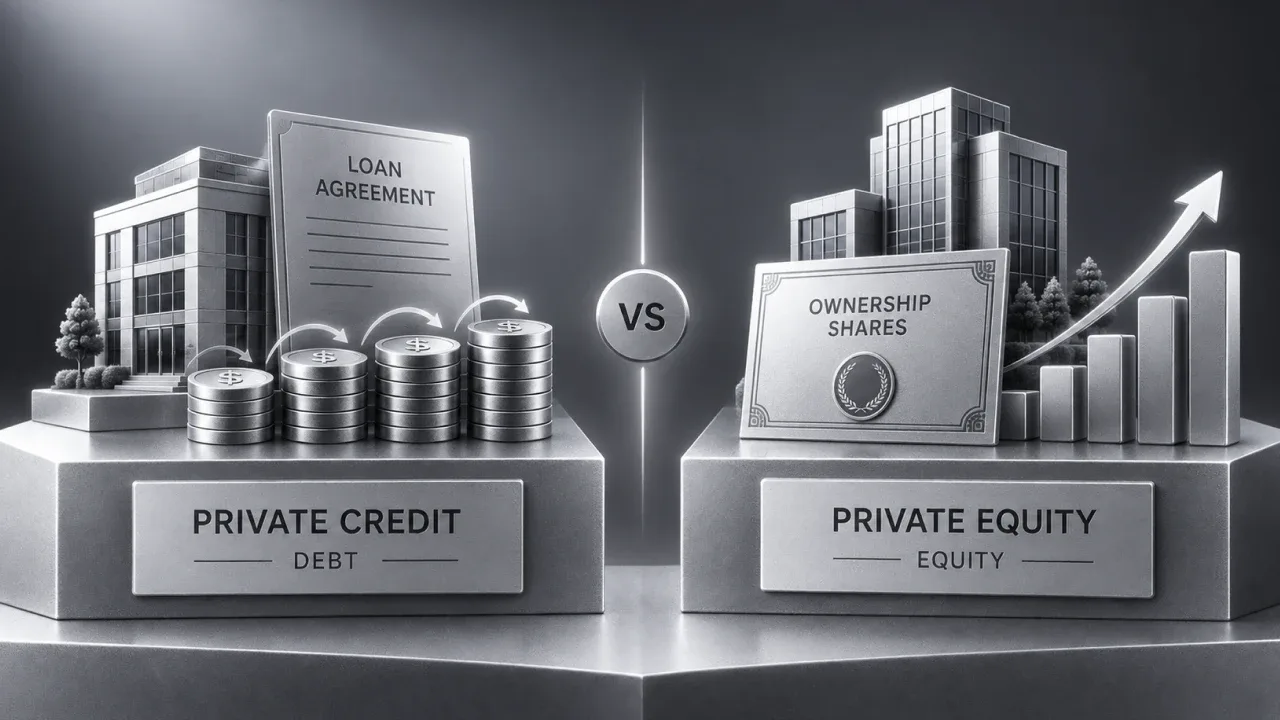
Private credit en private equity zijn allebei manieren om buiten de aandelen- en obligatiemarkt in een niet-beursgenoteerd bedrijf te investeren, maar ze staan aan tegenovergestelde kanten van dezelfde balans. Private credit is een lening: de investeerder is schuldeiser, ontvangt een vaste contractuele rente en wordt vóór de aandeelhouders terugbetaald als het bedrijf in de problemen komt. Private equity is een eigendomsbelang: de investeerder is aandeelhouder, verdient alleen iets als de waarde van het bedrijf stijgt en er een exit komt, en wordt bij een liquidatie als laatste betaald, als er al iets overblijft.
Private credit en private equity zijn allebei manieren om buiten de aandelen- en obligatiemarkt in een niet-beursgenoteerd bedrijf te investeren, maar ze staan aan tegenovergestelde kanten van dezelfde balans. Private credit is een lening: de investeerder is schuldeiser, ontvangt een vaste contractuele rente en wordt vóór de aandeelhouders terugbetaald als het bedrijf in de problemen komt. Private equity is een eigendomsbelang: de investeerder is aandeelhouder, verdient alleen iets als de waarde van het bedrijf stijgt en er een exit komt, en wordt bij een liquidatie als laatste betaald, als er al iets overblijft.
Wat private credit en private equity eigenlijk betekenen
Private credit betekent geld lenen aan een niet-beursgenoteerd bedrijf onder afgesproken aflossingsvoorwaarden. De investeerder bezit een vordering, geen deel van het bedrijf. Private equity werkt anders: de investeerder koopt een eigendomsbelang en deelt in de waarde die in de loop van de tijd wordt gecreëerd of verloren gaat.
Dat is het praktische onderscheid. Private credit begint met een aflossingsverplichting. Private equity begint met eigendom en de kans dat het bedrijf meer waard wordt.
Meer achtergrond over de beleggingscategorie zelf, ook over hoe particuliere investeerders er toegang toe krijgen, vind je in de aparte gids over private credit voor particuliere investeerders.
Private credit vs private equity: acht verschillen
| Kenmerk | Private credit | Private equity |
|---|---|---|
| Wat de investeerder bezit | Een contractuele leningvordering - een positie als schuldeiser | Een eigendomsbelang - een positie als aandeelhouder |
| Bron van rendement | Vaste contractuele rente, betaald door de kredietnemer | Waardegroei van het bedrijf, gerealiseerd bij een exit (verkoop, beursgang, overname) |
| Rangorde als het bedrijf failliet gaat | Betaald vóór aandeelhouders, uit de activa van de kredietnemer of het verpande onderpand | Als laatste betaald, na alle schuldeisers - vaak blijft er niets over |
| Gebruikelijke looptijd | Maanden (4-16 maanden voor een enkele P2B-lening met onderpand op een platform als 8lends) tot een paar jaar bij institutionele direct-lendingfondsen | Meerdere jaren, meestal 5-10 jaar tot een gerealiseerde exit |
| Liquiditeit vóór vervaldatum of exit | Er kan een secundaire markt zijn (op 8lends met 10% kosten voor de verkoper) – niet gegarandeerd, niet direct | Meestal geen tot een verkoop, beursgang of overname |
| Hoe het rendement wordt gemeten | APR / rendement op de lening | IRR en MOIC (multiple on invested capital) over de hele looptijd van de investering |
| Gebruikelijke instap voor een particulier | Vanaf 100 USD per lening op een platform als 8lends; institutionele direct-lendingfondsen vragen bedragen van zes tot zeven cijfers | Meestal beperkt tot geaccrediteerde of gekwalificeerde beleggers via fondsen of directe deals met hoge minimumbedragen |
| Wat er gebeurt als het misgaat | Default start een vastgelegd invorderingsproces; onderpand kan het verlies beperken - niet wegnemen - als het er is | Het eigen vermogen wordt meestal volledig weggevaagd; de investeerder heeft geen enkele garantie op terugbetaling |
Niets hiervan maakt de ene structuur beter dan de andere — het zijn verschillende instrumenten die zich anders gedragen als het een bedrijf goed gaat en, belangrijker nog, als het slecht gaat.
Waar het rendement vandaan komt: contractuele rente vs opwaarts potentieel van aandelen
Private credit begint met een contract. De kredietnemer belooft rente te betalen en de hoofdsom af te lossen volgens vastgelegde voorwaarden. Presteert het bedrijf uitzonderlijk goed, dan ontvangt de kredietverstrekker normaal gesproken toch alleen wat in de leningsovereenkomst staat.
Private equity draait die afweging om. Tijdens de looptijd is er soms helemaal geen contractueel inkomen. De investeerder accepteert die onzekerheid omdat het rendement komt uit de waardegroei van het eigendomsbelang. Verdubbelt het bedrijf in waarde en volgt een geslaagde exit, dan deelt de aandeelhouder in die stijging. Gaat het bedrijf failliet, dan valt er misschien weinig of niets te halen.
Levert private credit ooit opwaarts potentieel op zoals bij aandelen?
Standaard private credit is niet ontworpen voor onbeperkt opwaarts potentieel zoals bij aandelen. Het rendement wordt meestal bepaald door de rente, de kosten en de aflossingsvoorwaarden.
Sommige institutionele deals bevatten warrants of andere aan aandelen gekoppelde elementen, maar het basisonderscheid blijft. Een gewone leningvordering is schuld; een eigendomsbelang is eigen vermogen.
8lends staat aan de private-creditkant van die lijn. Het biedt P2B-leningen met onderpand aan kleine en middelgrote bedrijven, geen aandelen in die bedrijven. Investeerders ontvangen het contractuele rendement op de lening; ze krijgen geen deel in de toekomstige waarde van het bedrijf.
Op 8lends zijn de kosten voor investeerders 0%. De kredietnemer betaalt 3% afsluitkosten wanneer de lening tot stand komt. Die kosten beïnvloeden de economie van de leenstructuur, maar maken van een kredietvordering geen aandelenpositie.
Wie eerst wordt betaald: rangorde als een bedrijf in de problemen komt
Het verschil wordt het scherpst als het bedrijf onder druk staat.
Schuldeisers staan in de betalingsvolgorde vóór aandeelhouders. Is een private-creditlening gedekt, dan kan de kredietverstrekker ook een vordering op verpande activa hebben. Eigen vermogen staat onderaan: aandeelhouders bezitten wat overblijft nadat alle verplichtingen zijn voldaan.
Bij een succesvol bedrijf kan die restvordering veel waard zijn. Bij een failliet bedrijf kan ze niets waard zijn.
Wat betekent „rangorde” in de praktijk?
Rangorde beschrijft de volgorde van betaling. Heeft een bedrijf kredietverstrekkers met zekerheden, andere schuldeisers en aandeelhouders, dan worden de beschikbare activa verdeeld volgens de juridische rangorde van de vorderingen.
Dat betekent niet dat een private-creditinvesteerder zeker het volledige bedrag terugkrijgt. Heeft het bedrijf te weinig activa of brengt het onderpand minder op dan verwacht, dan kan zelfs een senior schuldeiser verlies lijden. Het punt is dat verliezen over het algemeen eerst het eigen vermogen raken en pas daarna de schuld.
Looptijd en liquiditeit: maanden vs jaren
Een individuele private lening heeft een vervaldatum. Op 8lends lopen P2B-leningen met onderpand 4–16 maanden. De rente wordt maandelijks betaald en de hoofdsom komt aan het eind van de looptijd in één keer terug (bullet), mits de kredietnemer aan zijn verplichtingen voldoet.
Private equity heeft meestal geen vergelijkbare contractuele aflossingsdatum. Een directe investering of fondspositie kan jarenlang vastzitten terwijl het bedrijf groeit of op een exit wacht; vijf tot tien jaar is gebruikelijk.
Liquiditeit is in beide gevallen beperkt, maar op een andere manier. Sommige private-creditplatforms bieden een secundaire markt. Op 8lends kan een verkoper de secundaire markt gebruiken tegen 10% verkoperskosten, maar er moet nog wel een koper zijn en uitstappen is niet gegarandeerd. Bij private equity ben je meestal nog afhankelijker van een verkoop, overname of beursgang voordat je je positie kunt verzilveren.
Hoe een particuliere investeerder er echt toegang toe krijgt
Toegang is een van de duidelijkste verschillen voor een particuliere investeerder.
Institutionele private-creditfondsen kunnen zeer hoge inleg vragen, maar P2B-platforms bieden een lagere instap in individuele leningen. Op 8lends is de minimale positie 100 USD.
Private equity blijft moeilijker rechtstreeks toegankelijk. Veel fondsen en deals in niet-beursgenoteerde bedrijven zijn beperkt door regels over de status van beleggers en hoge minimale inleg, en kapitaal kan meerdere jaren vastzitten.
Wat is het minimum om in private credit of private equity te investeren?
Voor geen van beide categorieën bestaat een universeel minimum. Een private-creditplatform voor particulieren kan veel lager starten dan een institutioneel fonds; op 8lends begint een individuele P2B-positie met onderpand vanaf 100 USD.
Institutionele private-creditfondsen kunnen inleg van zes of zeven cijfers vragen. Ook private-equityfondsen en directe deals vragen meestal veel hogere minimumbedragen dan een leenplatform voor particulieren.
Transacties op 8lends luiden in digitale USD op het Base-netwerk. Voor deze vergelijking blijft het relevante punt hetzelfde: de investeerder verwerft een vordering, geen eigendomsbelang.
Wat betekent de status „geaccrediteerde” of „gekwalificeerde” belegger bij private equity?
Deze labels beschrijven wettelijke beleggerscategorieën die in verschillende landen worden gebruikt. De precieze criteria verschillen en kunnen gebaseerd zijn op vermogen, inkomen, bezittingen of beroepsstatus.
Veel private-equityfondsen en directe aanbiedingen gebruiken die categorieën om deelname te beperken. De beperking gaat over wie wettelijk toegang heeft tot de structuur, niet over de vraag of de investering zelf waarschijnlijk goed presteert.
Hoe rendement wordt gemeten: APR vs IRR en MOIC
Private credit en private equity gebruiken verschillende rendementsmaatstaven omdat hun kasstromen verschillen.
Bij een private lening kun je een APR noemen, omdat de contractuele rente op de hoofdsom vooraf bekend is. Bij private equity zijn vaak IRR en MOIC nodig, omdat de investeerder vandaag kapitaal inlegt, jarenlang geen geld ontvangt en het resultaat pas bij de exit realiseert.
Wat is MOIC, en hoe verschilt het van IRR?
MOIC staat voor multiple on invested capital. Wordt 5.000 USD 10.000 USD, dan is de MOIC 2,0x. Het vertelt de investeerder hoe vaak het oorspronkelijke kapitaal is teruggekomen, maar niet hoe lang dat heeft geduurd.
IRR voegt tijd toe. Een resultaat van 2,0x in drie jaar is iets anders dan 2,0x in tien jaar. Daarom moet je een APR op een lening en een MOIC bij private equity niet vergelijken alsof het dezelfde maatstaf is.
Dezelfde $5.000, twee structuren: een voorbeeld naast elkaar
Het volgende is alleen een illustratief voorbeeld. Het is geen prognose van een echte lening op 8lends of een echte private-equitytransactie.
Stel dat er in elke structuur 5.000 USD wordt geïnvesteerd.
Scenario A: private credit
De 5.000 USD gaat naar één zakelijke lening met onderpand van 12 maanden tegen een vaste APR van 21%, binnen de bandbreedte van 19–25% op 8lends. De rente wordt maandelijks betaald en de hoofdsom komt aan het eind van maand 12 in één keer terug.
Rente per maand:
5.000 × 21% / 12 = 87,50 USD
Rente over 12 maanden:
87,50 × 12 = 1.050 USD
In maand 12 moet de hoofdsom van 5.000 USD worden terugbetaald. In totaal ontvang je over het jaar dus 6.050 USD, bestaande uit 5.000 USD hoofdsom en 1.050 USD rente.
Scenario B: private equity
Met dezelfde 5.000 USD koop je een hypothetisch eigendomsbelang in een niet-beursgenoteerd bedrijf. Er zijn geen tussentijdse uitkeringen. Vijf jaar later wordt het belang verkocht voor twee keer de oorspronkelijke waarde.
Bij de exit:
5.000 × 2,0 = 10.000 USD
De winst is 5.000 USD, goed voor een MOIC van 2,0x.
Geschatte IRR per jaar:
2^(1/5) − 1 ≈ 14,9%
De private-creditinvesteerder ontvangt in het eerste jaar contractuele kasstromen en de hoofdsom op de vervaldatum, mits de kredietnemer aan zijn verplichtingen voldoet. De private-equityinvesteerder ontvangt in dit voorbeeld niets tijdens de looptijd van vijf jaar en realiseert het resultaat pas bij de exit.
Ook als het misgaat, verschillen de scenario's. Stopt de private-creditkredietnemer met betalen, dan geldt de lening binnen het kader van 8lends na 60 dagen achterstand als in default en kan de invordering van het onderpand beginnen. Hoeveel er werkelijk wordt teruggehaald, hangt af van de uitwinning en de opbrengst van verpande activa zoals apparatuur, voertuigen, vastgoed of voorraad. Terugbetaling is niet gegarandeerd, maar default betekent niet automatisch een totaal verlies.
Gaat het bedrijf in het equityscenario failliet, dan komen aandeelhouders na de schuldeisers. Blijft er na betaling van de schuldeisers geen restwaarde over, dan kan het aandelenbelang volledig worden weggevaagd.
Het doel van het voorbeeld is niet om 21% met 14,9% te vergelijken en een winnaar uit te roepen. De cijfers beschrijven twee verschillende rendementsmechanismen: contractueel inkomen over een vaste looptijd tegenover waardegroei van eigendom die bij de exit wordt gerealiseerd. De APR van 21% en de hypothetische MOIC van 2,0x na vijf jaar zijn illustratieve aannames, geen voorspellingen.
Bij beide structuren loopt je kapitaal risico. Bij private credit komt een lagere positie op het risicospectrum voort uit een contractuele rente en, als er onderpand is, een vordering die vóór het eigen vermogen gaat — niet uit de afwezigheid van risico. Een kredietnemer kan nog steeds in default gaan, en terugbetaling is niet gegarandeerd. Bij private equity kun je de hele investering verliezen als het bedrijf failliet gaat, omdat eigen vermogen achtergesteld is bij elke schuldeiser. Het hogere potentiële rendement van aandelen is de vergoeding voor die achterstelling, geen gratis extra rendement. Geen van beide structuren biedt gegarandeerde rendementen of een risicovrije manier om in een niet-beursgenoteerd bedrijf te investeren.
Private credit en private equity bieden allebei blootstelling aan niet-beursgenoteerde bedrijven, maar vanuit tegenovergestelde juridische posities. Het ene is schuld, het andere eigendom. Dat onderscheid bepaalt waar het rendement vandaan komt, hoe lang kapitaal kan vastzitten, hoe prestaties worden gemeten en wie als eerste verliezen opvangt als een bedrijf failliet gaat. In beide structuren loopt kapitaal risico, ook bij private credit met onderpand.
Veelgestelde vragen
Private credit is een lening. De investeerder is schuldeiser en ontvangt contractuele rente onder vastgelegde aflossingsvoorwaarden. Private equity is een eigendomsbelang. De investeerder is aandeelhouder en verdient een rendement als de waarde van het bedrijf stijgt en die waarde via een exit wordt gerealiseerd.
De risico's zijn anders opgebouwd. Private equity is achtergesteld bij elke schuldeiser, dus bij een faillissement kunnen aandeelhouders alles verliezen. Private credit is niet risicovrij, maar schuldeisers staan vóór aandeelhouders, en bij leningen met onderpand kan dat onderpand de terugbetaling ondersteunen.
Over het algemeen wel. Schuldeisers staan in de betalingsvolgorde vóór aandeelhouders. Hoeveel er werkelijk wordt teruggehaald, hangt nog steeds af van de rangorde van de vordering, de beschikbare activa en eventueel onderpand.
In principe wel, maar de toegang is ongelijk. Private-equityfondsen en directe deals vragen vaak de status van geaccrediteerde of gekwalificeerde belegger en hoge minimumbedragen. Sommige private-creditplatforms hebben een veel lagere instap; op 8lends kun je bijvoorbeeld vanaf 100 USD deelnemen in P2B-leningen met onderpand.
Daar is geen universeel antwoord op. Private credit draait om een contractuele rente, een vaste looptijd en de positie als schuldeiser. Private equity accepteert minder liquiditeit en achterstelling in ruil voor een aandeel in de waardegroei van het bedrijf. Bij beide kun je kapitaal verliezen, en geen van beide garandeert een bepaalde uitkomst.
Lees ook
Heb je vragen?
Alle vragenHet platform is geaudit door CertiK en Cyberscope en alle transacties zijn openbaar zichtbaar op de Base-blockchain. Achter het platform staan twee bedrijven met duidelijke verantwoordelijkheden: CLEARCHAIN CORP exploiteert het platform en is bij FINTRAC (Canada) geregistreerd als Money Services Business, en Maclear AG voert de due diligence uit en bewaakt het onderpand. Zo is het platform goed gereguleerd, transparant en aanspreekbaar
Heeft het project BuyBack, dan koopt de partner de lening en betaalt 100% van de hoofdsom terug zodra de betaling 60 dagen of langer achterstallig is. Zonder BuyBack start Maclear AG de verkoop van het onderpand en wordt de opbrengst naar rato over de investeerders verdeeld. Sinds de lancering zijn er geen wanbetalingen geweest
Het platform wordt geëxploiteerd door CLEARCHAIN CORP, in Canada geregistreerd als Money Services Business (MSB) en onderworpen aan verplichte AML/CFT-eisen onder FINTRAC. Afrekeningen gebeuren in USD. Het platform is geen CASP, dus de DAC8-eisen zijn niet van toepassing
Kleine en middelgrote bedrijven in opkomende regio’s hebben moeilijk toegang tot bankfinanciering en zijn bereid hogere rentes te betalen dan bedrijven in de EU of de VS
Je kunt je positie vóór het einde van de looptijd via de secundaire markt aan een andere investeerder verkopen. Bij Fastlending is er geen vaste looptijd: hoofdsom en opgebouwd inkomen kun je op elk moment opnemen
De minimale investering is 100 USD
Het risico dat het bedrijf niet betaalt, het risico dat de waarde van het onderpand verandert, het risico van beperkte liquiditeit als er geen koper is op de secundaire markt, en het technische risico van het smart contract
Investeringen van 100 tot 500 USD kunnen zonder KYC. Voor bedragen boven 500 USD is volledige verificatie nodig: een identiteitsbewijs en een bewijs van adres