
Beleggingshorizon en looptijd: zo stem je je tijdlijn af op een lening van 4-16 maanden
17 september 202611 min lezen
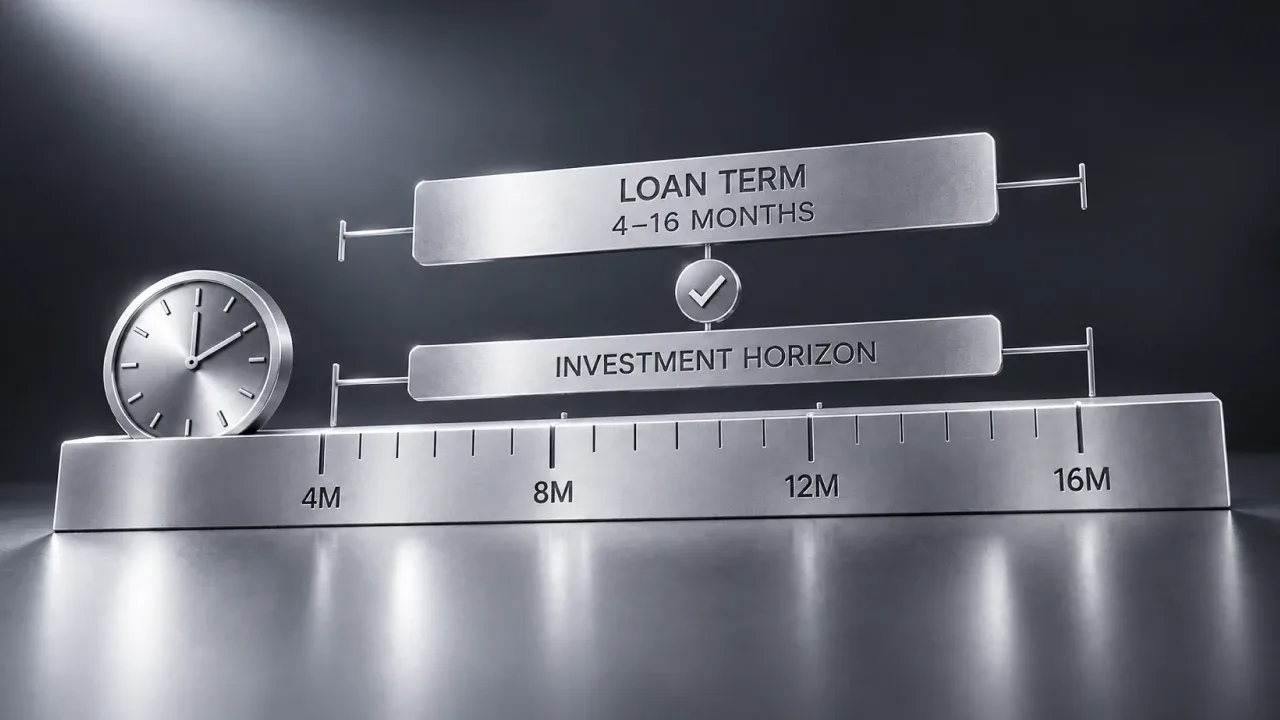
Je beleggingshorizon is de periode waarin je kapitaal vast kunt laten staan voordat je het waarschijnlijk terug nodig hebt. Op 8lends heeft elke lening een vaste looptijd van 4 tot 16 maanden: de rente komt maandelijks binnen en de hoofdsom wordt op de einddatum in één keer (bullet) afgelost. Je horizon afstemmen op die looptijd — in plaats van aan te nemen dat een korte lening snel geld betekent — maakt het verschil tussen een plan dat werkt en een plan dat je dwingt tot een ongeplande vroege exit.
Je beleggingshorizon is de periode waarin je kapitaal vast kunt laten staan voordat je het waarschijnlijk terug nodig hebt. Op 8lends heeft elke lening een vaste looptijd van 4 tot 16 maanden: de rente komt maandelijks binnen en de hoofdsom wordt op de einddatum in één keer (bullet) afgelost. Je horizon afstemmen op die looptijd — in plaats van aan te nemen dat een korte lening snel geld betekent — maakt het verschil tussen een plan dat werkt en een plan dat je dwingt tot een ongeplande vroege exit.
Wat beleggingshorizon betekent bij een lening met vaste looptijd
Een beleggingshorizon beschrijft hoe lang je geld realistisch gezien vast kunt laten staan. Een looptijd is iets anders: dat is de contractuele periode waarin de lening uitstaat.
Dat onderscheid is belangrijk, omdat de hoofdsom op 8lends niet geleidelijk wordt terugbetaald. De rente komt maandelijks binnen, maar het oorspronkelijke bedrag komt in één bulletbetaling terug op de einddatum.
Verwacht je over negen maanden 5.000 USD nodig te hebben, dan kan een lening van 6 maanden in je tijdlijn passen. Een lening van 12 maanden past niet, ook al voelt een jaar nog relatief kort. De praktische vraag is of de hoofdsom volgens planning terugkomt voordat je het geld nodig hebt.
Korte, middellange en lange horizon — en waar een lening van 4-16 maanden past
Er is geen universele grens tussen beleggen op korte, middellange en lange termijn. Op 8lends is de vergelijking praktischer, omdat individuele leningen 4 tot 16 maanden lopen.
Een horizon korter dan zes maanden kan passen bij de kortste beschikbare looptijden. Een horizon van 6 tot 18 maanden biedt meer opties, al dekt geen enkele lening de volle 18 maanden. Daarbuiten zou je kapitaal opnieuw moeten investeren zodra eerdere posities aflopen.
Wat geldt als een investering op middellange termijn?
Om een tijdlijn af te stemmen op leningen van 8lends is ongeveer 6 tot 18 maanden een handige werkbare bandbreedte. Het label is minder belangrijk dan de einddatum: een lening past alleen als de hoofdsom terugkomt voordat je het geld mogelijk nodig hebt.
Waarom een korte looptijd niet hetzelfde is als liquiditeit
Een korte looptijd brengt de geplande aflossingsdatum dichterbij, maar geeft je geen doorlopende toegang tot de hoofdsom. Ook een lening van 4 maanden blijft vastliggen tot de einddatum, tenzij de positie eerder wordt verkocht.
De einddatum vertelt je wanneer de aflossing verschuldigd is. Liquiditeit vertelt je of je de positie vóór die tijd in geld kunt omzetten — en tegen welke kosten. Een korte lening kan het eerste bieden zonder het tweede te garanderen.
Kan ik mijn geld terugkrijgen voordat de lening afloopt?
Er is geen mogelijkheid om een actieve positie vervroegd op te nemen. Het alternatief is verkopen via de Secondary Market, waarbij de verkoper een fee van 10% betaalt en er nog steeds een koper nodig is.
Ga bij je planning uit van de contractuele einddatum. Een mogelijke verkoop is een exitroute, geen geld op afroep.
Laddering: één bedrag spreiden over meerdere looptijden
Bij een looptijdladder verdeel je één bedrag over meerdere einddata. In plaats van 4.000 USD in één lening van 16 maanden te stoppen, zou je bijvoorbeeld vier posities van 1.000 USD kunnen nemen die na 4, 8, 12 en 16 maanden aflopen.
Elke einddatum is een moment waarop je de terugbetaalde hoofdsom kunt aanhouden, ergens anders voor kunt gebruiken of opnieuw kunt investeren. De posities zelf worden niet liquider; hun aflossingsdata worden alleen gespreid.
Looptijd is maar één onderdeel van portefeuillespreiding. Concentratie per kredietnemer, sector, rating en onderpand moet je nog steeds apart bekijken.
Hoe bouw ik een looptijdladder op?
Begin met de data waarop je verschillende delen van het geld mogelijk nodig hebt en kies dan looptijden die rond die data aflopen. Het doel is niet om toekomstige rentes te voorspellen, maar om te voorkomen dat je hele bedrag aan één aflossingsdatum vastzit terwijl je eigen geldbehoefte over de tijd verspreid is.
Illustratief voorbeeld: 4.000 USD over een ladder van 4/8/12/16 maanden
Neem een investeerder die 4.000 USD gelijk verdeelt over vier posities: claim A met een looptijd van 4 maanden, claim B met 8 maanden, claim C met 12 maanden en claim D met 16 maanden. Elke claim krijgt 1.000 USD.
Stel dat elke claim een APR van 21% heeft, die per positie wordt vastgezet op het moment van aankoop. Hetzelfde tarief wordt alleen ter illustratie gebruikt en is geen rendementsprognose.
De maandelijkse rente op één positie van 1.000 USD is:
1.000 × 21% / 12 = 17,50 USD
Zolang alle vier posities actief zijn, is de maandelijkse rente over de hele portefeuille:
17,50 × 4 = 70,00 USD
| Maand | Actieve posities | Maandelijkse rente, USD | Terugbetaalde hoofdsom, USD | Totaal per maand, USD |
|---|---|---|---|---|
| 1 | A, B, C, D | 70,00 | 0 | 70,00 |
| 2 | A, B, C, D | 70,00 | 0 | 70,00 |
| 3 | A, B, C, D | 70,00 | 0 | 70,00 |
| 4 | A, B, C, D | 70,00 | 1 000 (A) | 1 070,00 |
| 5 | B, C, D | 52,50 | 0 | 52,50 |
| 6 | B, C, D | 52,50 | 0 | 52,50 |
| 7 | B, C, D | 52,50 | 0 | 52,50 |
| 8 | B, C, D | 52,50 | 1 000 (B) | 1 052,50 |
| 9 | C, D | 35,00 | 0 | 35,00 |
| 10 | C, D | 35,00 | 0 | 35,00 |
| 11 | C, D | 35,00 | 0 | 35,00 |
| 12 | C, D | 35,00 | 1 000 (C) | 1 035,00 |
| 13 | D | 17,50 | 0 | 17,50 |
| 14 | D | 17,50 | 0 | 17,50 |
| 15 | D | 17,50 | 0 | 17,50 |
| 16 | D | 17,50 | 1 000 (D) | 1 017,50 |
Over de volle 16 maanden is de totale rente 700 USD. De volledige hoofdsom van 4.000 USD komt terug verspreid over de vier einddata, wat een totale kasstroom van 4.700 USD oplevert. De portefeuille is volledig afgebouwd aan het einde van maand 16, wanneer claim D afloopt.
Vergelijk dit nu met dezelfde 4.000 USD in één lening van 16 maanden tegen dezelfde illustratieve APR van 21%.
De maandelijkse rente zou zijn:
4.000 × 21% / 12 = 70,00 USD
Over 16 maanden:
70 × 16 = 1.120 USD
De hoofdsom van 4.000 USD zou pas aan het einde van maand 16 terugkomen.
De ladder levert in dit voorbeeld zonder herinvestering dus minder totale rente op: 700 USD in plaats van 1.120 USD. Dat is een rekenkundig gevolg van het feit dat een deel van het kapitaal korter rendeert, omdat het in maand 4, 8 en 12 terugkomt.
Het verschil is geen investerings„verlies”. Het is de prijs voor eerdere geplande momenten waarop je bij delen van je hoofdsom kunt. Als je elke afgelopen tranche direct herinvesteert in een andere lening tegen hetzelfde tarief, kan het resultaat dichter bij de enkele positie van 16 maanden komen. Het tarief op de nieuwe investering is echter niet gegarandeerd gelijk aan het vorige.
Een looptijd van 4 maanden is niet hetzelfde als liquiditeit binnen 4 maanden. De rente wordt maandelijks betaald, maar de hoofdsom van elke positie wordt in één bulletbetaling op de einddatum afgelost, en vóór die datum is er geen knop om vervroegd op te nemen. De enige route naar geld vóór de einddatum is een verkoop op de Secondary Market, die afhangt van het vinden van een koper en waarvoor de verkoper een fee van 10% betaalt — dat is niet gegarandeerd. Ook is niet gegarandeerd dat een herbelegde tranche hetzelfde tarief oplevert: op 8lends wordt het tarief vastgezet op het moment van elke afzonderlijke investering, niet voor toekomstige herinvesteringen. Je kapitaal loopt de hele tijd risico, ook in kortlopende posities.
Herinvesteringsrisico: wat er gebeurt als een tranche afloopt
Een ladder zorgt voor eerdere einddata, maar elke einddatum betekent ook een nieuwe beslissing.
Heb je de terugbetaalde hoofdsom niet nodig, dan kun je die opnieuw investeren. De eerstvolgende beschikbare lening kan echter een andere looptijd, kredietnemer, onderpandstructuur of APR hebben.
Dat is herinvesteringsrisico. De huidige APR-bandbreedte van 19-25% moet je niet lezen als een tarief dat voor je hele meerjarige horizon vastligt. Elk leningtarief ligt alleen vast voor de afzonderlijke investering die je op dat moment doet.
Garandeert 8lends hetzelfde tarief als ik herinvesteer?
Nee. Een afgelopen tranche neemt niet automatisch het vorige tarief mee naar een nieuwe lening. Het tarief wordt apart vastgezet wanneer je elke afzonderlijke claim koopt.
Bij herhaaldelijk herinvesteren moet je daarom twee vragen uit elkaar houden: wanneer komt de huidige hoofdsom terug, en welke voorwaarden zijn er beschikbaar als je opnieuw investeert? Het eerste volgt uit het huidige leningcontract. Het tweede is niet vooraf gegarandeerd.
Wanneer vertraging of wanbetaling je werkelijke horizon verlengt
De contractuele einddatum is de geplande aflossingsdatum, geen onvoorwaardelijke belofte dat je kapitaal precies op die dag binnenkomt.
Betaalt een kredietnemer te laat, dan wordt je effectieve horizon langer dan gepland. Formele wanbetaling wordt vastgesteld op de 60e dag van achterstand, waarna het proces bij wanbetaling en invordering de tijdlijn verder kan verlengen. Daarna kan invordering bestaan uit het uitwinnen van het onderpand via de onafhankelijke Collateral Agent, Maclear AG.
Voor het plannen van je horizon is het belangrijkste dat vertraging of wanbetaling de werkelijke terugbetaling van je kapitaal kan verschuiven tot na de oorspronkelijke looptijd van 4, 8, 12 of 16 maanden.
Verandert een late betaling of wanbetaling mijn beleggingshorizon?
Ja, in de praktijk wel.
De oorspronkelijke looptijd blijft het contractuele schema, maar je moet mogelijk langer wachten op je hoofdsom als de aflossing vertraging oploopt. Ook bij een zorgvuldig afgestemde einddatum moet je dus rekening houden met onzekerheid als je het geld op een vaste datum nodig hebt.
Horizon afstemmen op looptijd: een praktisch kader
| Beleggingshorizon | Past één gedekte P2B-lening (4–16 maanden) erbij? | Waar je op moet letten | Wat je niet moet doen |
|---|---|---|---|
| Korter dan 6 maanden | Ja – sommige beschikbare looptijden (4, 6 maanden) passen perfect | De hoofdsom wordt op de einddatum in één keer afgelost, niet in termijnen; vóór die datum heb je geen toegang tot de hoofdsom, behalve via verkoop op de Secondary Market | Verwar een korte nominale looptijd niet met de mogelijkheid om op elk moment uit te stappen. |
| 6-18 maanden | Gedeeltelijk – looptijden van 6–16 maanden kun je met één lening dekken, maar een volledige periode van 18 maanden niet (de maximale looptijd op het platform is 16 maanden). | Om de bovengrens van je horizon te halen, heb je een ladder met meerdere einddata nodig of moet je een afgelopen tranche herinvesteren in een nieuwe lening | Zet niet je hele bedrag in één lening van 16 maanden als je een deel van het kapitaal mogelijk eerder nodig hebt. |
| 18+ maanden | Nee. Eén lening dekt niet de volledige horizon. | Je dekt de horizon alleen door achtereenvolgens in meerdere leningen te herinvesteren; het tarief van elke nieuwe lening wordt bij aankoop opnieuw vastgesteld | Ga er niet van uit dat de huidige APR van 19–25% voor de hele meerjarige periode vastligt – die ligt alleen vast voor de looptijd van de specifieke lening. |
Deze tabel gaat niet over de vraag óf je moet investeren. Ze laat zien welke horizons direct met één gedekte P2B-lening te matchen zijn en welke een extra stap vragen, zoals laddering of herinvestering.
De ene regel die de meeste liquiditeitsfouten voorkomt
De eenvoudigste regel: zet geen geld in een lening met vaste looptijd als je die hoofdsom misschien vóór de einddatum nodig hebt.
Maandelijkse rente betekent niet dat de hoofdsom geleidelijk wordt terugbetaald. Een Secondary Market biedt een mogelijke exitroute, geen gegarandeerde liquiditeit. En een looptijd van 4 maanden betekent nog steeds dat de hoofdsom contractueel vier maanden vastligt, tenzij een andere investeerder de positie eerder koopt.
Begin je planning daarom bij de geplande aflossing van de hoofdsom, niet bij een gehoopte vroege exit.
Moet ik geld investeren dat ik misschien vóór de einddatum nodig heb?
Geld dat je mogelijk vóór de contractuele einddatum nodig hebt, moet je niet beschouwen als vrij beschikbaar voor een lening met vaste looptijd.
Is het moment van een toekomstige uitgave onzeker, dan kun je de mismatch verkleinen door kortere looptijden te kiezen, je kapitaal over meerdere einddata te spreiden of het onzekere deel buiten je investering met vaste looptijd te houden.
Kapitaal dat je via P2B-leningen investeert, loopt risico. Vertraging bij de kredietnemer, wanbetaling, invordering via onderpand of het niet kunnen verkopen op de Secondary Market kan de tijd verlengen die nodig is om je geld terug te krijgen en kan tot kapitaalverlies leiden.
Bij P2B-leningen loopt je kapitaal risico, ook in kortlopende posities. Een vaste einddatum, onderpand en toegang tot een Secondary Market garanderen geen terugbetaling, liquiditeit of bescherming tegen verlies.
Veelgestelde vragen
Een beleggingshorizon is de periode waarin een investeerder kapitaal realistisch gezien vast kan laten staan voordat hij het voor iets anders nodig heeft. Het is niet hetzelfde als de contractuele looptijd van een specifieke lening: de horizon hoort bij de investeerder, de looptijd bij de investering.
Er is geen universele norm. Om de tijdlijn van een investeerder af te stemmen op de looptijden van 8lends-leningen, is ongeveer 6 tot 18 maanden een handige werkbare bandbreedte. De bovengrens kun je niet met één lening dekken, omdat de maximale looptijd 16 maanden is.
Er is geen directe vervroegde terugbetaling op verzoek. De route naar geld vóór de einddatum is een verkoop via de aSecondary Markethttps://www.8lends.io/blog/selling-a-p2p-loan-early-liquidity-in-crowdlending. De verkoper betaalt een fee van 10% en of de verkoop doorgaat, hangt af van het vinden van een koper, dus een verkoop is niet gegarandeerd.
Nee. Het tarief wordt apart vastgezet wanneer je elke afzonderlijke claim koopt. Het tarief van een huidige lening gaat niet automatisch over op een toekomstige herbelegde tranche.
Ja, in feite wel. Een vertraging kan de werkelijke terugbetaling van je kapitaal verschuiven tot na de oorspronkelijke einddatum. Formele wanbetaling wordt vastgesteld op de 60e dag van achterstand, waarna invorderingsprocedures via het onderpand de tijdlijn verder kunnen verlengen.
Lees ook
Heb je vragen?
Alle vragenHet platform is geaudit door CertiK en Cyberscope en alle transacties zijn openbaar zichtbaar op de Base-blockchain. Achter het platform staan twee bedrijven met duidelijke verantwoordelijkheden: CLEARCHAIN CORP exploiteert het platform en is bij FINTRAC (Canada) geregistreerd als Money Services Business, en Maclear AG voert de due diligence uit en bewaakt het onderpand. Zo is het platform goed gereguleerd, transparant en aanspreekbaar
Heeft het project BuyBack, dan koopt de partner de lening en betaalt 100% van de hoofdsom terug zodra de betaling 60 dagen of langer achterstallig is. Zonder BuyBack start Maclear AG de verkoop van het onderpand en wordt de opbrengst naar rato over de investeerders verdeeld. Sinds de lancering zijn er geen wanbetalingen geweest
Het platform wordt geëxploiteerd door CLEARCHAIN CORP, in Canada geregistreerd als Money Services Business (MSB) en onderworpen aan verplichte AML/CFT-eisen onder FINTRAC. Afrekeningen gebeuren in USD. Het platform is geen CASP, dus de DAC8-eisen zijn niet van toepassing
Kleine en middelgrote bedrijven in opkomende regio’s hebben moeilijk toegang tot bankfinanciering en zijn bereid hogere rentes te betalen dan bedrijven in de EU of de VS
Je kunt je positie vóór het einde van de looptijd via de secundaire markt aan een andere investeerder verkopen. Bij Fastlending is er geen vaste looptijd: hoofdsom en opgebouwd inkomen kun je op elk moment opnemen
De minimale investering is 100 USD
Het risico dat het bedrijf niet betaalt, het risico dat de waarde van het onderpand verandert, het risico van beperkte liquiditeit als er geen koper is op de secundaire markt, en het technische risico van het smart contract
Investeringen van 100 tot 500 USD kunnen zonder KYC. Voor bedragen boven 500 USD is volledige verificatie nodig: een identiteitsbewijs en een bewijs van adres