
Renteschommelingen bij blockchain lending: waarom ze ertoe doen
24 juli 20254 min lezen
Gedecentraliseerd lenen via de blockchain is een ingrijpende revolutie in geldbeheer. Het biedt nieuwe manieren om uit te lenen, te lenen en rente te verdienen zonder afhankelijk te zijn van banken. De beweeglijkheid van rentetarieven in leenprotocollen is een sleutelonderdeel van deze mechanismen. Anders dan in traditionele systemen, waar centrale banken en gevestigde financiële instellingen de benchmarks bepalen, worden de tarieven bij blockchain lending door algoritmes vastgesteld. Ze weerspiegelen realtime aanbod, vraag en benutting in de markt. Hieronder kijken we naar de mechanismen achter deze renteschommelingen, wat ze betekenen voor kredietnemers en kredietverstrekkers, en waarom het cruciaal is om deze dynamiek te begrijpen als je je wilt bewegen in de volatiele maar aantrekkelijke wereld van gedecentraliseerde leenprotocollen.
De dynamiek van rente bij blockchain lending
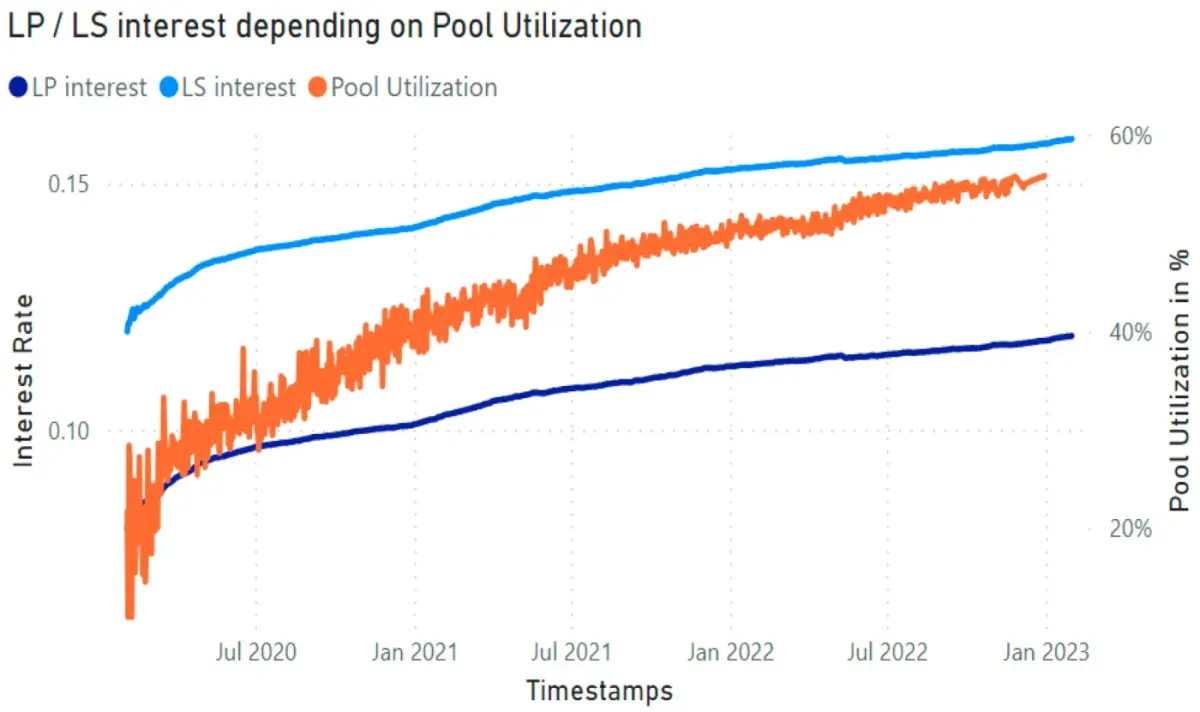
De kern van elk gedecentraliseerd leenprotocol is een smart contract dat het hele leenproces automatiseert. Protocollen richten zich op een eenvoudig en effectief principe van vraag en aanbod. De rente stijgt als kredietverstrekkers op zoek zijn naar kredietnemers; als er veel liquiditeit in de leenpool zit, daalt het percentage. Dit zelfregulerende mechanisme brengt het systeem vanzelf in balans.
Hoe het werkt
De poolbenutting is de verhouding tussen geleend en gestort geld. Die bepaalt sterk welke kant de cijfers op gaan. Een hoge benutting wijst op veel vraag naar leningen; een hogere vergoeding op stortingen kan dan gunstiger zijn. Een lage benutting wijst op een overschot aan liquiditeit. Het percentage moet dan omlaag om meer lenen te stimuleren.
Algoritmische modellen
Deze platforms gebruiken algoritmes op basis van bestaande modellen die de rente dynamisch aanpassen. Het werkt als een zelfcorrigerend mechanisme: hoe hoger de vraag, hoe hoger de kosten; hoe lager de vraag, hoe lager de kosten.
Automatisering met smart contracts
Eenmaal geïnstalleerd draaien smart contracts zelfstandig. De ingebouwde logica leest voortdurend de nieuwste parameters uit de blockchain en externe datafeeds, zodat de tarieven altijd meebewegen met de actuele markt.
Zo'n systeem brengt een mate van transparantie en efficiëntie die je bij de meeste banksystemen niet vindt. Maar deze voordelen brengen ook risico's en complexiteit met zich mee die strikte monitoring en controle vereisen.
Waarom schommelingen ertoe doen
De bewegingen in de cijfers van gedecentraliseerde leenprotocollen zijn meer dan alleen een informatiestroom; ze zijn de hartslag van het financiële ecosysteem van blockchainplatforms. Hierom is het verstandig ze te volgen.
Economische efficiëntie en marktevenwicht
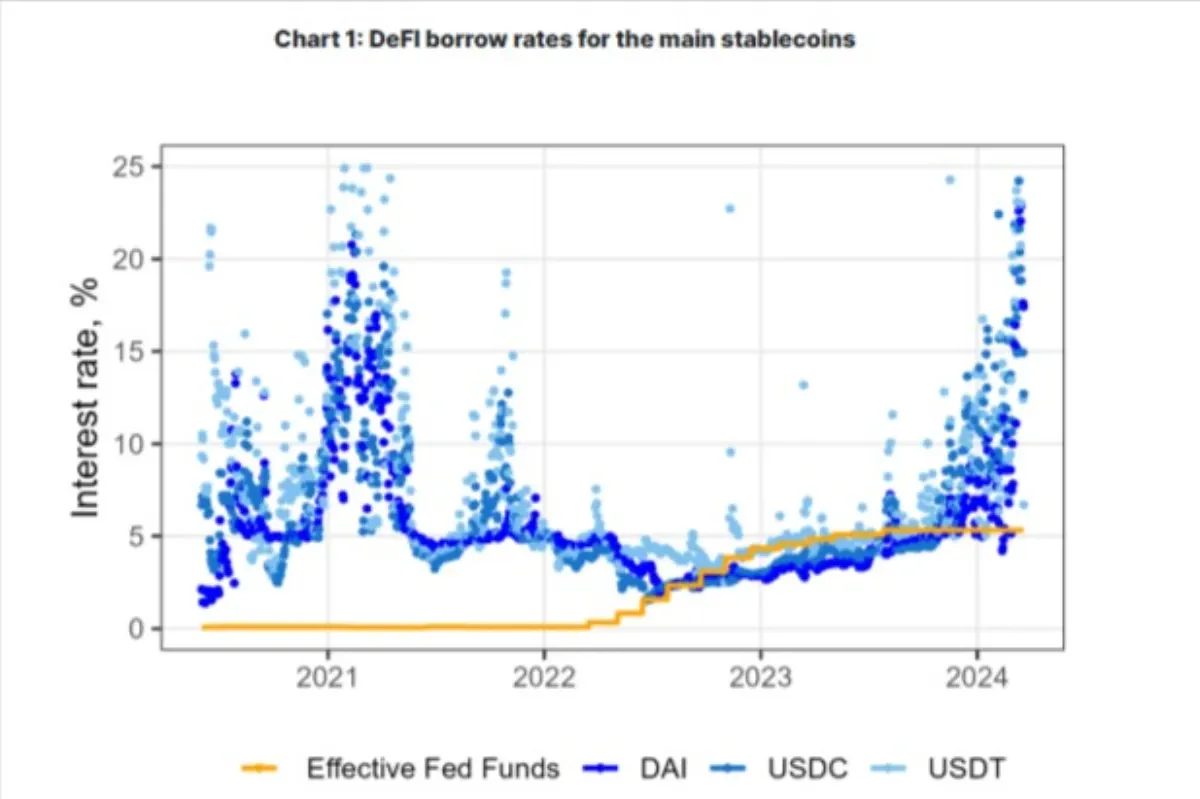
Bewegingen in het percentage zijn een graadmeter voor de stand van de markt. Gaat het omhoog, dan wijst dat op meer vraag naar leningen of liquiditeit; gaat het omlaag, dan is er voldoende kapitaal beschikbaar.
Deze signalen brengen vraag en aanbod in balans en stimuleren een actieve community. Door deze bewegingen nauwlettend te volgen, kunnen kredietnemers en investeerders slimme beslissingen nemen, zoals uitlenen als de tarieven hoog zijn of lenen als financiering goedkoop is. Zo'n zelfregulerend marktproces zorgt voor een efficiënte geldstroom.
Risicobeheer voor kredietnemers
Variabele kosten kunnen de leningdynamiek voor kredietnemers flink beïnvloeden. De meeste gedecentraliseerde leenprotocollen vereisen Wat is RWA-backed lending? Onderpand uit de echte wereld uitgelegd, dus kredietnemers moeten meer assets inleggen dan het bedrag van de lening.
Hoge kosten maken lenen duurder en kunnen het lastiger maken om voldoende onderpand aan te houden, wat tot liquidaties kan leiden. Daalt dit getal juist, dan kunnen kredietnemers hun posities makkelijker aanhouden.
Volgens de OESO-studie naar liquidaties bij blockchain lendingkunnen liquidaties een tweeledig effect hebben, vooral als ze worden veroorzaakt door plotselinge pieken.
Hoewel ze rampzalig kunnen lijken, kunnen liquidaties het systeem stabiliseren door de liquiditeit over de pools opnieuw te verdelen. Volatiliteit zorgt voor schommelingen, maar dwingt kredietnemers en platforms ook om binnen veiligere, beter reagerende marges te werken.
Maximaal rendement voor kredietverstrekkers
Het rendement van kredietverstrekkers hangt af van factoren zoals deze schommelingen. Bij veel vraag zorgt het hogere tarief voor meer rendement voor wie stort. Timing en spreiding van de portefeuille zijn essentieel voor kredietverstrekkers, die hun assets verschuiven op basis van marktsignalen.
Het open, dynamische karakter van tariefstructuren stimuleert een beheerstere manier van rendement maken. Duidelijke signalen uit dalende en stijgende cijfers helpen kredietverstrekkers eenvoudig te bepalen wanneer ze rendement pakken, kapitaal opnemen of overstappen naar leenprotocollen met een stabieler rendement.
Platforms maken het tegenwoordig mogelijk voor kredietaanvragers om een lening te krijgen, ondanks de traditioneel hoge drempels die banken hanteren. Er zijn nu online crowdlendingplatforms die met baanbrekende kredietbeoordeling kapitaal vrijmaken. Een van die bedrijven is 8lends, dat investeerders leningen met onderpand en 15% rente biedt.
Liquidatiemechanismen
Op de allerslechtste na hebben alle gedecentraliseerde leenplatforms een liquidatiemechanisme dat nauw samenhangt met schommelende tarieven.
Liquidaties vinden plaats als de waarde van het onderpand van een kredietnemer onder een vooraf bepaald percentage van de openstaande lening zakt. Liquidaties klinken onheilspellend, maar ze vervullen een belangrijke functie: ze stabiliseren het systeem door liquiditeit te herverdelen.
Volgens een rapportvan de OESO „helpen liquidaties schommelingen te stabiliseren door liquiditeit in de pools vrij te maken.” Bij een liquidatie wordt het onderpand verkocht om de lening af te lossen, waardoor het uitstaande leenbedrag in de pool daalt.
Deze balanceeract kan de benutting en daarmee de rente verlagen. Het mechanisme beschermt kredietverstrekkers doordat geld wordt teruggehaald en het hele systeem zich herstelt bij marktschokken.
Strategieën om instabiliteit te doorstaan
Omdat leenrentes op blockchainplatforms enigszins onvoorspelbaar zijn, hebben alle kredietnemers en kredietverstrekkers een paar degelijke strategieën nodig om met de schommelingen om te gaan:
Voor kredietnemers:
- Kies voor een vaste rente: sommige blockchainleenplatforms bieden zulke leningen aan, die de kredietnemer beschermen tegen stijgende kosten. Lenen tegen vaste kosten is vooral handig als je weinig risico wilt lopen.
- Controleer regelmatig: kredietnemers moeten hun onderpandratio's en de ontwikkeling van de rente in de gaten houden. Automatische meldingen en geïntegreerde dashboards van de meeste analysetools voor blockchain lending maken proactief risicobeheer mogelijk.
- Spreid je onderpand: door je blootstelling over verschillende soorten assets te verdelen, beperk je het risico van een extreme waardedaling van één enkel onderpand.
Voor kredietverstrekkers:
- Dynamische allocatie: kredietverstrekkers kunnen hun investeringen spreiden over verschillende platforms, afhankelijk van de rendementskansen op een bepaald moment. Door assets te verschuiven naar betere protocollen, halen ze het maximale rendement.
- Gebruik tools voor rendementsoptimalisatie: de afgelopen jaren kunnen kredietverstrekkers met vermogensbeheer- en protocoltools hun rendement dynamisch optimaliseren. Die tools herbalanceren portefeuilles realtime op basis van de marktomstandigheden.
- Doe mee aan governance: platforms bieden ook inspraak in het bestuur, waarbij gebruikers beslissen over aanpassingen in het tariefmodel. Zo krijg je als gebruiker vroeg zicht op toekomstige aanpassingen en nieuwe protocolversies.
Met deze stappen kun je het risico van instabiliteit beperken en tegelijk profiteren van de kansen in een actieve leenmarkt.
De bredere gevolgen van schommelingen voor het ecosysteem van blockchain lending
De volatiliteit van rentetarieven heeft gevolgen die verder gaan dan kredietnemers en kredietverstrekkers. Naarmate blockchain lending volwassener wordt, legt de wisselwerking tussen marktvraag, percentages en liquidatiemechanismen de basis voor een robuuster financieel ecosysteem.
Bijvoorbeeld:
- Institutionele interesse: stabiliteit via voorspelbare en transparante mechanismen trekt investeerders aan. Waar particuliere investeerders misschien achter volatiele rendementen aanjagen, geven instellingen de voorkeur aan platforms met gezond risicobeheer en tarieven die de echte marktdynamiek weerspiegelen.
- Innovatie in het ecosysteem: renteschommelingen hebben innovaties aangewakkerd zoals derivaten, hedging en efficiëntere technieken voor liquiditeitspools. Deze innovaties veranderen hoe we kapitaal beheren en verdelen in gedecentraliseerde netwerken.
- Duidelijkheid over regelgeving: nu toezichthouders en waakhonden steeds meer aandacht hebben voor blockchain lending, kunnen duidelijke en goed gedocumenteerde rentemodellen de sleutel zijn tot acceptatie door toezichthouders.
Conclusie
Lenen via protocollen brengt een mate van transparantie en efficiëntie die je bij de meeste banksystemen niet vindt. Maar deze voordelen gaan ook gepaard met risico's en complexiteit die strikte monitoring en controle vereisen.
Een van de beste manieren om van deze volatiliteit te profiteren is crowdlending, waarbij je je risico met andere investeerders deelt over meerdere projecten. Wil je spreiden met P2P crowdlending? Registreer je dan vandaag nog bij 8lends .
Lees ook



Heb je vragen?
Alle vragenHet platform is geaudit door CertiK en Cyberscope en alle transacties zijn openbaar zichtbaar op de Base-blockchain. Achter het platform staan twee bedrijven met duidelijke verantwoordelijkheden: CLEARCHAIN CORP exploiteert het platform en is bij FINTRAC (Canada) geregistreerd als Money Services Business, en Maclear AG voert de due diligence uit en bewaakt het onderpand. Zo is het platform goed gereguleerd, transparant en aanspreekbaar
Heeft het project BuyBack, dan koopt de partner de lening en betaalt 100% van de hoofdsom terug zodra de betaling 60 dagen of langer achterstallig is. Zonder BuyBack start Maclear AG de verkoop van het onderpand en wordt de opbrengst naar rato over de investeerders verdeeld. Sinds de lancering zijn er geen wanbetalingen geweest
Het platform wordt geëxploiteerd door CLEARCHAIN CORP, in Canada geregistreerd als Money Services Business (MSB) en onderworpen aan verplichte AML/CFT-eisen onder FINTRAC. Afrekeningen gebeuren in USD. Het platform is geen CASP, dus de DAC8-eisen zijn niet van toepassing
Kleine en middelgrote bedrijven in opkomende regio’s hebben moeilijk toegang tot bankfinanciering en zijn bereid hogere rentes te betalen dan bedrijven in de EU of de VS
Je kunt je positie vóór het einde van de looptijd via de secundaire markt aan een andere investeerder verkopen. Bij Fastlending is er geen vaste looptijd: hoofdsom en opgebouwd inkomen kun je op elk moment opnemen
De minimale investering is 100 USD
Het risico dat het bedrijf niet betaalt, het risico dat de waarde van het onderpand verandert, het risico van beperkte liquiditeit als er geen koper is op de secundaire markt, en het technische risico van het smart contract
Investeringen van 100 tot 500 USD kunnen zonder KYC. Voor bedragen boven 500 USD is volledige verificatie nodig: een identiteitsbewijs en een bewijs van adres