
Blockchain-leenbegrippen uitgelegd: APY, TVL, onderpandratio en meer
3 juni 20255 min lezen
Decentralized finance heeft met behulp van blockchaintechnologie veranderd hoe mensen met geld omgaan. Het zet systemen op die iedereen kan gebruiken en in actie kan volgen. Bij protocol-gebaseerd lenen lenen en verlenen mensen digitale assets zonder dat er een bank aan te pas komt. Het hele proces draait op geautomatiseerde contracten die in de blockchain zijn ingebouwd. Dat maakt financiële diensten toegankelijker, laat precies zien waar geld naartoe gaat en biedt vaak een hoger mogelijk rendement dan traditionele opties. Als je begrippen als APY, TVL en onderpandratio kent, voorkom je verrassingen. In dit artikel leggen we elk begrip uit, waarom het ertoe doet en wat het betekent voor gebruikers van protocol-gebaseerd lenen.
De basis
Protocol-gebaseerd lenen betekent dat digitale assets worden uitgeleend en geleend op zelfstandig werkende platforms. Je zet je assets in een pool om rente te verdienen. Of je zet een deel van je coins vast als garantie om andere coins te kunnen gebruiken.
Het hele systeem werkt zonder tussenpersoon, dus je handelt rechtstreeks met anderen op de blockchain. Smart contracts regelen alle details, zodat de leenregels vanzelf worden uitgevoerd. Kredietverstrekkers verdienen rente en leners krijgen liquiditeit zonder hun coins te hoeven verkopen. Prijzen van digitale assets schieten vaak snel op en neer, dus er zijn wel risico's aan verbonden.
Annual Percentage Yield (APY)
De annual percentage yield toont het jaarlijkse rendement op een investering, inclusief samengestelde rente. Bij dit soort P2P-leningen zie je hieraan hoeveel rente je verdient op assets die je uitleent, of hoeveel je betaalt als je leent. Anders dan bij banken, waar tarieven een vaste periode gelijk blijven, passen platforms de APY vaak aan naarmate gebruikers in- en uitstappen.
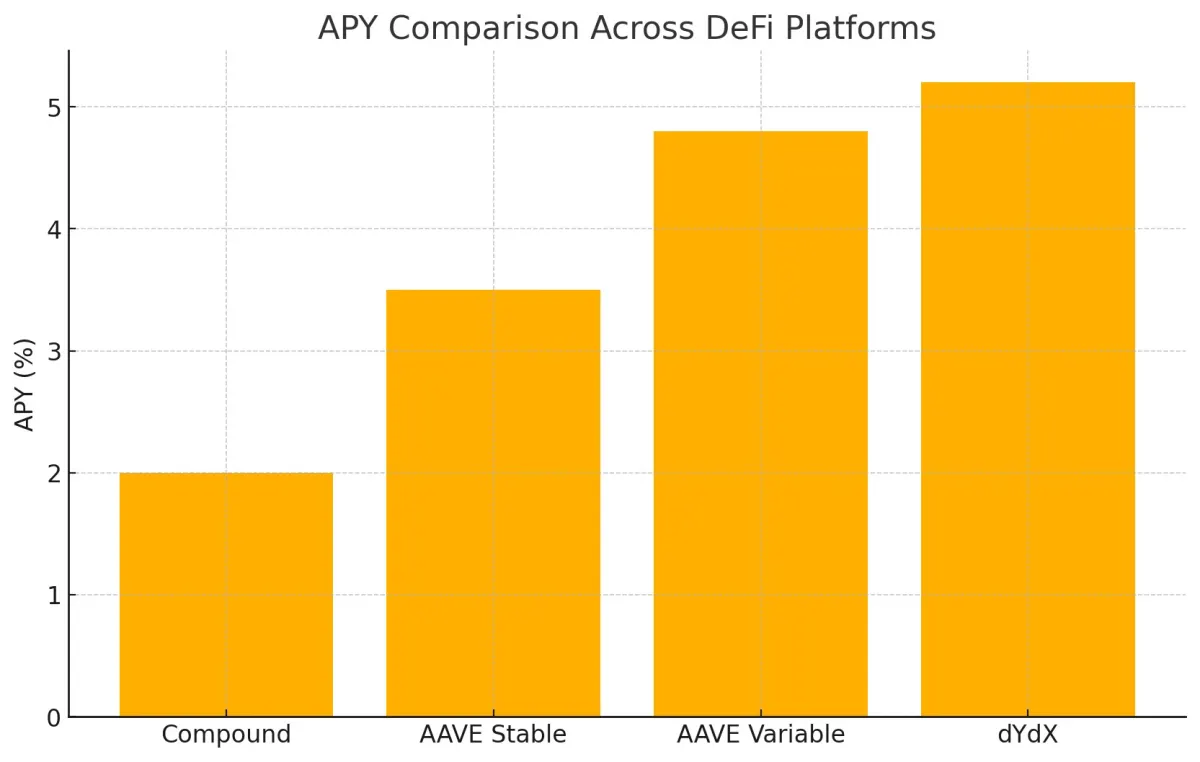
Als je de APY kent, zie je wat je kunt verdienen of wat het je kost. Een hogere APY betekent een beter rendement, daarom zijn dit soort leningen vaak aantrekkelijk als de bankrente laag is. De tarieven veranderen voortdurend, omdat smart contracts ze aanpassen om vraag en aanbod in balans te houden. Sommige platforms berekenen de rente op chains als Ethereum om de paar seconden. Op crowdlendingplatforms zoals 8lendskun je zelfs kiezen voor een „stabiele” APY, die een tijd gelijk blijft als je voorspelbaarheid wilt.
Er is wel een afweging. Een hogere APY kan meer opleveren, maar brengt ook meer risico met zich mee. Smart contracts hebben ook zwakke plekken. Markten kunnen flink schommelen. Het is dus verstandig om zowel de cijfers als de gezondheid van het gekozen platform in de gaten te houden.
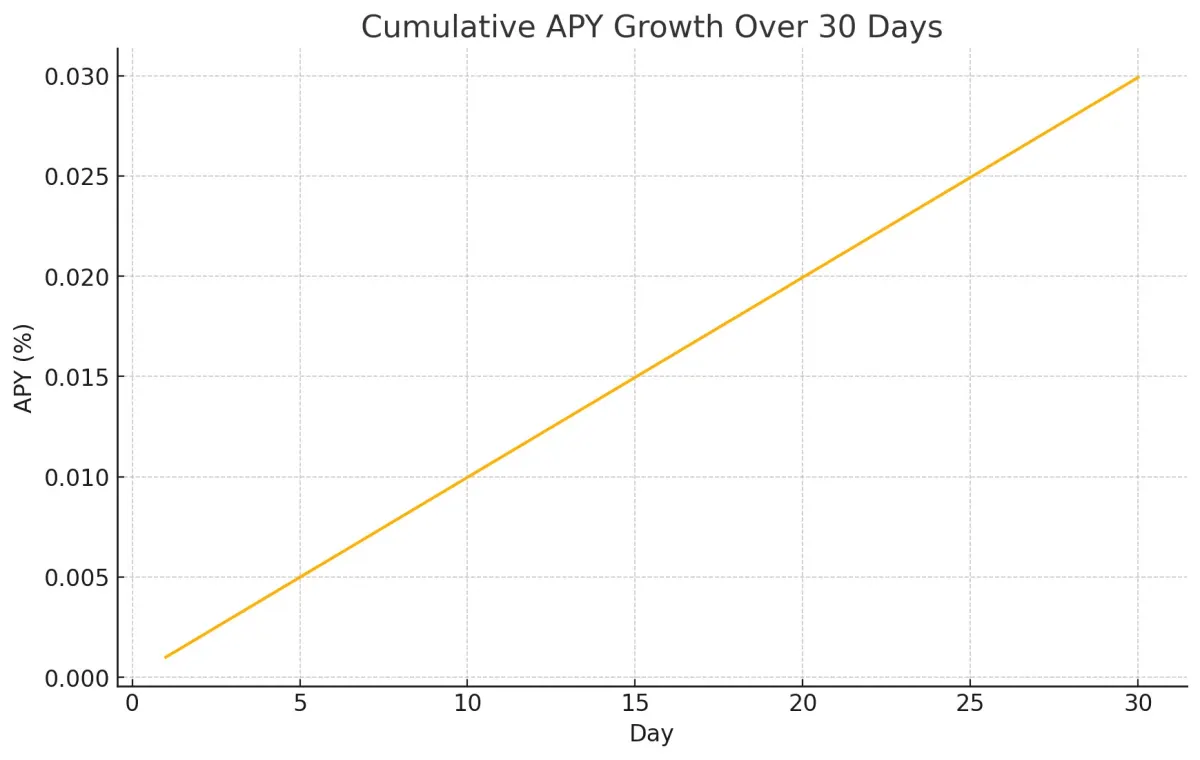
Hier een kort voorbeeld op basis van Compound Finance. Als de koers van cETH naar ETH per blok met 0,0000000003 stijgt en er ongeveer vijf blokken per minuut worden gemaakt, komt je supply-APY voor een maand uit op ongeveer 2,005%.
Bij een storting van 10 Ethereum betekent dat ongeveer 0,2592 Ethereum aan rente in dertig dagen. Zo'n frequente rente-op-rente kan je opbrengst verhogen, maar betekent ook dat je de boel goed in de gaten moet houden.
Total Value Locked (TVL)
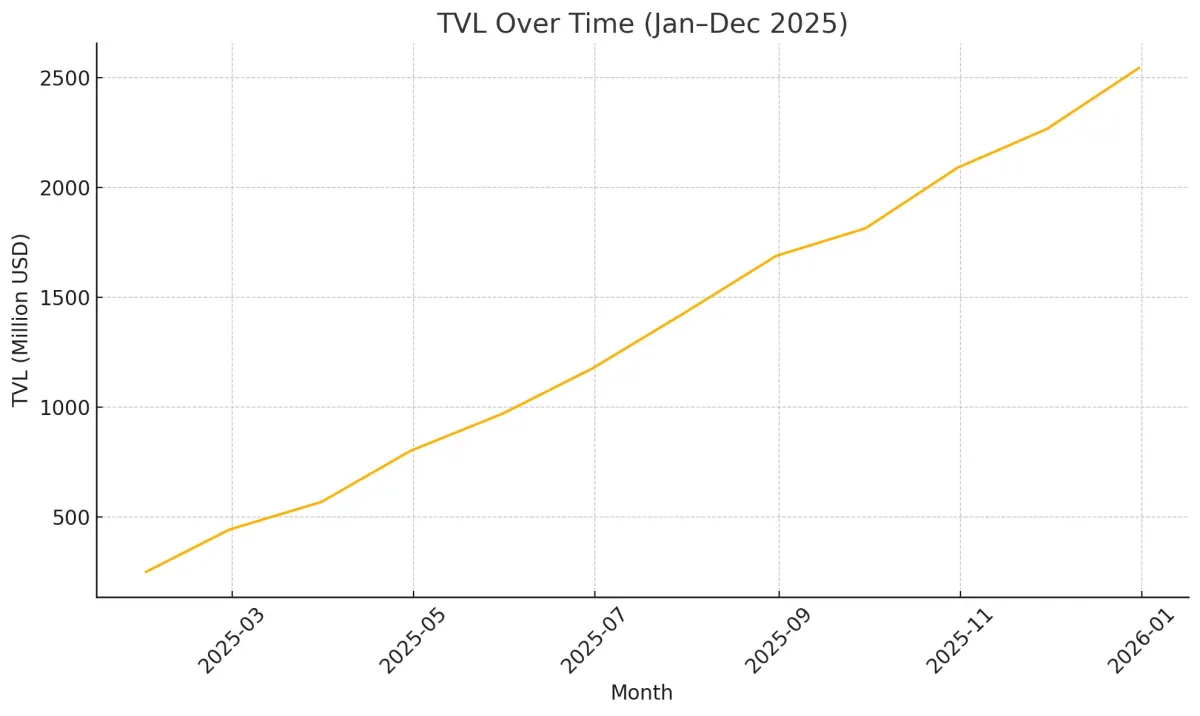
Total Value Locked laat zien hoeveel geld er op een bepaald moment in een leenprotocol staat. Meestal wordt dat uitgedrukt in Amerikaanse dollars of in het eigen digitale asset van het protocol, zoals ETH bij Ethereum-projecten. Bij leenpools staat TVL voor al het geld dat kredietverstrekkers aan die pools hebben toegevoegd.
TVL is belangrijk omdat het laat zien hoe populair en liquide een protocol is. Hoe hoger de TVL, hoe meer geld er beschikbaar is om te lenen, zodat transacties soepeler kunnen verlopen en de rente stabieler kan blijven. Het laat ook zien dat mensen het protocol vertrouwen en gebruiken, waardoor je projecten makkelijk kunt vergelijken. TVL beweegt vaak mee met de markt en meet alleen wat er is vastgezet, niet wat het oplevert.
Stel dat iemand voor $1.000 aan Ethereum in een protocol stort. Een andere gebruiker leent vervolgens $500, gedekt door die storting. De TVL wordt dan $1.500, waarbij zowel het gestorte als het gebruikte bedrag meetelt. Beleggers houden dit getal goed in de gaten om te bepalen of een protocol, zoals MakerDAO of Compound, een mooie toekomst tegemoet gaat. TVL geeft dus op elk moment een duidelijk beeld van de gezondheid en omvang van een project.
Onderpandratio
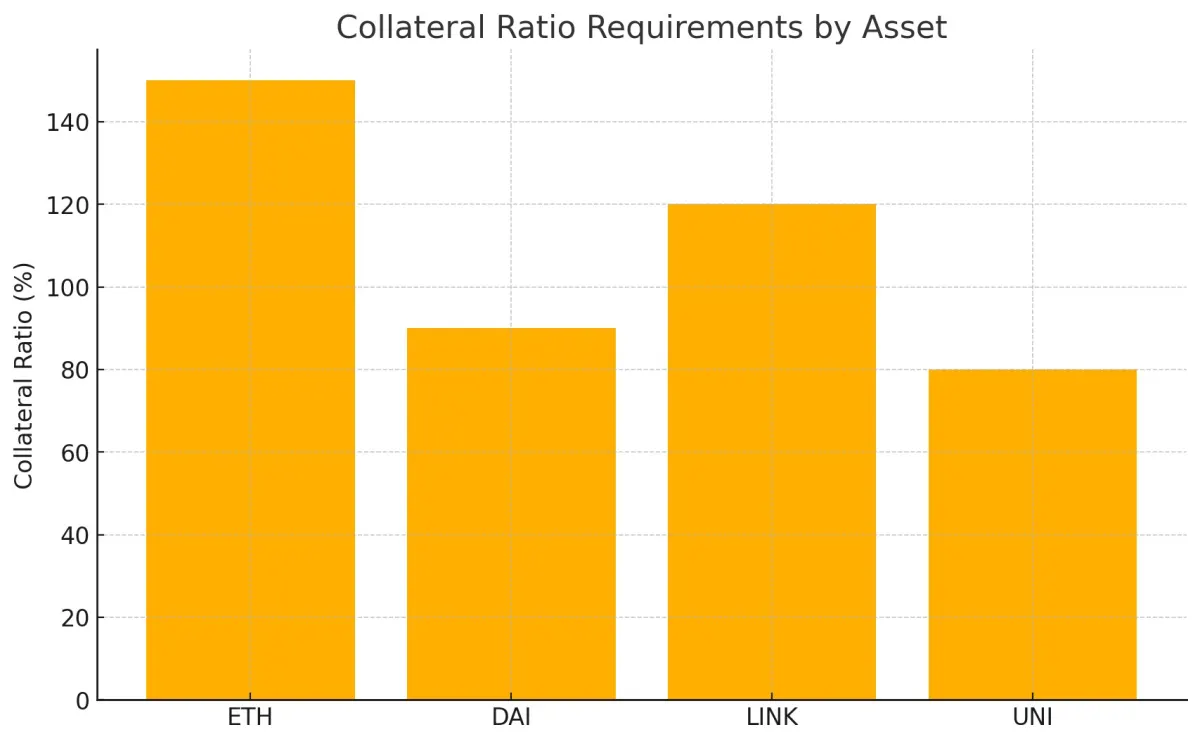
Deze ratio laat zien hoeveel waarde je vastzet in verhouding tot de lening die je afsluit. Bij deze leningen moet je meestal meer waarde vastzetten dan je leent. Die extra buffer beschermt tegen plotselinge prijsschommelingen. MakerDAO vraagt bijvoorbeeld dat je voor $150 aan Ethereum vastzet om $100 in DAI te kunnen gebruiken. Dat is een ratio van 150%.
Zakt de waarde van je Ethereum onder dat niveau, dan kan je lening worden geliquideerd. Zo blijven kredietverstrekkers beschermd. Elk asset heeft een eigen limiet. Bij riskantere digitale assets geldt soms een onderpandfactor van maar 50%. Bij digitale dollars kan dat oplopen tot 90%.
Stel dat je $150 in Ethereum vastzet en $100 in DAI leent. Als de ETH-koers zo ver daalt dat je onderpand onder de $150 zakt, wordt je positie geliquideerd en verlies je als boete nog wat extra. Dit systeem beschermt kredietverstrekkers, maar kan leners geld kosten. Je onderpandratio in de gaten houden is dus belangrijk.
Benuttingsgraad
Deze maatstaf laat zien welk deel van het totale aanbod in een kredietpool daadwerkelijk is geleend. Je berekent hem door het totaal geleende bedrag te delen door het totaal aangeboden bedrag. Een hoge benutting duwt de rente omhoog. Is er meer aanbod dan vraag, dan liggen de cijfers lager. De meeste van deze platforms passen de rente automatisch aan op basis van dit getal.
Neem een pool met $1.000 aan aanbod en $800 aan leningen. De benuttingsgraad is dan 80%. Omdat zo'n groot deel van de pool in gebruik is, stijgt de rente om meer aanbieders aan te trekken en de benutting af te remmen. Compound gebruikt een eenvoudige formule: rente = 5% + 15% x de benuttingsgraad.
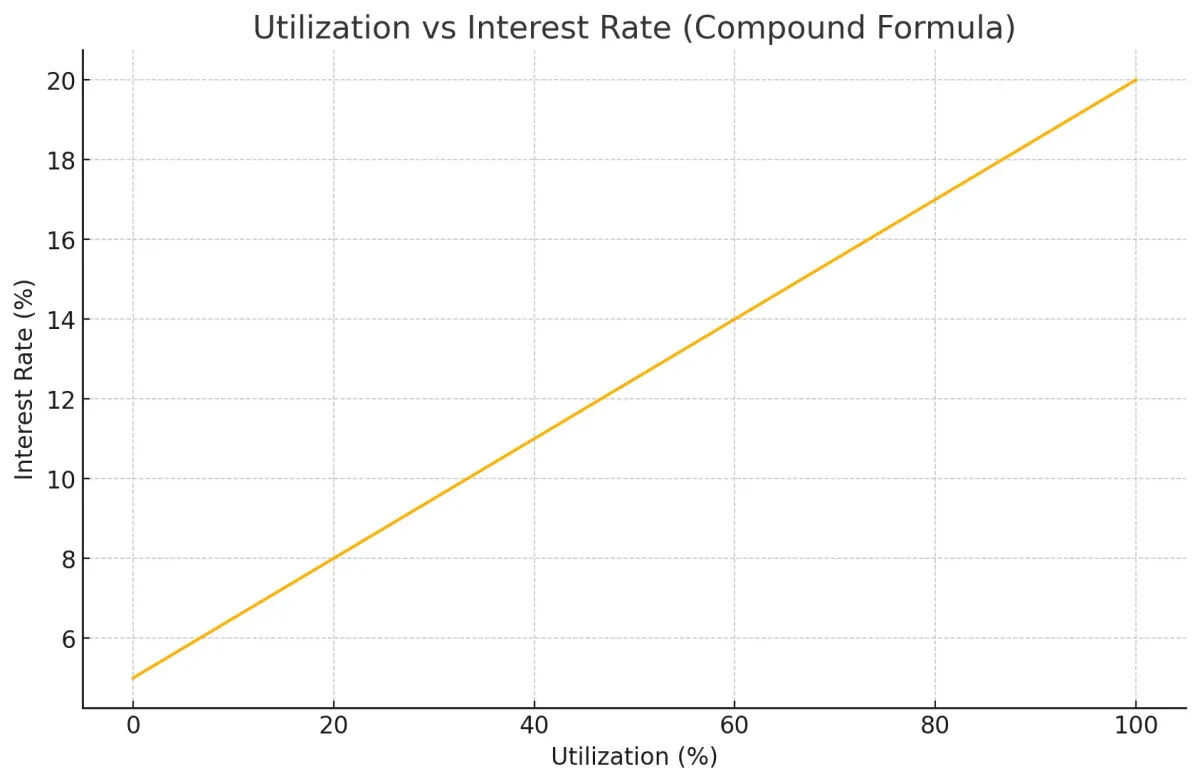
De rente loopt dus van 5% bij nul benutting op tot 20% bij volledige benutting. Andere platforms, zoals dYdX en DDEX, gebruiken steilere curves zodat de rente sneller verandert. Deze voortdurende innovatie houdt on-chain krediet flexibel en in balans.
Liquidatie
Liquidatie vindt plaats wanneer het onderpand van een lener wordt verkocht om de lening af te lossen, nadat de waarde ervan te ver is gedaald. Het protocol hanteert een veiligheidsscore, vaak health factor genoemd, om ervoor te zorgen dat er altijd genoeg dekking is. Zakt het onderpand onder die score, dan kan het worden verkocht zodat de lening gedekt blijft. Dat houdt het systeem stabiel en beschermt de kredietverstrekkers.
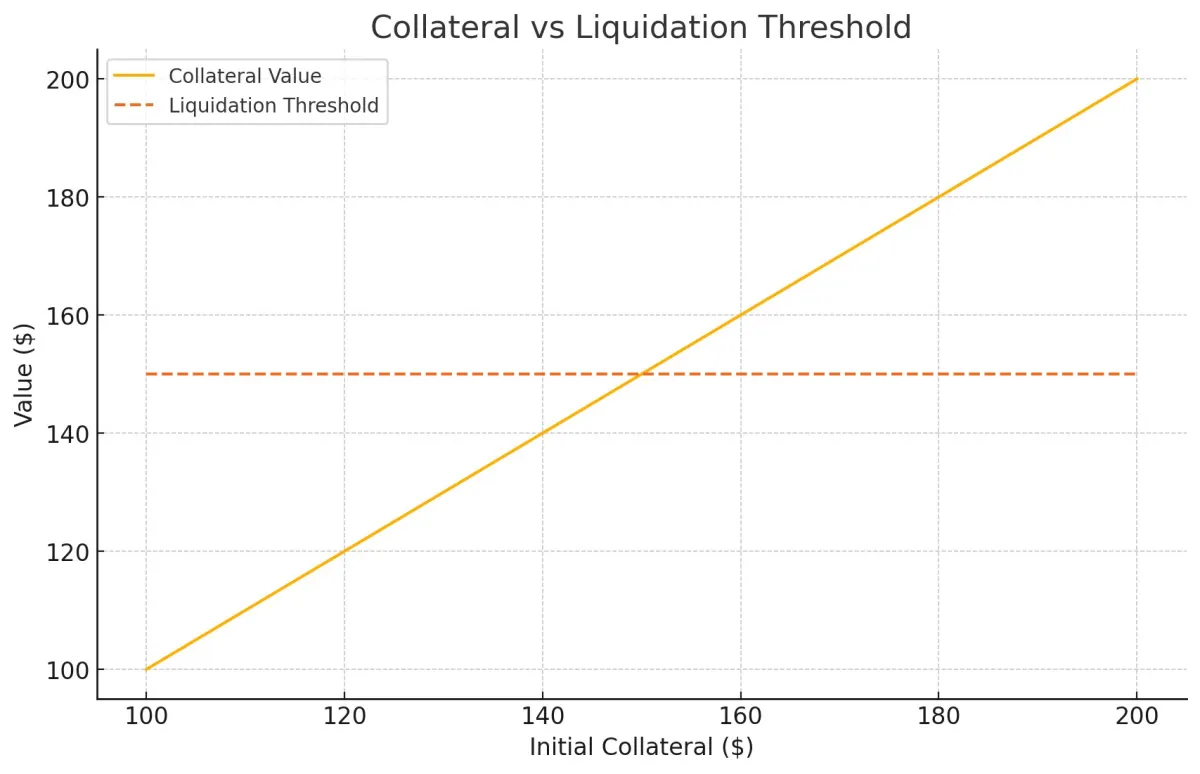
Leenprotocollen hebben geen kredietchecks of rechtbanken die kunnen ingrijpen. In plaats daarvan vangen Wat is RWA-backed lending? Onderpand uit de echte wereld uitgelegd en liquidatie het risico op. Als een positie onvoldoende gedekt raakt, kan iedereen een verkoop in gang zetten. Die persoon lost een deel van de lening af en krijgt het onderpand met een kleine korting. Bij sommige projecten kan, als de health factor onder 1 zakt, tot 50% van de schuld op deze manier worden afgelost en verdient de liquidator een vergoeding. Dat beschermt kredietverstrekkers, maar kan pijnlijk zijn voor leners.
Stel dat je 10 Ethereum ter waarde van $3.000 als onderpand vastzet en $2.000 DAI gebruikt. Je liquidatiegrens is 80%. Als de Ethereum-koers daalt en je onderpand onder $2.500 zakt, kan je positie worden geliquideerd. Een liquidator stapt in, betaalt een deel van je schuld af en neemt een deel van je Ethereum met korting over. Je verliest wat onderpand, maar je resterende schuld wordt kleiner.
Health factor
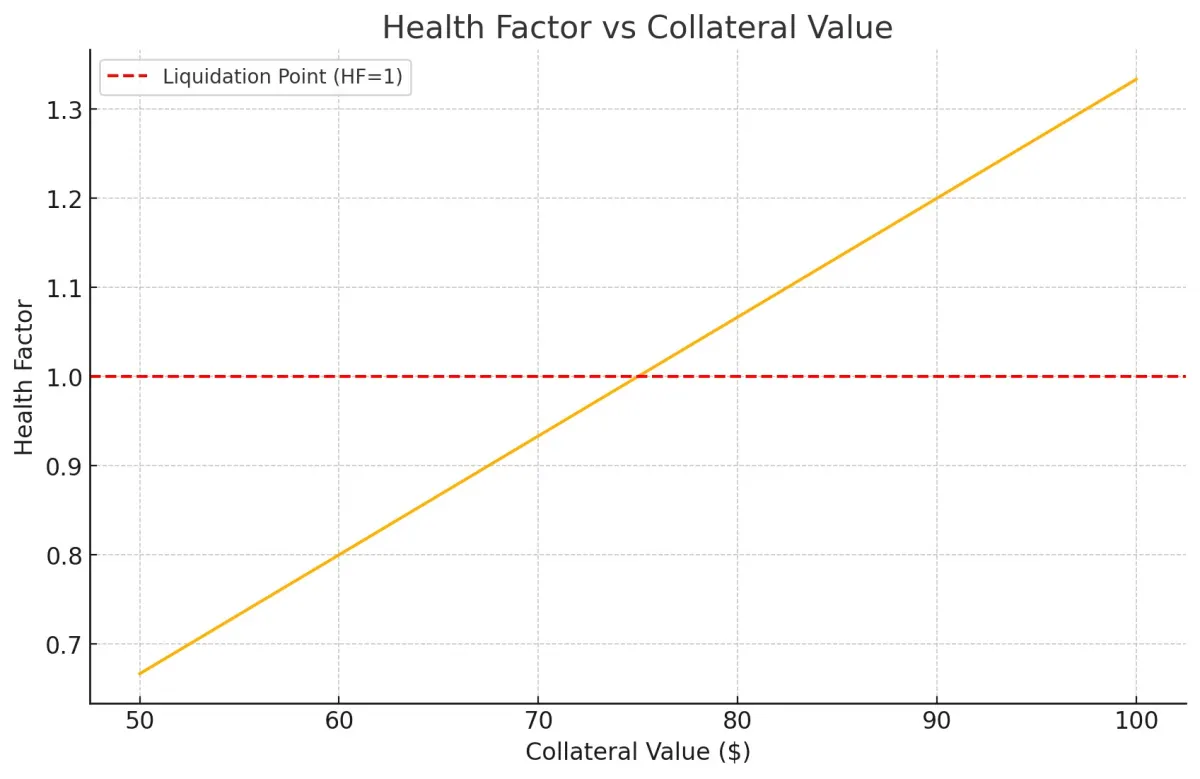
De health factor laat zien hoe veilig een lening is. De berekening is: (de som van de waarde van elk onderpand × de liquidatiegrens) ÷ totaal geleend
Alle waarden worden meestal in Ethereum uitgedrukt.
Een health factor boven 1 betekent dat je lening voldoende gedekt is. Zakt hij onder 1, dan heb je te weinig dekking en kan je positie worden geliquideerd. Dit getal geeft je een eenvoudig signaal om op tijd onderpand bij te storten of een deel van je schuld af te lossen.
Digitale dollars hebben vaak een hoge liquidatiegrens (rond 80%), terwijl riskantere digitale assets dichter bij 65% zitten. Dat verschil weerspiegelt hoe sterk de prijs van een asset kan schommelen. In drukke markten zijn liquidators er als de kippen bij om posities met een lage health factor te vinden en handelen ze snel als de koersen bewegen.
Stel bijvoorbeeld dat je $10.000 als onderpand vastzet met een liquidatiegrens van 80% en $6.000 leent. Je health factor is dan: (10.000 × 0,8) ÷ 6.000 = 1,33
Dat is boven 1, dus je positie is veilig. Als de waarde van het onderpand daalt en de health factor onder 1 zakt, dreigt liquidatie.
Conclusie
Meer over dit onderwerp
Protocol-gebaseerd lenen opent nieuwe manieren om digitale assets uit te lenen en te lenen. Als je de begrippen kent, maak je slimmere keuzes en beheer je risico's beter, zodat je meer grip voelt. Blijf op de hoogte en gebruik betrouwbare platforms met gecontroleerde smart contracts: dat is de sleutel tot succes. Een van de meest besproken kansen van de laatste tijd om met een laag risico mooi rendement te halen is trouwens crowdlending. 8lends spreidt het risico gelijkmatig over meerdere projecten met onderpand, voor een rendement van 15%.
Lees ook



Heb je vragen?
Alle vragenHet platform is geaudit door CertiK en Cyberscope en alle transacties zijn openbaar zichtbaar op de Base-blockchain. Achter het platform staan twee bedrijven met duidelijke verantwoordelijkheden: CLEARCHAIN CORP exploiteert het platform en is bij FINTRAC (Canada) geregistreerd als Money Services Business, en Maclear AG voert de due diligence uit en bewaakt het onderpand. Zo is het platform goed gereguleerd, transparant en aanspreekbaar
Heeft het project BuyBack, dan koopt de partner de lening en betaalt 100% van de hoofdsom terug zodra de betaling 60 dagen of langer achterstallig is. Zonder BuyBack start Maclear AG de verkoop van het onderpand en wordt de opbrengst naar rato over de investeerders verdeeld. Sinds de lancering zijn er geen wanbetalingen geweest
Het platform wordt geëxploiteerd door CLEARCHAIN CORP, in Canada geregistreerd als Money Services Business (MSB) en onderworpen aan verplichte AML/CFT-eisen onder FINTRAC. Afrekeningen gebeuren in USD. Het platform is geen CASP, dus de DAC8-eisen zijn niet van toepassing
Kleine en middelgrote bedrijven in opkomende regio’s hebben moeilijk toegang tot bankfinanciering en zijn bereid hogere rentes te betalen dan bedrijven in de EU of de VS
Je kunt je positie vóór het einde van de looptijd via de secundaire markt aan een andere investeerder verkopen. Bij Fastlending is er geen vaste looptijd: hoofdsom en opgebouwd inkomen kun je op elk moment opnemen
De minimale investering is 100 USD
Het risico dat het bedrijf niet betaalt, het risico dat de waarde van het onderpand verandert, het risico van beperkte liquiditeit als er geen koper is op de secundaire markt, en het technische risico van het smart contract
Investeringen van 100 tot 500 USD kunnen zonder KYC. Voor bedragen boven 500 USD is volledige verificatie nodig: een identiteitsbewijs en een bewijs van adres