
Custodial vs. non-custodial leenplatforms: wat is veiliger?
24 juni 20253 min lezen
Stel je voor dat je $5.000 aan digitale assets in je wallet hebt staan. Het groeit niet. Het levert geen rendement op. Dus ga je kijken naar leenplatforms, zodat je rente kunt verdienen, net als op een spaarrekening. Maar dan bedenk je ineens: hoe veilig is dit eigenlijk? Of je nu in non-custodial leenprotocollen duikt of kiest voor het gemak van een gecentraliseerd custodial platform, de vraag wie je assets beheert komt al snel op. Geef je je sleutels uit handen aan een app als BlockFi? Of houd je zelf de controle en kies je voor non-custodial? Het is als kiezen tussen een spaarrekening met hoge rente bij een hippe neobank en goudstaven onder je matras. Beide hebben voordelen. Beide hebben risico's. Non-custodial leenprotocollen geven jou de regie, maar vragen technische kennis. Gecentraliseerde custodial platforms beloven eenvoud, maar vragen blind vertrouwen. Dit is niet zomaar techpraat – het gaat om je bestaanszekerheid. Miljarden aan gebruikersgeld zijn verloren gegaan door hacks, faillissementen en slechte beslissingen. Of je custodial en non-custodial leenplatforms begrijpt, kan het verschil maken tussen een vast inkomen en een inkomen dat in rook opgaat. We zetten het voor je op een rij.
Waarom deze vergelijking van veiligheid ertoe doet
Omdat lenen via de blockchain niet zonder risico is. Het in New Jersey gevestigde BlockFi zette ooit opnames stop en vroeg faillissement aan vanwege zijn blootstelling aan FTX, aldus Reuters. In 2022 bezweek Celsius onder de marktdruk en liet het klanten achter met een tekort van $1 miljard, later bijgesteld naar $7 miljard. Ondertussen werden leenprotocollen zoals Cream Finance voor meer dan $130 miljoen gehackt, bij een derde aanval.
Veiligheid gaat niet alleen over code of reputatie. Het gaat over controle, transparantie en vertrouwen. En afhankelijk van hoeveel risico je aankunt, past het ene platform misschien beter bij je dan het andere. Laten we beide kanten ontleden.
Wat zijn custodial leenplatforms?
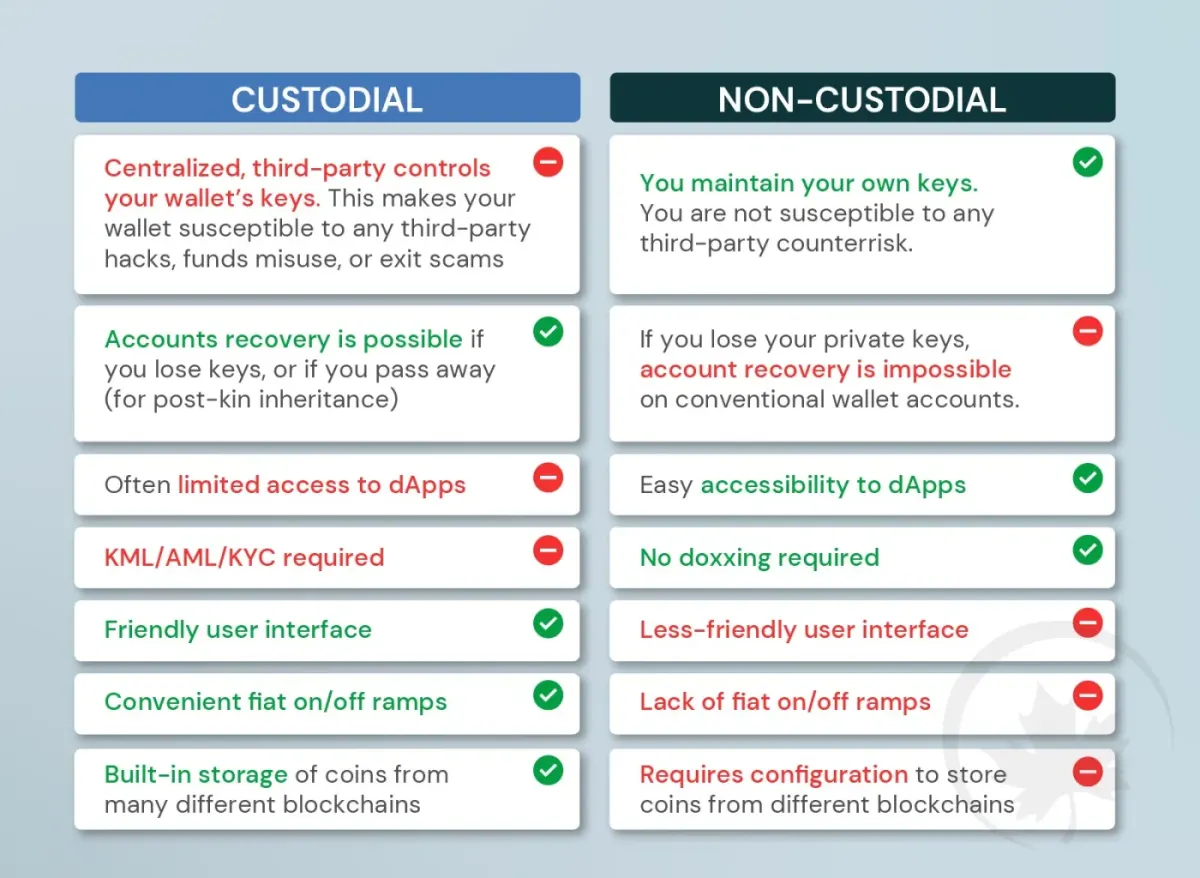
Custodial platforms zijn de banken van digitale assets. Als je je assets stort, geef je de controle uit handen: zij bewaren je geld, beheren de leningen en beloven rendement. Deze platforms werken doorgaans als traditionele instellingen en regelen alles, van risicobeoordeling tot rentebetalingen.
Voorbeelden zijn Nexo, Celsius (toen het nog bestond) en BlockFi. Je stuurt ze je digitale assets, zij lenen ze uit en jij ontvangt rente. Makkelijk, toch? Tot het misgaat.
Custodial kredietverstrekkers werken vaak achter gesloten deuren. Je ziet dus niet waar je geld heen gaat of hoe ze risico's beheren – totdat er iets kapotgaat. Toen FTX instortte, hadden zelfs platforms die er niet direct mee verbonden waren te lijden. Want vertrouwen is breekbaar als de controle bij een ander ligt.
Hier een kort overzicht van de voor- en nadelen van custodial lenen:
| Voordelen | Nadelen |
|---|---|
| Makkelijk te gebruiken – geen wallets of protocoljargon | Je hebt geen controle over je sleutels of assets |
| Vaak met klantenservice | Risico op insolventie of wanbeheer van het platform |
| Soms verzekerd of gereguleerd | Geld kan worden uitgeleend aan risicovolle kredietnemers |
| Vaste rentetarieven | Opnames kunnen in crisistijd worden stopgezet |
| KYC/AML-processen helpen bij compliance | Weinig inzicht in interne processen |
Wat zijn non-custodial leenplatforms?
Welkom in de wilde maar transparante wereld van non-custodial lending. Met non-custodial apps leen je je digitale assets uit terwijl je zelf de controle houdt. Je koppelt je wallet (zoals MetaMask), kiest leenpools en verdient rechtstreeks rente. Je digitale assets blijven in je wallet of in een smart contract – niet in de kluis van een ander.
Er is geen supportteam dat je bij de hand neemt. Maar je krijgt volledige autonomie, realtime data en (meestal) betere tarieven. Het is alsof je je eigen belastingaangifte in spreadsheets doet: pijnlijk, maar transparant. Let wel op: non-custodial betekent niet zonder risico. Smart contracts kunnen worden misbruikt. En als je de toegang tot je wallet kwijtraakt? Dan heb je pech.
Hier een overzicht van de voor- en nadelen van non-custodial lenen:
| Voordelen | Nadelen |
|---|---|
| Volledige controle over je assets | Geen technische support – je staat er alleen voor |
| Transparante, open-source protocollen | Mogelijke bugs in contracten |
| Meestal hogere rendementen | Vereist meer technische kennis |
| Geen KYC – gericht op privacy | Onzekerheid over regelgeving kan het gebruik beïnvloeden |
| Liquiditeitspools realtime zichtbaar | De gebruikerservaring kan beginners afschrikken |
Beveiligingsrisico's vergeleken
Lenen met digitale assets is nooit zonder risico, hoe glanzend de app er ook uitziet en hoe veelbelovend het model ook is. Zowel custodial als non-custodial platforms zijn hard geraakt door beveiligingsproblemen.
Custodial omgevingen lopen risico's zoals:
- Wanbeheer van het platform
- Hard ingrijpen door toezichthouders
- Interne fraude of lekken
- Faillissementen (BlockFi, instortingen gelinkt aan FTX)
Non-custodial omgevingen hebben te maken met:
- Misbruik van smart contracts
- Manipulatie van oracles (aanvallen op prijsfeeds)
- Flash-loanaanvallen
- Kwetsbaarheden in code die niet zijn gepatcht
Aantal grote aanvallen op leenplatforms (2020–2024)
| Jaar | Incidenten custodial | Incidenten non-custodial |
|---|---|---|
| 2020 | 3 | 5 |
| 2021 | 6 | 9 |
| 2022 | 11 | 14 |
| 2023 | 7 | 6 |
| 2024 | 5 | 4 |
En nu komt de twist: custodial apps gaan vaak groots onderuit – één instorting en gebruikers verliezen alles. Aanvallen op non-custodial platforms treffen meestal één protocol of contract, niet het hele ecosysteem. De schade is zichtbaar en traceerbaar.
Verantwoordelijkheid en risicobereidheid van de gebruiker
Wie moet de sleutels dan beheren – jij of het platform?
Gebruik je een custodial dienst, dan besteed je de verantwoordelijkheid uit. Dat is prima als je net begint of je assets niet zelf wilt beheren. Maar onthoud: als zij het verknoeien, draai jij ervoor op.
Bij non-custodial diensten ben jij de bank. Jij keurt smart contracts goed, beheert je private keys en bepaalt in welke pools je uitleent. Wachtwoorden kun je niet herstellen. Er is geen klantenservicelijn.
Het is een afweging tussen controle en gemak.
Kort gezegd:
- Custodial: als een taxi-app. De chauffeur en de app bepalen alles.
- Non-custodial: als op je eigen motor rijden. Meer vrijheid, meer vaardigheid nodig.
Risicoschaal voor bewaring (controle bij gebruiker vs. platform)
| Type | Controle over assets door gebruiker | Transparantie | Benodigde technische kennis | Mogelijk rendement |
|---|---|---|---|---|
| Custodial | Laag | Laag | Laag | Gemiddeld |
| Hybride | Gemiddeld | Gemiddeld | Gemiddeld | Gemiddeld |
| Non-custodial (bijv. Aave) | Hoog | Hoog | Hoog | Hoog |
Tip: Ben je er nog niet klaar voor om je private keys te beheren? Stort je dan niet halsoverkop met al je spaargeld in non-custodial lending. Begin klein. Test eerst het water.
Gevolgen voor regelgeving en verzekering
Laten we het over de olifant in de kamer hebben: regelgeving. Als je een platform duizenden aan digitale assets toevertrouwt, is het een terechte vraag: wie redt je als het misgaat?
De waarheid is dat de meeste custodial leenplatforms niet door de FDIC verzekerd zijn. Ook als ze zeggen dat ze „gereguleerd” zijn, betekent dat niet dat je geld gegarandeerd is. In het traditionele bankwezen springt de Federal Deposit Insurance Corporation (FDIC) bij als je bank omvalt en dekt die tot $250.000. Bij digitale assets is dat onwaarschijnlijk.
Neem BlockFi. Voor de ineenstorting dachten veel gebruikers dat hun geld „veilig” was, omdat het bedrijf beweerde de Amerikaanse regelgeving te volgen. Maar toen het failliet ging, werden gebruikers schuldeisers in een lange juridische rij – geen verzekerde spaarders.
Vergelijk dat met non-custodial platforms zoals Aave of 8lends. Die beweren niet gereguleerd te zijn. Het zijn protocollen, geen bedrijven. En omdat ze je geld nooit in bewaring nemen, is er geen vals gevoel van bescherming. Jij hebt de volledige controle – en de volledige verantwoordelijkheid. Een van de innovatieve maatregelen van 8lends is dat leningen worden gedekt door onderpand van de kredietnemer, naast de mogelijkheid om het risico voor investeerders te spreiden, wat inherent is aan crowdlending. Ook dat is een belangrijke overweging als het om risico gaat.
Laten we het op een rij zetten met een vergelijking:
Compliance vergeleken: custodial vs. non-custodial platforms
| Platform | Custodial? | Geregistreerde entiteit | FDIC-verzekering | Toezicht | KYC vereist |
|---|---|---|---|---|---|
| BlockFi (RIP) | Ja | Ja (VS) | Nee | SEC-rechtszaken vóór de ineenstorting | Ja |
| Nexo | Ja | Ja (EU) | Nee | Druk van toezichthouders in de EU | Ja |
| Celsius (RIP) | Ja | Ja (VS) | Nee | Lopend faillissementsproces | Ja |
| Aave | Nee | Nee | Nee | Bestuurd door de community | Nee |
| Compound | Nee | Nee | Nee | Open-source protocol | Nee |
Waar moet je dan op letten?
Kies je voor custodial, let dan op:
- Registratie bij een financiële toezichthouder (SEC, FCA, ASIC)
- Duidelijke gebruiksvoorwaarden over hoe er met geld wordt omgegaan
- Externe verzekering (sommige platforms hebben een beperkte private verzekering)
Kies je voor non-custodial:
- Controleer of het platform open-source is en door de community is geaudit
- Gebruik wallets die je zelf beheert
- Leer hoe je veilig met smart contracts werkt
Kortom: bij digitale assets is er geen FDIC-vangnet. De veiligste aanpak is de afwegingen begrijpen – en platforms vermijden die te veel beloven.
Transparantie en audits
Bij custodial leenplatforms is transparantie vaak optioneel en vooral pr. Je krijgt dashboards, nieuwsbrieven, misschien een blogpost of twee over „strategische partnerschappen”. Maar achter de schermen weet je zelden Wat is RWA-backed lending? Onderpand uit de echte wereld uitgelegd, wie er leent of hoe liquide het platform echt is.
Dat was een groot probleem bij Celsius en Voyager. Beide werkten in het duister. Beide bevroren opnames zonder enige waarschuwing. Gebruikers kwamen er pas achter toen hun geld al weg was.
Non-custodial platforms laten hun code juist open en bloot zien. Hun smart contracts zijn open-source. Je kunt nagaan hoe geld beweegt, wanneer en waarom. Wil je zien hoeveel er in een liquiditeitspool vastzit? Daar heb je geen login of toestemming voor nodig.
Maar transparantie alleen is niet genoeg. Smart contracts moeten worden geaudit. Net zoals je niet in een huis zou wonen dat niet door de keuring is gekomen, zou je je digitale assets niet moeten toevertrouwen aan een protocol met niet-geaudite code.
Pro-tip: is een non-custodial app het afgelopen jaar niet geaudit, wees dan voorzichtig. On-chain code verandert snel. Bugs die in 2021 zijn ontdekt, kunnen in 2025 nog steeds op de loer liggen.
En controleer altijd wie de audit heeft uitgevoerd. Betrouwbare namen zijn onder meer:
- Trail of Bits
- CertiK
- OpenZeppelin
- Quantstamp
Nog één ding: een platform kan beweren dat het geaudit is, maar de resultaten nooit publiceren. Dat is een alarmsignaal. Als je de audit niet zelf kunt controleren, telt die niet.
Tot slot: wat is veiliger?
Er is geen antwoord dat voor iedereen geldt. Wil je eenvoud, support en een vertrouwde interface, dan passen custodial platforms misschien bij je – zolang je het tegenpartijrisico accepteert. Wil je transparantie, controle en een toekomstbestendige ervaring met digitale assets, dan bieden non-custodial platforms krachtige tools, maar met een steilere leercurve.
Stel jezelf dus deze vragen:
- Voel je je op je gemak om je eigen sleutels te beheren?
- Begrijp je de risico's van smart contracts?
- Hoeveel onderzoek wil je doen?
De veiligste keuze is niet per se de makkelijkste. Het is de keuze die past bij jouw risicobereidheid, technische vaardigheden en beleggingsdoelen. Want bij digitale assets draait veiligheid niet alleen om technologie, maar om weloverwogen keuzes.
Met gedeelde crowdlending kun je echter weinig fout doen: je deelt het risico met een groep andere kredietverstrekkers en de leningen zijn bovendien gedekt door onderpand. Spreekt rendement met een laag risico je aan? Meld je dan vandaag nog aan bij 8lends .
Lees ook



Heb je vragen?
Alle vragenHet platform is geaudit door CertiK en Cyberscope en alle transacties zijn openbaar zichtbaar op de Base-blockchain. Achter het platform staan twee bedrijven met duidelijke verantwoordelijkheden: CLEARCHAIN CORP exploiteert het platform en is bij FINTRAC (Canada) geregistreerd als Money Services Business, en Maclear AG voert de due diligence uit en bewaakt het onderpand. Zo is het platform goed gereguleerd, transparant en aanspreekbaar
Heeft het project BuyBack, dan koopt de partner de lening en betaalt 100% van de hoofdsom terug zodra de betaling 60 dagen of langer achterstallig is. Zonder BuyBack start Maclear AG de verkoop van het onderpand en wordt de opbrengst naar rato over de investeerders verdeeld. Sinds de lancering zijn er geen wanbetalingen geweest
Het platform wordt geëxploiteerd door CLEARCHAIN CORP, in Canada geregistreerd als Money Services Business (MSB) en onderworpen aan verplichte AML/CFT-eisen onder FINTRAC. Afrekeningen gebeuren in USD. Het platform is geen CASP, dus de DAC8-eisen zijn niet van toepassing
Kleine en middelgrote bedrijven in opkomende regio’s hebben moeilijk toegang tot bankfinanciering en zijn bereid hogere rentes te betalen dan bedrijven in de EU of de VS
Je kunt je positie vóór het einde van de looptijd via de secundaire markt aan een andere investeerder verkopen. Bij Fastlending is er geen vaste looptijd: hoofdsom en opgebouwd inkomen kun je op elk moment opnemen
De minimale investering is 100 USD
Het risico dat het bedrijf niet betaalt, het risico dat de waarde van het onderpand verandert, het risico van beperkte liquiditeit als er geen koper is op de secundaire markt, en het technische risico van het smart contract
Investeringen van 100 tot 500 USD kunnen zonder KYC. Voor bedragen boven 500 USD is volledige verificatie nodig: een identiteitsbewijs en een bewijs van adres