
De 50/30/20-portefeuillestrategie van BlackRock: hoe Maclear AG alternatieve investeringen toegankelijker maakt
7 april 20258 min lezen
Als Larry Fink, CEO van BlackRock, spreekt, luisteren de markten. Zijn nieuwste uitspraak? De financiële routekaart die drie generaties beleggers hebben gevolgd, de traditionele 60/40-portefeuille, is officieel achterhaald.
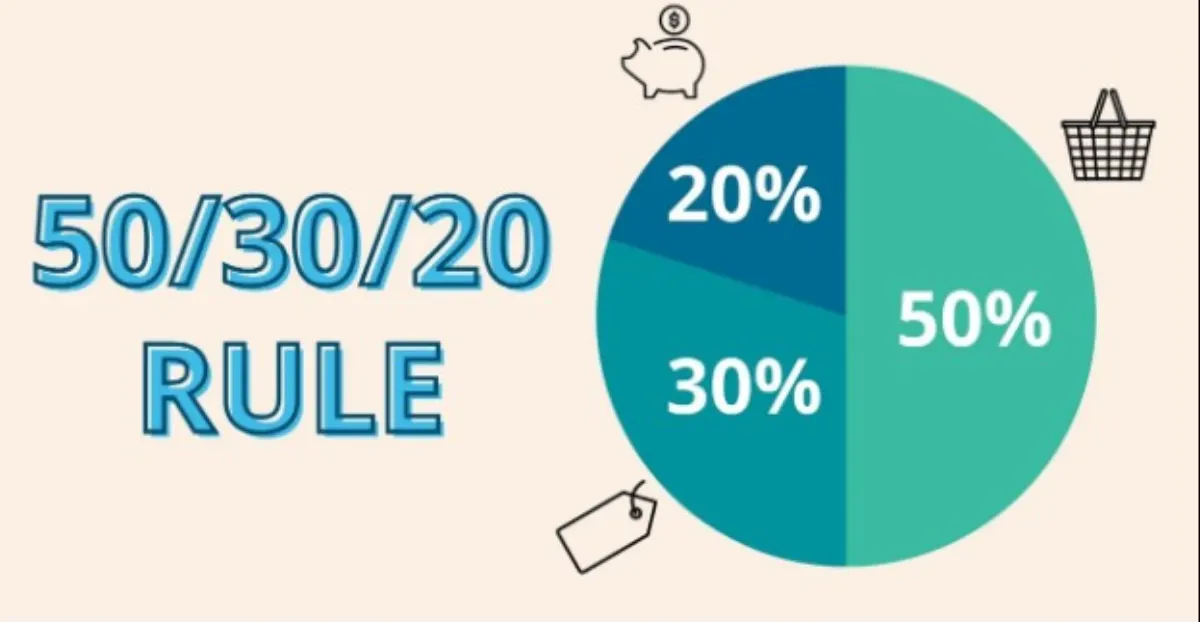
Volgens Fink, die het grootste vermogen ter wereld beheert, past een beter beleggingsmodel van 50/30/20 beter bij het steeds complexere financiële landschap.
Dit model verdeelt 50% over aandelen, 30% over obligaties en 20% over andere beleggingsalternatieven, waaronder vastgoed en private equity. Voor de gewone belegger is dit een grote breuk met traditionele financiële normen, maar institutionele partijen leunen al geruime tijd richting alternatieve markten.
Toen traditie tekortschoot: de val van de 60/40-portefeuille
De 60/40-strategie heeft beleggers in haar tijd goed gediend. Maar hoe kwam er een einde aan dat tijdperk? Laten we de geschiedenis van de 60/40-portefeuille eens nader bekijken.
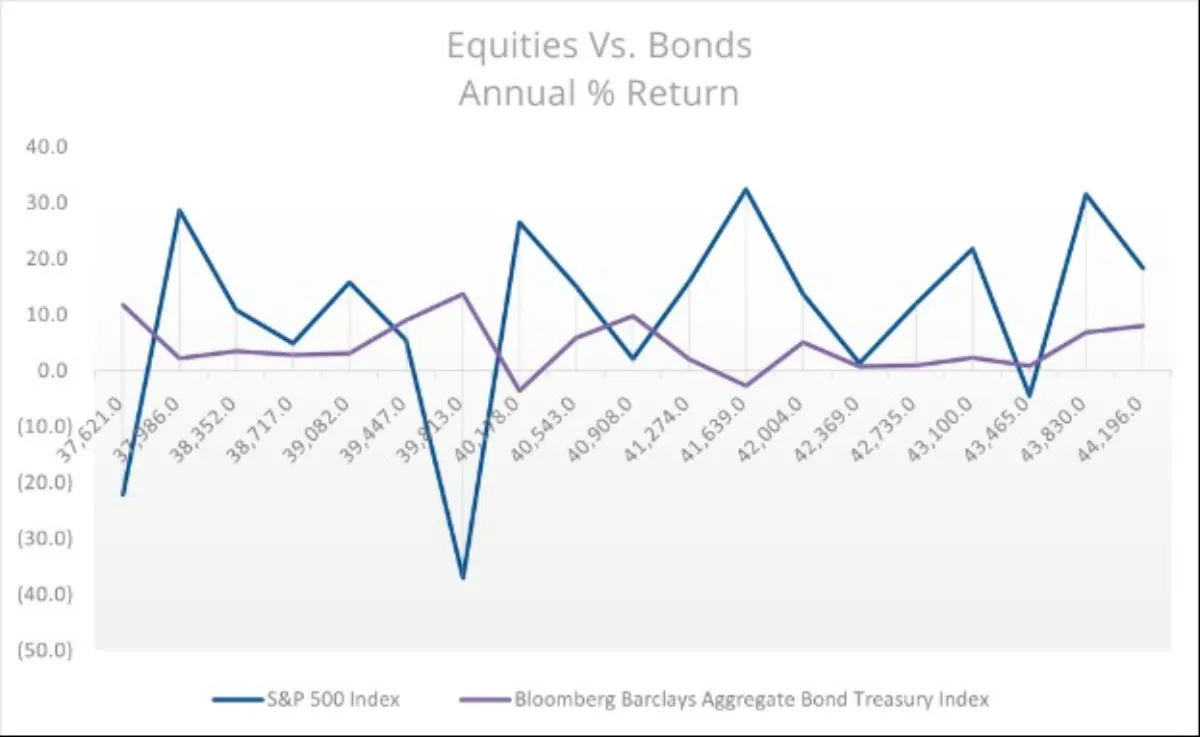
Het 60/40-model werd na de Tweede Wereldoorlog geïntroduceerd en verdeelde beleggingen over 60% aandelen (voor groei) en 40% obligaties (voor stabiliteit). Op weg naar zijn hoogtepunt onderging het wel talloze cycli van verandering en verfijning. Helaas bleken de nadelen te groot om te negeren toen in 2022 obligaties en aandelen tegelijk daalden.
Waarom BlackRock het 60/40-model losliet
Beleggen leunt sterk op historische data en de informatie waarover beleggers en financiële beslissers beschikken. Voor BlackRock was 2022 een eyeopener: het liet zien dat de 60/40-portefeuille gedoemd was een relikwie uit het verleden te worden, vooral door de gevoeligheid voor:
- Kwetsbaarheid voor inflatie: in 2022 verhoogden centrale banken keer op keer de rente vanwege de aanhoudende inflatie. Dat was lastig voor beleggers, omdat obligaties geen bescherming boden tegen inflatie en de consumentenprijzen in 2022–2023 gemiddeld met 6,5% stegen.
- Gelijktijdige dalingen: deze inflatie was een tweesnijdend zwaard, met ongekende waardedalingen voor zowel aandelen als obligaties. Traditionele beleggers met een 60/40-portefeuille zagen machteloos toe hoe de S&P 500 19% kelderde en obligaties 13% verloren. Dat ondermijnde het vertrouwen in traditionele spreiding nog verder.
- Finks visie: na deze gebeurtenissen concludeerde hij dat het 60/40-model zijn spreidingsdoel heeft overleefd. Nu door AI gedreven groei en private infrastructuur snel terrein winnen, hebben vermogensbeheerders een nieuwe aanpak nodig.
De nieuwe blauwdruk: de 50/30/20-strategie van BlackRock
Als particuliere belegger krijg je een voorsprong die de meeste gewone beleggers niet hebben als je begrijpt wat de meest succesvolle institutionele beleggers al een tijd weten, en de 50/30/20-strategie is daar een sprekend voorbeeld van.
Laten we het uitsplitsen.
De moderne portefeuillestructuur uitgesplitst
Het huidige beleggingslandschap vraagt om een genuanceerdere strategie, zoals blijkt uit de 50/30/20-structuur van BlackRock. De drie categorieën in deze verdeling zijn:
- 50% naar aandelen: deze categorie omvat ook aandelen in transformerende sectoren zoals AI, geavanceerde maakindustrie, schone energie en andere gebieden met structurele groeivoordelen.
- 30% naar obligaties: dit op een na grootste deel gaat naar assets die beschermen tegen inflatie, zoals Treasury Inflation-Protected Securities (TIPS), aangevuld met andere conventionele onderdelen voor een betere inflatiebestendigheid.
- 20% naar alternatieven: de rest gaat naar private equity, vastgoed, infrastructuurprojecten en andere onconventionele assets die voor hun rendement niet afhankelijk zijn van de publieke markt.
Waarom alternatieven belangrijker zijn dan ooit
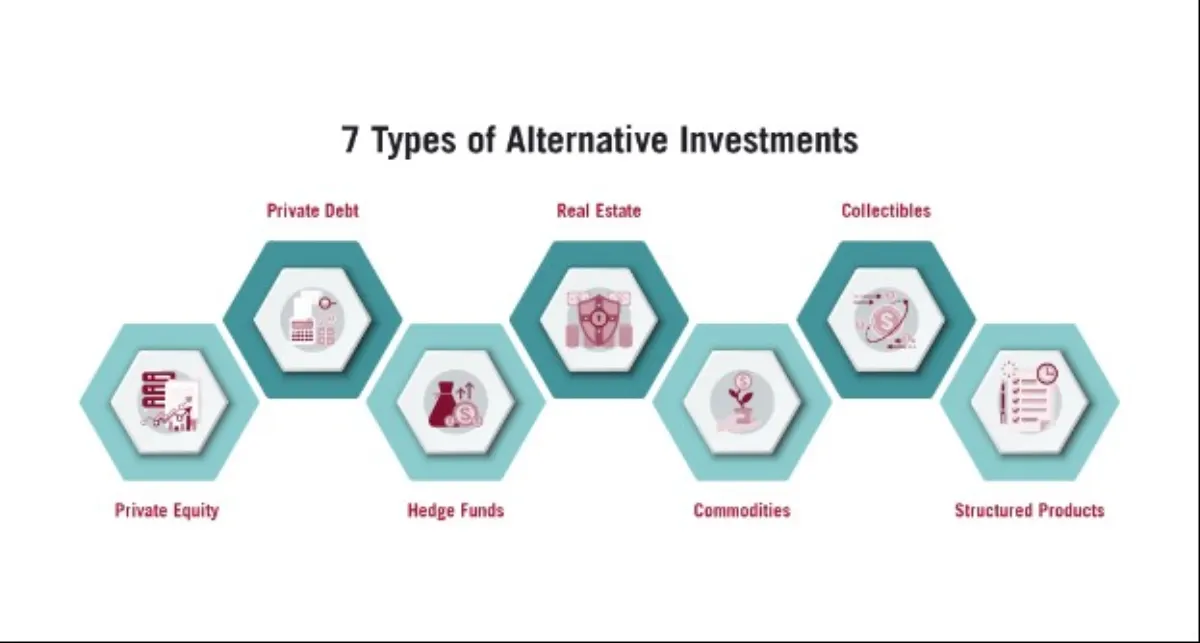
De baanbrekende verschuiving naar alternatieven in de strategie van BlackRock is geen toeval. Integendeel: ze volgt dezelfde aanpak die toonaangevende institutionele vermogensbeheerders als David Swensen al jarenlang hanteren.
Een goed voorbeeld: David belegde voor het endowmentfonds van Yale University jaarlijks minimaal 40% (niet 20%) in alternatieve investeringen. Dat leverde 11,3% rendement per jaar op over 20 jaar tot en met 2022, ongeacht economische tegenwind.
De voordelen van deze alternatieve allocaties zijn onder meer:
- Inflatiebestendige kasstromen: je kunt een stabiel inkomen halen uit sectoren als schone energie, infrastructuurontwikkeling en datacenters, ook als de aandelenkoersen dalen.
- Blootstelling aan private innovaties, die als snelgroeiende sectoren gelden en niet toegankelijk zijn via de publieke markt, maar alleen via andere routes zoals durfkapitaal.
- Een lagere correlatie met traditionele markten, wat een zekere bescherming biedt tegen dalingen op de publieke markten.
Het dilemma van alternatieve investeringen: waarom particuliere beleggers het moeilijk hebben
Ondanks de vele voordelen zijn alternatieve investeringen voor particuliere beleggers altijd buiten bereik gebleven. Traditionele private markten hanteren diverse drempels die ze in feite exclusief maken voor institutionele beleggers.
Drempels op het gebied van liquiditeit en toegankelijkheid
Bij traditionele markten met private assets zoals vastgoed bestaan de liquiditeitsdrempels uit fondsvereisten, waaronder:
- Onbetaalbare minimale inleg: een gangbare minimale deelname ligt vaak tussen $50.000 en $250.000, waardoor individuele beleggers automatisch buiten de boot vallen.
- Lange lock-upperiodes: standaard lock-upperiodes van fondsen lopen vaak op tot 7-10 jaar, zonder flexibele uitstapmogelijkheden.
- Ingewikkelde documentatie: zoveel details, pagina's kleine lettertjes en vakjargon om rekening mee te houden bij het afronden van een inschrijvingsovereenkomst dat het hele proces te omslachtig wordt.
- Accreditatievereisten: om aan sommige investeringen deel te mogen nemen, moet je voldoen aan strenge drempels voor inkomen of vermogen, waardoor de toegangsdrempel nog hoger wordt.
Kostenstructuren en gebrek aan transparantie
Een andere drempel voor particuliere beleggers is de transparantie over kosten en structuren, waar ze vaak pas tegenaan lopen nadat ze de liquiditeitsdrempel zijn gepasseerd.
De traditionele standaardkostenstructuur, met 2% beheerkosten en daarbovenop 20% prestatievergoeding, knaagt flink aan het rendement op alternatieve investeringen. Vergelijk dat met jaarlijkse kosten van 0,03% tot 0,10% voor ETF's, waarmee de belegger meer van zijn kapitaal overhoudt.
Hoe Maclear AG de 50/30/20-strategie voor iedereen toegankelijk maakt
We kennen allemaal de wijdverbreide strenge eisen aan onderpand, het hoge afwijzingspercentage voor kleine bedrijven, het gebrek aan transparantie, de hoge leendrempels, de hoge rentes en de verborgen kosten.
De drempels die individuele beleggers weerhouden van alternatieve portefeuilles bieden juist kansen. Gelukkig breekt een peer-to-peer platform voor zakelijke leningen als Maclear AG de structurele drempels af die deze beleggers lang de toegang hebben ontzegd tot dezelfde strategieën als het legendarische endowmentfonds van Yale.
Toegang tot alternatieve investeringen opnieuw bekeken
Om te beginnen bij de toegangsdrempel: Maclear AG heeft een aanpak ontwikkeld waarmee particuliere beleggers toegang krijgen tot alternatieve investeringen. Maclear heeft niet alleen de instapdrempel verlaagd, maar het geheel ook versterkt met een aantal slimme mechanismen:
- Anders dan bij de traditionele beleggingsportefeuille, die 2% beheerkosten en 20% prestatievergoeding rekent, rekent Maclear AG investeerders geen kosten, met uitzondering van de kosten van hun eigen financiële dienstverleners bij het storten op of opnemen van het platform van Maclear.
- Bonussen zoals 2% voor referrals, 2% cashback en een loyaliteitsbonus van 2%.
- Een intuïtief dashboard waarmee investeerders hun transacties en opbrengsten transparant en eenvoudig kunnen volgen.
- Een rendementscalculator waarmee je kunt bepalen wat een investering in een bepaald project je oplevert.
- Overzichten op maat met alle details van je transacties.
Oplossingen voor liquiditeitszorgen
Om de liquiditeitsdrempel op te lossen, heeft Maclear AG gekozen voor een vooruitstrevende technologische aanpak, die $17.875.854 heeft opgeleverd bij een gemiddeld rendement van 14,9%. Dankzij goede spreiding over diverse vooraf gescreende investeringspools hebben 4.251 investeerders zelf kunnen bepalen in welke combinatie van projecten ze investeren.
Tot slot
Dat Larry Fink het 50/30/20-model omarmt, is geen nieuwe trend waar eerst een lange analyse op losgelaten moet worden om te zien of het echt werkt. Eerlijk gezegd hebben talloze institutionele beleggers het al tientallen jaren met groot succes toegepast.
Het enige verschil is dat platforms als Maclear AG het binnen bereik van particuliere beleggers hebben gebracht, zodat ook zij kunnen profiteren van dezelfde voordelen die grote beleggers al zo lang genieten.
Ben je dus een individuele belegger die verder wil kijken dan de inmiddels achterhaalde 60/40-verdeling, dan biedt Maclear AG je praktische tools en educatief materiaal. De 60/40 heeft de vorige generatie beleggers gediend. De 50/30/20-verdeling is er voor de nieuwe generatie, en met Maclear AG houdt niets ook individuele beleggers nog tegen.
Lees ook:
Lees ook
Heb je vragen?
Alle vragenHet platform is geaudit door CertiK en Cyberscope en alle transacties zijn openbaar zichtbaar op de Base-blockchain. Achter het platform staan twee bedrijven met duidelijke verantwoordelijkheden: CLEARCHAIN CORP exploiteert het platform en is bij FINTRAC (Canada) geregistreerd als Money Services Business, en Maclear AG voert de due diligence uit en bewaakt het onderpand. Zo is het platform goed gereguleerd, transparant en aanspreekbaar
Heeft het project BuyBack, dan koopt de partner de lening en betaalt 100% van de hoofdsom terug zodra de betaling 60 dagen of langer achterstallig is. Zonder BuyBack start Maclear AG de verkoop van het onderpand en wordt de opbrengst naar rato over de investeerders verdeeld. Sinds de lancering zijn er geen wanbetalingen geweest
Het platform wordt geëxploiteerd door CLEARCHAIN CORP, in Canada geregistreerd als Money Services Business (MSB) en onderworpen aan verplichte AML/CFT-eisen onder FINTRAC. Afrekeningen gebeuren in USD. Het platform is geen CASP, dus de DAC8-eisen zijn niet van toepassing
Kleine en middelgrote bedrijven in opkomende regio’s hebben moeilijk toegang tot bankfinanciering en zijn bereid hogere rentes te betalen dan bedrijven in de EU of de VS
Je kunt je positie vóór het einde van de looptijd via de secundaire markt aan een andere investeerder verkopen. Bij Fastlending is er geen vaste looptijd: hoofdsom en opgebouwd inkomen kun je op elk moment opnemen
De minimale investering is 100 USD
Het risico dat het bedrijf niet betaalt, het risico dat de waarde van het onderpand verandert, het risico van beperkte liquiditeit als er geen koper is op de secundaire markt, en het technische risico van het smart contract
Investeringen van 100 tot 500 USD kunnen zonder KYC. Voor bedragen boven 500 USD is volledige verificatie nodig: een identiteitsbewijs en een bewijs van adres