
14 september 202610 min lezen
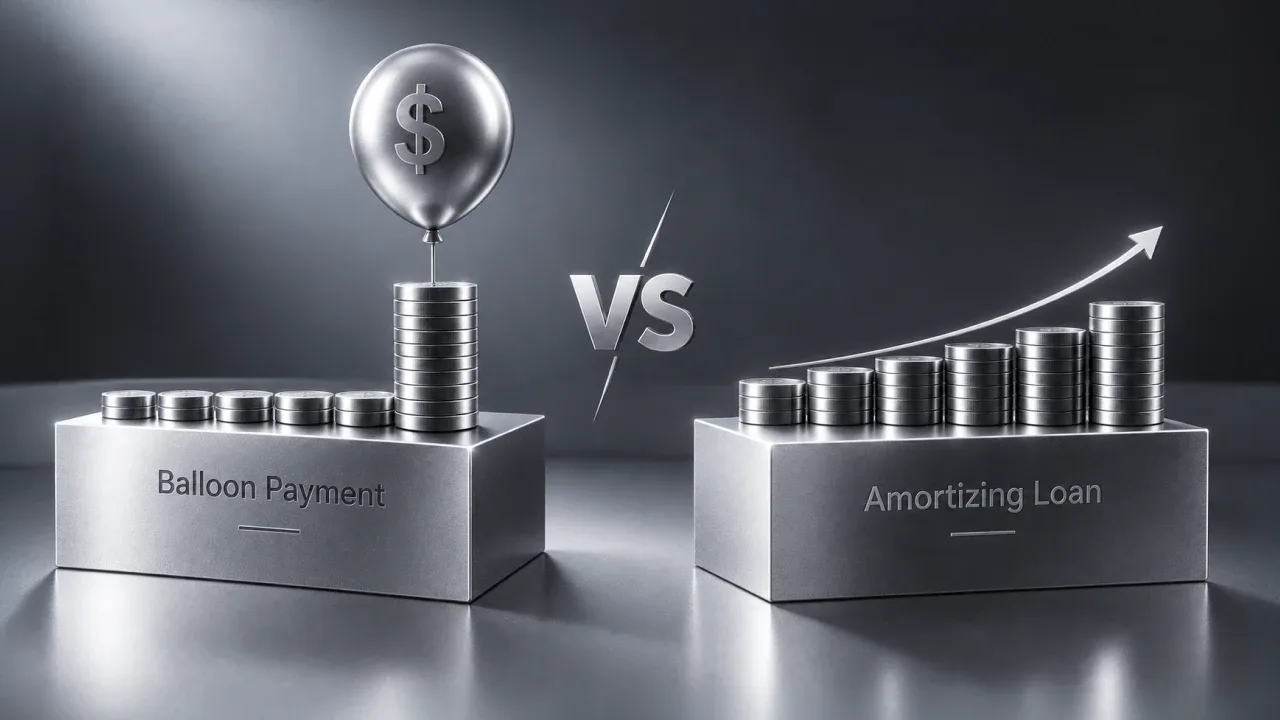
Een slottermijn (balloon payment) is een grote eenmalige betaling aan het eind van de looptijd van een lening, na een reeks kleinere periodieke betalingen die alleen de rente dekten, of de rente plus een klein deel van de hoofdsom. Leningen met deze opbouw heten ook bulletleningen. Kortlopende zakelijke leningen met onderpand gebruiken deze structuur vaak: de kredietnemer betaalt elke maand rente en de volledige uitstaande hoofdsom moet in één betaling worden voldaan als de lening afloopt — waardoor het aflossingsrisico op één datum geconcentreerd is in plaats van over de looptijd te zijn gespreid.
Een slottermijn (balloon payment) is een grote eenmalige betaling aan het eind van de looptijd van een lening, na een reeks kleinere periodieke betalingen die alleen de rente dekten, of de rente plus een klein deel van de hoofdsom. Leningen met deze opbouw heten ook bulletleningen. Kortlopende zakelijke leningen met onderpand gebruiken deze structuur vaak: de kredietnemer betaalt elke maand rente en de volledige uitstaande hoofdsom moet in één betaling worden voldaan als de lening afloopt — waardoor het aflossingsrisico op één datum geconcentreerd is in plaats van over de looptijd te zijn gespreid.
Wat een slottermijn eigenlijk is
Een slottermijn is de hoofdsom die tot de laatste betaaldatum uitstaat. In plaats van het hele saldo af te bouwen met gelijke maandtermijnen, doet de kredietnemer tijdens de looptijd kleinere betalingen en lost hij de resterende hoofdsom in één keer af.
Bij een zuivere aflossingsvrije bulletlening bevatten de periodieke betalingen geen hoofdsom. De kredietnemer betaalt rente terwijl het oorspronkelijke saldo gelijk blijft. Op de vervaldatum bestaat de laatste betaling uit de laatste rentebetaling plus de aflossing van de volledige hoofdsom.
„Balloon” beschrijft de grote slotbetaling; „bulletlening” beschrijft dezelfde contractuele basisstructuur. Het onderscheid is belangrijk, omdat het zowel de maandelijkse cashflow van de kredietnemer verandert als de blootstelling van de investeerder aan de hoofdsom.
Drie manieren waarop een lening kan worden afgelost
Een aflossingsschema laat zien hoe elke betaling wordt verdeeld over rente en hoofdsom en hoe het saldo in de loop van de tijd verandert. Drie gangbare structuren zijn volledige annuïtaire aflossing, aflossingsvrij met een slottermijn, en gedeeltelijke aflossing met een slottermijn.
Wat is een volledig aflossende (annuïtaire) lening?
Bij een volledig aflossende lening daalt de hoofdsom elke maand. Elke betaling bestaat uit rente plus een deel van het oorspronkelijke saldo. Omdat de hoofdsom na elke betaling daalt, daalt ook de rente in de latere maanden.
Bij de laatste geplande betaling staat de hoofdsom op nul. Deze structuur is gebruikelijk bij hypotheken, consumentenkredieten en langer lopende bankleningen met gelijke termijnen.
Wat is een aflossingsvrije lening met een slottermijn (bullet)?
Bij een aflossingsvrije lening met een slottermijn blijft de hoofdsom tijdens de looptijd gelijk. De periodieke betalingen dekken de rente, terwijl de kredietnemer de volledige hoofdsom blijft gebruiken.
Op de vervaldatum moet het volledige saldo worden betaald. Dit is de aflossingsstructuur op 8lends: leningen lopen 4 tot 16 maanden, de rente wordt maandelijks betaald en de hoofdsom wordt op de vervaldatum in één bulletbetaling terugbetaald. Volledig of gedeeltelijk aflossende structuren zijn op het platform geen aflossingsopties.
Wat is gedeeltelijke aflossing met een slottermijn?
Gedeeltelijke aflossing zit tussen beide in. De kredietnemer lost tijdens de looptijd een deel van de hoofdsom af, maar de termijnen worden berekend alsof de lening over een langere periode wordt afgelost dan de werkelijke looptijd.
Als de contractuele looptijd afloopt, is een deel van de hoofdsom afgelost en vormt het resterende saldo de slottermijn.
Waarom kortlopende zakelijke leningen met onderpand meestal bulletleningen zijn
Kortlopende bedrijfsfinanciering is er vaak om kapitaal voor een bepaalde periode binnen het bedrijf aan het werk te houden. Een bedrijf kan het gebruiken om een contract uit te voeren, voorraad in te kopen, een timinggat te overbruggen of een bedrijfsmiddel aan te schaffen dat omzet moet opleveren.
Bij volledige aflossing vloeit de hoofdsom vrijwel meteen terug. Bij een bulletlening blijft het volledige bedrag de hele looptijd beschikbaar, terwijl de kredietnemer de rente uit de operationele cashflow betaalt.
Dat kan goed aansluiten bij een korte financieringscyclus, maar er is een duidelijke afweging: de schuld neemt niet geleidelijk af. De volledige hoofdsom blijft tot de vervaldatum uitstaan, waardoor de laatste aflossingsdatum een geconcentreerd liquiditeitsmoment wordt.
Dezelfde lening van 100.000 USD, twee structuren: maandelijkse cashflow vergeleken
Het volgende is een illustratief voorbeeld, geen prognose van een specifieke lening op 8lends. Beide structuren gaan uit van een hoofdsom van 100.000 USD, een looptijd van 12 maanden en 20% APR. De maandrente is 20% / 12 = 1,6667%.
Het voorbeeld met volledige aflossing is een algemene vergelijking uit de sector en is niet beschikbaar op 8lends.
| Maand | Betaling, USD | Rente, USD | Afgeloste hoofdsom, USD | Saldo, USD |
|---|---|---|---|---|
| 1 | 9 263,45 | 1 666,67 | 7 596,78 | 92 403,22 |
| 2 | 9 263,45 | 1 540,05 | 7 723,40 | 84 679,82 |
| 3 | 9 263,45 | 1 411,33 | 7 852,12 | 76 827,70 |
| 4 | 9 263,45 | 1 280,46 | 7 982,99 | 68 844,71 |
| 5 | 9 263,45 | 1 147,41 | 8 116,04 | 60 728,67 |
| 6 | 9 263,45 | 1 012,14 | 8 251,31 | 52 477,37 |
| 7 | 9 263,45 | 874,62 | 8 388,83 | 44 088,54 |
| 8 | 9 263,45 | 734,81 | 8 528,64 | 35 559,90 |
| 9 | 9 263,45 | 592,66 | 8 670,79 | 26 889,11 |
| 10 | 9 263,45 | 448,15 | 8 815,30 | 18 073,81 |
| 11 | 9 263,45 | 301,23 | 8 962,22 | 9 111,59 |
| 12 | 9 263,45 | 151,86 | 9 111,59 | 0,00 |
De formule voor gelijke termijnen is Betaling = P × r / (1 − (1 + r)^−n), met P = 100.000, r = 0,016667 en n = 12. De totale rente bedraagt ongeveer 11.161,41 USD.
Bij een aflossingsvrije bulletstructuur blijft het saldo de hele looptijd gelijk:
| Maand | Betaling, USD | Rente, USD | Afgeloste hoofdsom, USD | Saldo, USD |
|---|---|---|---|---|
| 1-11 | 1 666,67 (elke maand) | 1 666,67 | 0,00 | 100 000,00 |
| 12 | 101 666,67 (rente + de volledige hoofdsom) | 1 666,67 | 100 000,00 | 0,00 |
De totale rente is 100.000 × 20% × 12 / 12 = 20.000,00 USD.
Wat betaalt de kredietnemer echt per maand?
De kredietnemer met een annuïtaire lening betaalt elke maand 9.263,45 USD, maar het rentedeel daalt naarmate de hoofdsom wordt afgelost.
De kredietnemer met een bulletlening betaalt 1.666,67 USD in maand 1–11. In maand 12 wordt de laatste rentebetaling van 1.666,67 USD gecombineerd met de hoofdsom van 100.000 USD, wat neerkomt op een betaling van 101.666,67 USD.
De bulletstructuur zorgt dus tijdens de looptijd voor een lagere maandelijkse uitstroom, maar voor een veel grotere verplichting op de vervaldatum.
Waarom een bulletlening bij dezelfde APR meer rente oplevert
Bij 20% APR levert de volledig aflossende lening over twaalf maanden ongeveer 11.161,41 USD aan rente op. De bulletlening levert 20.000,00 USD op — bijna 1,8 keer zoveel, ondanks dezelfde nominale rente.
De reden is het rentedragende saldo. In het annuïtaire schema daalt de hoofdsom elke maand, dus wordt elke volgende rentebetaling over een kleiner bedrag berekend. In de bulletstructuur blijft het saldo alle twaalf maanden op 100.000 USD staan.
Waarom levert een bulletlening bij dezelfde rente meer rente op dan een annuïtaire lening?
Omdat de hoofdsom langer uitstaat. De APR bepaalt welk tarief over het saldo wordt gerekend; het aflossingsschema bepaalt hoe snel dat saldo daalt.
Gedeeltelijke aflossing geeft een uitkomst die ertussenin ligt. Met dezelfde uitgangspunten van 100.000 USD en 20% APR levert een hypothetisch aflossingsschema van 24 maanden in combinatie met een looptijd van 12 maanden een maandbedrag op van ongeveer 5.089,58 USD, een totale rente van ongeveer 16.017,56 USD en een resterende slottermijn van ongeveer 54.942,60 USD op de vervaldatum, bovenop de reguliere twaalfde betaling.
| Structuur | Maandbedrag kredietnemer | Totale rente over 12 maanden bij 20% APR | Wanneer de hoofdsom terugkomt | Gebruikelijke toepassing |
|---|---|---|---|---|
| Volledig aflossend | 9.263,45 USD, vast (het rentedeel daalt, het aflossingsdeel stijgt) | 11 161,41 USD | Geleidelijk bij elke betaling | Hypotheken, consumentenkredieten, langer lopende bankleningen |
| Aflossingsvrij + slottermijn (bullet) | 1.666,67 USD (alleen rente) in maand 1–11; 101.666,67 USD in maand 12 | 20 000,00 USD | In één betaling aan het eind van de looptijd (bullet) | Kortlopende zakelijke leningen met onderpand (ook op 8lends), overbruggingsfinanciering, commercieel vastgoed |
| Gedeeltelijke aflossing + slottermijn | ≈5.089,58 USD in maand 1–11; ≈60.032,18 USD in maand 12 (termijn + slottermijn) | ≈16 017,56 USD | Elke maand een deel + het restant (≈54.942,60 USD) in één betaling aan het eind | Leningen voor commercieel vastgoed of bedrijfsmiddelen met een langere theoretische aflossingsperiode |
De structuur bepaalt hoe de blootstelling aan de hoofdsom over de tijd is verdeeld. Volledige en gedeeltelijke aflossing bouwen die geleidelijk af; een bulletlening houdt het volledige bedrag uitstaan tot één datum.
Bij een aflossingsvrije structuur met een slottermijn moet de volledige hoofdsom op één datum worden betaald, niet gespreid over de looptijd. Kan de kredietnemer die hoofdsom op de vervaldatum niet aflossen of herfinancieren, dan kan de lening in wanbetaling raken, en hangt het verhaal af van de uitwinning van het onderpand in plaats van een geplande afbouw van het uitstaande saldo. Maandelijkse rentebetalingen verminderen deze concentratie van hoofdsomrisico niet. Je kapitaal blijft risico lopen, ook bij volledig gedekte bulletleningen.
Wat een slottermijn betekent voor de kredietnemer: herfinancieringsrisico op de vervaldatum
Voor de kredietnemer spaart een bulletstructuur tijdens de looptijd cashflow, omdat er maandelijks alleen rente wordt betaald en de hoofdsom beschikbaar blijft voor het bedrijf.
Het bijbehorende risico is de laatste aflossing. Het bedrijf heeft een geloofwaardige bron voor de hoofdsom nodig: operationele cashflow, opbrengsten uit een project of de verkoop van een bedrijfsmiddel, herfinanciering of een andere geplande liquiditeitsbron.
Als die bron vertraagd raakt of wegvalt, kan de kredietnemer op de vervaldatum nog het volledige saldo verschuldigd zijn, ook als alle maandelijkse rente is betaald. De slottermijn is daarom een afzonderlijk liquiditeitsmoment dat vanaf het begin moet worden gepland.
Wat een slottermijn betekent voor de investeerder: geconcentreerd hoofdsomrisico
Voor de investeerder levert een aflossingsvrije bulletlening geplande maandelijkse rente op, terwijl de blootstelling aan de hoofdsom tot de vervaldatum gelijk blijft.
Bij een annuïtaire lening daalt de uitstaande hoofdsom elke maand. Treedt er laat in de looptijd een wanbetaling op, dan kan de resterende blootstelling al ruim onder het oorspronkelijke bedrag liggen. Bij een bulletlening staat vlak voor de vervaldatum nog de volledige hoofdsom uit.
Het risico is dus anders geconcentreerd, niet automatisch hoger of lager. Daarom zijn kredietbeoordeling en onderpand extra belangrijk. Op 8lends omvat de due diligence meer dan 40 criteria, en het onderpand kan bestaan uit machines, voertuigen, vastgoed en voorraad. De vaste rente is 19–25% APR; het voorbeeld van 20% hierboven is een illustratie, geen gebruikelijke of gegarandeerde uitkomst.
Hoe onderpand en BuyBack zich verhouden tot het aflossingsrisico van een slottermijn
Onderpand verandert het aflossingsschema niet. Ook bij een gedekte bulletlening moet de volledige hoofdsom op de vervaldatum worden betaald.
Op 8lends treedt Maclear AG in Bazel op als onafhankelijke Collateral Agent en verzorgt het de waardering en juridische registratie van verpande reële activa als onderdeel van de due diligence. De regeling loopt via het kader van de PolyReg SRO, met toezicht van FINMA op SRO-niveau.
Een betaling die 60 dagen te laat is, geldt binnen het kader van het platform als wanbetaling. Het verhaalproces wordt apart behandeld in „Wat er gebeurt als een kredietnemer in wanbetaling raakt” en „Wanbetalingspercentages en verhaal bij leningen”.
BuyBack staat los van de uitwinning van onderpand. Het betekent dat een derde partij — niet 8lends en niet Maclear AG — onder de geldende voorwaarden een positie kan overnemen na 60 dagen achterstand. Het is geen garantie op terugbetaling.
Een bulletlening concentreert de hoofdsom dus op de vervaldatum, terwijl onderpand en een eventueel BuyBack-mechanisme van een derde partij bepalen wat er kan gebeuren als die betaling uitblijft. Je kapitaal blijft risico lopen, ook bij een volledig gedekte bulletlening.
Veelgestelde vragen
Een slottermijn is een grote laatste betaling die de volledige of het grootste deel van de resterende hoofdsom dekt, na een reeks kleinere periodieke betalingen. Bij een aflossingsvrije bulletlening wordt de volledige hoofdsom op de vervaldatum terugbetaald.
Bij een volledig aflossende lening verlaagt elke betaling de hoofdsom tot het saldo op nul staat. Bij een structuur met een slottermijn dekken de periodieke betalingen alleen rente, of rente plus een deel van de hoofdsom, terwijl aan het eind een groot restsaldo moet worden betaald.
De kredietnemer houdt de volledige hoofdsom de hele looptijd aan het werk in het bedrijf, in plaats van elke maand operationele cashflow te gebruiken om af te lossen. De hoofdsom wordt dan op de vervaldatum afgelost of geherfinancierd.
Een gemiste aflossing van de hoofdsom kan binnen het kader van 8lends na 60 dagen achterstand tot wanbetaling leiden, waarna de onafhankelijke Collateral Agent bij het verhaal betrokken kan worden. Het proces wordt beschreven in de gidsen over wanbetaling door kredietnemers en verhaal bij leningen.
Het risico is anders geconcentreerd, niet automatisch hoger of lager. Aflossing verlaagt de uitstaande hoofdsom in de loop van de tijd. Bij een bulletlening blijft de volledige hoofdsom tot de vervaldatum blootgesteld, waardoor due diligence, de kwaliteit van het onderpand en het aflossingsplan van de kredietnemer extra belangrijk zijn.
Lees ook
Heb je vragen?
Alle vragenHet platform is geaudit door CertiK en Cyberscope en alle transacties zijn openbaar zichtbaar op de Base-blockchain. Achter het platform staan twee bedrijven met duidelijke verantwoordelijkheden: CLEARCHAIN CORP exploiteert het platform en is bij FINTRAC (Canada) geregistreerd als Money Services Business, en Maclear AG voert de due diligence uit en bewaakt het onderpand. Zo is het platform goed gereguleerd, transparant en aanspreekbaar
Heeft het project BuyBack, dan koopt de partner de lening en betaalt 100% van de hoofdsom terug zodra de betaling 60 dagen of langer achterstallig is. Zonder BuyBack start Maclear AG de verkoop van het onderpand en wordt de opbrengst naar rato over de investeerders verdeeld. Sinds de lancering zijn er geen wanbetalingen geweest
Het platform wordt geëxploiteerd door CLEARCHAIN CORP, in Canada geregistreerd als Money Services Business (MSB) en onderworpen aan verplichte AML/CFT-eisen onder FINTRAC. Afrekeningen gebeuren in USD. Het platform is geen CASP, dus de DAC8-eisen zijn niet van toepassing
Kleine en middelgrote bedrijven in opkomende regio’s hebben moeilijk toegang tot bankfinanciering en zijn bereid hogere rentes te betalen dan bedrijven in de EU of de VS
Je kunt je positie vóór het einde van de looptijd via de secundaire markt aan een andere investeerder verkopen. Bij Fastlending is er geen vaste looptijd: hoofdsom en opgebouwd inkomen kun je op elk moment opnemen
De minimale investering is 100 USD
Het risico dat het bedrijf niet betaalt, het risico dat de waarde van het onderpand verandert, het risico van beperkte liquiditeit als er geen koper is op de secundaire markt, en het technische risico van het smart contract
Investeringen van 100 tot 500 USD kunnen zonder KYC. Voor bedragen boven 500 USD is volledige verificatie nodig: een identiteitsbewijs en een bewijs van adres