
Domande da porre prima di prestare denaro su una piattaforma P2P
9 ottobre 20254 min di lettura
Il vantaggio completo che si ottiene come investitore in prestiti P2P è impareggiabile. Quale modo migliore c'è per guadagnare denaro che prestarlo per realizzare i sogni di altre persone? Ma non tutti si arricchiscono in una corsa all'oro. Troppe persone si lasciano attrarre da promesse allettanti. Non si prendono il tempo di capire in cosa si stanno imbarcando. Solo più tardi si rendono conto che la fiducia cieca in una piattaforma finanziaria non è mai una strategia. La realtà è che il prestito P2P è una mossa calcolata per chi è ben informato. Chi prospera spesso pone le domande giuste. Vuoi imparare a rimanere dalla parte giusta di quella linea? Ecco le domande più importanti da porre prima di prestare anche solo un centesimo.
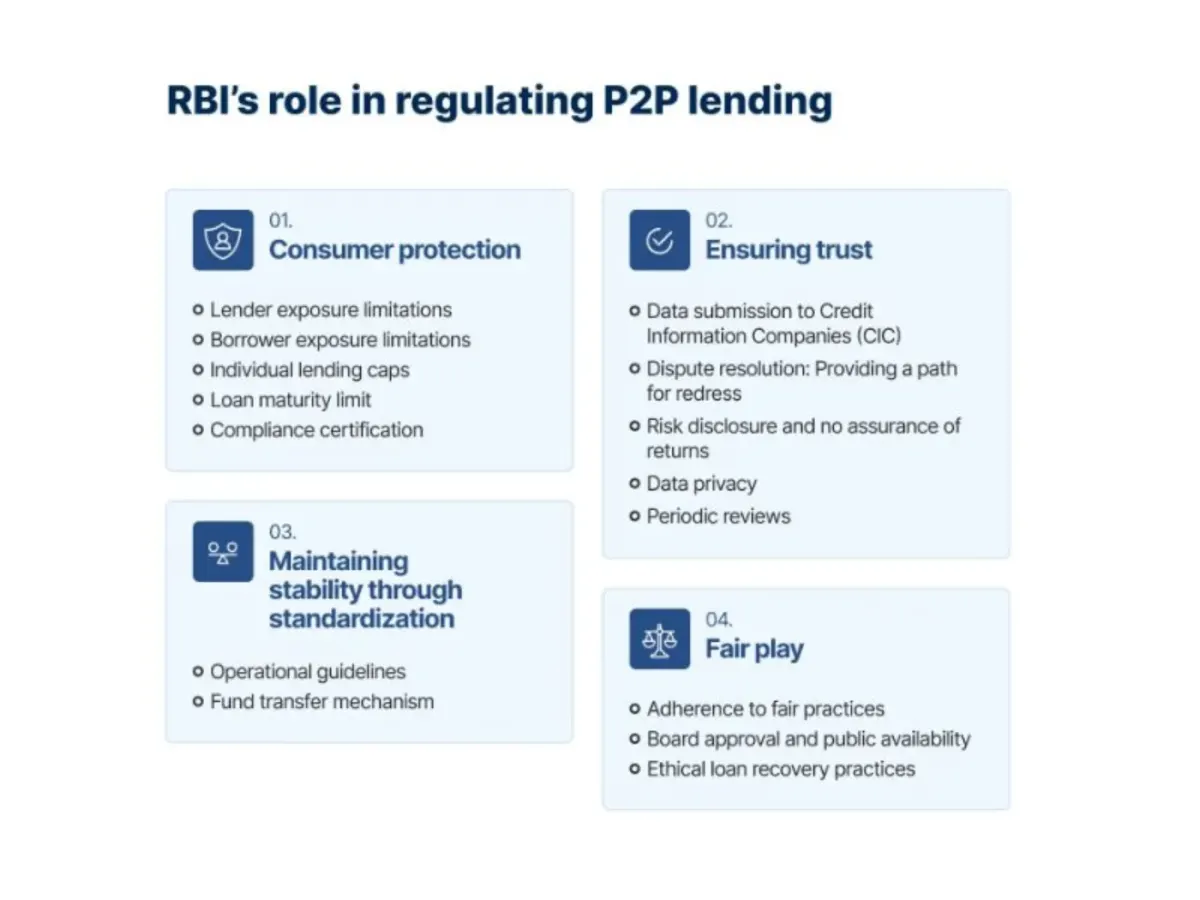
Questa piattaforma rispetta le regole del gioco?
Non si guida mai senza freni. Allora perché investire tramite una piattaforma P2P che non è autorizzata o regolamentata?
Senza vigilanza finanziaria, non c'è garanzia che la piattaforma rispetti standard legali o etici. Il tuo denaro potrebbe essere esposto a cattiva gestione, e spesso c'è poco rimedio se le cose vanno male in assenza di regolamentazione.
Ecco perché verificare lo stato regolamentare di una piattaforma dovrebbe essere il tuo primo passo. Non investire se la piattaforma non ha questo segno di spunta. In molte regioni, le autorità finanziarie o gli organismi di autoregolamentazione hanno il compito di monitorare le piattaforme P2P per garantire che operino in modo equo e trasparente. In Svizzera, ad esempio,
L'appartenenza a PolyReg Services GmbH garantisce standard finanziari di prim'ordine e comporta audit regolari. Questa piattaforma rispetta le leggi antiriciclaggio (AML) e sulla protezione dei dati. Tutte queste credenziali ti danno la tranquillità di avere a che fare con un'azienda che dà priorità a trasparenza e responsabilità.
Quanti prestiti falliscono su questa piattaforma?
Vuoi mantenere il livello di rischio il più basso possibile. Ecco perché devi scoprire il tasso di default.
Un tasso di default elevato è un campanello d'allarme. Spesso riflette una scarsa selezione dei debitori o un ambiente di prestito instabile. I tuoi rendimenti attesi possono ridursi rapidamente o addirittura trasformarsi in perdite se troppi debitori vanno in default.
Un investitore ha distribuito 5.000 € su 10 prestiti in una piattaforma con un tasso di default del 10%. Questo significa che un debitore potrebbe non ripagare, e potresti perdere 500 €. L'importo potrebbe azzerare gran parte degli interessi guadagnati sugli altri prestiti. Ecco perché dovresti investire tramite piattaforme con procedure di verifica rigorose e uno storico di rimborsi comprovato.
Un tasso di default più basso ti lascerà più fiducioso nel proteggere il tuo capitale e ottenere rendimenti costanti.
Chi supera il cordone di velluto della piattaforma?
Questo è ovvio, ma la maggior parte degli investitori se lo lascia comunque sfuggire. Il processo di selezione della piattaforma determina quanto bene riesca a filtrare i candidati rischiosi e a proteggere il tuo investimento.
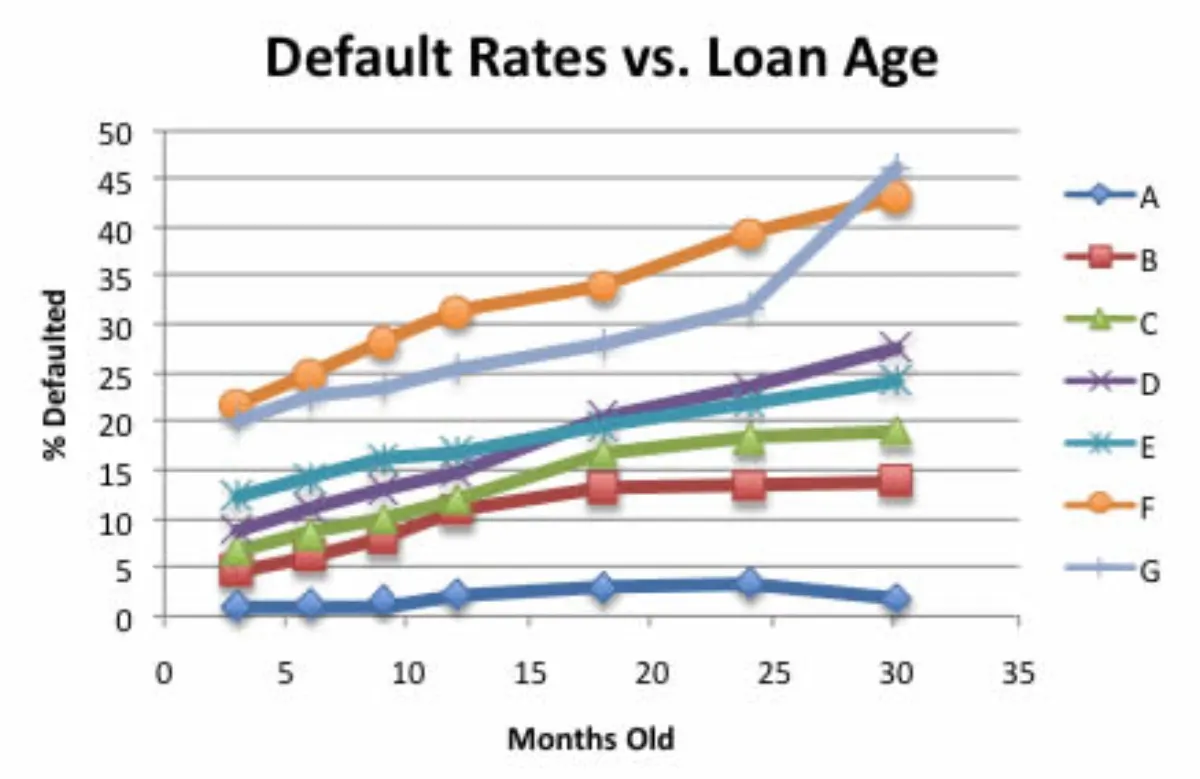
Tassi di default rispetto all'anzianità del prestito
Una piattaforma affidabile valuterà i debitori in base allo storico creditizio e alla verifica del reddito. Alcune arrivano persino a controllare la stabilità lavorativa e il comportamento di rimborso passato. Le tue probabilità di subire default aumentano notevolmente se non esiste un sistema di verifica rigoroso.
Assicurati di verificare i livelli di trasparenza. Una piattaforma affidabile dovrebbe dare agli investitori accesso ai profili dei debitori e ai punteggi di rischio basati sulle performance storiche dei prestiti. Queste informazioni eliminano le supposizioni alla cieca. Vedrai a chi stai prestando e come si sono comportati prestiti simili ai loro.
Molte piattaforme classificano la qualità dei prestiti usando gradi di rischio o categorie di debitori. Un debitore di Grado A potrebbe offrire rendimenti annui dell'8% con rischio minimo, mentre un debitore di Grado D potrebbe promettere rendimenti del 18% ma con una probabilità di default molto più alta. Devi sapere come bilanciare i rendimenti potenziali rispetto al rischio accettabile.
Come trasforma la piattaforma il rischio in rendimento, sulla carta?
Devi capire che tipo di rendimenti aspettarti prima di mettere il tuo denaro in una piattaforma di prestito P2P. Gli investitori esperti scoprono anche come vengono calcolati.
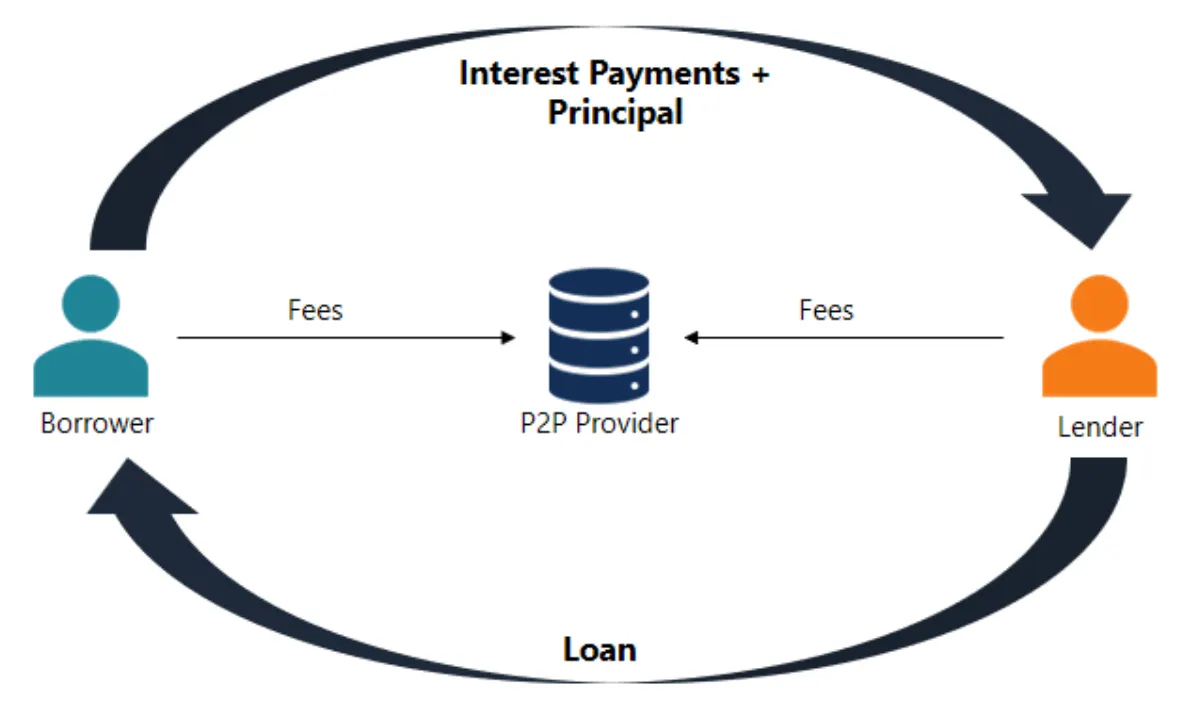
Come guadagnano i finanziatori
Alcune piattaforme di crowdlending offrono tassi di interesse fissi, mentre altre forniscono stime che possono fluttuare in base alla performance del debitore. I rendimenti fissi offrono maggiore prevedibilità e vengono spesso pagati mensilmente. Gli investitori ottengono un flusso costante di reddito passivo. Se investi 1.000 € in un prestito che offre un interesse annuo del 14%, potresti guadagnare circa 140 € in 12 mesi. Inoltre, inizierai a ricevere interessi in soli 30 giorni.
Qual è il piano di riserva se un debitore smette di pagare?
Questa è una domanda ovvia che ogni investitore intelligente dovrebbe porsi prima di lanciarsi nel prestito P2P. Le migliori piattaforme hanno sistemi di recupero reali. Questi vanno dal sollecitare i pagamenti all'uso di azioni legali o di collettori terzi. Non ti lasciano in sospeso.
Assicurati di chiedere se i prestiti sono sostenuti da reti di sicurezza integrate come assicurazioni o fondi di riserva. La tranquillità fa parte del rendimento. Perciò, opta sempre per piattaforme trasparenti riguardo al loro processo in caso di default.
Il mio investimento è conservato separatamente o combinato con quello di tutti gli altri?
La risposta a questa domanda ti dirà se una piattaforma valorizza la fiducia degli investitori e prende sul serio il rischio. Un conto segregato significa essenzialmente che i tuoi fondi sono tenuti separati dai conti operativi della piattaforma. I tuoi investimenti saranno protetti se la piattaforma dovesse affrontare difficoltà finanziarie.
Inoltre, chiedi se la piattaforma dispone di un fondo di riserva o di protezione. Alcuni siti accantonano un pool di denaro per coprire parzialmente le perdite dei finanziatori quando i debitori vanno in default. Questa rete di sicurezza attutisce il colpo dei mancati rimborsi.
Fino a che punto posso distribuire il mio rischio?
Niente grida più "principiante" del mettere tutto il tuo denaro in un solo prestito. Gli investitori intelligenti distribuiscono i loro fondi su più prestiti per ridurre il rischio. Il passo falso di un debitore non dovrebbe affondare l'intera nave.
Le migliori piattaforme P2P rendono questo facile con strumenti di auto-diversificazione. 8lends va un passo oltre. Offre varietà e prospera su di essa. Puoi investire in vasti settori e sostenere PMI reali in tutta Europa.
Ecco alcuni dei progetti:
- Prestiti al consumo: il progetto di prestiti al consumo di 8lends in Bulgaria offre una breve durata di 8 mesi con rendimenti fino al 21,5%. Restano solo 27.055 € da finanziare.
- Smart Italia: questo progetto promette rendimenti del 15,7%. Vanta anche una solida garanzia patrimoniale e un rating di credito di 9/10.
- Wine Way Fase II: questo progetto quasi completamente sottoscritto offre rendimenti del 14,7% in 16 mesi. Ha un rapporto loan-to-value (LTV) del 56% e un punteggio di rischio di 7/10.
- Wine Way Fase 4: la maggior parte degli investitori ha scelto questo programma per il suo rendimento del 13,9% e i pagamenti mensili. Ha anche scorte di vino come garanzia e un punteggio di credito impeccabile di 10/10.
- Green Energy: questo progetto con sede in Italia offre un rendimento del 15,7% (più un bonus dell'1%) su una durata di 12 mesi. È garantito da beni patrimoniali ed è sostenuto da un'azienda con rating 9/10 e un LTV del 36%.
- Progetti eStock: i progetti eStock in Austria garantiscono un interesse del 14,9%, durate di 14 mesi e una solida garanzia collaterale. Questo investimento offre anche la sicurezza di un rating di rischio di 8/10.
Chi comanda veramente?
Le piattaforme di prestito P2P usano l'IA per consentire approvazioni di prestito più rapide e valutazioni del rischio in tempo reale. Questa tecnologia sta anche facilitando esperienze più fluide per gli investitori. Purtroppo, gli algoritmi non possono resistere alla turbolenza dei mercati. Ecco perché devi guardare oltre la tecnologia ed esaminare chi guida la piattaforma.
Il team di gestione ha esperienza nell'analisi del rischio o nel prestito? Ha già navigato mercati volatili in passato? Verifica anche se il team dirigenziale sa quando ignorare gli algoritmi e adattarsi alle nuove realtà di mercato.
C'è qualcosa di tangibile da recuperare se un debitore va in default?
Perché faresti paracadutismo senza paracadute? Stai scommettendo puramente sulla fiducia se non hai garanzie collaterali ad attutire una caduta. Quindi, verifica se i prestiti sono garantiti da qualcosa di reale prima di investire in qualsiasi piattaforma P2P.
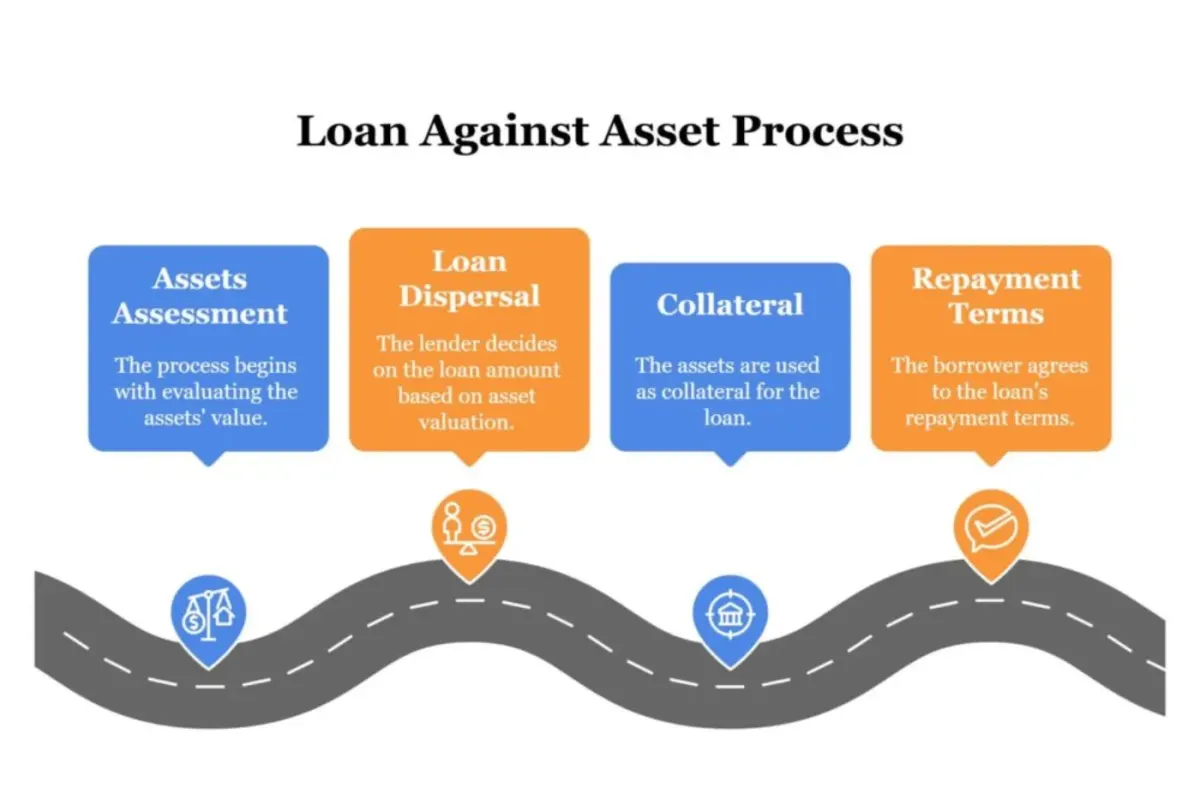
Il processo di prestito basato su garanzie collaterali
I prestiti garantiti usano garanzie collaterali come rete di sicurezza. La piattaforma può sequestrare e vendere il bene per recuperare i fondi se il debitore va in default. È uno dei modi più intelligenti per ridurre il rischio e proteggere il tuo denaro. I prestiti non garantiti non offrono tale rete di sicurezza. Se il debitore scompare, potrebbe scomparire anche il tuo investimento. Ecco perché gli investitori seri spesso propendono per piattaforme che danno priorità al prestito garantito da beni patrimoniali.
Vuoi una piattaforma che tratti il tuo denaro con la stessa cautela e chiarezza che usi tu? 8lends offre opportunità di investimento ad alto rendimento, senza commissioni e garantite da collaterale, verificate da veri esperti – non solo da algoritmi.
Da leggere dopo



Hai domande?
Tutte le domandeLa piattaforma è stata auditata da CertiK e Cyberscope e tutte le transazioni sono pubbliche su Base. Dietro ci sono due società con ruoli chiari: CLEARCHAIN CORP (gestione della piattaforma, registrata come MSB presso FINTRAC in Canada) e Maclear AG (due diligence e garanzie). La piattaforma è ben regolata, trasparente e responsabile
Con BuyBack il partner compra il prestito e restituisce il 100% del capitale dopo 60+ giorni di ritardo. Senza BuyBack, Maclear AG avvia la vendita della garanzia e il ricavato è distribuito proporzionalmente. Dal lancio non ci sono stati default
La piattaforma è gestita da CLEARCHAIN CORP, registrata in Canada come Money Services Business (MSB) e soggetta agli obblighi di compliance AML/CFT presso FINTRAC. I regolamenti avvengono in USD. La piattaforma non è un CASP, quindi i requisiti DAC8 non si applicano
Le PMI delle regioni in via di sviluppo non hanno facile accesso al credito bancario e accettano tassi più alti rispetto alle aziende UE o USA
Puoi vendere la tua posizione a un altro investitore sul Mercato Secondario prima della scadenza. Nel Fastlending non c’è durata fissa: capitale e rendimenti si ritirano in ogni momento
L’investimento minimo è di 100 USD
Rischio di mancato pagamento, di variazione del valore della garanzia, di liquidità limitata senza compratori sul Mercato Secondario e rischio tecnico dello smart contract
Gli investimenti da 100 a 500 USD non richiedono KYC. Oltre 500 USD serve la verifica completa: documento d’identità e prova di residenza