
Mi történik, ha a hitelfelvevő nem teljesít? A behajtási folyamat a P2P hitelezésben
2025. szeptember 16.5 perc olvasás
Képzeld el, hogy egy barátod szorult helyzetbe kerül, és sürgősen kölcsönre van szüksége, de bank helyett hozzád fordul a pénzért, cserébe pedig megígéri, hogy egy adott időpontra visszafizeti, egy kis pluszt is hozzátéve – egyfajta kamatot. Te pedig felírod magadnak, hogy később utánakérdezz. Ez lényegében mindkét félnek jó: a hitelező jól hasznosíthatja a pénzét, és többet kaphat érte, mint egy hagyományos megtakarítási számlán, a kérelmező pedig rugalmasabban, akár kedvezőbb kamattal juthat kölcsönhöz.
Fordulat: a barátod nyomtalanul eltűnik, és nem fizet vissza semmit.
A P2P hitelezés egyre komolyabb versenytársa a hagyományos bankrendszernek, mivel – jellemzően egy online platformon keresztül – közvetlenül köti össze az egyes feleket. Ha azonban a hitelfelvevő nem a megállapodás szerint teljesít, az behajtási lépések egész láncolatát indítja el. Ebben a cikkben megnézzük, mi történik ilyenkor, mire számíthatnak a hitelezők, és hogyan kezeli jellemzően a platform a behajtást.
Nemteljesítés a P2P hitelezésben
Nemteljesítésről akkor beszélünk, ha a P2P hitelfelvevő elmulasztotta a törlesztéseket, vagy egyáltalán nem tudta visszafizetni a hitelt. Minden platform maga határozza meg, mikor minősül egy hitel nemteljesítettnek.
- Késedelmes fizetés: 1–30 nap késés
- Késedelem (delinquent): 30–60 nap késés
- Nemteljesítés: a küszöb platformonként eltér – egyesek 90 napot vagy még többet várnak, míg a 8lends-en egy hitel 60 napnyi elmaradt törlesztés után minősül nemteljesítettnek, ekkor kerül a behajtás a független fedezeti ügynökhöz (Collateral Agent).
A korai figyelmeztető jelek kezelése
Mielőtt egy hitel a nemteljesítés szakaszába jutna, a legtöbb platform proaktív lépéseket tesz, például:
- Fizetési emlékeztetők: elmaradt törlesztés esetén a hitelfelvevők automatikus és személyes emlékeztetőket kapnak e-mailben, SMS-ben vagy alkalmazásértesítésben.
- Türelmi idő: sok platform türelmi időt biztosít, amelyen belül a hitelfelvevő késedelmi díj nélkül fizethet.
- Újratárgyalási kísérletek: egyes platformok megkereshetik a hitelfelvevőt, hogy átütemezésről vagy törlesztési tervről egyeztessenek, különösen ha az adósnak megbízható előélete van.
Ebben az időszakban lehetőségük nyílik rendezni a helyzetet, és alternatív megoldást javasolni.
Hogyan működik a behajtás
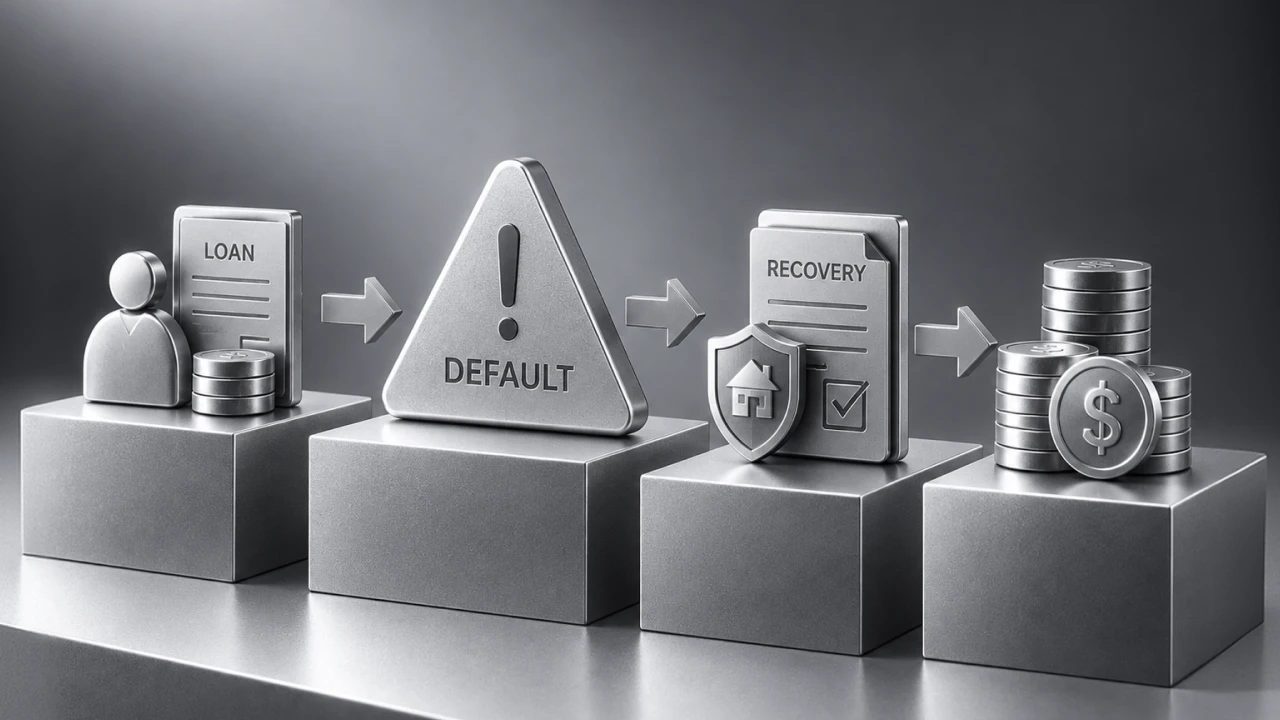
Amikor a platform kihirdeti a nemteljesítést, elindul a behajtási protokoll, amely általában a következőképpen zajlik.
A. Követeléskezelés
Ha az adós nem reagál, vagy nem rendezi a késedelmet, a platform saját behajtási lépéseket indít, vagy az ügyet egy külső követeléskezelő cégnek adja át, amely vérebként ered a nem fizető adós nyomába.
A követeléskezelők feladata:
- Kapcsolatfelvétel az adóssal.
- Egyezség vagy törlesztési terv kitárgyalásának megkísérlése.
- Jelentések küldése a hitelinformációs irodáknak.
Bizonyos esetekben a hitelfelvevők ebben a szakaszban válaszolnak, és megkezdik a részleges vagy teljes visszafizetést.
B. Jogi lépések
Ha a követeléskezelés nem vezet eredményre, a platform jogi eljárást is fontolóra vehet – ez főként nagy összegű hiteleknél vagy visszatérő nemfizetőknél jellemző. A per célja lehet olyan ítélet kieszközlése, amely alapján letiltható a munkabér vagy lefoglalhatók a vagyontárgyak, illetve – ha volt fedezet – a fedezetből történő behajtás.
Ez a folyamat időigényes és költséges, ezért sok platform csak nagy értékű nemteljesítéseknél választja ezt az utat.
Nem az a hozam, amire számítottál
Miközben a behajtás folyik, és mindenki a jó kimenetelben reménykedik, felmerül a kérdés: mivel kell szembenéznie a hitelezőnek, és hogyan érinti őt a nemteljesítés? Lássuk, mit jelent a P2P nemteljesítés a hitelezők számára.
Nincs több rendszeres hozam
A hitelfelvevő havi törlesztései megszűnnek – ez magától értetődik –, és velük együtt a várt kamatkifizetések is. Ez hatással van a pénzáramlásra és a tervezett befektetési hozamra.
Tájékoztatás a platformtól
Bár a helyzet kellemetlen lehet, van egy pozitívuma: a hitelezőt nem hagyják a sötétben azon töprengeni, hogyan kapja vissza a pénzét. A platformok általában irányítópultot vagy hitelstátusz-követőt biztosítanak, amely ilyen állapotokat mutat:
- Késedelmes fizetés
- Követeléskezelés alatt
- Részleges behajtás
- Leírás
Lehetséges behajtás
A helyzet nem teljesen reménytelen, mert a pénzed egy része még visszaszerezhető. Ez azonban számos körülménytől függ, elsősorban attól, milyen behajtási intézkedéseket alkalmaz a platform. Sok platform a hitel típusától és a behajtási eljárástól függően 20–80% közötti behajtási rátáról számol be.
Nem minden platform kezeli egyformán a kockázatot. A 8lends-et az Alpha Systems LLC (Saint Vincent és a Grenadine-szigetek) üzemelteti, amely az FSA SVG felügyelete alatt álló virtuáliseszköz-szolgáltató, a fedezetet pedig egy független fedezeti ügynök (Collateral Agent), a PolyReg SRO felügyelete alatt álló Maclear AG (Bázel, Svájc) kezeli. A platform több mint 40 szempontos hitelfelvevő-értékelést, fedezett hiteleket és egy meghatározott behajtási eljárást ötvöz, amely 60 napnyi elmaradt törlesztés után indul. A 8lends nem számít fel jutalékot a befektetőknek, és minden hitelt valós eszközök fedeznek, a tőkét azonban nem biztosítja, és a hozamot sem garantálja: a behajtás attól függ, mennyi folyik be a fedezet értékesítéséből.
Az út vége
Ha azonban minden intézkedés kudarcot vall, és a pénz nem hajtható be, a platformok végül rossz hitelként leírják – vagyis hivatalosan behajthatatlannak minősítik. A hitelező számára ez veszteséget jelent: a pénz gyakorlatilag lekerül a számládról, és tőkeveszteségként szerepel.
Egyes országokban a hitelveszteség az adózásban tőkeveszteségként vagy behajthatatlan követelésként érvényesíthető. A platformok gyakran év végén adóigazolást állítanak ki arról, mely hiteleket írták le. A leírás a lehető legrosszabb kimenetel, és bár fájdalmas, az ilyen kockázat része az ilyen befektetésnek.
Hitelezői útmutató a kockázatkezeléshez
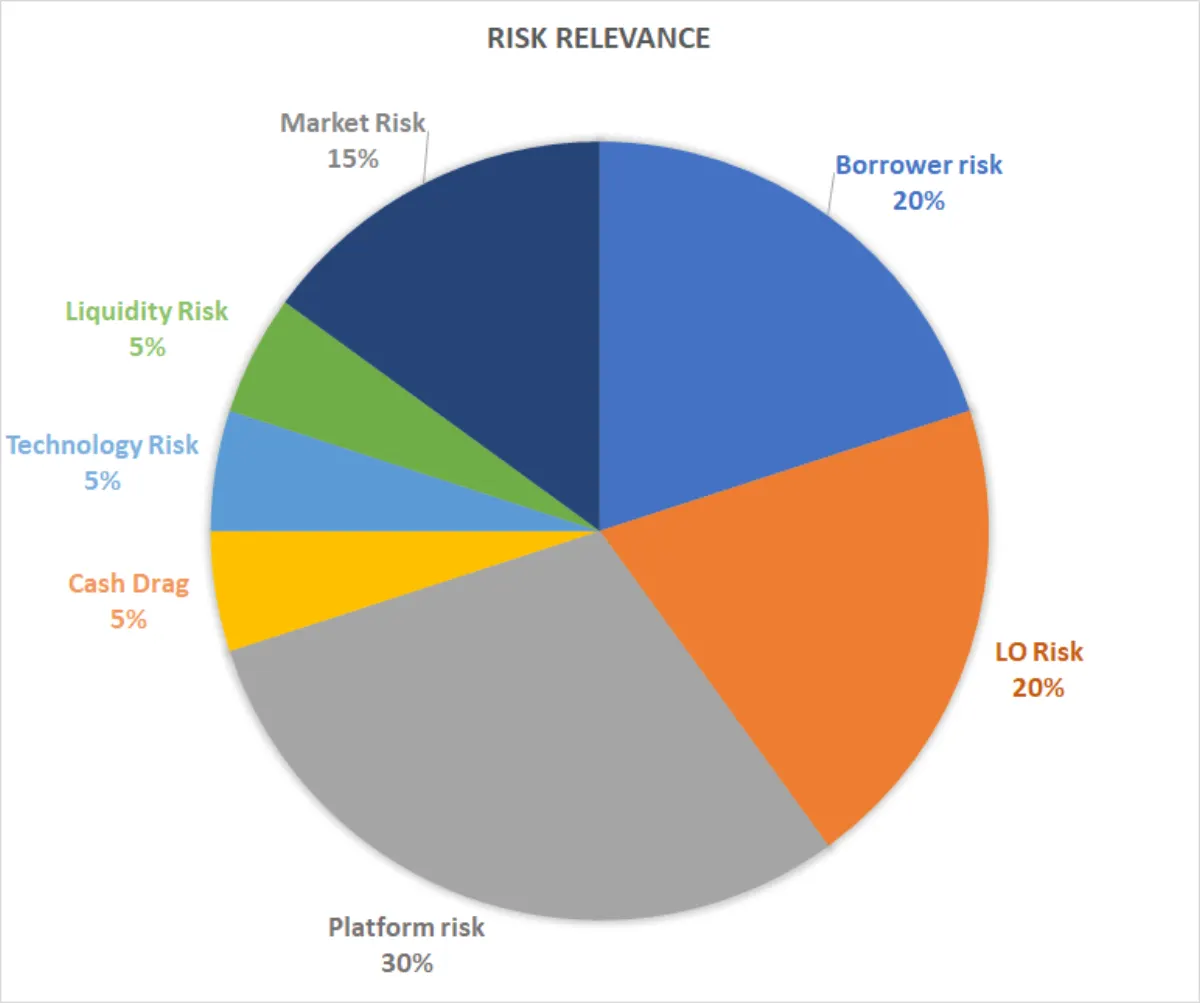
Mindezek fényében íme néhány bevált stratégia, amellyel P2P hitelezéskor mérsékelheted a nemteljesítés esélyét és az abból eredő veszteségeket – megbízható módszerek a pénzed védelmére.
- Oszd el a pénzedet különböző hiteltípusok és hitelfelvevők között. Klasszikusan szólva: ne tegyél minden tojást egy kosárba.
- Hitelezés előtt tanulmányozd a hitelfelvevők hátterét, minősítését és korábbi tranzakcióit.
- Válassz aktív behajtási politikát és átlátható jelentéseket kínáló platformot. Erről kicsit később részletesebben is szó lesz.
- Ne fektess be többet, mint amennyit megengedhetsz magadnak elveszíteni.
- A hozamot fektesd újra alacsony és közepes kockázatú hitelek keverékébe.
A számok nem hazudnak
Mielőtt platformot választasz, nézd meg, milyen eredményeket ért el eddig.
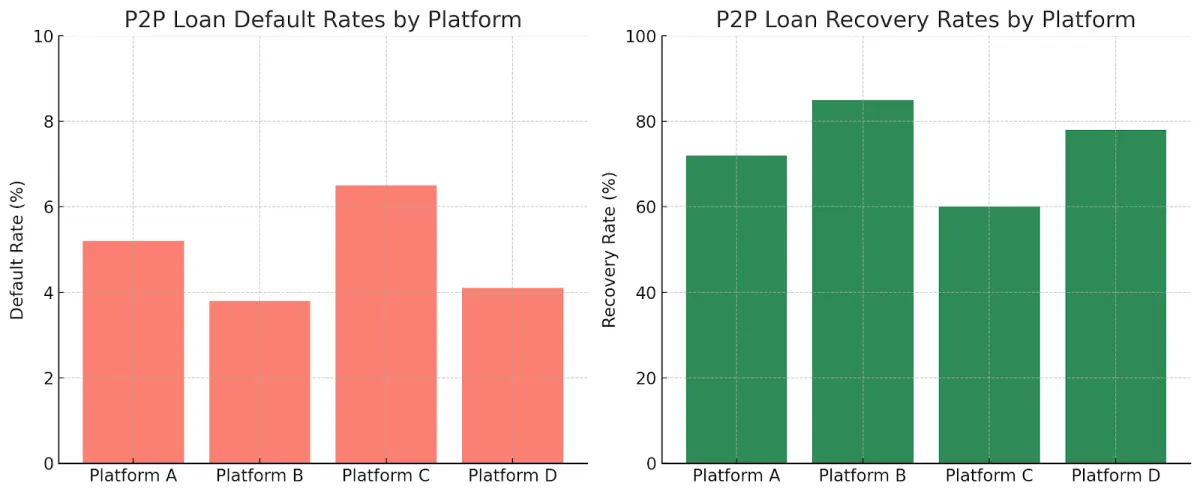
A közzétett iparági becslések szerint a P2P nemteljesítési ráta nagyjából 3,8% és 6,5% között mozog, attól függően, hogyan zajlik a hitelfelvevők szűrése és milyen a hitelek szerkezete. A jó hír, hogy a behajtási ráta akár 85%-ot is elérhet, bár egyes szereplők – különösen fedezetlen hiteleknél – csupán szerény 60%-ot hajtanak be.
A „B” platform alacsony nemteljesítési rátája (3,8%) és magas behajtási rátája (85%) szigorú hitelfelvevő-szűrésre és erélyes utánkövetésre utal. Ezzel szemben a „C” platformon gyakoribbak a nemteljesítések és gyengébb a behajtás, gyakran a fedezet hiánya vagy laza behajtási eljárások miatt.
A fenti ismeretek birtokában a hitelezők megalapozottabb döntéseket hozhatnak.
Hogyan minimalizálják a platformok a nemteljesítést
Az ilyen gyakori botlások aláássák a hitelezők bizalmát, ezért a legjobb módja annak, hogy minden érintett jól járjon, ha a platform rendelkezik a szükséges biztonsági intézkedésekkel és proaktív eljárásokkal ezek megfelelő kezelésére. A platformok ezt így érik el:
Szűrés
A kérelmezőket általában hitelképesség-vizsgálattal, jövedelemigazolással, adósság–jövedelem arány elemzéssel és bankszámla-ellenőrzéssel világítják át. Csak a meghatározott feltételeknek megfelelő hitelfelvevők kapnak jóváhagyást.
Kockázatalapú kamat
A kockázatosabb hitelfelvevőknek felárat kell fizetniük.
Hitel-diverzifikációs eszközök
A legtöbb platform arra ösztönzi a hitelezőket, hogy a pénzüket sok hitel között osszák el (pl. 100 hitelfelvevő között N5000-et, ahelyett hogy N500 000 egyetlen hitelfelvevőhöz kerülne). Ez tompítja egy-egy nem fizető hitelfelvevő hatását.
A fedezet lehet tárgyi eszköz, például autó vagy ház, de akár megtakarítás és befektetés is.
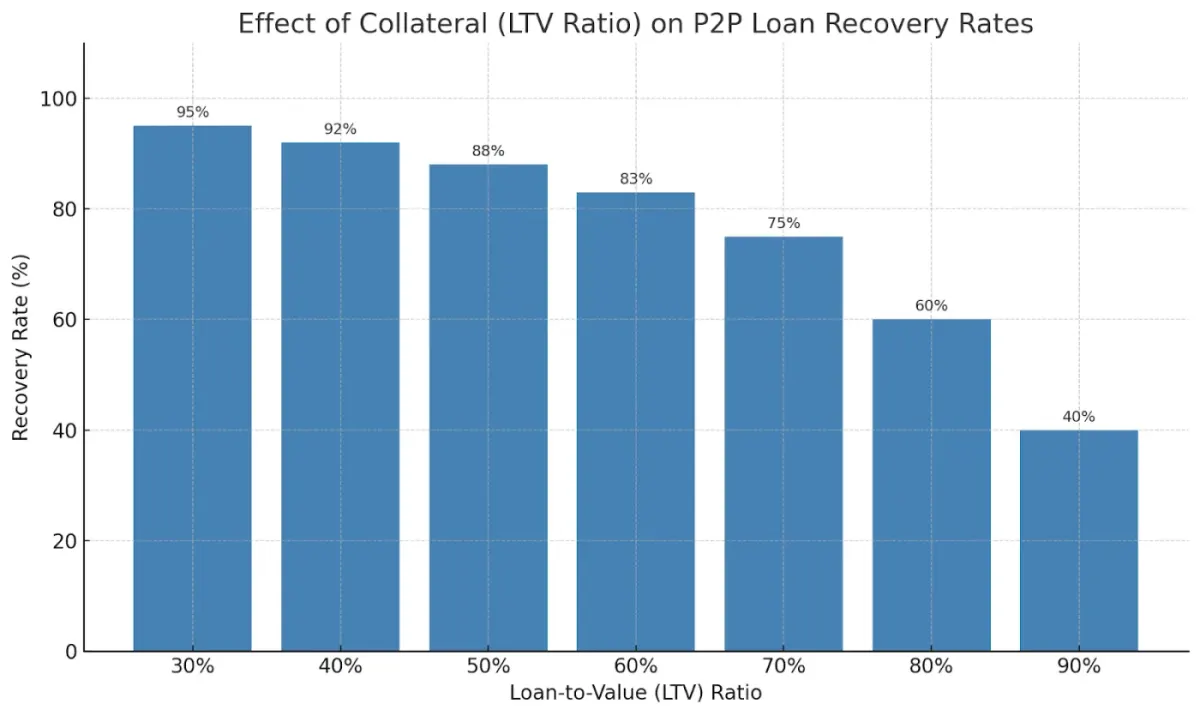
Ez a diagram azt mutatja, hogyan javítja a fedezet a P2P hitelek behajtását.
Ha egy hitelt valós eszközök fedeznek, nemteljesítés esetén a platform jogszerűen lefoglalhatja és értékesítheti a fedezetet. Az LTV-mutató jellemzően 60% körül mozog, ami mérsékelt piaci ingadozás esetén is védi a hitelezőket. A diagramon látszik, hogy a behajtás valószínűsége mindaddig magas marad, amíg az eszközök értéke nem csökken az LTV által biztosított tartalékon túl.
Kockázatkezelés, hozammaximalizálás
A P2P hitelezésben a nemteljesítés elkerülhetetlen, ezért fontos érteni a behajtási folyamatot. A behajtás nem garantált, de gyakran lehetséges, különösen a jól szabályozott és proaktív platformokon.
A hitelfelvevők számára a nemteljesítés romló hitelminősítést, kitartó behajtási próbálkozásokat és jogi bonyodalmakat jelenthet. A hitelezők számára pedig a stratégia újragondolását, a platform behajtási rendszerébe vetett bizalmat és türelmet a folyamat során. Végső soron a P2P hitelezés nem csak a magas hozamról szól, hanem a lehetőségek és a kockázatok egyensúlyáról, valamint arról, hogy minden lehetséges kimenetelre felkészülj.
Olvasd tovább a 8lends-en
Ha olyan közösségi hitelezési (crowdlending) platformot keresel, amely komolyan veszi a kockázatot, és a tőkédet a kellő gondossággal kezeli, nézd meg a 8lends-et. Olyan tudatos befektetők közösségéhez csatlakozhatsz, akik valós vállalkozásokat finanszíroznak, erős védelem és jelentős hozam mellett.
Olvasd el ezt is



Kérdésed van?
Összes kérdésA platformot a CertiK és a Cyberscope auditálta, és minden tranzakció nyilvánosan látható a Base blokkláncon. A platform mögött két, egyértelmű felelősségi körrel rendelkező cég áll: a CLEARCHAIN CORP üzemelteti a platformot, és Money Services Businessként regisztrált a FINTRAC-nál (Kanada), a Maclear AG pedig az átvilágítást végzi és a fedezetet felügyeli. A platform tehát szabályozott, átlátható és elszámoltatható
Ha a projekthez BuyBack tartozik, a partner 60 vagy több nap késés után megvásárolja a hitelt, és visszafizeti a tőke 100%-át. BuyBack nélkül a Maclear AG elindítja a fedezet értékesítését, és a bevételt arányosan szétosztja a befektetők között. Az indulás óta nem volt nemteljesítés
A platformot a CLEARCHAIN CORP üzemelteti, amely Kanadában Money Services Businessként (MSB) regisztrált, és a FINTRAC kötelező AML/CFT megfelelési követelményei vonatkoznak rá. Az elszámolás USD-ben történik. A platform nem CASP, ezért a DAC8 követelményei nem vonatkoznak rá
A fejlődő régiók kis- és középvállalkozásai nehezen jutnak banki finanszírozáshoz, ezért hajlandók magasabb kamatot fizetni, mint az EU-s vagy amerikai vállalkozások
A hitel futamidejének vége előtt eladhatod a pozíciódat egy másik befektetőnek a másodlagos piacon. A Fastlendingnek nincs fix futamideje: a tőke és a felhalmozott hozam bármikor kivehető
A minimális befektetés 100 USD
Annak kockázatát, hogy a vállalkozás nem fizet, a fedezet értékváltozásának kockázatát, a korlátozott likviditás kockázatát, ha nincs vevő a másodlagos piacon, valamint az okosszerződéshez kapcsolódó technikai kockázatot
100 és 500 USD között KYC nélkül fektethetsz be. 500 USD felett teljes azonosítás szükséges: személyazonosító okmány és lakcímigazolás