
Hogyan értékeld a hitelfelvevők ajánlatait: vészjelek és zöld jelzések
2025. október 2.5 perc olvasás
Egy hitelfelvevő projektjébe, egy ingatlanba vagy egy vállalati hitelbe fektetnél? A számok és a hozamok elsőre vonzónak tűnhetnek. Attól azonban, hogy egy ajánlat észszerűnek látszik, még nem biztos, hogy jó befektetés. Ha értékelni akarsz egy hitelfelvevői ajánlatot, a sorok között is olvasnod kell. Ha betartod a szabályokat és rászánod az időt, megtanulhatod észrevenni a figyelmeztető jeleket és a jó lehetőségeket. Megmutatjuk, hogyan elemezd a hitelfelvevők ajánlatait.
Miért érdemes teljes figyelmet szentelni a hitelfelvevők ajánlatainak
A hitelfelvevői ajánlatokból gyakorlatilag kiolvashatod valakinek a pénzügyi helyzetét. Ezek tükrözik a szándékát és a megbízhatóságát, így segítenek felmérni a kockázatot a peer-to-peer hitelezésben, a magánfinanszírozásban vagy a közösségi finanszírozási platformokon.
Kulcskérdés, hogy a hitelfelvevő vissza tudja-e fizetni, amit kér. Ha az ajánlatból ez nem derül ki egyértelműen, ideje alaposabban megnézni. Egyetlen hiba pénzedbe kerülhet, egy gondos vizsgálatból viszont nyereséges és megbízható partnerség születhet.
A hitelezés 5 C-je
A „hitelezés 5 C-je” olyan szempontrendszer, amellyel a hivatásos hitelezők általában eldöntik, megbízható-e egy hitelfelvevő.
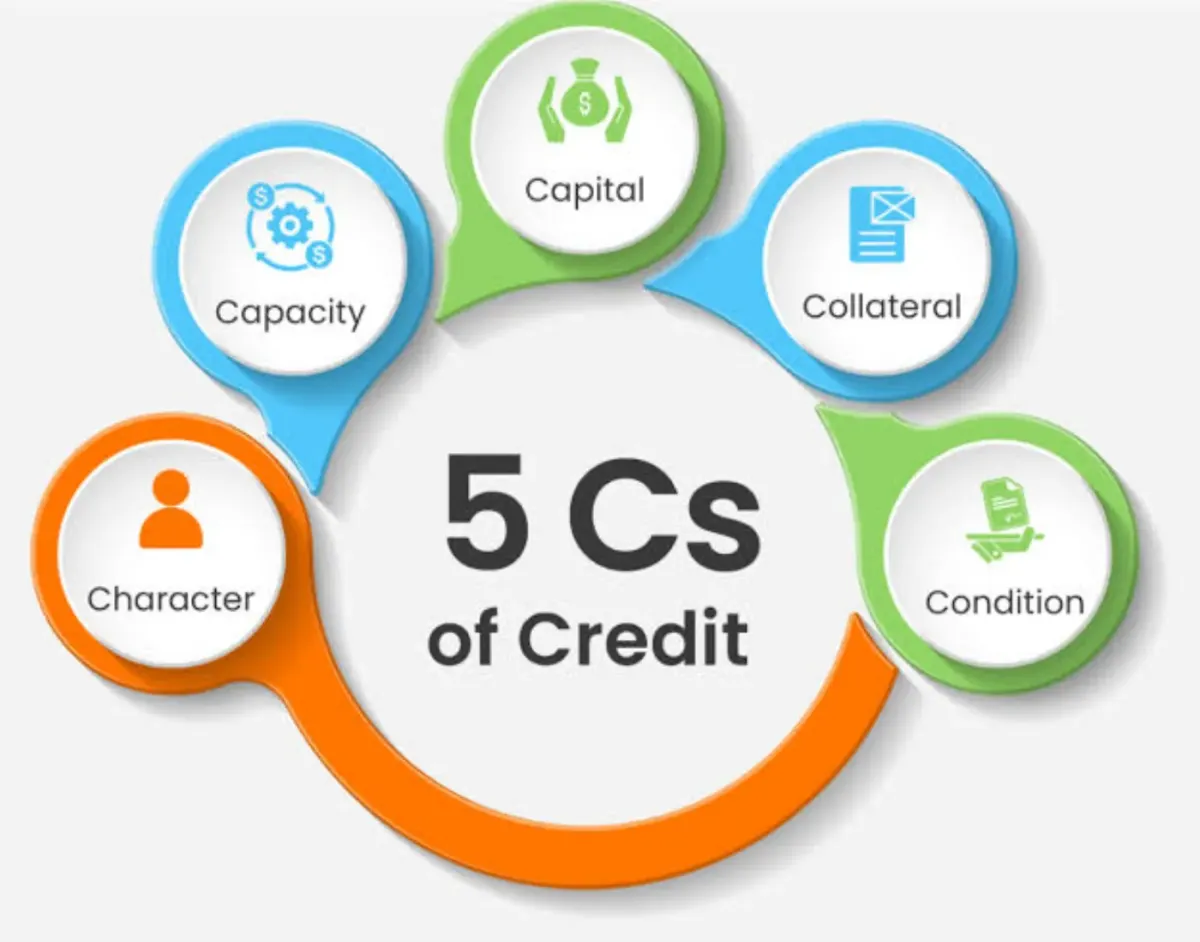
- Jellem (Character): „Vissza tudja fizetni a hitelfelvevő a tartozásait?” Személyesen nem mindig találkozhatsz vele, de megnézheted a hiteltörténetét, a fizetési múltját és a szakmai előéletét. Ne bízd a pénzedet olyasvalakire, akinek a múltjában késedelmes fizetések, jogi problémák vagy rossz értékelések szerepelnek. A tiszta előélet viszont megbízhatóságot sugall.
- Fizetőképesség (Capacity): „Megengedheti magának, hogy visszafizesse a hitelt?” A megalapozott döntéshez ismerned kell a bevételét, az adósságait és a pénzáramlását. Akinek kevés a pénze, az a legjobb szándék mellett is bajba kerülhet.
- Saját tőke (Capital): „Mi van már a hitelfelvevő birtokában?” Ez lehet megtakarítás, ingatlanban lévő vagyon vagy másfajta eszköz. Aki saját pénzt is befektet egy projektbe, az általában elkötelezettebb, és jobban felkészült a nehézségekre.
- Fedezet (Collateral): Ez az az eszköz, amely a hitel mögött áll, például egy ingatlan vagy egy berendezés. Ha valami félresiklik, a fedezet segíthet. A befektetés általában annál biztonságosabb, minél erősebb és könnyebben ellenőrizhető a fedezet.
- Végül, mérlegelendő szempontok: a hitel feltételei és a gazdaság vagy a piac állapota. Gyenge piacon még egy kiváló hitelfelvevő is nehézségekbe ütközhet. A homályos hitelfeltételek vagy a tisztázatlan célok pedig komolyabb jövőbeli problémákat jelezhetnek.
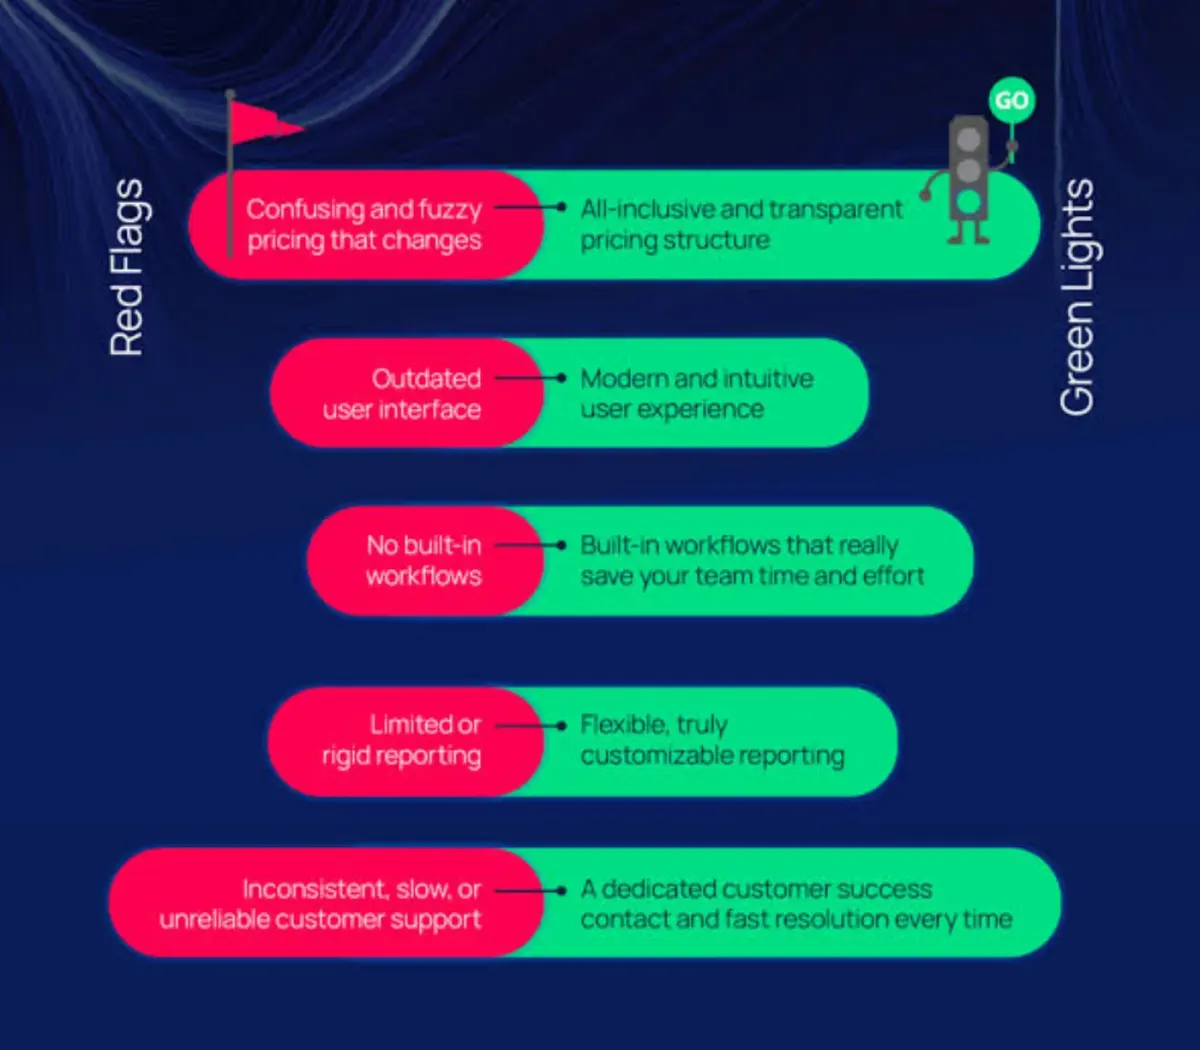
Vedd észre a vészjeleket, mielőtt pénzedbe kerülnek
A hitelfelvevői ajánlatokban néha vannak vészjelek, amelyek nem mindig nyilvánvalóak, de többnyire elegendőek ahhoz, hogy elkerüld a rossz üzleteket. A baj egyik fő tünete a rendezetlen vagy hiányos pénzügyi nyilvántartás. Ha a számok nem állnak össze, vagy lényeges dokumentumok hiányoznak, a hitelfelvevő vagy rendezetlen, vagy titkol valamit.
Ha egy vállalkozás vagy magánszemély bevétele csökken, érdemes kideríteni, miért, és hogy folytatódik-e ez a tendencia. Az is gond lehet, ha a hitelfelvevő túlságosan egyetlen ügyféltől vagy bevételi forrástól függ. Ha ez az egy kapcsolat megszakad, előfordulhat, hogy nem tudja visszafizetni a tartozását.
Irreális előrejelzések
Ha egy ajánlat kockázat nélküli nagy nyereséget ígér, vagy olyan jövőképet fest, amely túl szép ahhoz, hogy igaz legyen, hallgass a megérzésedre. A megbízható hitelfelvevők a terveikről szólva általában őszintén beszélnek a lehetséges nehézségekről is.
Gyanús viselkedés
Vedd jelzésnek azt is, ahogyan az emberek viselkednek. Ha a hitelfelvevő sietteti a szerződés megkötését, nem válaszol egyértelműen a kérdésekre, vagy túl sokáig késlekedik a fontos dokumentumok átadásával, lehet, hogy el akarja kerülni az alapos vizsgálatot. Az is elgondolkodtató, ha a hitelfelvevő még sosem dolgozott azon a területen, amelyre a hitelt felveszi – például egy első ingatlanbefektető, aki rögtön egy nagy felújítás-és-eladás (fix-and-flip) projektbe vág bele.
A figyelmeztető jelek egy másik csoportja jogi és működési problémákhoz kapcsolódik. Folyamatban lévő perek, lejárt engedélyek vagy furcsa üzleti gyakorlatok arra utalhatnak, hogy a cég instabil, vagy a jövőben gondjai lesznek. Ingatlanos ajánlatoknál pedig figyelj a tisztázatlan tulajdonviszonyokra, az övezeti besorolási ütközésekre és a ki nem javított szerkezeti hibákkal rendelkező házakra.
Súlyos esetekben az ajánlatok akár hamisak is lehetnek. A csalás jelei lehetnek a túlárazott ingatlanok, az egymásnak ellentmondó dokumentumok vagy a kétes szakmai előélet. Ha a hitelfelvevő nem hajlandó megerősíteni az alapvető adatokat vagy igazolni a személyazonosságát, lépj tovább, bármilyen jól hangzik is az ügylet.
Ellenszer
Az olyan platformok, mint a 8lends – szigorú, adatvezérelt módszerekkel átvilágítva a hitelfelvevőket – sok ilyen kockázatot levesznek a válladról. A fedezett ügyletektől az átlátható dokumentációig és a hitelfelvevőkkel készített interjúkig a 8lends megkönnyíti, hogy észrevedd a vészjeleket és az ígéretes lehetőségeket is – anélkül, hogy igazságügyi könyvszakértőnek kellene lenned. Ez is az egyik oka annak, hogy a befektetők megbíznak a platformban, amely következetes, magas hozamú hitelezési lehetőségeket kínál, platformdíjak nélkül.
Az erős ajánlat zöld jelzései
Másrészt nem minden ajánlat rossz hír. Vannak tisztességes hitelfelvevők is, csak egy kis erőfeszítés kell az átvilágításukhoz. Milyen egy jó hitelfelvevői ajánlat? Először is, a számok összeállnak. Egy szilárd ajánlat mögött rendezett pénzügyi dokumentumok, stabil bevétel és elegendő tartalék áll ahhoz, hogy a törlesztőrészletek gond nélkül teljesíthetők legyenek. A vállalkozások bevételének stabilnak vagy növekvőnek kell lennie, és a hitelfelvevőnek hozzá kell férnie megtakarításokhoz vagy más pénzforrásokhoz.
A hitelfelvevő viselkedése is döntő. Gyorsan válaszol? Hajlandó felelni a kérdésekre és további információt adni? A bizalomépítéshez elengedhetetlen a nyitottság és a professzionalizmus. Egy jól felkészült pályázó észszerű indoklással is szolgál a hitelhez. A célnak tisztességesnek, átgondoltnak és tényeken alapulónak kell lennie, legyen szó vállalkozásbővítésről, lakásvásárlásról vagy adósságtörlesztésről. Látnod kell, hogyan illeszkedik a hitel az általános tervébe, és hogyan tervezi visszafizetni.
Azt is ellenőrizd, hogy stabil-e a környezete. Egészséges piacon működik? Jó csapat dolgozik neki? Az eszközei megfelelően biztosítottak, dokumentáltak és értékbecsültek? Mindezek növelik az esélyét annak, hogy a befektetésed a terv szerint alakul.
Hogyan végezz megfelelő átvilágítást
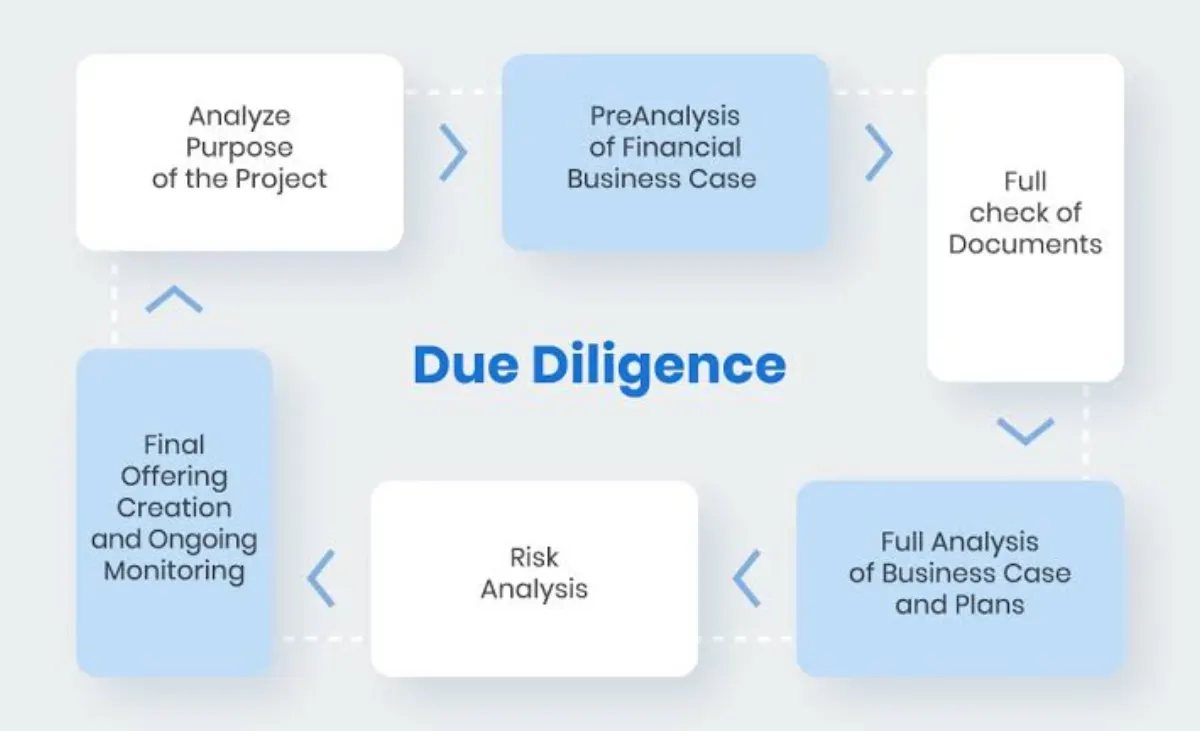
Most, hogy tudod, mire figyelj és mit kerülj, ideje mindezt a gyakorlatba átültetni. Az okos befektetőket éppen az különbözteti meg a szerencsésektől, hogy utánajárnak a dolgoknak.
Először is alaposan nézd át a hitelfelvevő pénzügyi dokumentumait. Vizsgáld meg az adóbevallásait, jövedelemkimutatásait, bankszámlakivonatait, valamint az általa átadott projektköltségvetéseket vagy becsléseket. Ne félj további kérdéseket feltenni, ha valami nem világos. Ellenőrizd a hiteltörténetét is, beleértve a személyi kölcsönöket. Egy vállalkozás hitelképességét gyakran a beszállítóin, partnerein vagy hitelinformációs szolgáltatókon keresztül is ellenőrizheted.
Az is elengedhetetlen, hogy ellenőrizd a jövedelmét. Keress bérjegyzékeket, aláírt szerződéseket vagy olyan kézzelfogható bizonyítékokat, amelyek alátámasztják az állításait. Ha van fedezet, nézesse meg egy megbízható független szakértővel. Ne hagyatkozz csak arra, amit a hitelfelvevő mond; győződj meg róla, hogy az eszköz valós, indokolt és jogszerű.
Hasznos lehet az ingatlan vagy a projekt helyszíni szemléje is. Ha ingatlanvásárlást finanszírozol, egy helyszíni látogatás sokkal többet elárulhat, mint a fotók vagy a hirdetések.
Végül elemezd a hitelfelvevő múltját. Nézd meg az értékeléseket, kérj referenciákat, és keress a jogi adatbázisokban folyamatban lévő perekre vagy korábbi problémákra.
Összegzés
Minden ajánlatban van némi kockázat. A megfelelő eszközökkel, kérdésekkel és hozzáállással azonban kezelheted. Nem kell vakon találgatnod: a helyzetekből tisztán, magabiztosan és nyugodtan tanulhatsz.
Olyan hitelezési platformot keresel, amely tiszteletben tartja és meg is jutalmazza az alaposságodat? A 8lends teljes körűen átvilágított, magas hozamú vállalati hitelekhez ad hozzáférést – rejtett díjak, felfújt ígéretek és homályos papírmunka nélkül.
Olvasd el ezt is
Kérdésed van?
Összes kérdésA platformot a CertiK és a Cyberscope auditálta, és minden tranzakció nyilvánosan látható a Base blokkláncon. A platform mögött két, egyértelmű felelősségi körrel rendelkező cég áll: a CLEARCHAIN CORP üzemelteti a platformot, és Money Services Businessként regisztrált a FINTRAC-nál (Kanada), a Maclear AG pedig az átvilágítást végzi és a fedezetet felügyeli. A platform tehát szabályozott, átlátható és elszámoltatható
Ha a projekthez BuyBack tartozik, a partner 60 vagy több nap késés után megvásárolja a hitelt, és visszafizeti a tőke 100%-át. BuyBack nélkül a Maclear AG elindítja a fedezet értékesítését, és a bevételt arányosan szétosztja a befektetők között. Az indulás óta nem volt nemteljesítés
A platformot a CLEARCHAIN CORP üzemelteti, amely Kanadában Money Services Businessként (MSB) regisztrált, és a FINTRAC kötelező AML/CFT megfelelési követelményei vonatkoznak rá. Az elszámolás USD-ben történik. A platform nem CASP, ezért a DAC8 követelményei nem vonatkoznak rá
A fejlődő régiók kis- és középvállalkozásai nehezen jutnak banki finanszírozáshoz, ezért hajlandók magasabb kamatot fizetni, mint az EU-s vagy amerikai vállalkozások
A hitel futamidejének vége előtt eladhatod a pozíciódat egy másik befektetőnek a másodlagos piacon. A Fastlendingnek nincs fix futamideje: a tőke és a felhalmozott hozam bármikor kivehető
A minimális befektetés 100 USD
Annak kockázatát, hogy a vállalkozás nem fizet, a fedezet értékváltozásának kockázatát, a korlátozott likviditás kockázatát, ha nincs vevő a másodlagos piacon, valamint az okosszerződéshez kapcsolódó technikai kockázatot
100 és 500 USD között KYC nélkül fektethetsz be. 500 USD felett teljes azonosítás szükséges: személyazonosító okmány és lakcímigazolás