
Az intézményi befektetők hatása a P2P hitelezési piacokra
2025. augusztus 12.5 perc olvasás
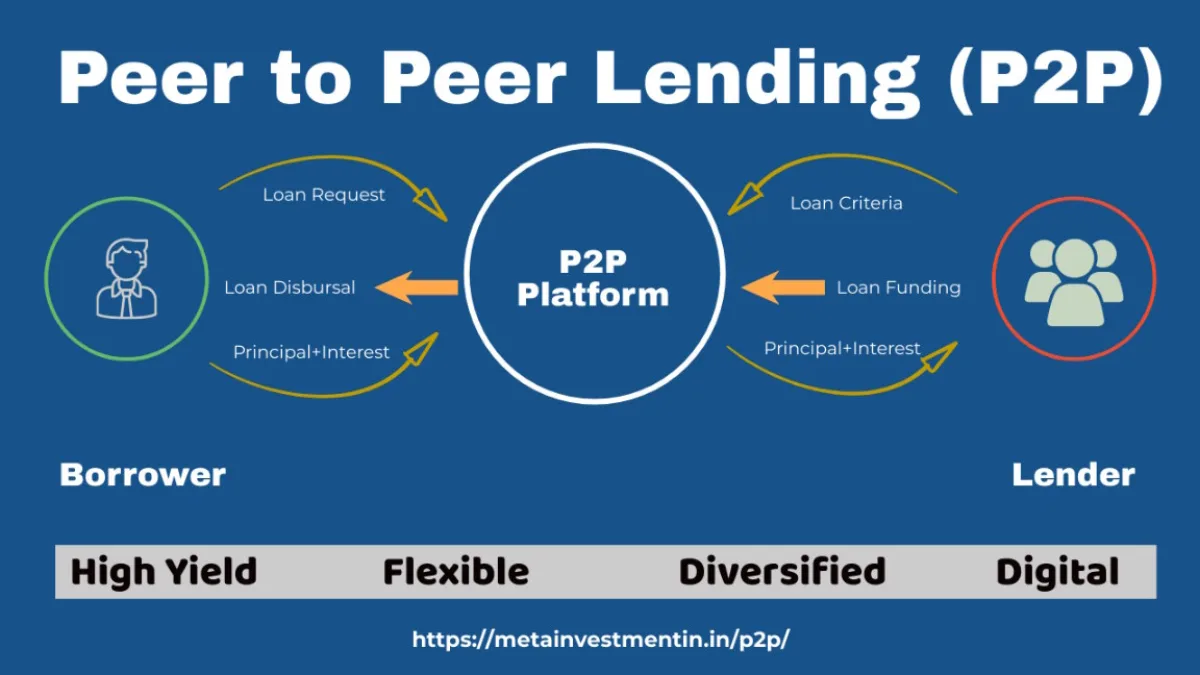
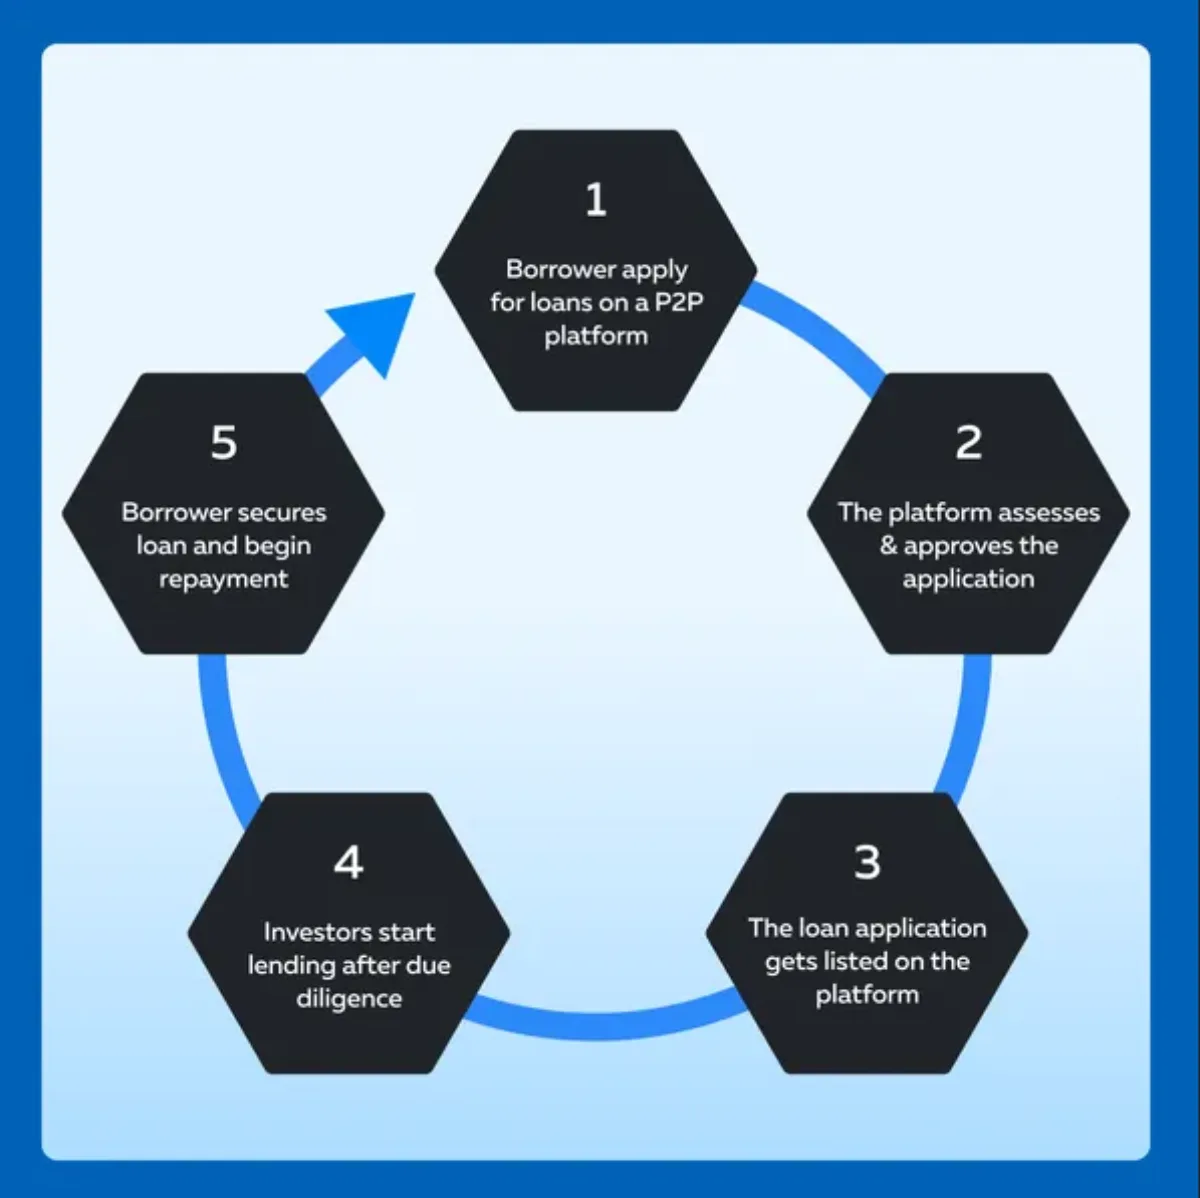
Tegyük fel, hogy kölcsönre van szükséged egy kisvállalkozás elindításához. Ahelyett, hogy bemennél egy bankba, online keresel, és találsz egy platformot, ahol hozzád hasonló emberek közvetlenül kölcsönadhatják neked a pénzt. Erről szól a P2P (peer-to-peer) hitelezés: összeköti a hitelfelvevőket olyan hétköznapi emberekkel, akik szeretnének kölcsönadni és hozamot elérni. A kezdetekben főleg magánszemélyek segítették egymást: átlagemberek adtak kölcsön más átlagembereknek. De a helyzet változik. Ma már nagy befektetők – bankok, fedezeti alapok és nyugdíjalapok, vagyis az úgynevezett intézményi befektetők – is jelentős mértékben lépnek be erre a területre. Jelenlétük pedig kezdi átformálni a P2P hitelezés működését. Nézzük meg, mit jelent ez, és miért fontos mindenkinek, aki ezeket a platformokat használja, legyen kicsi vagy nagy.
Kik az intézményi befektetők?
Ha befektetőkről beszélünk, nem mindig az átlagemberre gondolunk, aki néhány dollárt tesz be egy megtakarítási alkalmazásba. Az intézményi befektetők a nagy játékosok, a pénzügyi
világ nehézsúlyú szereplői. Gondolj a bankokra, a biztosítókra, a nyugdíjalapokra – azokra, akik mások nevében milliárdokat kezelnek.
Ahelyett, hogy ezt a pénzt egy biztonságos megtakarítási számlán hagynák, folyamatosan okos, nyereséges befektetési lehetőségeket keresnek. Részvények? Persze. Ingatlan? Mindenképp. Az utóbbi időben pedig a P2P hitelezésbe is elkezdtek belekóstolni. Ha befektetnek, akkor nagy összeget fektetnek be, és
befektetéseik egész piacokat mozgathatnak meg.
Miért érdekli őket a P2P hitelezés?
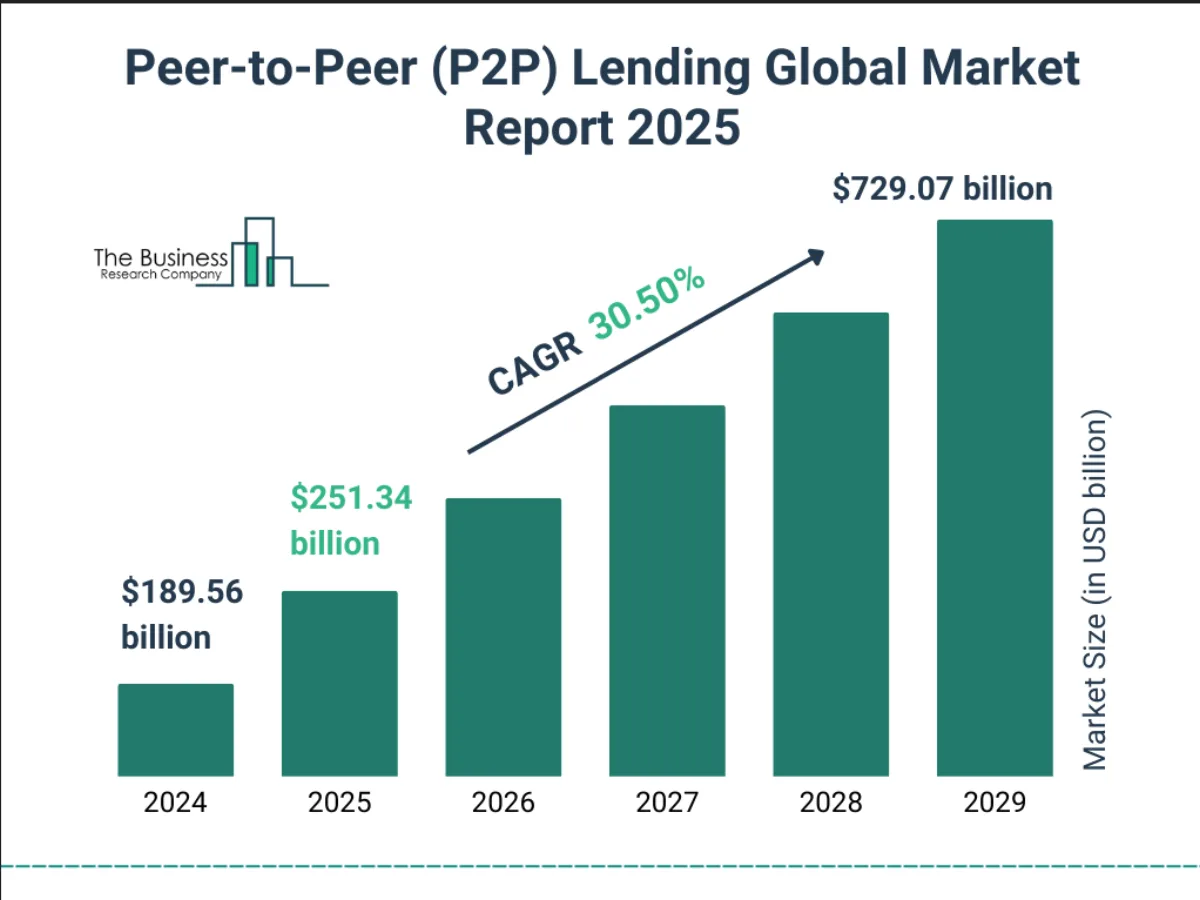
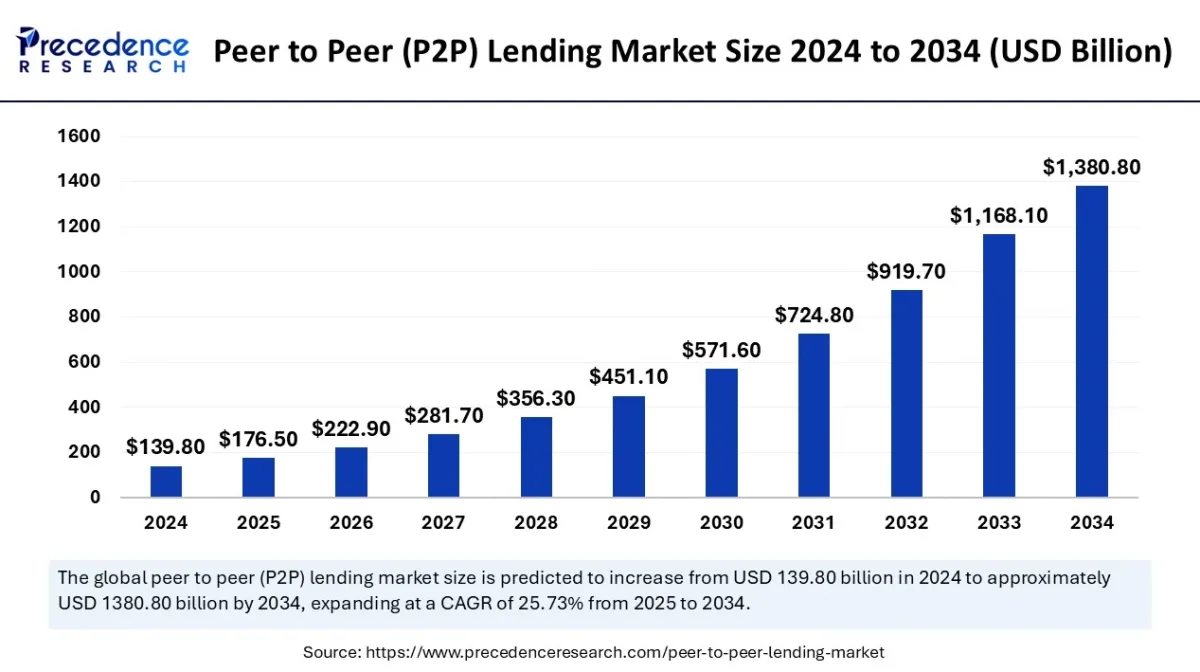
A P2P hitelezés korábban csak egy kis ötlet volt. Ahogy azonban egyre többen vettek fel és adtak kölcsön pénzt, nagy üzletté nőtte ki magát. Ha pedig egy üzlet növekszik, azt a nagy befektetők is észreveszik.
Ezek a befektetők látták, hogy a P2P hitelezés jó hozamot kínálhat (vagyis több pénzt kereshetnek vele, mint a hagyományos megtakarításokkal, sőt néha még a tőzsdénél is). Ezért elkezdtek dollármilliókat befektetni. Az is tetszik nekik, hogy ezek a platformok adatokat és algoritmusokat használnak, és a rövid lejáratú hitelekkel gyorsan lehet pénzt keresni. Végül pedig ez okos módja annak, hogy diverzifikálják a portfóliójukat.
Ezek a lehetőségek valójában még tovább segítik a magánszemélyek és a szervezetek diverzifikációját, mivel befektetéseiket számos különböző, általuk finanszírozott hitel között oszthatják meg, és minden finanszírozott vállalkozásnál sok más emberrel osztoznak a kockázaton. Az egyik ilyen platform a 8lends.
Mi történik, amikor ezek a nagy befektetők beszállnak a játékba?
Tegyük fel, hogy a barátaiddal játszol a szünetben, aztán megérkezik egy csapat nagyobb gyerek, akiknek több a tapasztalatuk és jobb a felszerelésük. Ez megváltoztatja a játékot, igaz? Ugyanez történik a P2P hitelezésben is.
Amikor nagy befektetők lépnek be a platformra:
- Több pénz áll rendelkezésre, ami segíti a platform növekedését, és így több hitelfelvevőt tud kiszolgálni.
- A hitelfelvevők gyorsabban juthatnak hitelhez, mert több pénz áll készen.
- A platformok jobb eszközöket építhetnek, például mobilalkalmazásokat és kockázatelemző rendszereket. Mindez remekül hangzik, de nem minden rózsaszín.
Mi a hátránya?
Amikor megjelennek a nagyobb gyerekek, néha átveszik az irányítást a játék felett. Néhány kisbefektető pontosan így érzi magát.
Íme néhány aggály:
- A kisbefektetőknek kevesebb esélyük lehet a legjobb hitelekbe befektetni, mert a nagy befektetők gyakran korábban férnek hozzájuk.
- A nagy befektetők különleges szabályokat vagy egyedi funkciókat kérhetnek, például automatizálási eszközöket vagy privát hitelpoolokat, amelyekhez a kisebb felhasználók nem jutnak hozzá.
- Ha ezek a nagy befektetők hirtelen kivonulnak, az az egész rendszert megrázhatja, és csökkentheti a rendelkezésre álló finanszírozást.
Előfordul az is, hogy a platformok inkább a nagy ügyfelekre kezdenek összpontosítani, és emiatt az átlagos felhasználók kirekesztve érezhetik magukat.
Az előnyök (ha minden jól megy)
Ne felejtsük el ugyanakkor, hogy a nagy befektetők valódi értéket visznek a P2P hitelezés világába. Ezekben segítenek:
- Gyors növekedés: több pénzzel a platformok gyorsabban nőnek.
- Technológiai fejlesztések: megengedhetik maguknak a jobb eszközöket.
- Alacsonyabb nemteljesítési arány: jobb adatelemző eszközökkel gyakrabban választják ki a megfelelő hiteleket.
- Piaci bizalom: ha nagy szereplők csatlakoznak, mások is jobban bízhatnak a rendszerben.
Egyes platformok meg is osztják a piacot: bizonyos termékeket intézményeknek, másokat lakossági befektetőknek kínálnak.
Mi a helyzet a kockázattal?
A kölcsönadás mindig kockázattal jár. Mi van, ha valaki nem fizet vissza? A nagy befektetők gyakran nagyobb kockázatot vállalnak, hogy több pénzt keressenek. Hajlandók lehetnek magasabb kockázatú hitelekbe is befektetni, például alacsonyabb hitelpontszámú embereknek nyújtott kölcsönökbe. Ha azonban ezek az emberek nem tudnak fizetni, végül mindenki pénzt veszíthet.
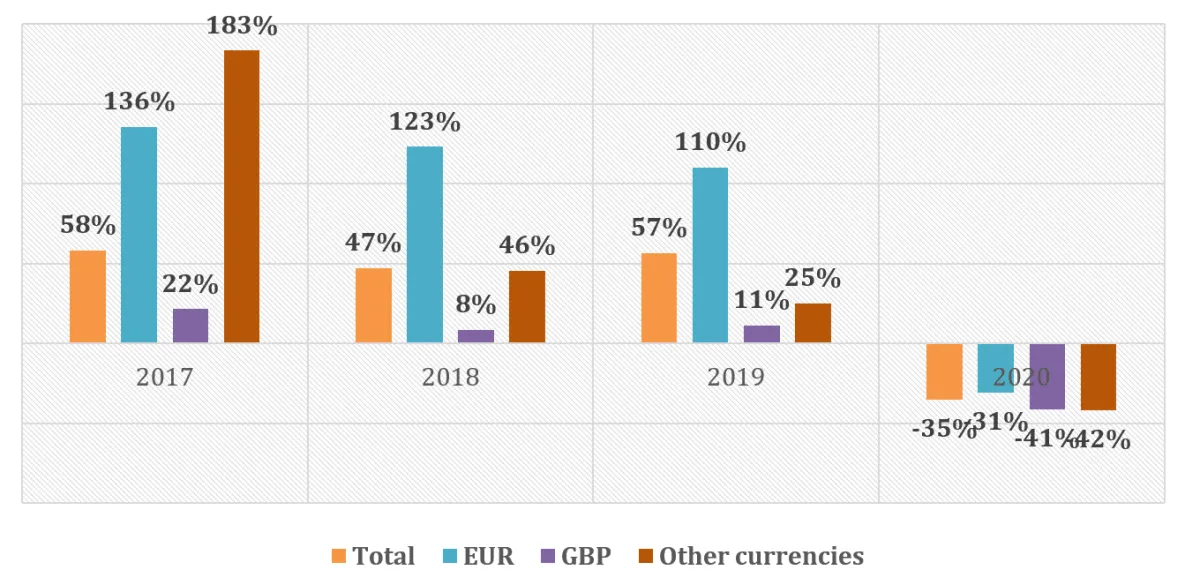
Ráadásul ha a gazdaság romlik (recesszió vagy világjárvány idején), a nagy befektetők gyorsan kivonhatják a pénzüket. Ez kapkodásra kényszerítheti a platformokat, a hitelfelvevők pedig finanszírozás nélkül maradhatnak. Ami még rosszabb: ha túl sokan veszítenek pénzt, teljesen elveszíthetik a bizalmukat a platformban.
Vannak erre szabályok?
Igen, de folyamatosan fejleszteni kell őket. Nézzük meg, hogyan kezelik ezt az egyes országok.
Egyesült Államok
Az USA-ban a P2P platformokat a Securities and Exchange Commission (SEC) és más helyi hatóságok szabályozzák. Ez azt jelenti:
- A platformoknak regisztrálniuk kell, és ugyanazokat a szabályokat kell követniük, mint a részvényeket és kötvényeket értékesítő cégeknek.
- Világos, őszinte információt kell adniuk a befektetőknek.
- A hitelezők tudják, milyen kockázatot vállalnak.
Egyes államoknak saját szabályaik is vannak, így a platformoknak a szövetségi és a tagállami követelményeknek is meg kell felelniük.
Európai Unió
Az EU-ban 2021 óta a European Crowdfunding Service Providers Regulation (ECSPR) új szabályai érvényesek. Ezek a szabályok:
- Egységes követelményeket állítanak fel az összes uniós országban.
- Megkönnyítik, hogy a platformok több országban is működjenek.
- Nagyobb átláthatóságot és több kockázati figyelmeztetést írnak elő a befektetők számára.
Egyesült Királyság
Az Egyesült Királyságban a P2P hitelezést a Financial Conduct Authority (FCA) szabályozza. Az FCA szabályai szerint:
- A platformoknak alaposan át kell világítaniuk a hitelfelvevőket, mielőtt jóváhagynak egy hitelt.
- A hitelezőknek elegendő információt kell kapniuk a megalapozott döntéshez.
- Az új vagy tapasztalatlan befektetőkre korlát is vonatkozik: amíg jobban meg nem értik a kockázatokat, pénzük legfeljebb 10%-át fektethetik be.
Más országok
Egyes helyeken, például Kínában, a kormány nagy botrányok után keményen fellépett a P2P hitelezés ellen. Sok platformot bezártak. Ma ott a hitelezési szolgáltatásokat a központi bank és a pénzügyi szabályozó hatóságok szigorúan ellenőrzik.
Ahol a szabályozás még kialakulóban van, a befektetőknek és a hitelfelvevőknek még óvatosabbnak kell lenniük.
Egyes szabályozó hatóságok már azt kérik a platformoktól, hogy egyértelműen különítsék el az intézményi tevékenységet a lakossági befektetésektől, hogy mindenki tudja, mi történik.
Ahogy egyre több nagy pénz áramlik erre a területre, erősebb törvényekre és nagyobb méltányosságra van szükség, hogy mindenki ugyanazon szabályok szerint játsszon.
Mit hoz a jövő?
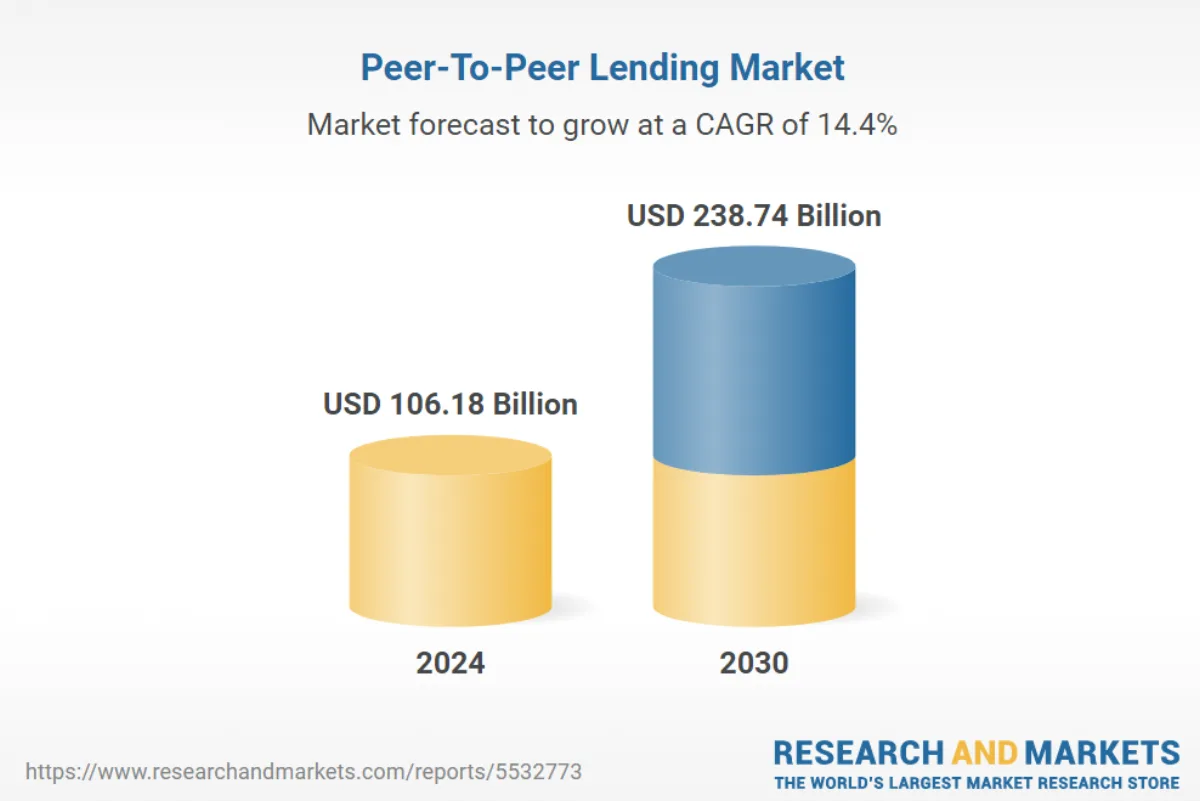
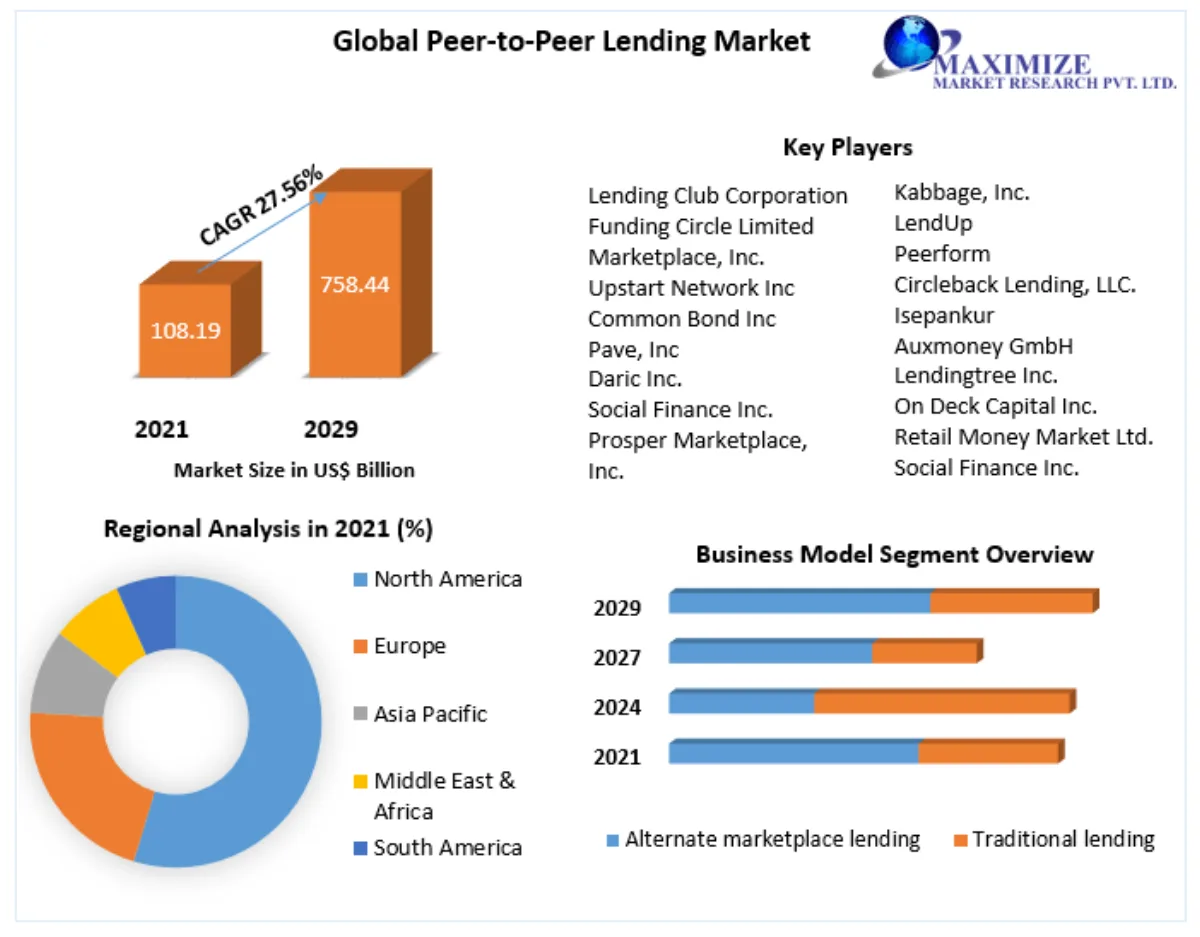
A jó hír? Jobb technológiával, több pénzzel és nagyobb érdeklődéssel a P2P hitelezés még nagyobbra és jobbra nőhet.
A platformoknak azonban stratégiailag kell megközelíteniük a növekedést. Bár elengedhetetlen, hogy megtalálják a módját a nagy befektetők kiszolgálásának, nem szabad őket a kisbefektetők kárára előnyben részesíteniük. Ennek egyik módja, hogy mindenki ugyanazokat a szabályokat kövesse, és mindenkinek egyenlő hozzáférése legyen. A nagy befektetőknek nem szabad kizárólagos hozzáférést kapniuk olyan termékekhez, amelyek a magánbefektetők számára is hasznosak lennének. A platformokkal járó kockázatokat világosan kell közölni, hogy a befektetők megalapozott döntéseket hozhassanak. Végül pedig a felhasználók védelmének kell elsőbbséget élveznie.
A P2P hitelezés továbbra is a pénzügyi világ egyik legizgalmasabb szeglete. Nem csupán arról szól, hogy emberek pénzt vesznek fel és adnak kölcsön. Hanem arról, hogy ez az egész folyamat emberibb, közvetlenebb és – őszintén szólva – mindenki számára egy kicsit felszabadítóbb legyen.
Ha szeretnéd diverzifikálni a befektetéseidet sokféle projekt – legyen szó borászatról vagy kisvállalkozásokról – finanszírozásával, a 8lends megadja ehhez a szükséges választékot.
Olvasd el ezt is
Kérdésed van?
Összes kérdésA platformot a CertiK és a Cyberscope auditálta, és minden tranzakció nyilvánosan látható a Base blokkláncon. A platform mögött két, egyértelmű felelősségi körrel rendelkező cég áll: a CLEARCHAIN CORP üzemelteti a platformot, és Money Services Businessként regisztrált a FINTRAC-nál (Kanada), a Maclear AG pedig az átvilágítást végzi és a fedezetet felügyeli. A platform tehát szabályozott, átlátható és elszámoltatható
Ha a projekthez BuyBack tartozik, a partner 60 vagy több nap késés után megvásárolja a hitelt, és visszafizeti a tőke 100%-át. BuyBack nélkül a Maclear AG elindítja a fedezet értékesítését, és a bevételt arányosan szétosztja a befektetők között. Az indulás óta nem volt nemteljesítés
A platformot a CLEARCHAIN CORP üzemelteti, amely Kanadában Money Services Businessként (MSB) regisztrált, és a FINTRAC kötelező AML/CFT megfelelési követelményei vonatkoznak rá. Az elszámolás USD-ben történik. A platform nem CASP, ezért a DAC8 követelményei nem vonatkoznak rá
A fejlődő régiók kis- és középvállalkozásai nehezen jutnak banki finanszírozáshoz, ezért hajlandók magasabb kamatot fizetni, mint az EU-s vagy amerikai vállalkozások
A hitel futamidejének vége előtt eladhatod a pozíciódat egy másik befektetőnek a másodlagos piacon. A Fastlendingnek nincs fix futamideje: a tőke és a felhalmozott hozam bármikor kivehető
A minimális befektetés 100 USD
Annak kockázatát, hogy a vállalkozás nem fizet, a fedezet értékváltozásának kockázatát, a korlátozott likviditás kockázatát, ha nincs vevő a másodlagos piacon, valamint az okosszerződéshez kapcsolódó technikai kockázatot
100 és 500 USD között KYC nélkül fektethetsz be. 500 USD felett teljes azonosítás szükséges: személyazonosító okmány és lakcímigazolás