
Magánhitelezés vs. magántőke: a hitel és a tulajdonrész közötti különbség befektetőknek
2026. szeptember 22.11 perc olvasás
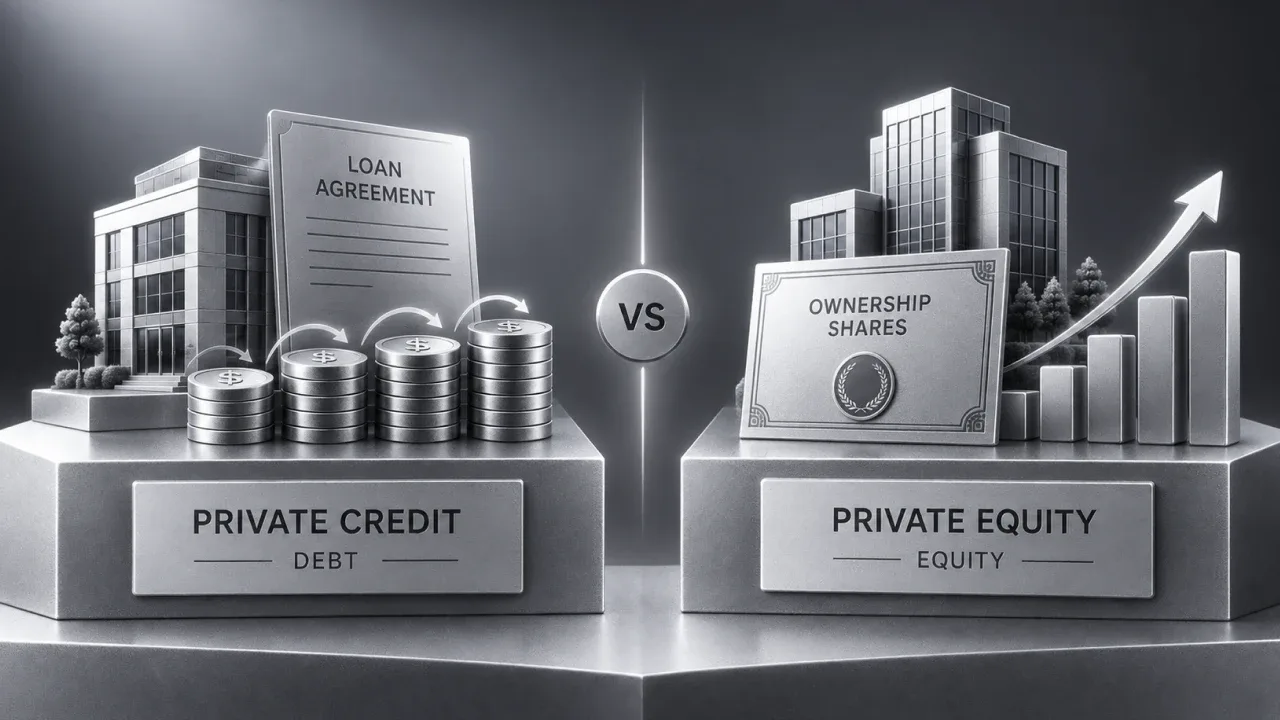
A magánhitelezés (private credit) és a magántőke (private equity) egyaránt arra szolgál, hogy a részvény- és kötvénypiacon kívül fektess be egy magáncégbe, ám ugyanannak a mérlegnek az ellentétes oldalán állnak. A magánhitelezés kölcsön: a befektető hitelező, rögzített, szerződésben vállalt kamatot kap, és ha a cég bajba kerül, a tulajdonosok előtt kapja vissza a pénzét. A magántőke tulajdonrész: a befektető részvényes, csak akkor ér el hozamot, ha a cég értéke nő és sikeres kiszállás (exit) történik, felszámoláskor pedig utolsóként kap – ha egyáltalán kap – valamit.
A magánhitelezés (private credit) és a magántőke (private equity) egyaránt arra szolgál, hogy a részvény- és kötvénypiacon kívül fektess be egy magáncégbe, ám ugyanannak a mérlegnek az ellentétes oldalán állnak. A magánhitelezés kölcsön: a befektető hitelező, rögzített, szerződésben vállalt kamatot kap, és ha a cég bajba kerül, a tulajdonosok előtt kapja vissza a pénzét. A magántőke tulajdonrész: a befektető részvényes, csak akkor ér el hozamot, ha a cég értéke nő és sikeres kiszállás (exit) történik, felszámoláskor pedig utolsóként kap – ha egyáltalán kap – valamit.
Mit jelent valójában a magánhitelezés és a magántőke
A magánhitelezés azt jelenti, hogy egy magánkézben lévő vállalkozásnak adsz kölcsön, előre megállapodott törlesztési feltételekkel. A befektetőnek követelése van, nem pedig része a cégben. A magántőke másként működik: a befektető tulajdonrészt vásárol, és részesedik mindabból az értékből, amely idővel létrejön vagy elvész.
Ez a gyakorlati választóvonal. A magánhitelezés kiindulópontja a visszafizetési kötelezettség. A magántőkéé a tulajdonjog és annak lehetősége, hogy a cég értékesebbé válik.
Magáról az eszközosztályról – többek között arról, hogyan férhetnek hozzá a magánbefektetők – bővebben itt olvashatsz: magánhitelezés magánbefektetőknek.
Magánhitelezés vs. magántőke: nyolc különbség
| Jellemző | Magánhitelezés | Magántőke |
|---|---|---|
| Mi van a befektető kezében | Szerződéses hitelkövetelés – hitelezői pozíció | Tulajdonrész – részvényesi pozíció |
| A hozam forrása | A hitelfelvevő által fizetett, szerződésben rögzített kamat | A cég értékének növekedése, amely a kiszálláskor realizálódik (eladás, IPO, kivásárlás) |
| Kielégítési sorrend, ha a cég csődbe megy | A tulajdonosok előtt kap, a hitelfelvevő vagyonából vagy a zálogul adott fedezetből | Utolsóként kap, minden hitelező után – gyakran semmi sem marad |
| Jellemző tartási idő | Hónapok (egyetlen fedezett P2B hitelnél egy olyan platformon, mint a 8lends, 4–16 hónap), intézményi közvetlen hitelezési alapoknál néhány év | Több év, a realizált kiszállásig jellemzően 5–10 év |
| Likviditás a lejárat vagy a kiszállás előtt | Létezhet másodlagos piac (a 8lends-en az eladó 10% díjat fizet) – nem garantált és nem azonnali | Általában nincs, amíg nem történik eladás, IPO vagy kivásárlás |
| Hogyan mérik a hozamot | A hitel APR-je / hozama | IRR és MOIC (a befektetett tőke többszöröse) a befektetés teljes időtartamára |
| Jellemző belépési pont magánszemélyeknek | Egy olyan platformon, mint a 8lends, hitelenként 100 USD-tól; az intézményi közvetlen hitelezési alapok hat-hétjegyű összeget várnak el | Általában csak akkreditált vagy minősített befektetők számára, alapokon vagy magas minimumú közvetlen ügyleteken keresztül |
| Mi történik csőd esetén | A nemteljesítés meghatározott behajtási folyamatot indít el; a fedezet, ha van, csökkentheti – de nem szünteti meg – a veszteséget | A tulajdonrész jellemzően teljesen elértéktelenedik; a befektetőnek semmilyen megtérülés nem garantált |
Mindez nem teszi egyik struktúrát sem jobbá a másiknál – két különböző eszközről van szó, amelyek másként viselkednek, ha egy vállalkozás jól megy, és ami még fontosabb, ha nem.
Honnan jön a hozam: szerződéses kamat vs. tulajdonosi felértékelődés
A magánhitelezés szerződéssel kezdődik. A hitelfelvevő vállalja, hogy meghatározott feltételek szerint kamatot fizet és visszafizeti a tőkét. Ha a vállalkozás kiemelkedően teljesít, a hitelező általában akkor is csak azt kapja meg, amit a hitelszerződés ígér.
A magántőkénél ez a kompromisszum fordított. A tartási idő alatt lehet, hogy semmilyen szerződéses jövedelem nincs. A befektető azért vállalja ezt a bizonytalanságot, mert a hozam a tulajdonrész értékének növekedéséből származik. Ha a cég értéke megduplázódik, és sikeres a kiszállás, a részvényes részesedik ebből a növekedésből. Ha a cég csődbe megy, kevés vagy semmi sem marad, amit realizálni lehetne.
Hozhat a magánhitelezés tulajdonosi jellegű felértékelődést?
A szokásos magánhitelezést nem arra tervezték, hogy korlátlan, tulajdonosi jellegű felértékelődést biztosítson. Hozamát általában a kamatláb, a díjak és a törlesztési feltételek határozzák meg.
Egyes intézményi ügyletek tartalmazhatnak warrantokat vagy más, tulajdonrészhez kötött elemeket, de az alapvető különbség megmarad. A szokásos hitelkövetelés adósság; a tulajdonrész saját tőke.
A 8lends ennek a választóvonalnak a magánhitelezési oldalán áll. Fedezett P2B hiteleket kínál kis- és középvállalkozásoknak (kkv-knak), nem pedig részesedést ezekben a vállalkozásokban. A befektetők a szerződés szerinti hitelhozamot kapják; a cég jövőbeli értékéből nem szereznek részesedést.
A 8lends-en a befektetői díj 0%. A hitel létrejöttekor a hitelfelvevő 3% folyósítási díjat fizet. Ezek a díjak befolyásolják a hitelezési struktúra gazdaságosságát, de a hitelkövetelést nem változtatják tulajdonosi pozícióvá.
Ki kap először: kielégítési sorrend, ha a cég bajba kerül
A különbség akkor a legélesebb, amikor a vállalkozás nehéz helyzetbe kerül.
A kifizetési sorrendben a hitelezők megelőzik a részvényeseket. Ha a magánhitel fedezett, a hitelezőnek a zálogul adott eszközökkel szemben is lehet követelése. A saját tőke áll a sor végén: a részvényeseké az, ami a kötelezettségek kiegyenlítése után megmarad.
Egy sikeres vállalkozásban ez a maradványkövetelés értékes lehet. Egy csődbe ment cégben nulla is lehet az értéke.
Mit jelent a gyakorlatban a „kielégítési sorrend”?
A kielégítési sorrend (seniority) a kifizetési prioritást írja le. Ha egy cégnek fedezett hitelezői, egyéb hitelezői és részvényesei is vannak, a rendelkezésre álló vagyont a követelések jogi rangsora szerint osztják fel.
Ez nem jelenti azt, hogy a magánhitelezésbe fektető biztosan a teljes összeget visszakapja. Ha a cégnek túl kevés a vagyona, vagy a fedezetet a vártnál alacsonyabb áron értékesítik, még az elsőbbséget élvező hitelező is veszíthet. A lényeg az, hogy a veszteségek általában előbb érik a saját tőkét, mint az adósságot.
Futamidő és likviditás: hónapok vs. évek
Egy egyedi magánhitelnek van lejárati dátuma. A 8lends-en a fedezett P2B hitelek futamideje 4–16 hónap. A kamatot havonta fizetik, a tőke pedig a futamidő végén egy összegben (bullet) jár vissza, feltéve, hogy a hitelfelvevő teljesít.
A magántőkének általában nincs hasonló, szerződésben rögzített visszafizetési dátuma. Egy közvetlen befektetés vagy alapbeli pozíció évekig lekötve maradhat, amíg a cég növekszik vagy a kiszállásra vár; öt-tíz év nem ritka.
A likviditás mindkét esetben korlátozott, de eltérő módon. Egyes magánhitelezési platformok másodlagos piacot biztosítanak. A 8lends-en az eladó 10% eladói díj ellenében használhatja a másodlagos piacot, de ehhez vevőnek is kell lennie, és a kiszállás nem garantált. A magántőke általában még inkább attól függ, hogy legyen eladás, kivásárlás vagy IPO, mielőtt a befektető realizálhatja a pozícióját.
Hogyan juthat hozzá valójában egy magánbefektető
A hozzáférés az egyik legegyértelműbb különbség a magánbefektetők számára.
Az intézményi magánhitelezési alapok nagyon nagy vállalásokat követelhetnek meg, a P2B platformok viszont alacsonyabb belépési küszöbbel tehetik elérhetővé az egyedi hiteleket. A 8lends-en a minimális pozíció 100 USD.
A magántőke közvetlenül továbbra is nehezebben érhető el. Számos alap és magáncégbe történő befektetés a befektetői státuszra vonatkozó szabályok és magas minimális vállalások miatt korlátozott, a tőke pedig több évig lekötve maradhat.
Mennyi a minimális befektetés a magánhitelezésben és a magántőkében?
Egyik kategóriában sincs egységes minimum. Egy magánbefektetőknek szóló magánhitelezési platform sokkal alacsonyabb összegtől indulhat, mint egy intézményi alap; a 8lends-en egy egyedi fedezett P2B pozíció 100 USD-tól indul.
Az intézményi magánhitelezési alapok hat- vagy hétjegyű vállalásokat várhatnak el. A magántőkealapok és a közvetlen ügyletek szintén jellemzően sokkal magasabb minimumot követelnek meg, mint egy lakossági hitelezési platform.
A 8lends tranzakciói digitális USD-ben, a Base hálózaton zajlanak. Ennek az összehasonlításnak a szempontjából azonban a lényeg ugyanaz: a befektető hitelkövetelést szerez, nem tulajdonrészt.
Mit jelent az „akkreditált” vagy „minősített” befektetői státusz a magántőkénél?
Ezek a címkék a különböző joghatóságokban használt szabályozói befektetői kategóriákat jelölik. A pontos feltételek eltérnek, és alapulhatnak vagyonon, jövedelmen, eszközökön vagy szakmai státuszon.
Számos magántőkealap és közvetlen ajánlat ezekkel a kategóriákkal korlátozza a részvételt. A korlátozás arra vonatkozik, ki férhet hozzá jogszerűen a struktúrához, nem arra, hogy maga a befektetés várhatóan jól teljesít-e.
Hogyan mérik a hozamot: APR vs. IRR és MOIC
A magánhitelezés és a magántőke eltérő hozammutatókat használ, mert a pénzáramlásaik különböznek.
Egy magánhitelnél megadható az APR, mert a tőkére alkalmazott szerződéses kamatláb előre ismert. A magántőkénél gyakran IRR és MOIC kell, mert a befektető ma tőkét fektethet be, évekig nem kap semmilyen pénzt, és az eredményt csak a kiszálláskor realizálja.
Mi a MOIC, és miben különbözik az IRR-től?
A MOIC a befektetett tőke többszörösét (multiple on invested capital) jelenti. Ha 5000 USD-ből 10 000 USD lesz, a MOIC 2,0x. Megmutatja a befektetőnek, hányszorosan tért vissza az eredeti tőke, azt viszont nem, mennyi ideig tartott a folyamat.
Az IRR az időt is figyelembe veszi. A három év alatt elért 2,0x más, mint a tíz év alatt elért 2,0x. Ezért egy hitel APR-jét és egy magántőke-befektetés MOIC-ját nem szabad úgy összehasonlítani, mintha ugyanaz a mutató lenne.
Ugyanaz az 5000 USD, két struktúra: összehasonlító példa
Az alábbi példa csak illusztráció. Nem egy valós 8lends-hitel vagy valós magántőke-tranzakció előrejelzése.
Tegyük fel, hogy mindkét struktúrába 5000 USD-t fektetünk.
A forgatókönyv: magánhitelezés
Az 5000 USD egyetlen fedezett, 12 hónapos vállalati hitelbe kerül, amely rögzített 21% APR-t fizet – ez a 8lends-en alkalmazott 19–25%-os sávon belül van. A kamatot havonta fizetik, a tőke pedig a 12. hónap végén egy összegben (bullet) jár vissza.
Havi kamat:
5000 × 21% / 12 = 87,50 USD
Kamat 12 hónap alatt:
87,50 × 12 = 1050 USD
A 12. hónapban esedékes az 5000 USD tőke visszafizetése. Az év során kapott teljes összeg tehát 6050 USD, amely 5000 USD tőkéből és 1050 USD kamatból áll.
B forgatókönyv: magántőke
Ugyanazzal az 5000 USD-vel egy feltételezett tulajdonrészt vásárolunk egy magáncégben. Közbenső kifizetések nincsenek. Öt évvel később a részesedést az eredeti értékének kétszereséért adják el.
A kiszálláskor:
5000 × 2,0 = 10 000 USD
A nyereség 5000 USD, így a mutató: 2,0x MOIC.
Hozzávetőleges éves IRR:
2^(1/5) − 1 ≈ 14,9%
A magánhitelezésbe fektető az első év során szerződés szerinti pénzáramlást kap, lejáratkor pedig a tőkét, ha a hitelfelvevő teljesít. A magántőkébe fektető ebben a példában az ötéves tartási idő alatt semmit sem kap, és az eredményt csak a kiszálláskor realizálja.
A kudarc esetei is eltérnek. Ha a magánhitel felvevője abbahagyja a fizetést, a 8lends keretrendszere szerint a hitel 60 napos késedelem után nemteljesítőnek minősül, és megkezdődhet a fedezetből történő behajtás. A tényleges megtérülés a végrehajtástól és a zálogul adott eszközök – például gépek, járművek, ingatlanok vagy készletek – értékesítéséből befolyó összegtől függ. A megtérülés nem garantált, de a nemteljesítés nem jelent automatikusan teljes veszteséget.
Ha a tulajdonrészes forgatókönyvben szereplő magáncég csődbe megy, a részvényesek a hitelezők mögé sorolódnak. Ha a hitelezők kifizetése után nem marad maradványérték, a tulajdonrész teljesen elértéktelenedhet.
A példa célja nem az, hogy a 21%-ot összevesse a 14,9%-kal, és kikiáltsa valamelyiket jobbnak. A számok két különböző hozammechanizmust írnak le: egy meghatározott hitelfutamidő alatti szerződéses jövedelmet, illetve a tulajdonrész kiszálláskor realizált értéknövekedését. A 21% APR és az öt év utáni feltételezett 2,0x MOIC szemléltető feltételezések, nem előrejelzések.
Mindkét struktúrában kockázatnak van kitéve a tőke. A magánhitelezésben a kockázati spektrumon elfoglalt alacsonyabb pozíció a szerződéses kamatlábból és – ha van fedezet – a saját tőkét megelőző követelésből fakad, nem pedig a kockázat hiányából. A hitelfelvevő ettől még nem teljesíthet, és a megtérülés nem garantált. A magántőkében a teljes befektetés elveszhet, ha a cég csődbe megy, mert a saját tőke minden hitelezőnek alárendelt. A tulajdonrész magasabb lehetséges felértékelődése ennek az alárendeltségnek az ellentételezése, nem pedig ingyenes többlethozam. Egyik struktúra sem kínál garantált hozamot vagy kockázatmentes módot arra, hogy kitettséget szerezz egy magáncégben.
A magánhitelezés és a magántőke egyaránt kitettséget adhat a magáncégekben, de ezt ellentétes jogi pozíciókból teszik. Az egyik adósság, a másik tulajdon. Ez a különbség határozza meg, honnan származik a hozam, mennyi ideig maradhat lekötve a tőke, hogyan mérik a teljesítményt, és ki viseli elsőként a veszteségeket, ha egy vállalkozás csődbe megy. A tőke mindkét struktúrában kockázatnak van kitéve, a fedezett magánhitelezésben is.
Gyakran ismételt kérdések
A magánhitelezés kölcsön. A befektető hitelező, és meghatározott törlesztési feltételek mellett szerződéses kamatot kap. A magántőke tulajdonrész. A befektető részvényes, és akkor ér el hozamot, ha a cég értéke nő, és ez az érték egy kiszállás révén realizálódik.
A kockázatok másként épülnek fel. A magántőke minden hitelezőnek alárendelt, így egy csődbe ment cég teljes veszteséget okozhat a részvényeseknek. A magánhitelezés sem kockázatmentes, de a hitelezők a tulajdonosok előtt állnak, a fedezett hiteleknél pedig a fedezet is segítheti a megtérülést.
Általában igen. A kifizetési sorrendben a hitelezők megelőzik a részvényeseket. A ténylegesen behajtott összeg azonban továbbra is a követelés rangsorától, a rendelkezésre álló vagyontól és az esetleges fedezettől függ.
Elvileg igen, de a hozzáférés aszimmetrikus. A magántőkealapok és a közvetlen ügyletek gyakran akkreditált vagy minősített befektetői státuszt és magas minimumot követelnek meg. Egyes magánhitelezési platformok sokkal alacsonyabb belépési pontot kínálnak; a 8lends-en például már 100 USD-tól be lehet szállni fedezett P2B hitelekbe.
Nincs egyetemes válasz. A magánhitelezés a szerződéses kamatlábat, a meghatározott futamidőt és a hitelezői státuszt helyezi előtérbe. A magántőke nagyobb illikviditást és alárendeltséget vállal cserébe azért, hogy részesedjen a cég értékének növekedéséből. Mindkettőnél elveszhet a tőke, és egyik sem garantál semmilyen konkrét eredményt.
Olvasd el ezt is
Kérdésed van?
Összes kérdésA platformot a CertiK és a Cyberscope auditálta, és minden tranzakció nyilvánosan látható a Base blokkláncon. A platform mögött két, egyértelmű felelősségi körrel rendelkező cég áll: a CLEARCHAIN CORP üzemelteti a platformot, és Money Services Businessként regisztrált a FINTRAC-nál (Kanada), a Maclear AG pedig az átvilágítást végzi és a fedezetet felügyeli. A platform tehát szabályozott, átlátható és elszámoltatható
Ha a projekthez BuyBack tartozik, a partner 60 vagy több nap késés után megvásárolja a hitelt, és visszafizeti a tőke 100%-át. BuyBack nélkül a Maclear AG elindítja a fedezet értékesítését, és a bevételt arányosan szétosztja a befektetők között. Az indulás óta nem volt nemteljesítés
A platformot a CLEARCHAIN CORP üzemelteti, amely Kanadában Money Services Businessként (MSB) regisztrált, és a FINTRAC kötelező AML/CFT megfelelési követelményei vonatkoznak rá. Az elszámolás USD-ben történik. A platform nem CASP, ezért a DAC8 követelményei nem vonatkoznak rá
A fejlődő régiók kis- és középvállalkozásai nehezen jutnak banki finanszírozáshoz, ezért hajlandók magasabb kamatot fizetni, mint az EU-s vagy amerikai vállalkozások
A hitel futamidejének vége előtt eladhatod a pozíciódat egy másik befektetőnek a másodlagos piacon. A Fastlendingnek nincs fix futamideje: a tőke és a felhalmozott hozam bármikor kivehető
A minimális befektetés 100 USD
Annak kockázatát, hogy a vállalkozás nem fizet, a fedezet értékváltozásának kockázatát, a korlátozott likviditás kockázatát, ha nincs vevő a másodlagos piacon, valamint az okosszerződéshez kapcsolódó technikai kockázatot
100 és 500 USD között KYC nélkül fektethetsz be. 500 USD felett teljes azonosítás szükséges: személyazonosító okmány és lakcímigazolás