
2025. szeptember 4.4 perc olvasás
A peer-to-peer (P2P) hitelezés megváltoztatta a hitelfelvétel és a hitelezés módját azzal, hogy kiiktatta a bankokat és más közvetítőket. Ettől még nem tökéletes. Amikor a hitelfelvevők nem tudják visszafizetni a hiteleket, a hitelezők veszítenek, és az egész rendszer csorbát szenved. A bedőlt hitelek visszatekintő vizsgálata megmutatja a kudarcok valódi okait, és kijelöli a bölcs utat minden érintett számára. Ebben a cikkben megnézzük, mitől siklanak félre a P2P hitelek, tanulságos történeteket mutatunk be, és összegyűjtjük a gyakorlati tanulságokat, hogy az iparág szigoríthassa kockázatkezelését, és egészségesen, tartósan növekedhessen.
A P2P hitelezés és a hitelek nemteljesítése
Egyszerűvé teszik a hitelfelvételt az olyan P2P hitelezési platformok, mint a 8lends – hitelellenőrzés alapján összekötik azokat, akiknek pénzre van szükségük, azokkal, akik készek kölcsönadni. Még a legokosabb rendszerek mellett is előfordulhat, hogy valaki elmulaszt egy részletet, vagy nem fizeti vissza a tartozását. Ez akkor történik, amikor a hitelfelvevő kihagyja a kamatot vagy a tőketörlesztést, és ez kockázatosnak tűnik. Az elmaradások hátterének feltárásában a hitelfelvevő helyzete és a platform működése egyaránt szerepet játszik.
A P2P hitelek nemteljesítésének meghatározó tényezői
Valós kutatások pontosan megmutatják, miért mennek tönkre egyes peer-to-peer hitelek. Az adatok mélyreható elemzése a 2008 és 2014 közötti időszakra kiemelte a legfontosabb figyelmeztető jeleket.
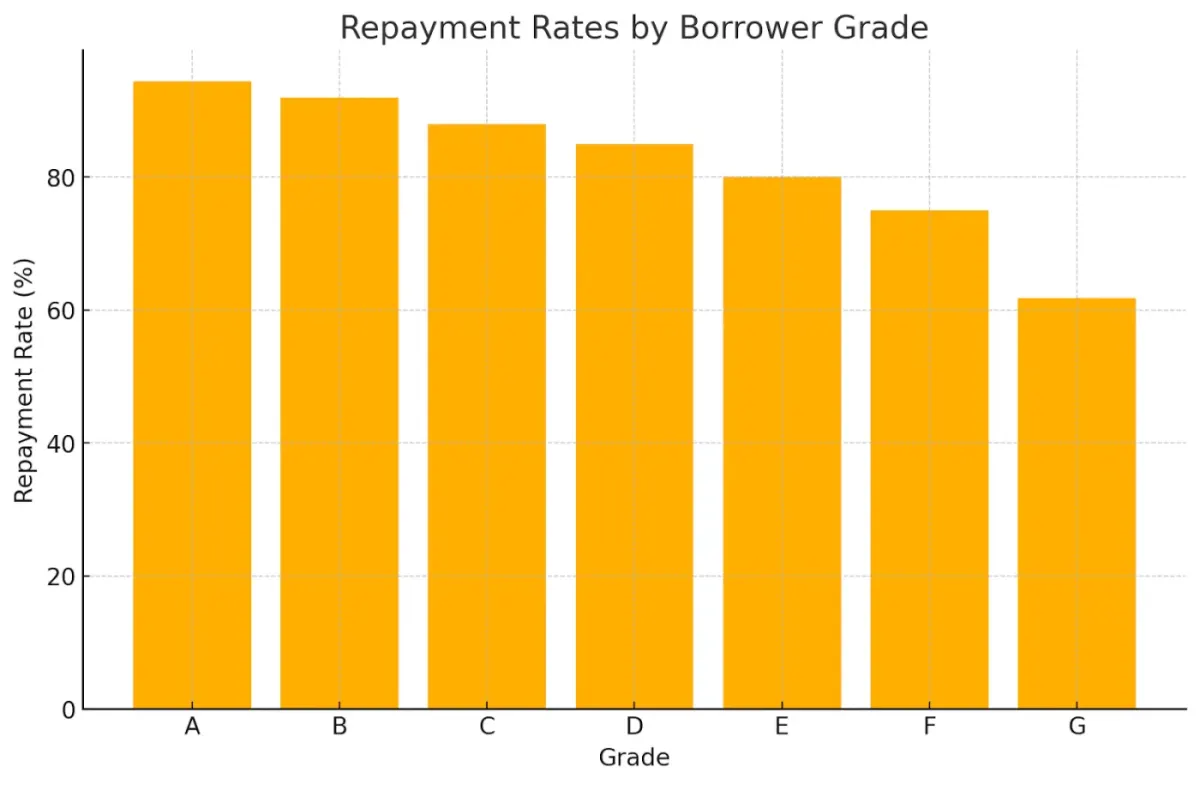
Az alábbi táblázat ezeket a tényezőket foglalja össze, hogy könnyebben eligazodj.
| Kategória | Meghatározó tényezők | Részletek/eredmények | Pontos számok/statisztikák |
|---|---|---|---|
| A hitelfelvevő értékelése | Besorolás | A legerősebb előrejelző, A-tól G-ig, az A a legbiztonságosabb. | Az A besorolásúak 94,4%-a fizetett vissza, a G besorolásúak 61,8%-a. |
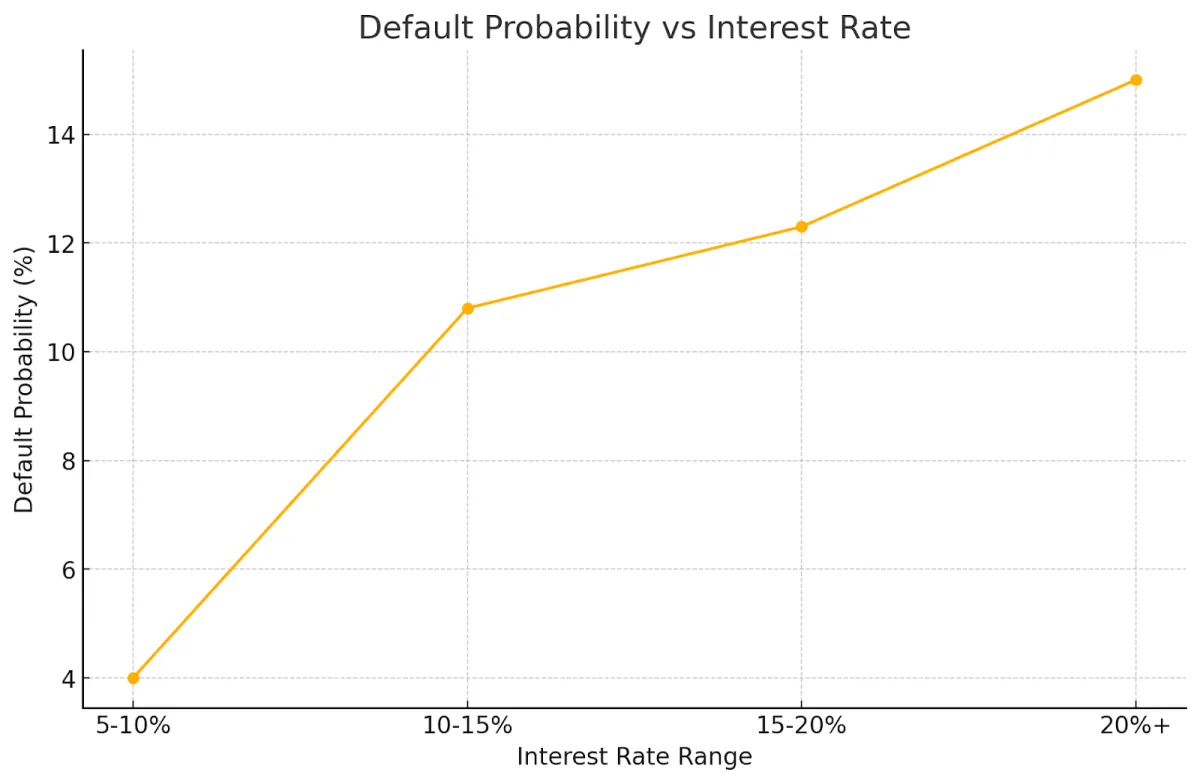
| Kamatláb | A magasabb kamat magasabb nemteljesítési valószínűséggel jár együtt. | Nemteljesítő: 12,3%, nem nemteljesítő: 10,8%, p<0,001. | |
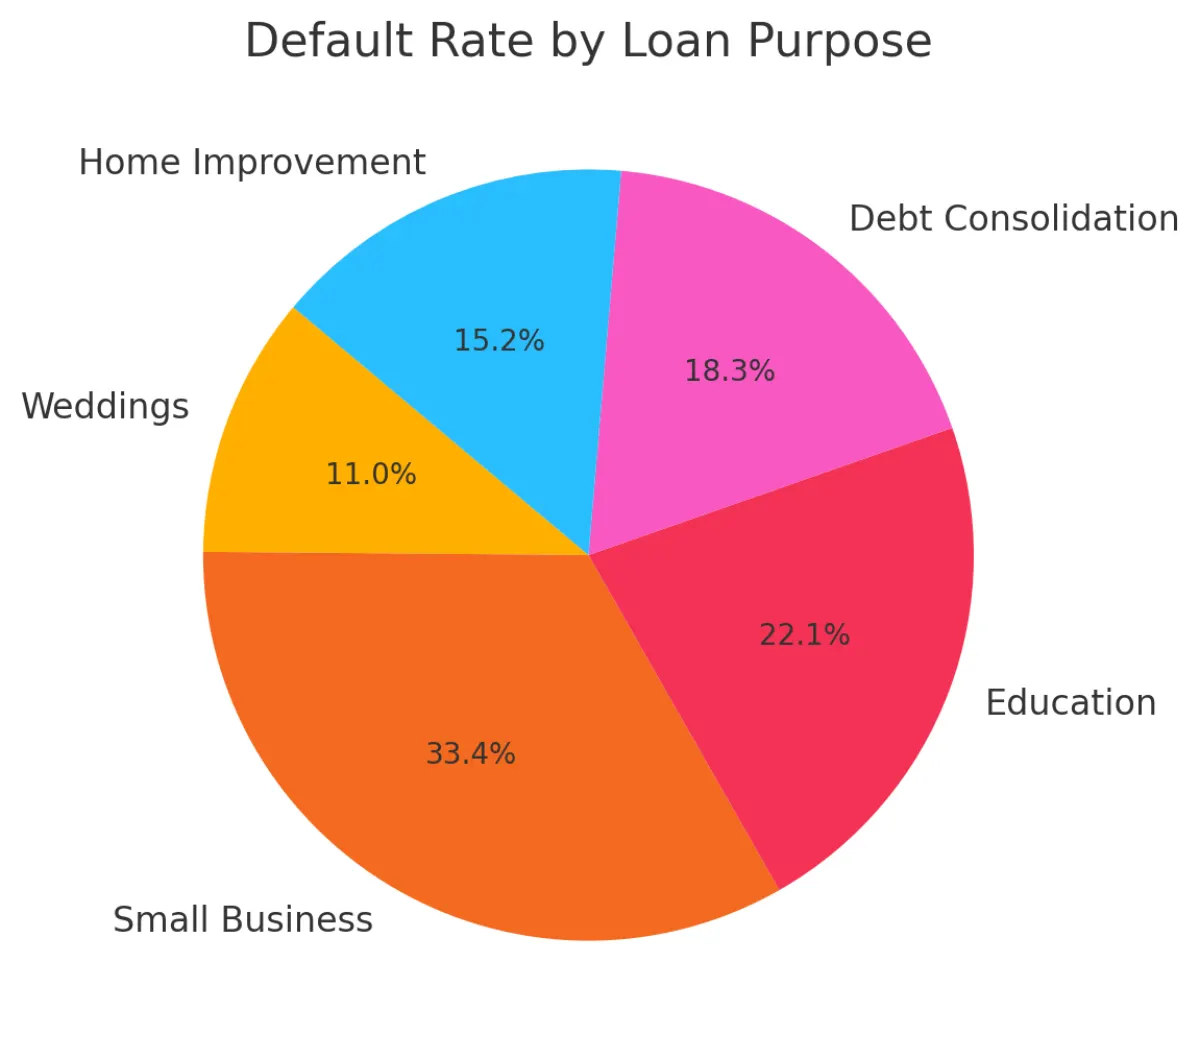
| A hitel jellemzői | A hitel célja | Az esküvők a legkevésbé kockázatosak (92,8%), a kisvállalkozások a legkockázatosabbak (78,1%). | Szignifikáns a 14 célból 10 esetében, p<0,001. |
| A hitel összege | Nincs szignifikáns összefüggésben a nemteljesítéssel. | T-próba: -0,997, nem szignifikáns. | |
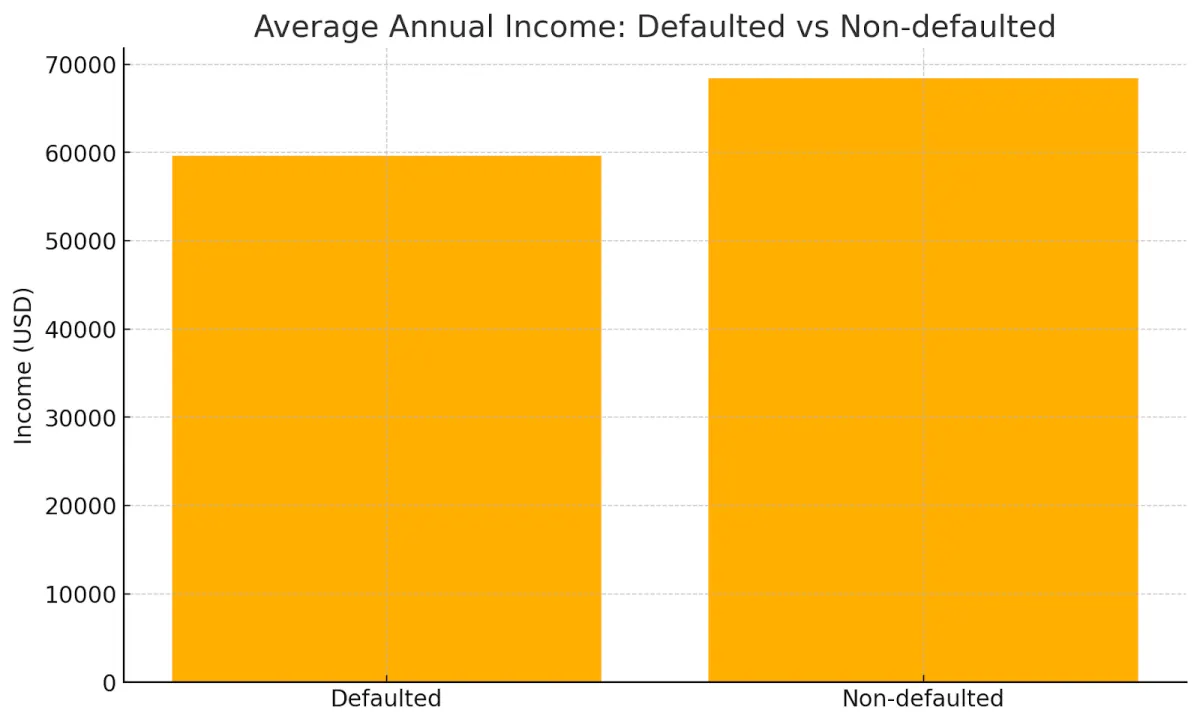
| A hitelfelvevő jellemzői | Éves jövedelem | Az alacsonyabb jövedelem magasabb nemteljesítési valószínűséggel jár együtt. | Nemteljesítő: 59 595 USD, nem nemteljesítő: 68 391 USD, p<0,001. |
| Jelenlegi lakhatási helyzet | A jelzáloghitellel terhelt vagy saját lakás kevésbé kockázatos, mint a bérlet vagy egyéb. | Jelzálog: 90,1% visszafizetve, bérlet: 88,3%, p<0,001. | |
| A munkaviszony hossza | Nincs szignifikáns összefüggésben a nemteljesítéssel. | Nemteljesítő: 4,60 év, nem nemteljesítő: 4,68 év, p≥0,05. | |
| Hiteltörténet | Különféle mutatók | A legutóbbi késedelem óta eltelt hónapok kivételével mind szignifikáns. | Pl. késedelmek az elmúlt 2 évben: nemteljesítő 0,18, nem nemteljesítő 0,14, p<0,001. |
| A hitelfelvevő eladósodottsága | Hitelösszeg/jövedelem, adósság/jövedelem | A magasabb arányok magasabb nemteljesítési valószínűséggel járnak együtt. | Pl. hitelösszeg/jövedelem: nemteljesítő 0,183, nem nemteljesítő 0,163, p<0,001. |
Ez a tanulmány 10,9%-os nemteljesítési arányt mutatott ki – 24 449 hitelből 2666 –, és egyértelművé teszi, hogy valóban számít, ki a hitelfelvevő (jövedelme és hitelmúltja), és milyen a hitel (összege, futamideje, kamata). Ezeknek a személyes jellemzőknek és hitelparamétereknek a kombinációja dönti el a visszafizetés sikerét.
A kínai P2P világ vizsgálata további árnyalatokkal szolgál. A Renrendai adatainak egyik elemzése azt találta, hogy azok, akik csak gyors ellenőrzéseken, például videóhíváson vagy telefonos megerősítésen mentek át, valójában gyakrabban maradtak el a fizetéssel, míg azok, akik szilárd személyazonosító vagy vagyoni igazolást nyújtottak be, csökkentették a kockázatukat – a modellek pedig több mint 90%-os pontossággal jelezték előre a nemteljesítéseket.
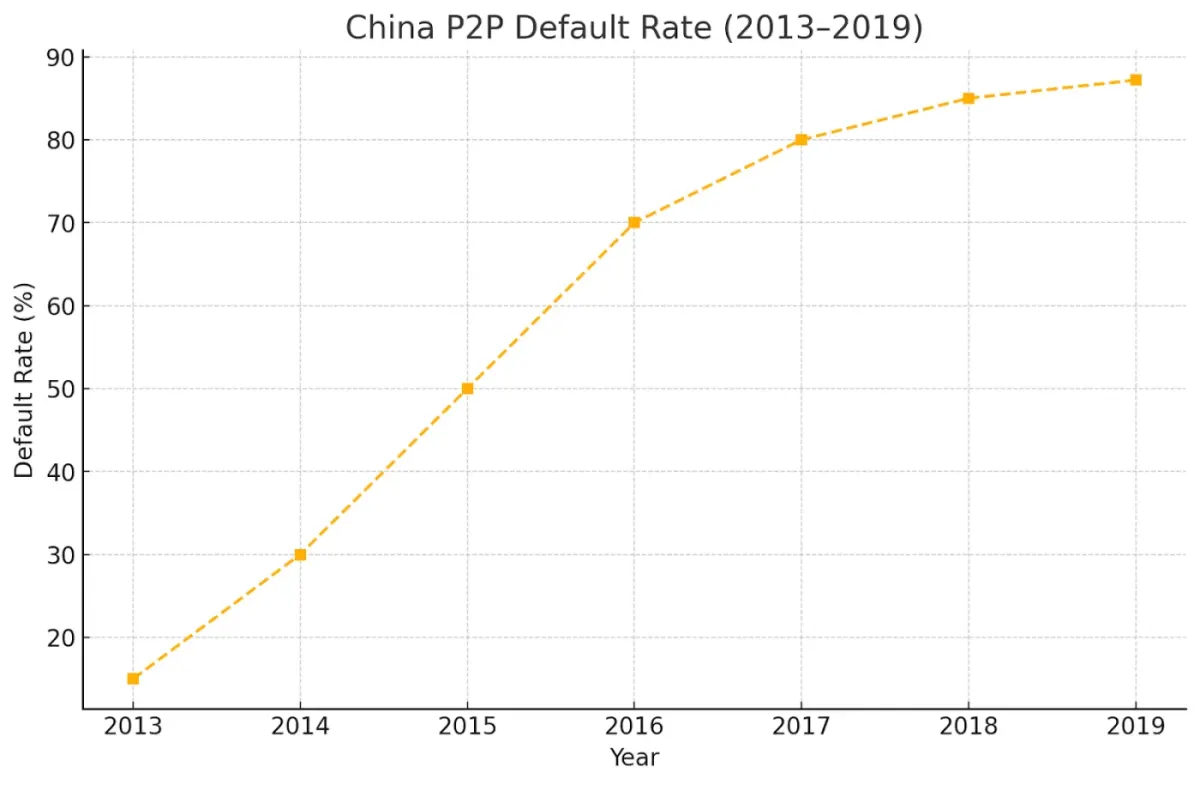
Aztán jön a meglepetés: 2019-re a nemteljesítések aránya Kínában elérte a 87,2%-ot. Ezt az egekbe szökő arányt a hitelfelvevők és a finanszírozók rossz párosításának, a pénzügyekben vakon repülő befektetőknek és az egyszerűen nem elég erős szabályozásnak tulajdonították.
Esettanulmányok: nevezetes kudarcok és utólagos elemzésük
A P2P hitelezési kudarcok valós eseteinek vizsgálata segít feltárni a rendszer mélyen gyökerező problémáit. Vegyük a kínai P2P válságot, amely 2015-ben érte el mélypontját. A nagyjából 3500 platform kétharmada összeomlott. Sokuk csalások, álbefektetési konstrukciók vagy illegális banki tevékenység miatt bukott el.
A szabályozók nem tudtak lépést tartani: maroknyi munkatárs próbált platformok ezreit felügyelni, így a helyzet kicsúszott az irányítás alól. A platformok és a helyi önkormányzatok közötti szoros kapcsolatok gyakran azt eredményezték, hogy a hitelek kockázatos vállalkozásokhoz kerültek. Amikor a hatóságok elkezdték figyelmeztetni a befektetőket, pánik tört ki. 2018 júliusára az aktív befektetők száma egyötödével csökkent, a hitelállomány pedig több mint 1,3 billió jüanról 1 billió alá zuhant.
Az egyesült államokbeli LendingClubnak is megvoltak a maga gondjai. Egy ideig az úgynevezett „csendes időszak” (Quiet Period) alatt korlátozták a hitelek részleteinek átláthatóságát, ráadásul a vezérigazgatójukat adatmanipuláción kapták. Ezek a lépések nyugtalanították a befektetőket, és tovább erősítették a kockázat érzetét.
Kínában a Renrendai hasonló kihívásokkal szembesült. A gyenge szabályozás, a magas nemteljesítési arány és a hirtelen likviditáshiány a platform sajátos gyengeségeit hozta felszínre. Minden történet azt mutatja, milyen törékenyek lehetnek ezek a rendszerek, különösen, ha a szabályok nem egyértelműek, vagy a kockázatokat nem kezelik gondosan.
A kudarcok utólagos elemzésének tanulságai
A múltbeli hibák vizsgálata értékes leckékkel szolgál a jobb rendszerek építéséhez. Ezt tanultuk:
- A nyitottság számít: Ha a platformok nem osztanak meg Hogyan védik a P2P-felhasználók pénzét a háttérben – vagyis világos, naprakész információkat a működésükről –, az emberek elveszítik a bizalmukat. Ilyen volt a GraduRates vagy az Encash: mindkettő csendben szűnt meg, és összezavarodott hitelezőket hagyott maga után. Az őszinte, időben érkező tájékoztatás segít, hogy mindenki tájékozott és magabiztos maradjon.
- A szabályok nem opcionálisak: Az irányelvek figyelmen kívül hagyása komoly problémákhoz vezethet. Kínában a gyenge felügyelet miatt elszabadult a csalás és a kockázatos viselkedés. A szabályozás betartása – például az indiai RBI előírásaié – jogilag biztonságban tartja a platformokat, és mindenkit véd.
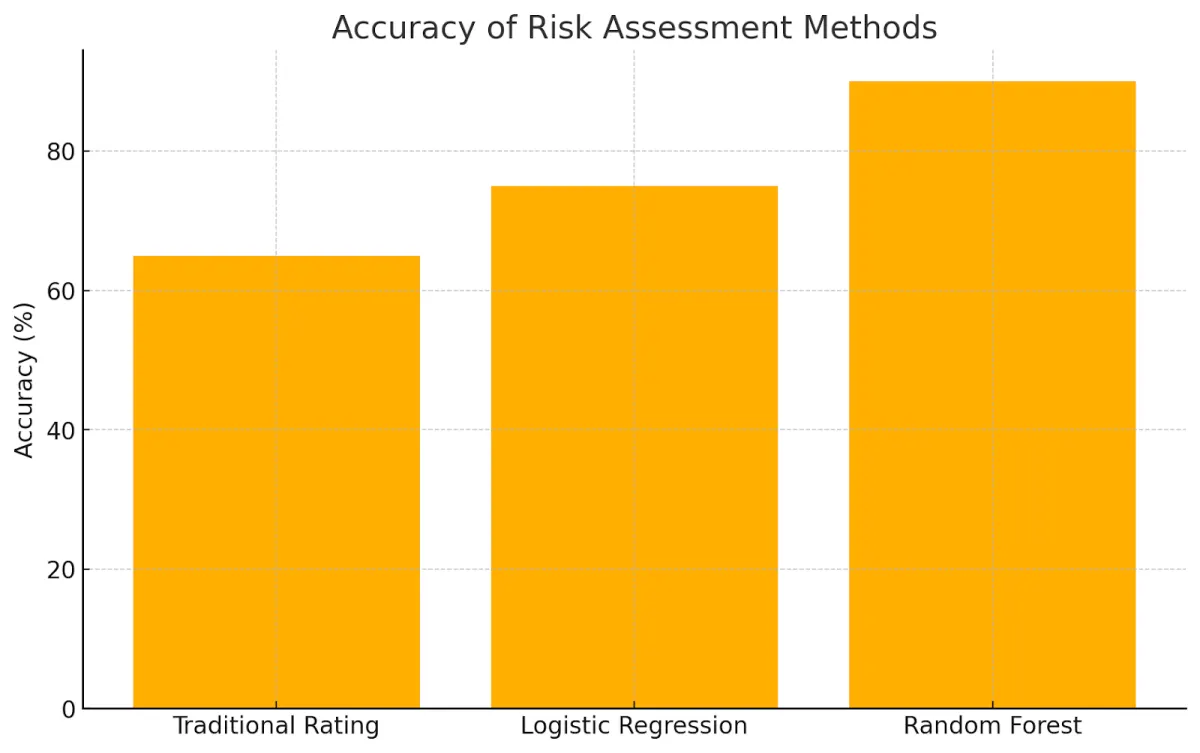
- Okosabb kockázatellenőrzés: Új eszközök változtatják meg a kockázatok felismerésének módját. Kutatások azt mutatják, hogy az olyan módszerek, mint a Random Forest (a gépi tanulás egyik fajtája), jobban működnek a hagyományos rendszereknél. Még az apró részletek is – például ahogyan a hitelfelvevők önmagukat vagy a kapcsolataikat leírják – segítenek előre jelezni, kinek lehetnek gondjai a visszafizetéssel.
- Szórd szét, maradj biztonságban: Kockázatos minden pénzt egyetlen hitelbe tenni. Az olyan platformok, mint a Prosper, ezt a saját kárukon tanulták meg, amikor a nemteljesítések megviselték a hitelezőiket. Ha a befektetéseidet sok hitel között osztod meg, egy-egy bedőlés kevésbé fáj.
- Fejlődj és tanulj folyamatosan: A siker nem statikus. Az olyan platformok, mint a LendingClub, az adatok nyílt megosztásával és a felhasználók oktatásával építettek bizalmat. Mások a korábbi hibák tanulságai alapján finomítják a rendszereiket. Idővel ezek a lépések erősebb, megbízhatóbb rendszereket hoznak létre.
Ha ezekre a területekre összpontosítanak, a platformok biztonságosabb, megbízhatóbb környezetet teremthetnek mindenki számára. Az átgondoltan végrehajtott apró változtatások összeadódva nagy javulást hoznak.
Fejlődés a kockázatkezelési gyakorlatban
A múltbeli tapasztalatok visszatekintő vizsgálata új ötleteket hozott a pénzügyi kockázatok kezelésében. A platformok ma már olyan adatokat is felhasználnak, mint a közösségi információk vagy a közösségi aktivitás, hogy pontosabban értékeljék a hitelképességet, így a hitelezési döntések jobban tükrözik a valós élethelyzeteket.
A fejlett módszerek, például a gépi tanulás és a túlélési elemzés, gyakran jobban működnek a hagyományos platformbesorolásoknál: rejtett lehetőségeket tárnak fel az okosabb befektetésekhez, miközben igazságosabb kamatokat tesznek lehetővé a hitelfelvevők számára.
Az olyan eszközök, mint a SHAP, segítenek megmagyarázni, hogyan hoznak döntéseket ezek az összetett modellek, rávilágítva az ismert és a váratlan kockázatokra is, amelyek egyébként észrevétlenek maradnának. Egyes rendszerek még a hitelfelvevők közötti kapcsolatokat, például a közös ismeretségeket vagy hálózatokat is elemzik, hogy olyan mintázatokat fedezzenek fel, amelyek javítják az előrejelzéseket.
Ezek a lépések együtt csökkentik annak esélyét, hogy a hitelek visszafizetetlenül maradjanak, ami idővel stabilabb portfólió-növekedést tesz lehetővé, és hosszú távon is zökkenőmentesen működteti a platformokat. A technológia és az emberi viselkedés mélyebb megértésének ötvözésével az egész folyamat biztonságosabbá és kiegyensúlyozottabbá válik minden érintett számára.
Összegzés
Ha visszatekintünk arra, miért buknak el a P2P hitelek, látjuk, hogyan hat egymásra a hitelfelvevő, a platform és a szabályozás. Minden kudarcból tanulnunk kell, hogy átláthatóak maradjunk, alaposan felmérjük a kockázatokat és betartsuk a szabályokat. Okosabb adateszközökkel és a tétjeink szétterítésével folyamatosan fejlődhetünk. Így a P2P hitelezés a hagyományos bankok mellett is szilárd választás maradhat.
A 8lends a hitelezők befektetéseit ezzel támasztja alá: Mi az RWA-fedezetű hitelezés? A valós fedezet magyarázata. Ez jelentősen növeli a hitelek biztonságát, még ha a kockázatot soha nem is lehet teljesen kiküszöbölni. Közben bőven akadnak lehetőségek: a befektetők 0% jutalékot fizetnek, a hozam pedig meghaladja a 15%-ot.
Olvasd el ezt is
Kérdésed van?
Összes kérdésA platformot a CertiK és a Cyberscope auditálta, és minden tranzakció nyilvánosan látható a Base blokkláncon. A platform mögött két, egyértelmű felelősségi körrel rendelkező cég áll: a CLEARCHAIN CORP üzemelteti a platformot, és Money Services Businessként regisztrált a FINTRAC-nál (Kanada), a Maclear AG pedig az átvilágítást végzi és a fedezetet felügyeli. A platform tehát szabályozott, átlátható és elszámoltatható
Ha a projekthez BuyBack tartozik, a partner 60 vagy több nap késés után megvásárolja a hitelt, és visszafizeti a tőke 100%-át. BuyBack nélkül a Maclear AG elindítja a fedezet értékesítését, és a bevételt arányosan szétosztja a befektetők között. Az indulás óta nem volt nemteljesítés
A platformot a CLEARCHAIN CORP üzemelteti, amely Kanadában Money Services Businessként (MSB) regisztrált, és a FINTRAC kötelező AML/CFT megfelelési követelményei vonatkoznak rá. Az elszámolás USD-ben történik. A platform nem CASP, ezért a DAC8 követelményei nem vonatkoznak rá
A fejlődő régiók kis- és középvállalkozásai nehezen jutnak banki finanszírozáshoz, ezért hajlandók magasabb kamatot fizetni, mint az EU-s vagy amerikai vállalkozások
A hitel futamidejének vége előtt eladhatod a pozíciódat egy másik befektetőnek a másodlagos piacon. A Fastlendingnek nincs fix futamideje: a tőke és a felhalmozott hozam bármikor kivehető
A minimális befektetés 100 USD
Annak kockázatát, hogy a vállalkozás nem fizet, a fedezet értékváltozásának kockázatát, a korlátozott likviditás kockázatát, ha nincs vevő a másodlagos piacon, valamint az okosszerződéshez kapcsolódó technikai kockázatot
100 és 500 USD között KYC nélkül fektethetsz be. 500 USD felett teljes azonosítás szükséges: személyazonosító okmány és lakcímigazolás