
Egy P2P hitelezési csalás anatómiája – és hogyan kerüld el
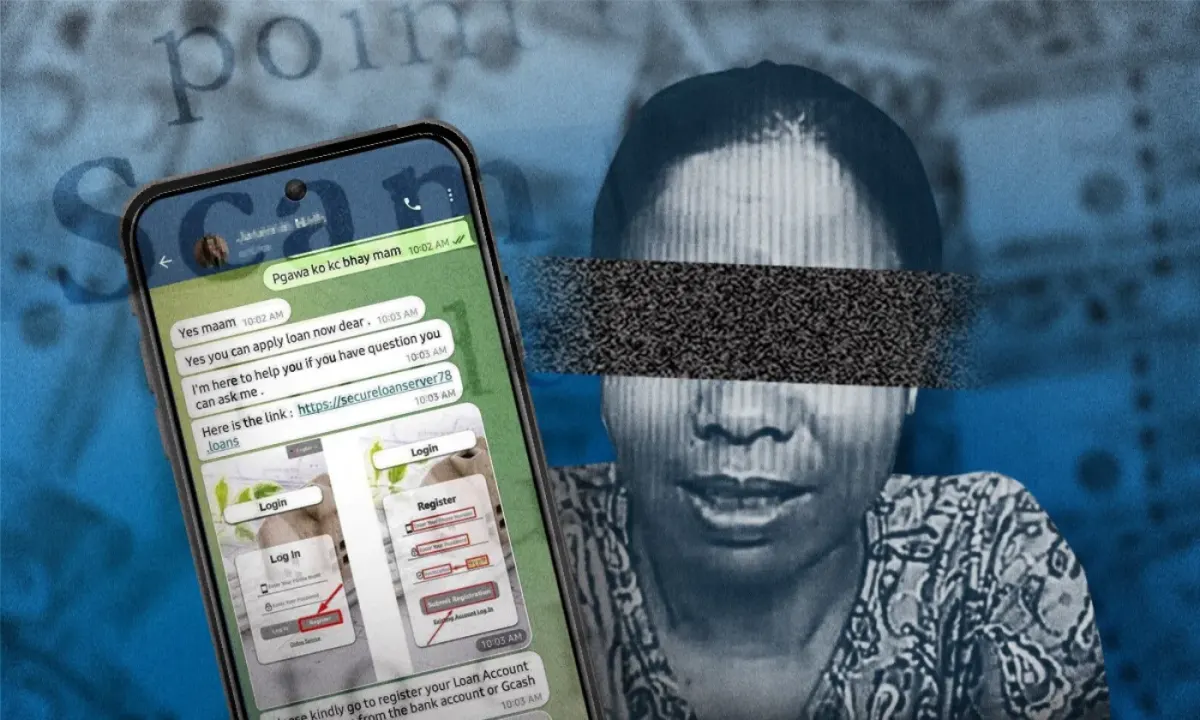
2025. augusztus 14.5 perc olvasás
A peer-to-peer (P2P) hitelezés kivívta a helyét a pénzügyi szektorban: a hitelfelvevőknek forráshoz, a hitelezőknek jövedelemhez nyújt hozzáférést. Csakhogy ahogy az innováció fénysebességgel halad, úgy nő a kockázat is. Sajnos a P2P hitelezésre is érvényes Newton harmadik törvénye: minden hatásnak van egy vele egyenlő nagyságú, ellentétes irányú ellenhatása. A csalók kéz a kézben haladtak a digitális forradalommal, és olyan átverési konstrukciókat hoztak létre, amelyek a gyors pénz iránti emberi vágyat használják ki. Ebben a cikkben rétegről rétegre lebontjuk egy P2P hitelezési csalás felépítését, és megmutatjuk, hogyan védheted meg magad – emberi meglátások és kemény elemzés keverékével. Utána áttekintjük azokat az újításokat és előnyöket, amelyeket az előremutató P2P platformok kínálnak – ezek egyike a 8lends.
A csalás kibontása: egy P2P hitelezési csalás anatómiája
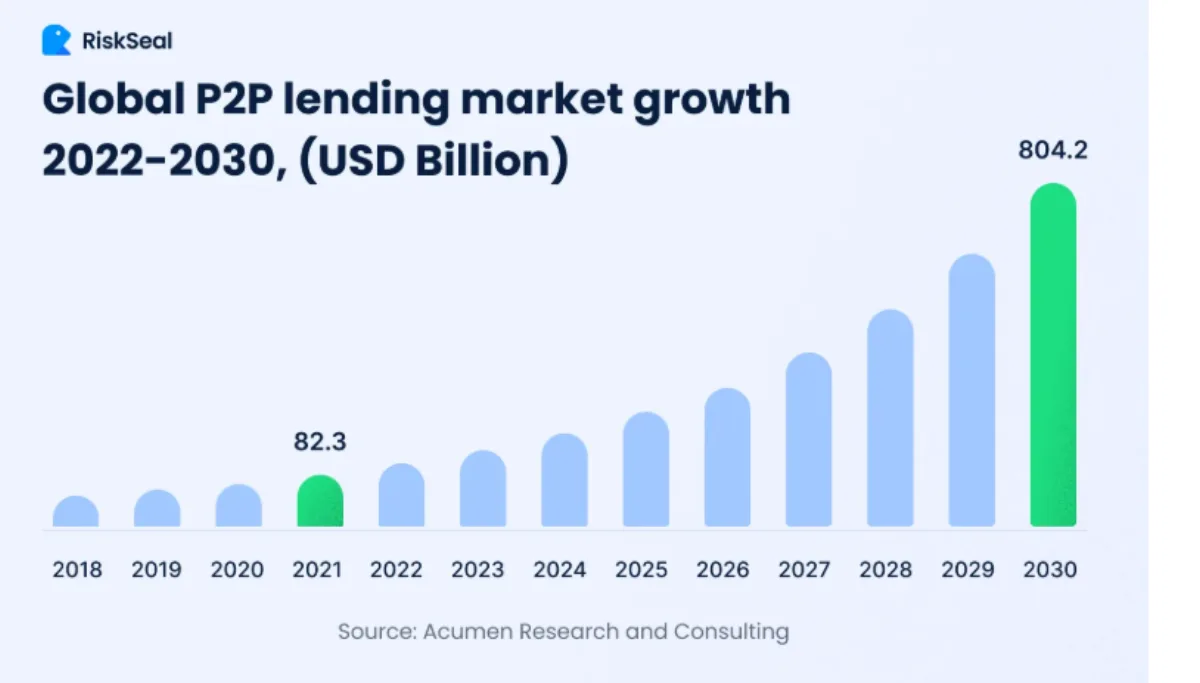
A globális P2P közösségi hitelezési (crowdlending) piac értéke 2030-ra elképesztő, 804,2 milliárd USD lesz.
Egy P2P hitelezési csalás lényegében szélhámos: makulátlan digitális platform, amelyet arra építettek, hogy csapdába csaljon. Boncoljuk fel egy P2P hitelezési csalás legfontosabb összetevőit.
A csali: csábító ajánlatok
A P2P hitelezési csalások csaliként gyakran irreálisan magas hozamot vagy nagyon vonzó hitelleírásokat használnak. A lehetséges áldozatok becserkészésére jellemzően azonnali finanszírozást és kockázatmentes hozamot ígérnek.
A valódi pénzügyi piacok azonban általában nem kínálnak ínycsiklandó hozamot a velük járó kockázatok nélkül. Ha egy ajánlat túl szépnek tűnik ahhoz, hogy igaz legyen, azonnal érdemes alaposabban megvizsgálni. Ha azt gyanítod, hogy egy platform nem olyan megbízható, mint amilyennek mutatja magát, mindig nagy óvatossággal, éberen és kritikusan járj el.
Az álca: hamisított platformok és igazolások
A hamis P2P hitelezési platformok általában nagyon profik és jól megtervezettek. Hamis társadalmi bizonyítékokat, szabályozói engedélyeket és tanúsítványokat mutatnak fel. Az ilyen kifinomult oldalak hamis biztonsági pecsétekkel és gördülékeny felülettel utánozzák a legális pénzügyi szolgáltatásokat.
A homlokzat lebontásának titka az egészséges szkepszis és a szabályozó hatóságoknál végzett ellenőrzés. Mindig ellenőrizd a szabályozó és akkreditáló szervezeteknél, hogy egy P2P hitelező igazolásai valóban léteznek-e, és nem hamisítványok.
Ne feledd: nem minden igaz, ami az interneten olvasható, ezért semmit ne fogadj el kritika nélkül, főleg ha pénzről van szó.
A social engineering technikái
A csalók nyomásgyakorló stratégiákat is alkalmaznak: azonnali cselekvésre sürgetnek korlátozott idejű lehetőségekkel vagy a sürgetés érzetének keltésével. Ez már a pszichológia terepe: természetes bizalmunkat és cselekvési hajlandóságunkat használják ki, amikor látszólag fogyó lehetőségekkel szembesülünk.
A viselkedési pénzügyek kutatásai és a tudományos szakirodalom következetesen azt mutatják, hogy az ilyen sürgetés a csaló kommunikáció ismertetőjele. Ez az egyik legrégebbi trükk, és minden iparág csalásaira jellemző. Ha valaki siettet, nagy valószínűséggel át akar verni.
A végzetes lépés: a pénz és az adatok visszaélésszerű felhasználása
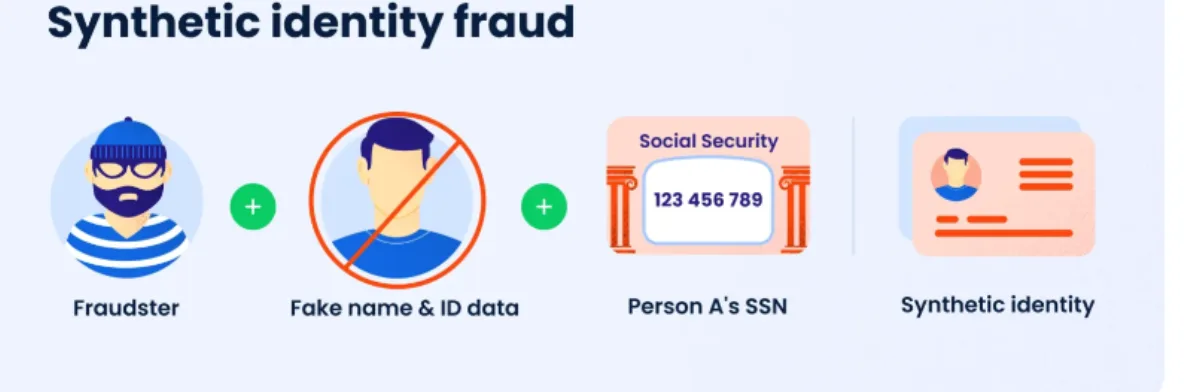
Ahogy a csalás halad előre, végül megpróbál rávenni, hogy utalj pénzt, vagy oszd meg érzékeny személyes adataidat. Amint elutaltad a pénzt vagy megosztottad a személyes információkat, az oldal eltűnhet, és nem marad neked más, csak üres ígéretek és a személyazonosság-lopás lehetséges következményei.
Mielőtt érzékeny információt osztanál meg online, mindig nézz utána a háttérnek, akármilyen jól is fest a platform. Ne feledd: a friss statisztikák szerint az online csalók többségét talán soha nem kapják el.
Mélyfúrás a csalás szakaszaiba: csalizás, bevonás és kihasználás
A szembeötlő intő jeleken túl a P2P hitelezési csalások jellemzően három szakaszban bontakoznak ki: csalizás, bevonás és kihasználás.
1. Csalizás
A csalizás szakaszában a csalók olyan üzenetet fogalmaznak meg, amely egyszerre vonzó és sürgető hangvételű.
Meggyőző hangnemet és értékesítési szövegeket használnak, amelyek jellemzően magas hozamot és azonnali jóváhagyást ígérnek. Ezt a vonzerőt a viselkedési pénzügyek kutatásaira építik, amelyek kimutatták, hogy a könnyű pénz ígérete felülírhatja egyébként józan ösztöneinket.
Tudományos kutatások szerint még a tapasztalt P2P befektetők is bedőlhetnek ezeknek a csalásoknak, ha egy hamis platform elegáns grafikát, társadalmi megerősítést és érzelmi manipulációt alkalmaz.
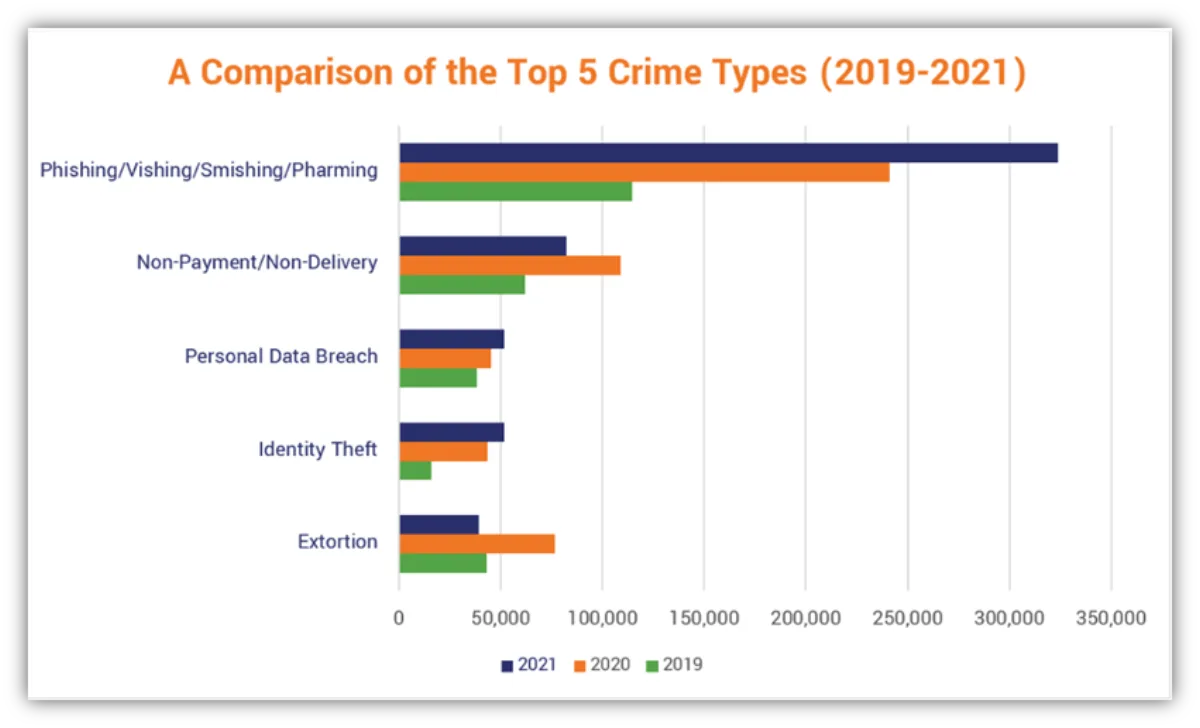
2. Bevonás
A bevonás szakaszában a csalók mesterien építik a bizalmat. Ügyfélszolgálati chatbotok telepítésével, sőt színészek bevetésével is utánozhatják egy valódi platform jeleit, hogy gyorsan reagáló ügyfélszolgálat látszatát keltsék.
E-mailekkel, közösségimédia-üzenetekkel, sőt személyre szabott telefonhívásokkal építik a hitelesség látszatát. Egyes pénzügyi magazinok szakértői megjegyezték, hogy ebben a szakaszban különböző kommunikációs módszereket kombinálnak olyan szakzsargonnal, amelyet a leendő befektetők zavarosnak és ijesztőnek találnak.
A csalók mesterien vegyítik a gondosan kiválasztott statisztikákat és a vásznon kitalált hazugságokat ügyfélvélemények formájában, ami minden kezdeti kétkedést elfojt, és az áldozat úgy érzi, egy virágzó pénzügyi közösség tagja.
3. Kihasználás
A kihasználás utolsó szakaszában a dolgok véglegesen csúnya fordulatot vesznek. Miután az áldozat teljesen elköteleződött – jellemzően a „korlátozott ideig érvényes” ajánlatok nyomása alatt –, a csaló közvetlen fizetést kér visszakövethetetlen módon.
Ekkor a csalót már nem érdekli a legitimitás látszatának fenntartása, csak az, hogy a pénzt minél gyorsabban elérhetetlen helyre juttassa. A csalók kifinomult hálózatokat is bevetettek a fizetésekhez, számos közvetítővel vagy digitális eszközökkel, így amint a zsákmány elhagyja az áldozat számláját, szó szerint elérhetetlenné válik.
Erősítsd a védelmed: hogyan kerüld el a P2P hitelezési csalásokat
Azon túl, hogy követed a bevett tanácsokat – ellenőrzöd az igazolásokat, titokban tartod a jelszavaidat és érzékeny adataidat, és ellenállsz az agresszív értékesítési taktikáknak –, próbáld ki ezeket a haladó módszereket is:
- Közösségi tudás: Nézz körül befektetői fórumokon, ahol a felhasználók megosztják tapasztalataikat, és figyelmeztetik egymást az új csalásokra. Ezek a közösségek általában elsőként veszik észre az új taktikákat, és élő figyelmeztetésekkel, bevált gyakorlatokkal szolgálnak.
- Fejlett digitális eszközök: Használj olyan pénzügyi szoftvert, amely figyelmeztet a szokatlan tranzakciós kérésekre és tranzakciókra. Kipróbálhatsz csalásfelismerő algoritmusokat is, amelyek viselkedési mintákat és pénzügyi anomáliákat vetnek össze.
- Folyamatos tanulás: Iratkozz fel a megbízható pénzügyi felügyeleti és szabályozó szervek értesítéseire és figyelmeztetéseire. Az olyan folyóiratok, mint a Journal of Financial Crime és más tudományos lapok, részletes elemzéseket közölnek az új csalásokról. Így nem csak reagálsz a csalásokra, amikor megtörténnek – egy lépéssel előttük jársz.
Ha megérted ezeket a szakaszokat, és közösségi támogatással, valamint kifinomult digitális eszközökkel is felvértezed magad, erős pajzsot építesz a manipulatív taktikák ellen. A kulcs az, hogy kíváncsi, tájékozott és éber maradj.
Bár a technológia és a kommunikációs csatornák fejlődnek, a szkepszis és az ellenőrzés alapleckéi nem változnak. Óvatossággal és józan önmérséklettel biztonságosan kiaknázhatod a P2P hitelezés lehetőségeit anélkül, hogy a sötét oldalának áldozatául esnél.
Előre gondolkodva
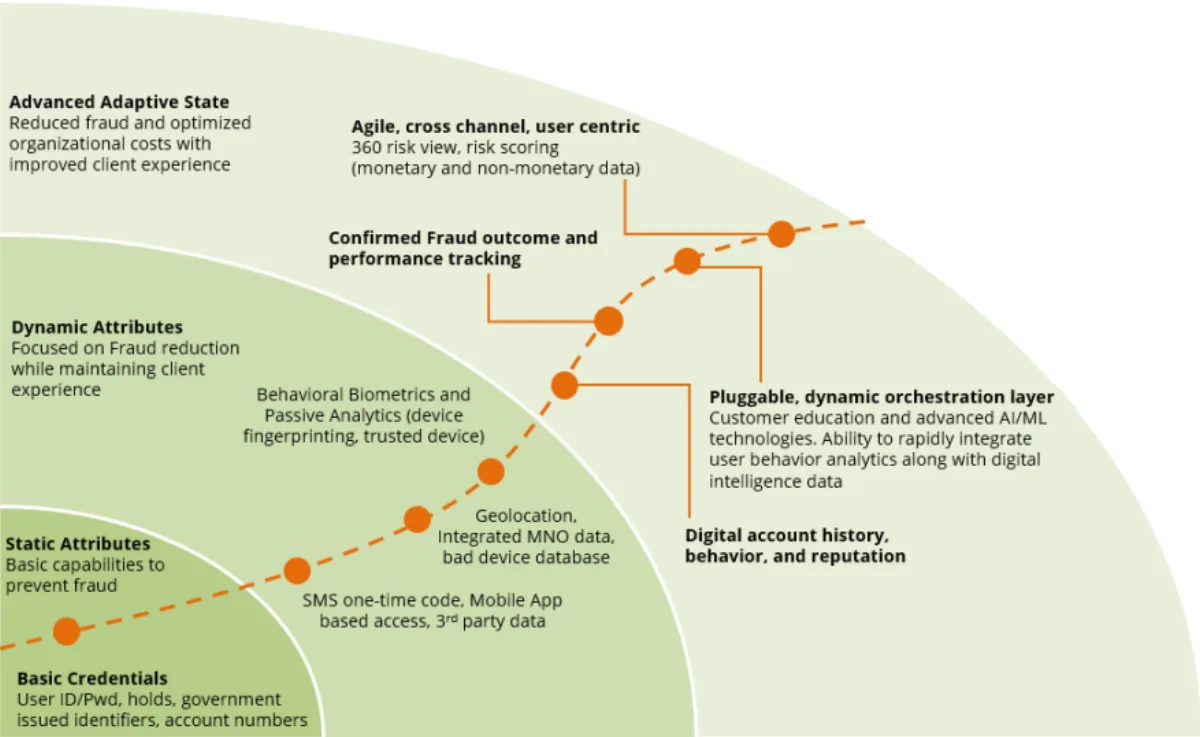
A virtuális pénzügyi forradalomban óriási lehetőségek rejlenek, de a fejlődéssel eleve veszélyek is járnak. A P2P hitelezés lehetőségei csábítóak, ám azok folyton változó taktikái, akik aljas célokra akarják kihasználni, arra figyelmeztetnek, hogy legyünk éberek, kérdezzünk, és tájékozódjunk. Pénzügyi életedben ötvözd a megfontolt óvatosságot a kritikus gondolkodással: kerüld el a megtévesztést, de ragadd meg a valódi lehetőségeket.
A P2P hitelezésben egyetlen döntés sem csupán a várt nyereségről szól – hanem a vagyonod védelméről is. Bízz, de ellenőrizz, és soha ne hagyd, hogy a magas hozam reménye elhamarkodott lépésre sarkalljon. A tudományos meglátások, a fejlett digitális készségek és a közösségi tudás együtt biztonságosan és magabiztosan vezethetnek végig a P2P hitelezés bonyolult terepén.
A P2P közösségi hitelezési tranzakciók terén a 8lends az egyik legkörültekintőbb platform a partnerek értékelésében, és minden részletet napvilágra hoz a teljes átláthatóság érdekében. Mindkét fél annyi időt kap, amennyire szüksége van, anélkül hogy irreleváns információkat kellene megadnia. Az okosszerződések automatikusan végrehajtják a megállapodásokat, a hitelekhez pedig kizárólag az átlátható, olvasható blokklánc által vezérelt hozzáférést biztosítanak. Akár hitelező vagy, akár hitelt igényelsz, mindent nyomon követhetsz, ami történik.
Olvasd el ezt is



Kérdésed van?
Összes kérdésA platformot a CertiK és a Cyberscope auditálta, és minden tranzakció nyilvánosan látható a Base blokkláncon. A platform mögött két, egyértelmű felelősségi körrel rendelkező cég áll: a CLEARCHAIN CORP üzemelteti a platformot, és Money Services Businessként regisztrált a FINTRAC-nál (Kanada), a Maclear AG pedig az átvilágítást végzi és a fedezetet felügyeli. A platform tehát szabályozott, átlátható és elszámoltatható
Ha a projekthez BuyBack tartozik, a partner 60 vagy több nap késés után megvásárolja a hitelt, és visszafizeti a tőke 100%-át. BuyBack nélkül a Maclear AG elindítja a fedezet értékesítését, és a bevételt arányosan szétosztja a befektetők között. Az indulás óta nem volt nemteljesítés
A platformot a CLEARCHAIN CORP üzemelteti, amely Kanadában Money Services Businessként (MSB) regisztrált, és a FINTRAC kötelező AML/CFT megfelelési követelményei vonatkoznak rá. Az elszámolás USD-ben történik. A platform nem CASP, ezért a DAC8 követelményei nem vonatkoznak rá
A fejlődő régiók kis- és középvállalkozásai nehezen jutnak banki finanszírozáshoz, ezért hajlandók magasabb kamatot fizetni, mint az EU-s vagy amerikai vállalkozások
A hitel futamidejének vége előtt eladhatod a pozíciódat egy másik befektetőnek a másodlagos piacon. A Fastlendingnek nincs fix futamideje: a tőke és a felhalmozott hozam bármikor kivehető
A minimális befektetés 100 USD
Annak kockázatát, hogy a vállalkozás nem fizet, a fedezet értékváltozásának kockázatát, a korlátozott likviditás kockázatát, ha nincs vevő a másodlagos piacon, valamint az okosszerződéshez kapcsolódó technikai kockázatot
100 és 500 USD között KYC nélkül fektethetsz be. 500 USD felett teljes azonosítás szükséges: személyazonosító okmány és lakcímigazolás