
Befektetési időtáv és futamidő: hogyan igazítsd az idővonaladat egy 4–16 hónapos hitelhez
2026. szeptember 17.11 perc olvasás
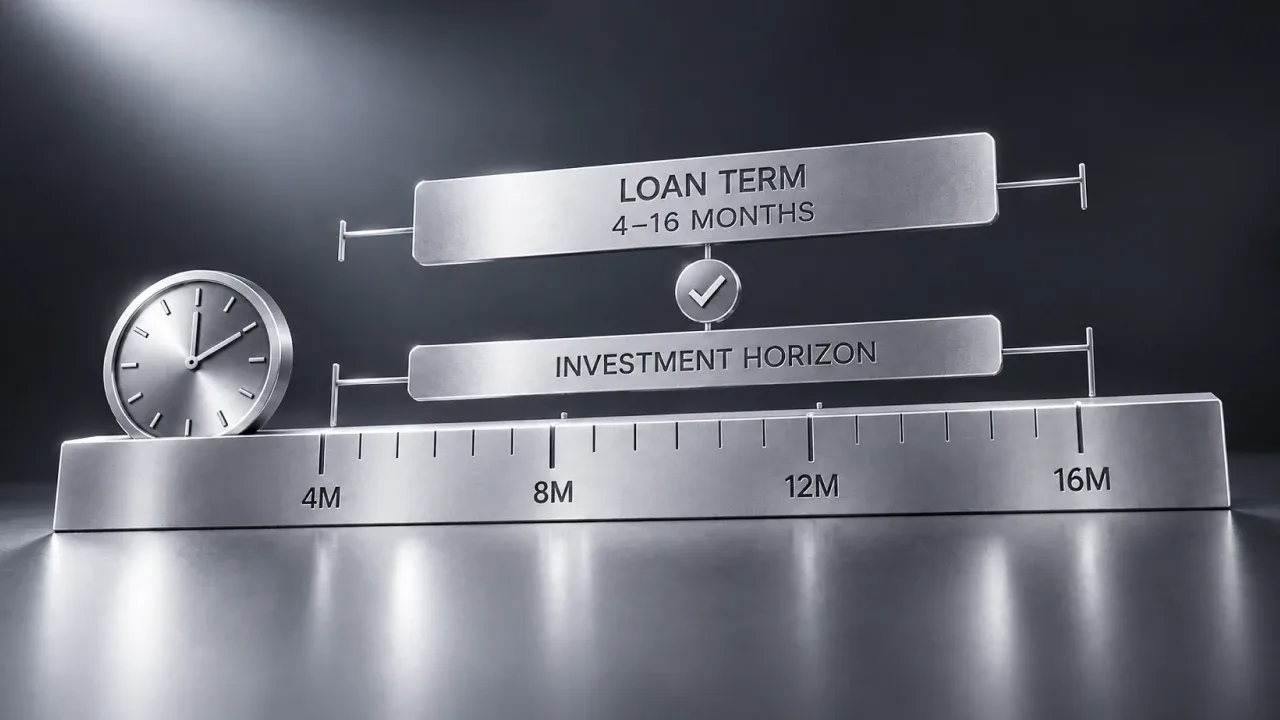
A befektetési időtáv az az időszak, ameddig a tőkédet lekötve tudod hagyni, mielőtt valószínűleg szükséged lesz rá. A 8lends-en minden hitel fix, 4 és 16 hónap közötti futamidőre szól: a kamat havonta érkezik, a tőke pedig a lejáratkor, egyetlen összegben (bullet payment) térül vissza. Ha az időtávodat ehhez a futamidőhöz igazítod – ahelyett, hogy azt feltételeznéd, hogy a rövid hitel gyors hozzáférést jelent a pénzhez –, az a különbség egy működő terv és egy olyan között, amely váratlan, idő előtti kiszállásra kényszerít.
A befektetési időtáv az az időszak, ameddig a tőkédet lekötve tudod hagyni, mielőtt valószínűleg szükséged lesz rá. A 8lends-en minden hitel fix, 4 és 16 hónap közötti futamidőre szól: a kamat havonta érkezik, a tőke pedig a lejáratkor, egyetlen összegben (bullet payment) térül vissza. Ha az időtávodat ehhez a futamidőhöz igazítod – ahelyett, hogy azt feltételeznéd, hogy a rövid hitel gyors hozzáférést jelent a pénzhez –, az a különbség egy működő terv és egy olyan között, amely váratlan, idő előtti kiszállásra kényszerít.
Mit jelent a befektetési időtáv egy fix futamidejű hitelnél
A befektetési időtáv azt írja le, meddig tudod reálisan lekötve hagyni a pénzedet. A futamidő ettől különbözik: ez az a szerződéses időszak, ameddig a hitel fennáll.
A különbség azért számít, mert a 8lends-en a tőke nem fokozatosan térül vissza. A kamat havonta érkezik, az eredeti összeg viszont a lejáratkor, egyetlen összegben jön vissza.
Ha arra számítasz, hogy kilenc hónap múlva szükséged lesz 5000 USD-re, egy 6 hónapos hitel beleférhet az idővonaladba. Egy 12 hónapos viszont nem, még ha egy év viszonylag rövidnek is tűnik. A gyakorlati kérdés az, hogy a tőke visszafizetése a tervek szerint megtörténik-e, mielőtt szükséged lesz rá.
Rövid, közép- és hosszú időtáv – és hol a helye egy 4–16 hónapos hitelnek
Nincs univerzális határ a rövid, közép- és hosszú távú befektetés között. A 8lends-en az összehasonlítás gyakorlatiasabb, mert az egyes hitelek 4–16 hónapig futnak.
A hat hónapnál rövidebb időtávhoz a legrövidebb elérhető futamidők illeszkedhetnek. A 6–18 hónapos időtáv több lehetőséget kínál, bár egyetlen hitel sem fedi le a teljes 18 hónapot. Ennél hosszabb távon a befektetőnek újra be kell fektetnie a tőkét, ahogy a korábbi pozíciók lejárnak.
Mi számít középtávú befektetésnek?
Ha az idővonaladat a 8lends hiteleihez szeretnéd igazítani, nagyjából 6–18 hónap hasznos munkatartomány. A címke kevésbé fontos, mint a lejárat napja: egy hitel csak akkor illik hozzád, ha a tőkéje azelőtt esedékes, hogy a pénzre szükséged lehet.
Miért nem azonos a rövid futamidő a likviditással
A rövid futamidő közelebb hozza a tervezett törlesztés napját, de nem ad folyamatos hozzáférést a tőkéhez. Még egy 4 hónapos hitel is lekötve marad a lejáratig, hacsak nem adod el korábban a pozíciót.
A lejárat megmondja, mikor esedékes a visszafizetés. A likviditás azt mutatja, hogy azelőtt pénzzé teheted-e a pozíciót – és milyen áron. Egy rövid hitel nyújthatja az elsőt anélkül, hogy a másodikat garantálná.
Visszakaphatom a pénzemet a hitel lejárata előtt?
Aktív pozícióból nincs lehetőség idő előtti kivételre. Az alternatíva az eladás a másodlagos piacon, ahol az eladó 10% díjat fizet, és vevőt is kell találnia.
Tervezéskor a szerződéses lejárati napra támaszkodj. Az esetleges eladás kiszállási lehetőség, nem igény szerint elérhető készpénz.
Lépcsőzés: egy összeg elosztása több futamidő között
A futamidő-lépcső egy befektetési összeget több lejárati időpont között oszt el. Ahelyett például, hogy 4000 USD-t egyetlen 16 hónapos hitelbe tennél, négy 1000 USD-s pozíciót is választhatsz, amelyek 4, 8, 12 és 16 hónap után járnak le.
Minden lejárat egy olyan pont, amikor a visszakapott tőkét megtarthatod, máshová teheted vagy újra befektetheted. Maguk a pozíciók nem válnak likvidebbé; csupán a visszafizetési dátumaik oszlanak el időben.
A futamidő csak egy része a portfólió diverzifikációjának. A hitelfelvevő, az iparág, a minősítés és a fedezet szerinti koncentrációt továbbra is külön kell mérlegelni.
Hogyan építs futamidő-lépcsőt?
Indulj ki azokból az időpontokból, amikor a pénz egyes részeire szükséged lehet, majd válassz olyan futamidőket, amelyek ezek körül járnak le. A cél nem a jövőbeli kamatlábak megjóslása, hanem annak elkerülése, hogy a teljes összeget egyetlen visszafizetési dátumhoz kösd, miközben a saját pénzigényeid időben eloszlanak.
Szemléltető példa: 4000 USD egy 4/8/12/16 hónapos lépcsőben
Vegyünk egy befektetőt, aki 4000 USD-t egyenlően oszt el négy pozíció között: az A követelés futamideje 4 hónap, a B-é 8 hónap, a C-é 12 hónap, a D-é pedig 16 hónap. Mindegyik 1000 USD-t kap.
Tegyük fel, hogy mindegyik követelés 21% APR-rel fut, amelyet a pozíció megvásárlásakor külön-külön rögzítenek. Az azonos kamatláb csak a szemléltetést szolgálja, nem hozam-előrejelzés.
Egy 1000 USD-s pozíció havi kamata:
1000 × 21% / 12 = 17,50 USD
Amíg mind a négy pozíció aktív, a portfólió havi kamata:
17,50 × 4 = 70,00 USD
| Hónap | Aktív pozíciók | Havi kamat, USD | Visszakapott tőke, USD | Havi összesen, USD |
|---|---|---|---|---|
| 1 | A, B, C, D | 70,00 | 0 | 70,00 |
| 2 | A, B, C, D | 70,00 | 0 | 70,00 |
| 3 | A, B, C, D | 70,00 | 0 | 70,00 |
| 4 | A, B, C, D | 70,00 | 1000 (A) | 1070,00 |
| 5 | B, C, D | 52,50 | 0 | 52,50 |
| 6 | B, C, D | 52,50 | 0 | 52,50 |
| 7 | B, C, D | 52,50 | 0 | 52,50 |
| 8 | B, C, D | 52,50 | 1000 (B) | 1052,50 |
| 9 | C, D | 35,00 | 0 | 35,00 |
| 10 | C, D | 35,00 | 0 | 35,00 |
| 11 | C, D | 35,00 | 0 | 35,00 |
| 12 | C, D | 35,00 | 1000 (C) | 1035,00 |
| 13 | D | 17,50 | 0 | 17,50 |
| 14 | D | 17,50 | 0 | 17,50 |
| 15 | D | 17,50 | 0 | 17,50 |
| 16 | D | 17,50 | 1000 (D) | 1017,50 |
A teljes 16 hónap alatt az összes kamat 700 USD. A teljes, 4000 USD-s tőke a négy lejárat során visszatérül, így a teljes pénzáramlás 4700 USD. A portfólió a 16. hónap végén, a D követelés lejáratakor teljesen lezárul.
Hasonlítsd ezt össze azzal, ha ugyanazt a 4000 USD-t egyetlen 16 hónapos hitelbe tennéd, ugyanazzal a szemléltető 21% APR-rel.
A havi kamat:
4000 × 21% / 12 = 70,00 USD
16 hónap alatt:
70 × 16 = 1120 USD
A 4000 USD tőke csak a 16. hónap végén térülne vissza.
Ebben az újrabefektetés nélküli példában tehát a lépcső kevesebb összes kamatot hoz: 1120 USD helyett 700 USD-t. Ez egyszerű számtani következmény: a tőke egy része rövidebb ideig kamatozik, mert a 4., a 8. és a 12. hónapban visszatérül.
A különbség nem befektetési „veszteség”. Ez az ára annak, hogy a tőke egyes részeihez korábbi, tervezett hozzáférési pontokat hozol létre. Ha minden lejárt részletet azonnal újra befektetsz egy másik, azonos kamatlábú hitelbe, az eredmény közelebb kerülhet az egyetlen 16 hónapos pozícióéhoz. Nincs azonban garancia arra, hogy az új befektetés kamatlába megegyezik az előzővel.
A 4 hónapos futamidő nem azonos a 4 hónapos likviditással. A kamatot havonta fizetik, de minden pozíció tőkéje a lejáratkor, egyetlen összegben térül vissza, és addig nincs idő előtti kivétel gomb. A lejárat előtti készpénzhez az egyetlen út a másodlagos piaci eladás, amely attól függ, találsz-e vevőt, és 10% eladói díjjal jár – vagyis nem garantált. Az sem garantált, hogy a lejárt részlet újrabefektetése ugyanakkora kamatot hoz: a 8lends-en a kamatláb az egyes befektetések megtételének pillanatában rögzül, nem a jövőbeli újrabefektetésekre is. A tőke végig kockázatnak van kitéve, a rövid távú pozíciókban is.
Újrabefektetési kockázat: mi történik, amikor egy részlet lejár
A lépcső korábbi lejárati dátumokat teremt, de minden lejárat egyben új döntést is jelent.
Ha nincs szükséged a visszakapott tőkére, újra befektetheted. A következő elérhető hitelnek azonban más lehet a futamideje, a hitelfelvevője, a fedezeti struktúrája vagy az APR-je.
Ez az újrabefektetési kockázat. A jelenlegi 19–25%-os APR-tartományt nem szabad úgy értelmezni, mintha az a befektető teljes, többéves időtávjára rögzített kamatláb lenne. Minden hitel kamatlába csak az adott időpontban megtett konkrét befektetésre rögzül.
Garantálja a 8lends ugyanazt a kamatlábat újrabefektetéskor?
Nem. A lejárt részlet nem viszi át automatikusan korábbi kamatlábát egy új hitelbe. A kamatláb minden egyes követelés megvásárlásakor külön rögzül.
Ismételt újrabefektetésnél ezért két kérdést érdemes külön kezelni: mikor térül vissza a jelenlegi tőke, és milyen feltételek lesznek elérhetők, amikor újra befekteted? Az elsőre a jelenlegi hitelszerződés ad választ. A második előre nem garantált.
Amikor a késedelem vagy a nemteljesítés meghosszabbítja a tényleges időtávodat
A szerződéses lejárat a tervezett visszafizetési nap, nem feltétel nélküli ígéret arra, hogy a tőke pontosan azon a napon megérkezik.
Ha a hitelfelvevő késve fizet, a befektető tényleges időtávja hosszabb lesz a tervezettnél. A formális nemteljesítést a késedelem 60. napján rögzítik, ezt követően pedig a nemteljesítési és behajtási folyamat tovább nyújthatja az idővonalat. Ezután a behajtás a fedezet érvényesítésével is járhat a független fedezeti ügynökön (Collateral Agent), a Maclear AG-n keresztül.
Az időtáv tervezésekor a lényeg az, hogy a késedelem vagy a nemteljesítés a tőke tényleges visszaszerzését az eredeti 4, 8, 12 vagy 16 hónapos futamidőn túlra tolhatja.
Megváltoztatja a késedelmes fizetés vagy a nemteljesítés a befektetési időtávomat?
Gyakorlatilag igen.
Az eredeti futamidő marad a szerződéses ütemterv, de a befektetőnek tovább kell várnia a tőkéjére, ha a visszafizetés késik. Ezért még egy gondosan illesztett lejáratnál is számolni kell a bizonytalansággal, ha a pénzre egy adott napon lesz szükség.
Az időtáv és a futamidő összeillesztése: gyakorlati keretrendszer
| Befektetési időtáv | Lefedheti egyetlen fedezett P2B hitel (4–16 hónap)? | Mire figyelj | Mit ne tegyél |
|---|---|---|---|
| 6 hónapnál rövidebb | Igen – egyes elérhető futamidők (4, 6 hónap) tökéletesen illeszkednek | A tőke a lejáratkor, egyetlen összegben térül vissza, nem részletekben; addig a tőkéhez nem férsz hozzá, kivéve a másodlagos piaci eladással | Ne keverd össze a rövid névleges futamidőt azzal, hogy bármikor kiszállhatsz. |
| 6–18 hónap | Részben – a 6–16 hónapos futamidő lefedhető egyetlen hitellel, a teljes 18 hónap azonban nem (a platformon a leghosszabb futamidő 16 hónap). | Az időtáv felső határának eléréséhez több lejáratból álló lépcsőre vagy egy lejárt részlet új hitelbe történő újrabefektetésére van szükség | Ne tedd a teljes összeget egyetlen 16 hónapos hitelbe, ha a tőke egy részére korábban szükséged lehet. |
| 18+ hónap | Nem. Egyetlen hitel nem fedi le a teljes időtávot. | Az időtáv csak több hitel egymást követő újrabefektetésével fedhető le; minden új hitel kamatlába a megvásárlásakor újra meghatározódik | Ne tekintsd a jelenlegi 19–25%-os APR-t a teljes többéves időszakra rögzítettnek – csak az adott hitel futamidejére szól. |
Ez a táblázat nem arról szól, hogy érdemes-e befektetni. Azt mutatja meg, mely időtávok fedhetők le közvetlenül egyetlen fedezett P2B hitellel, és melyekhez kell egy további lépés, például lépcsőzés vagy újrabefektetés.
Az egyetlen szabály, amely megelőzi a legtöbb likviditási hibát
A legegyszerűbb szabály: ne köss le pénzt fix futamidejű hitelben, ha a tőkére a lejárat előtt szükséged lehet.
A havi kamat nem jelenti azt, hogy a tőke fokozatosan visszatérül. A másodlagos piac lehetséges kiszállási utat kínál, nem garantált likviditást. A 4 hónapos lejárat pedig továbbra is azt jelenti, hogy a tőke szerződés szerint négy hónapra le van kötve, hacsak egy másik befektető korábban meg nem vásárolja a pozíciót.
A tervezést ezért a tőke ütemezett visszafizetéséből kell indítani, nem egy remélt korai kiszállásból.
Befektessek olyan pénzt, amelyre a lejárat előtt szükségem lehet?
Azt a pénzt, amelyre a szerződéses lejárat előtt szükség lehet, nem érdemes fix futamidejű hitelhez nyugodtan rendelkezésre álló összegként kezelni.
Ha egy jövőbeli kiadás időpontja bizonytalan, az eltérés csökkenthető rövidebb futamidők választásával, a tőke több lejárat közötti elosztásával, vagy azzal, hogy a bizonytalan részt a fix futamidejű befektetésen kívül tartod.
A P2B hitelezésbe fektetett tőke kockázatnak van kitéve. A hitelfelvevő késedelme, nemteljesítése, a fedezetből történő behajtás vagy az, hogy nem sikerül eladni a pozíciót a másodlagos piacon, meghosszabbíthatja a pénz visszaszerzéséhez szükséges időt, és tőkevesztéshez is vezethet.
A P2B hitelezésben a tőke kockázatnak van kitéve, a rövid távú pozíciókban is. A fix lejárat, a fedezet és a másodlagos piac elérhetősége nem garantálja a visszafizetést, a likviditást vagy a veszteség elleni védelmet.
Gyakran ismételt kérdések
A befektetési időtáv az az időszak, ameddig a befektető reálisan lekötve tudja hagyni a tőkéjét, mielőtt más célra szüksége lenne rá. Nem azonos egy adott hitel szerződéses futamidejével: az időtáv a befektetőhöz tartozik, a futamidő a befektetéshez.
Nincs univerzális szabvány. Ha a befektető idővonalát a 8lends hiteleinek futamidejéhez igazítjuk, nagyjából 6–18 hónap hasznos munkatartomány. A felső határ nem fedhető le egyetlen hitellel, mert a leghosszabb futamidő 16 hónap.
Igény szerinti, közvetlen előtörlesztés nincs. A lejárat előtti készpénzhez az út az eladás a amásodlagos piaconhttps://www.8lends.io/blog/selling-a-p2p-loan-early-liquidity-in-crowdlending. Az eladó 10% díjat fizet, a tranzakció pedig attól függ, akad-e vevő, így az eladás nem garantált.
Nem. A kamatláb minden egyes követelés megvásárlásakor külön rögzül. Egy jelenlegi hitel kamatlába nem száll át automatikusan egy jövőbeli, újra befektetett részletre.
Gyakorlatilag igen. A késedelem a tőke tényleges visszaszerzését az eredeti lejárati napon túlra tolhatja. A formális nemteljesítést a késedelem 60. napján rögzítik, ezt követően a fedezetből történő behajtás eljárásai tovább nyújthatják az idővonalat.
Olvasd el ezt is
Kérdésed van?
Összes kérdésA platformot a CertiK és a Cyberscope auditálta, és minden tranzakció nyilvánosan látható a Base blokkláncon. A platform mögött két, egyértelmű felelősségi körrel rendelkező cég áll: a CLEARCHAIN CORP üzemelteti a platformot, és Money Services Businessként regisztrált a FINTRAC-nál (Kanada), a Maclear AG pedig az átvilágítást végzi és a fedezetet felügyeli. A platform tehát szabályozott, átlátható és elszámoltatható
Ha a projekthez BuyBack tartozik, a partner 60 vagy több nap késés után megvásárolja a hitelt, és visszafizeti a tőke 100%-át. BuyBack nélkül a Maclear AG elindítja a fedezet értékesítését, és a bevételt arányosan szétosztja a befektetők között. Az indulás óta nem volt nemteljesítés
A platformot a CLEARCHAIN CORP üzemelteti, amely Kanadában Money Services Businessként (MSB) regisztrált, és a FINTRAC kötelező AML/CFT megfelelési követelményei vonatkoznak rá. Az elszámolás USD-ben történik. A platform nem CASP, ezért a DAC8 követelményei nem vonatkoznak rá
A fejlődő régiók kis- és középvállalkozásai nehezen jutnak banki finanszírozáshoz, ezért hajlandók magasabb kamatot fizetni, mint az EU-s vagy amerikai vállalkozások
A hitel futamidejének vége előtt eladhatod a pozíciódat egy másik befektetőnek a másodlagos piacon. A Fastlendingnek nincs fix futamideje: a tőke és a felhalmozott hozam bármikor kivehető
A minimális befektetés 100 USD
Annak kockázatát, hogy a vállalkozás nem fizet, a fedezet értékváltozásának kockázatát, a korlátozott likviditás kockázatát, ha nincs vevő a másodlagos piacon, valamint az okosszerződéshez kapcsolódó technikai kockázatot
100 és 500 USD között KYC nélkül fektethetsz be. 500 USD felett teljes azonosítás szükséges: személyazonosító okmány és lakcímigazolás